


핵심 요약
- The Information에 따르면, AI 데이터센터 입주사들은 이제 용량이 지연될 경우 하루 500만 달러 이상의 위약금을 요구하고 있으며, 이는 올해 초 약 100만 달러에서 상승한 수치입니다.
- 이러한 위약금은 CoreWeave의 1,042억 달러 규모의 주문잔고가 헤드라인 수치가 시사하는 것보다 부채를 덜 보호한다는 것을 의미합니다.
- CoreWeave는 3분기 이자비용이 8억 6천만 달러에서 9억 4천만 달러, 조정 영업이익이 2억 달러에서 2억 6천만 달러에 이를 것으로 예상하며, 이는 위약금을 지불할 여력이 거의 없음을 시사합니다.
- Nebius와 IREN은 이번 달 CoreWeave만큼 급락했으며, CoreWeave의 11월 12일 실적 발표는 신규 용량이 제때 가동되고 있는지를 보여줄 것입니다.
CoreWeave (CRWV) 주가는 10월 6일 이후 (금요일 종가 기준) 41% 하락했으며, 다른 네오클라우드 기업들도 상황이 크게 나아지지 않았습니다. IREN (IREN)은 40% 하락했고, Nebius Group (NBIS)은 36% 하락했습니다.
이러한 매도세의 대부분은 부채와 관련이 있었습니다. 이번 주말에는 새로운 우려가 추가되었습니다: 계약 자체에 대한 것입니다.
The Information은 AI 데이터센터 입주사들이 이제 개발사가 전력과 시설을 제때 제공하지 못할 경우 하루 500만 달러 이상의 위약금을 요구하고 있다고 보도했습니다. 올해 초에는 시장 가격이 약 100만 달러였습니다.
벤처 투자자 Chamath Palihapitiya는 이를 직설적으로 표현했습니다: "네오클라우드와 그들의 수요자 간 계약의 위약금 조항이 최종 보스 전투가 될 것입니다."
CoreWeave는 지금 당장 그 전투를 치르고 싶지 않을 것입니다.
TIKR는 CoreWeave에 대해 42명의 애널리스트를 추적합니다. '매수' 의견을 내는 애널리스트는 몇 명일까요?
CoreWeave에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 분석합니다. CoreWeave의 애널리스트 등급 보기
주문잔고는 보이는 것보다 가치가 낮다
CoreWeave가 부채 우려에 대한 답변으로 내세운 것은 주문잔고였습니다. 이는 6월 30일 기준 1,042억 달러였으며, 3분기 초에 고객들이 250억 달러 이상을 추가로 약정했습니다.
하지만 계약의 헤드라인 가치는 용량이 제때 나타나고 계속 가동된다는 것을 전제로 합니다. 숏셀러 Jim Chanos는 이 위약금 소식을 "홍보성 네오클라우드 CEO들이 즐겨 이야기하는 'MW당 $' 계약이 매우 오해의 소지가 있다는 이유를 상기시켜준다"고 언급했습니다.
Palihapitiya는 동일한 압력이 가동 중단에도 적용된다고 말합니다. 컴퓨팅 자원을 계속 가동시키지 못하고 문제를 빠르게 해결하지 못하는 운영사는 고객으로부터 가혹한 위약금을 직면할 것입니다.
CoreWeave는 이러한 거래의 양쪽 모두에 서 있습니다. 고객들은 납기일과 가동 시간을 지키도록 CoreWeave를 압박합니다. 한편, 올해 말 첫 자체 구축 사이트가 가동될 때까지는 전력과 건물을 위해 외부 개발사에 의존해야 합니다. 이는 이미 한 번 비용을 치렀습니다: 2025년 11월, 한 개발사의 지연으로 인해 CoreWeave는 2025년 매출 가이던스를 하향 조정해야 했습니다.
월스트리트의 전망은 여전히 주문잔고가 예정된 일정에 따라 매출로 전환될 것이라고 가정합니다. 애널리스트들은 올해 매출이 두 배 이상 증가해 129억 달러에 달하고, 2028년에는 435억 달러에 이를 것으로 예상합니다.
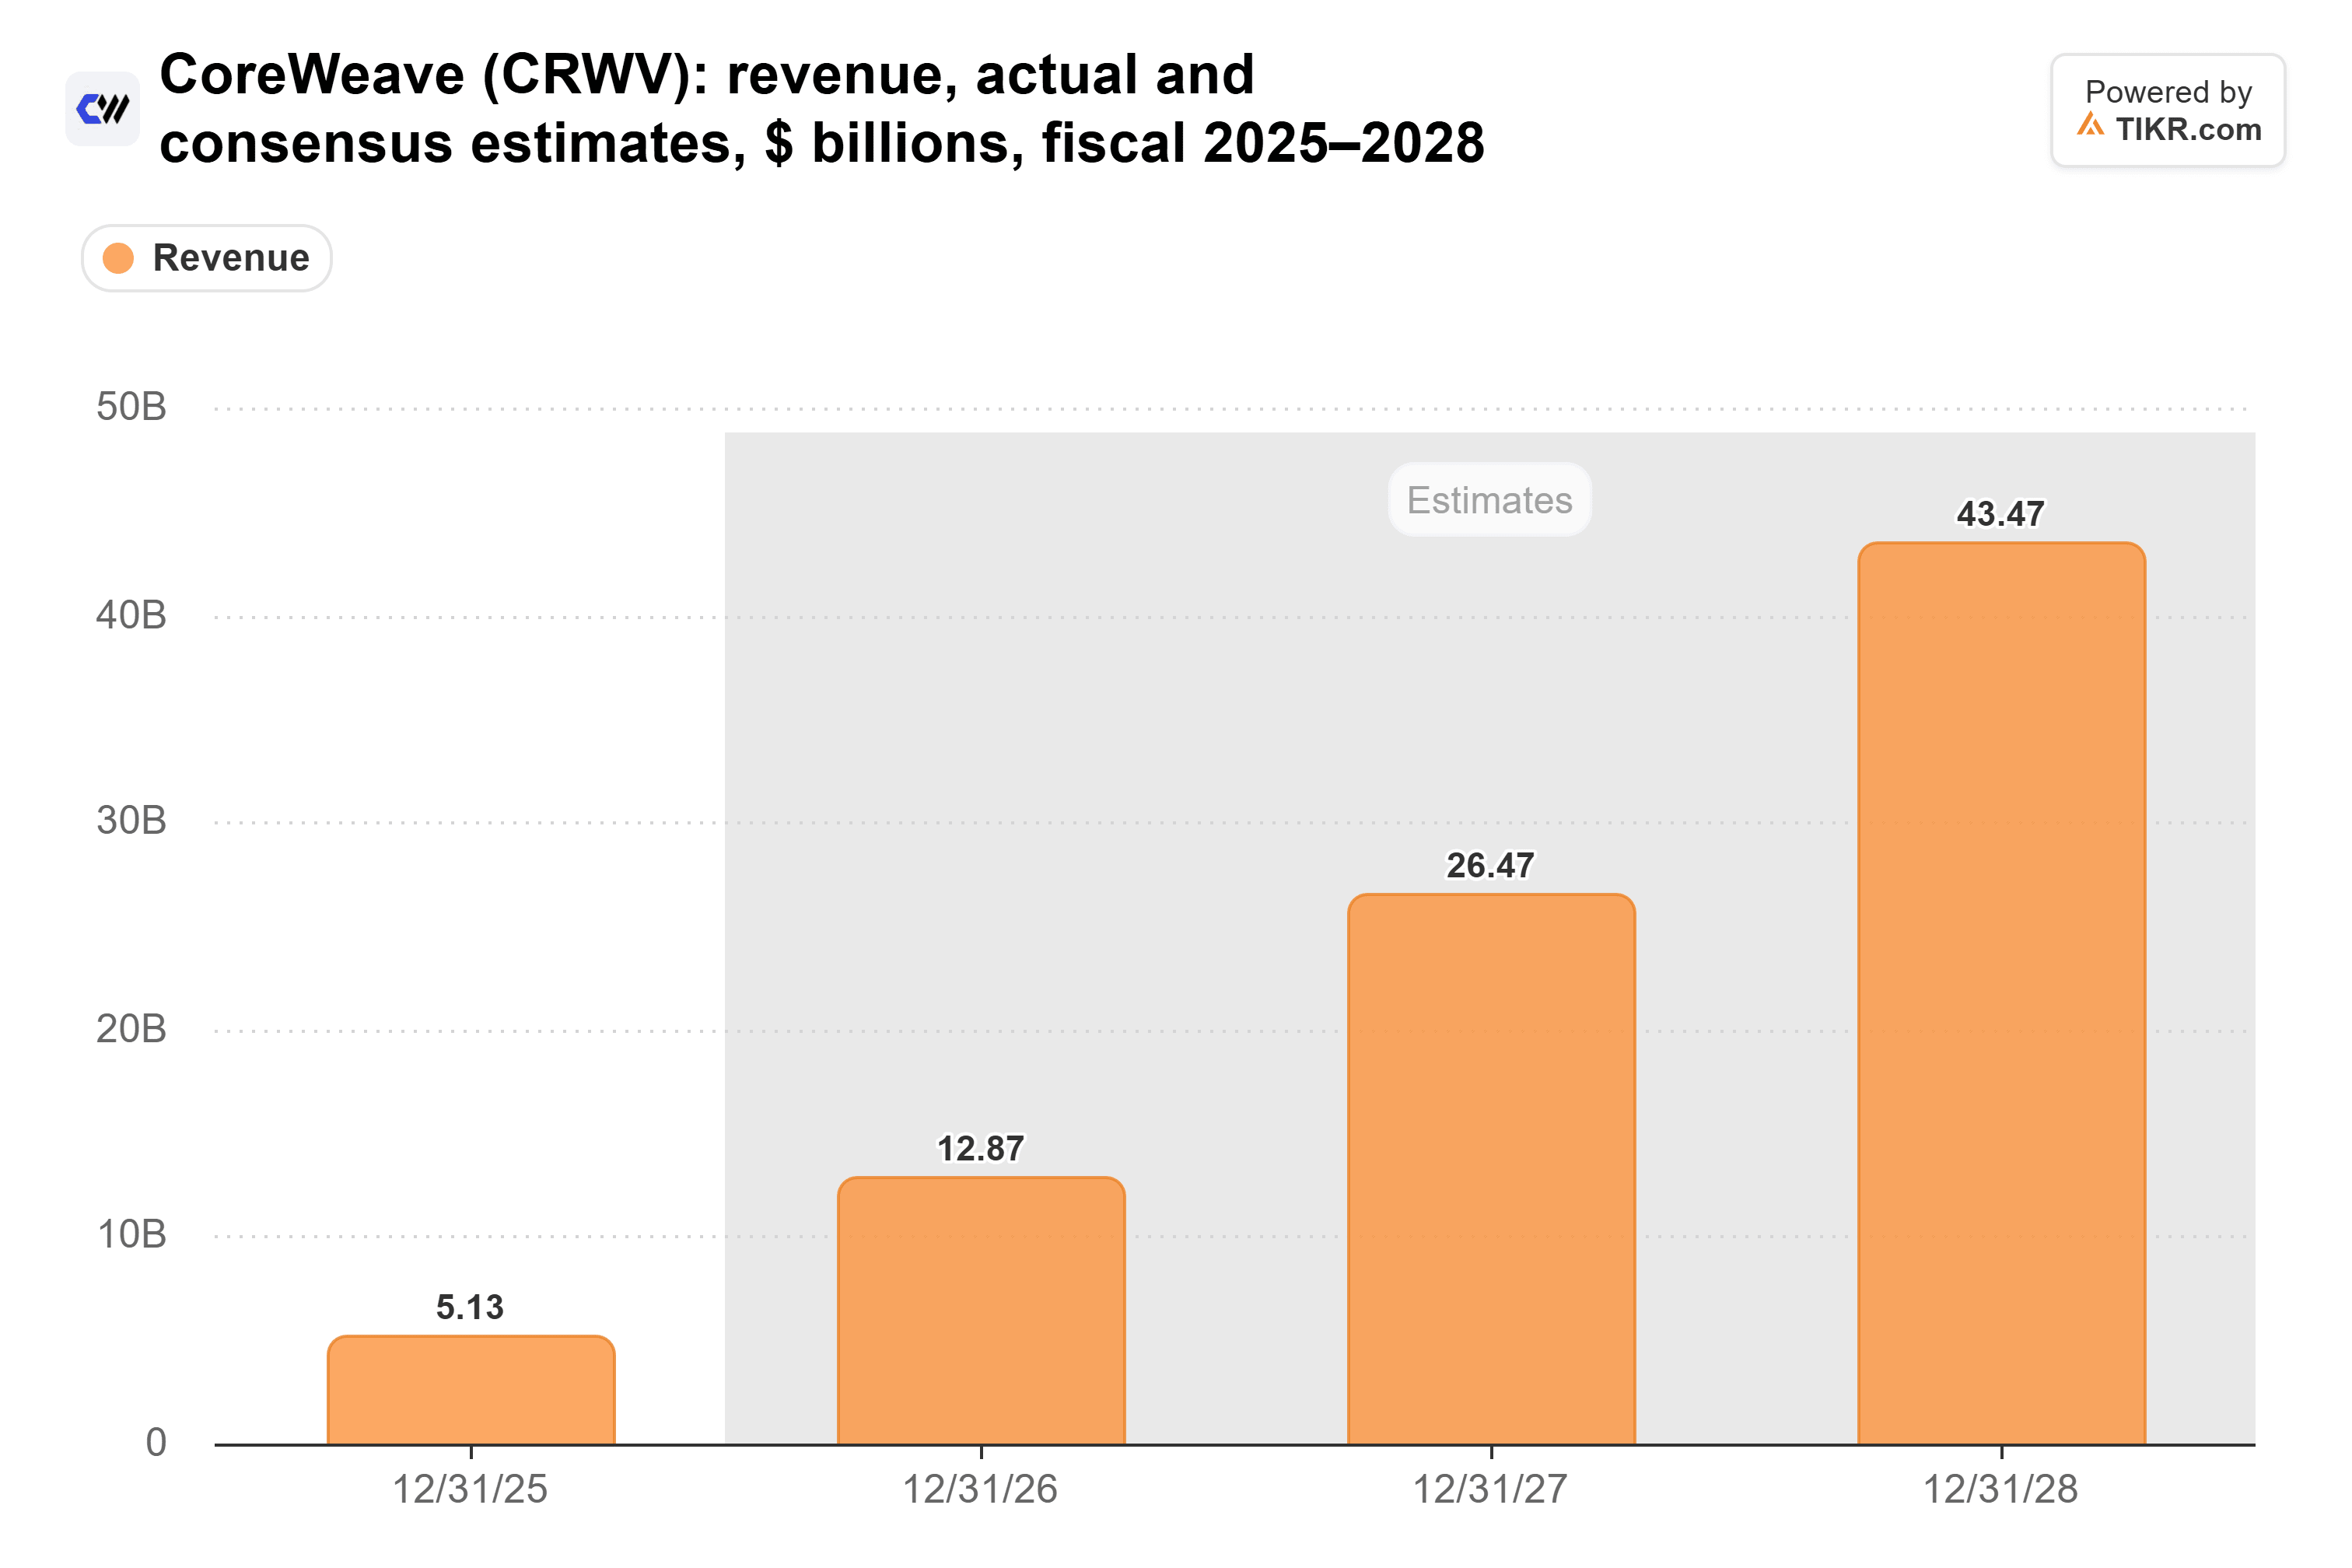
CoreWeave의 1,037억 달러 규모의 잔여 이행 의무 중 24개월 이내에 만기가 도래하는 것은 41%에 불과합니다. 주문잔고의 대부분은 수년 후에나 실현되며, 그때까지 맞춰야 할 납기일이 많습니다.
위약금을 흡수할 여력이 거의 없다
CoreWeave는 또한 지연에 따른 비용을 지불할 수익이 거의 없습니다. 영업마진은 2024년 16.9%에서 2025년 약 0% 수준으로 떨어졌습니다...

...그리고 2026년 2분기에는 -1.9%였습니다.
확장은 차입금으로 운영됩니다. 총 부채는 2023년 20억 달러에서 2025년 298억 달러로 증가했습니다:
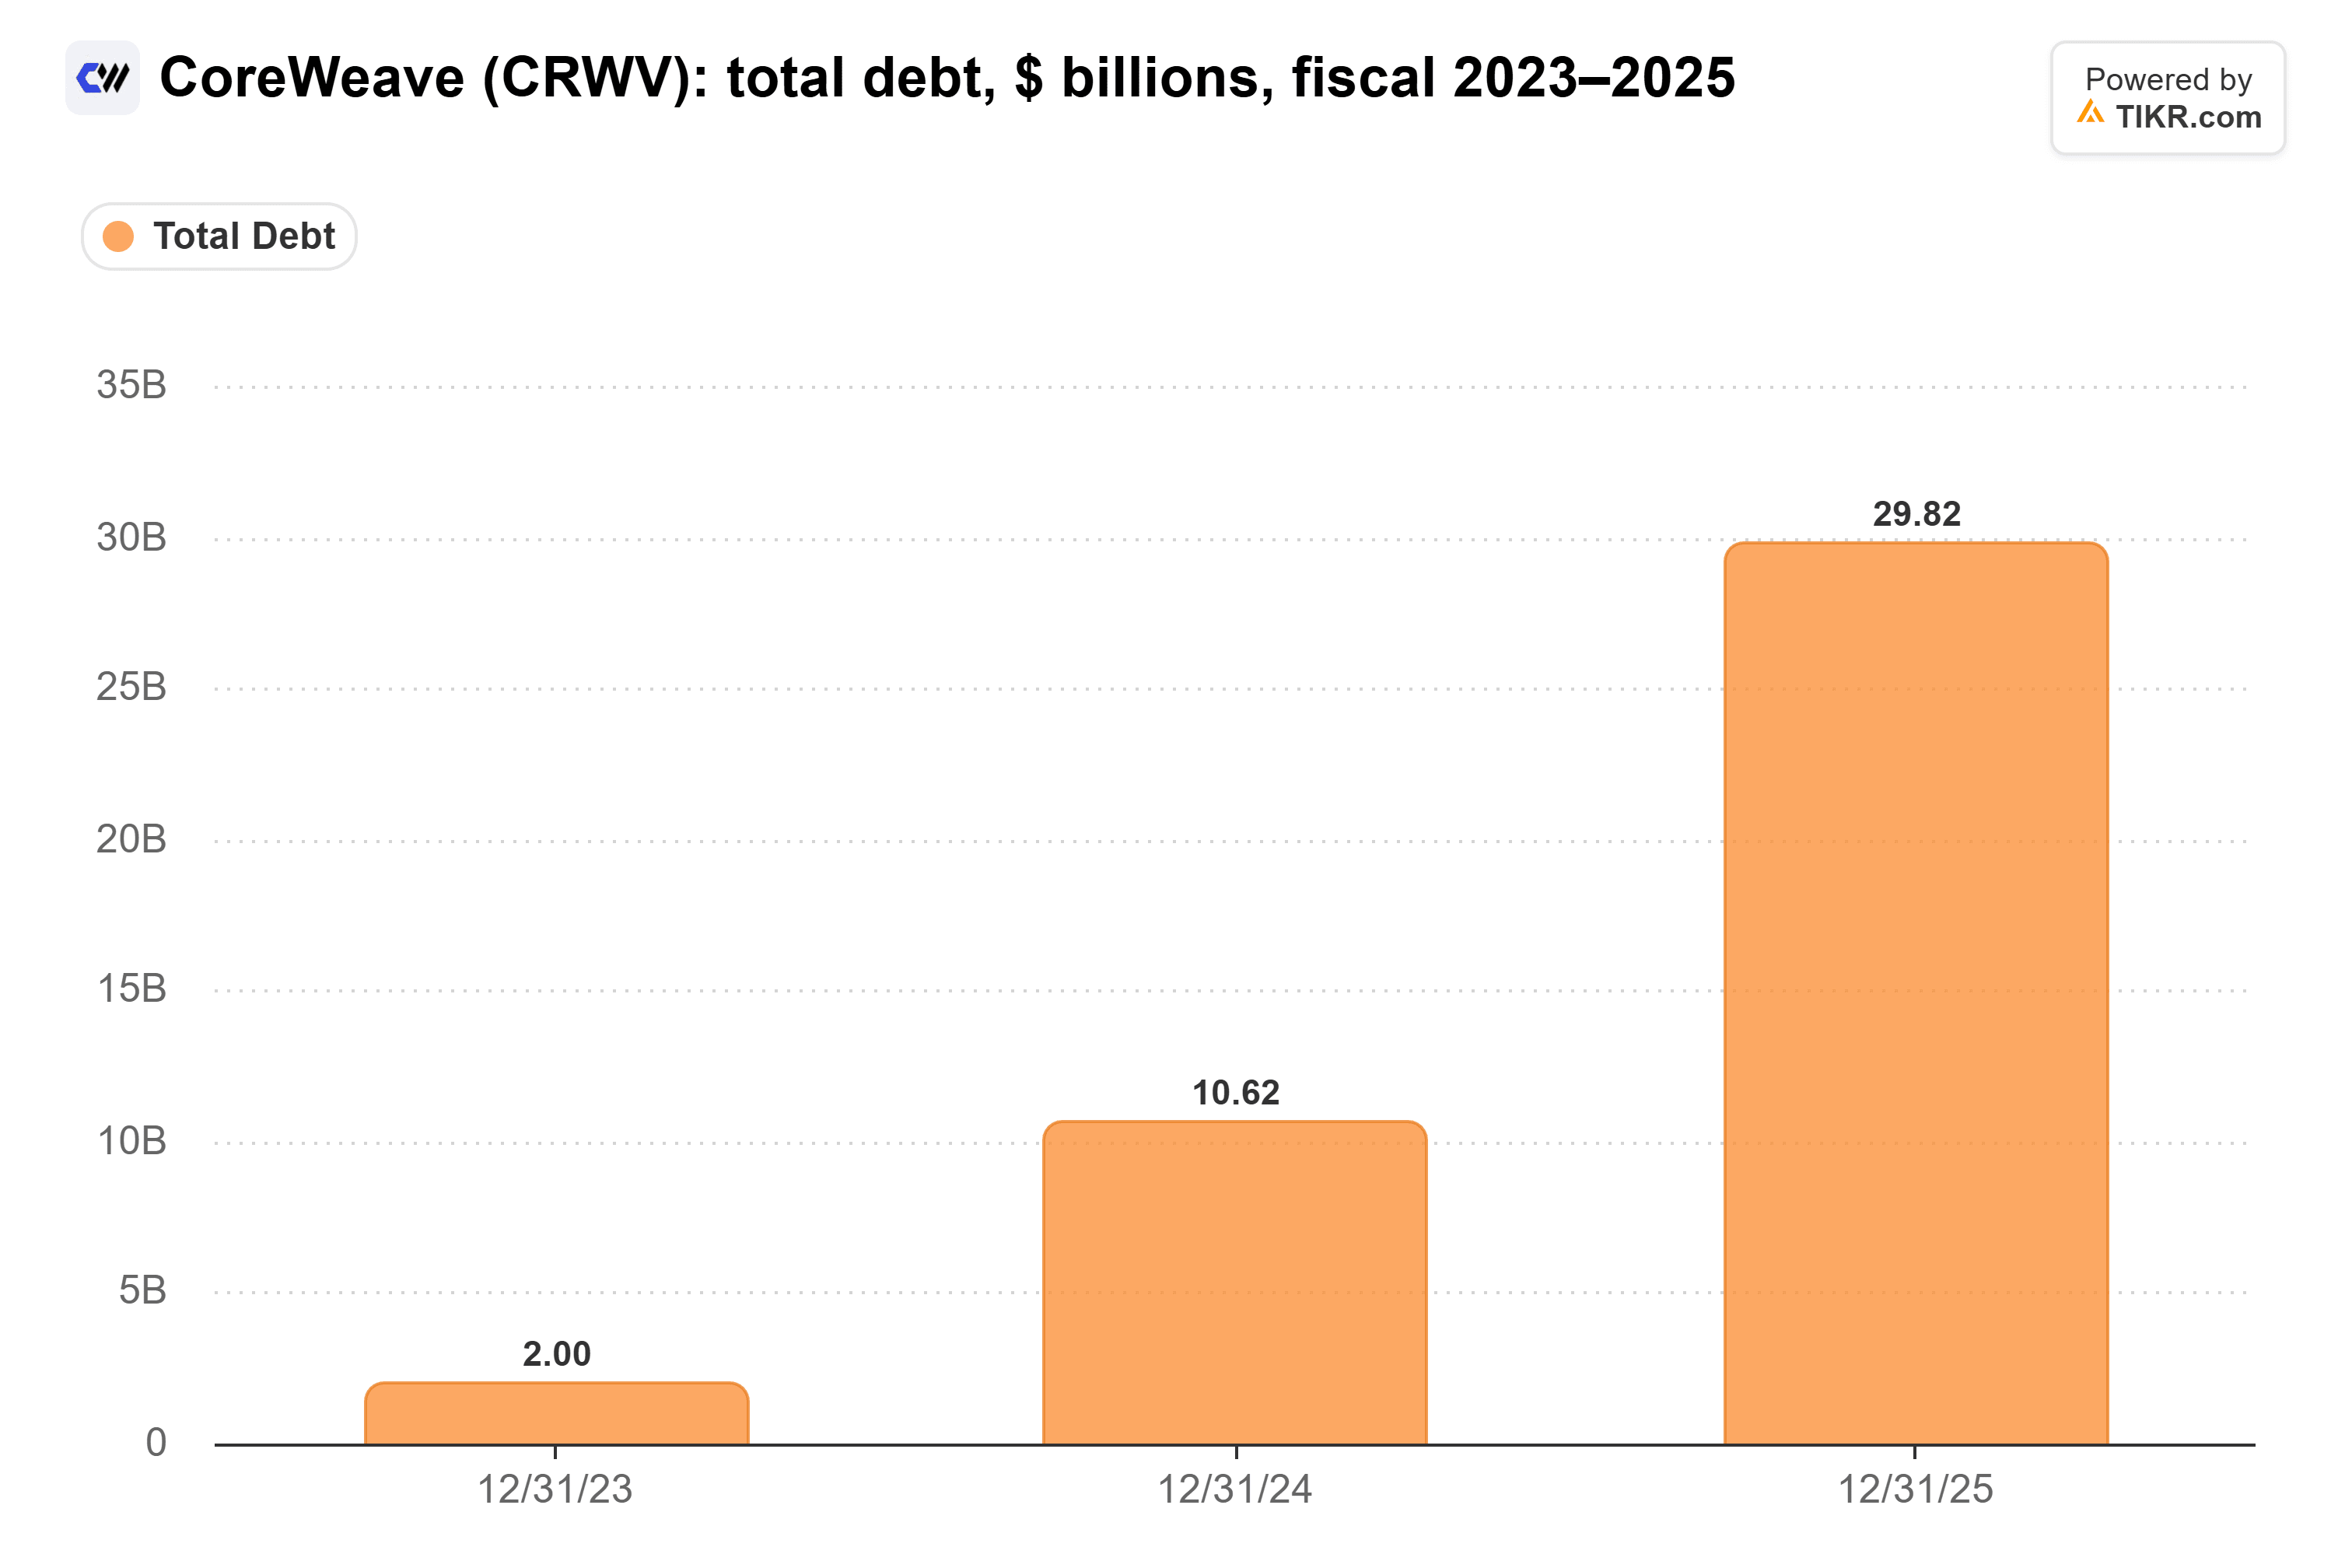
6월 30일 기준, CoreWeave의 데이터센터 임대차 계약을 포함한 TIKR의 총 부채는 516억 달러에 달했습니다. 이러한 차입으로 인해 2분기만 해도 6억 4천만 달러의 이자비용이 발생했습니다. 3분기에 대해 경영진은 이자비용이 8억 6천만 달러에서 9억 4천만 달러, 조정 영업이익이 2억 달러에서 2억 6천만 달러에 이를 것으로 예상합니다.
입주사들이 현재 요구하는 비율로, 단일 사이트에서 한 달 지연될 경우 약 1억 5천만 달러의 비용이 발생합니다. 이는 CoreWeave가 이번 분기에 조정 영업이익으로 기대하는 최대 금액의 절반 이상에 해당합니다.
규모는 양날의 검이다
CoreWeave는 거의 모든 네오클라우드 중에서 GPU 클러스터를 가동하는 데 더 많은 경험을 가지고 있습니다. 더 엄격한 계약 조건은 규모가 작고 경험이 적은 운영사를 밀어내고 그들의 고객을 CoreWeave로 보낼 수 있습니다. Nebius와 IREN도 동일한 입주사와 동일한 조건에 직면하고 있습니다.
Elon Musk는 이 딜레마를 한 줄로 요약했습니다: 네오클라우드들은 "컴퓨팅 자원을 온라인으로 가져오고 안정적으로 운영할 수 있는 경우에만" 그 모든 수요로부터 이익을 얻을 수 있으며, "이는 규모에서 극도로 어려운 일"이라고 말입니다.
그리고 CoreWeave의 규모로 건설하는 경쟁사는 거의 없습니다. 2분기만 해도 약 500메가와트가 가동되었으며, 그중 300메가와트는 6월에 가동되었습니다. 경영진은 연말까지 1.85기가와트 이상의 활성 전력을 보유할 것으로 예상하며, 이는 6월 30일 기준 1.5기가와트에서 증가한 수치입니다. 그 모든 메가와트마다 고객이 기대하는 납기일이 있습니다.
메가와트를 보여달라
제 의견: 이러한 위약금은 CoreWeave의 주문잔고가 1,040억 달러 수치가 시사하는 것보다 훨씬 얇은 부채 완충재가 되게 만듭니다. 저는 이번 하락을 매수하기 전에 신규 용량이 제때 도착하고 있다는 증거를 원할 것입니다.
첫 번째 시험은 11월 12일에 발표될 3분기 실적과 함께 찾아옵니다. CoreWeave가 6월에 추가한 메가와트가 수익을 창출하고 있다면, 조정 영업이익은 2억 달러에서 2억 6천만 달러 이상으로 나타날 것입니다.
물론, CoreWeave의 경험은 이 전투에서 승리하는 소수의 운영사 중 하나가 될 수 있습니다.
그렇다면 CoreWeave 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 CoreWeave가 얼마나 가치가 있을지 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔기 위한 권고도 아님을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!



