主なポイント
- アルファベットは10月29日、第3四半期決算発表後に12%下落し、2004年の上場以来最悪の一日となった。
- スコット・ギャロウェイはAIをGoogle検索に対する存亡の脅威と呼ぶが、それでもアルファベット株は買い場に見えると述べている。
- 非公開株への投資評価益がアルファベットの報告利益を押し上げており、正常化利益ベースでは予想PERは20倍で、過去5年間の平均23倍を下回っている。
- 収益が25%増加し、クラウド事業の新規収益1ドルあたりの営業利益がGoogleサービス事業とほぼ同等となった今、同株は買いと見える。次の試金石は、2月初旬に予定されている2027年の資本支出計画の発表となる。
4月末時点で、アルファベット (GOOG) の予想PERは33倍と、過去5年間で最も高い水準にあった。今、検索事業の最も声高な批判者の一人が、買うのに十分なほど割安だと述べている。
その間に第3四半期決算が発表された。検索・その他収益の伸びは12%で、第2四半期の17%から減速した。フリーキャッシュフローはマイナス91億ドルを記録。そして株価は10月29日に12%下落し、上場以来最悪の一日となった。これは、時価総額の減少額ベースで史上最悪の月を締めくくるものだった。
NYUスターン校教授で「Prof G Markets」の共同ホストでもあるスコット・ギャロウェイは、弱気材料について遠慮しない。月曜日のエピソードで彼はこう述べた。「AIはアルファベットにとって存亡の脅威だ。なぜなら、史上最も収益性が高く最大の通行料徴収所である検索が、どうやら攻撃を受けているように見えるからだ」
また、マイクロソフトは手持ちの現金でAI構築の費用を賄ったのに対し、アルファベットは「同じ改修のためにセカンドモーゲージ(追加融資)を組んでいるように見える」とも述べた。
そして彼は、アルファベットのPER14.6倍をS&P500の19.5倍と比較し、こう結論づけた。「私にはこれが買い場のように感じられる」
検索を「攻撃を受けている通行料徴収所」と呼んだばかりの人物からの、実に力強い賛辞だ。
TIKRはアルファベットについて58人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アルファベットに対する「買い」「保有」「売り」の評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。アルファベットのアナリスト評価を見る
実際の倍率は20倍に近い
ただし、アルファベットは14.6倍ほど割安というわけではない。非公開企業への持分の評価益が、報告利益を水増ししている。2026年上半期、これらの評価益は1,359億ドルに達し、805億ドルの営業利益を上回った。第2四半期だけでも、1株当たり利益9.11ドルのうち6.26ドルを評価益が占めた。
ここでは正常化利益の方がより適切な指標となる。アナリストは、正常化利益が2025年の1株当たり10.81ドルから2028年には18.26ドルに上昇すると予想しており、決算発表後もこれらの予想はほとんど変わっていない:

これらの利益ベースでは、アルファベットの予想PERは20倍で、過去5年間の平均23倍を下回っている:
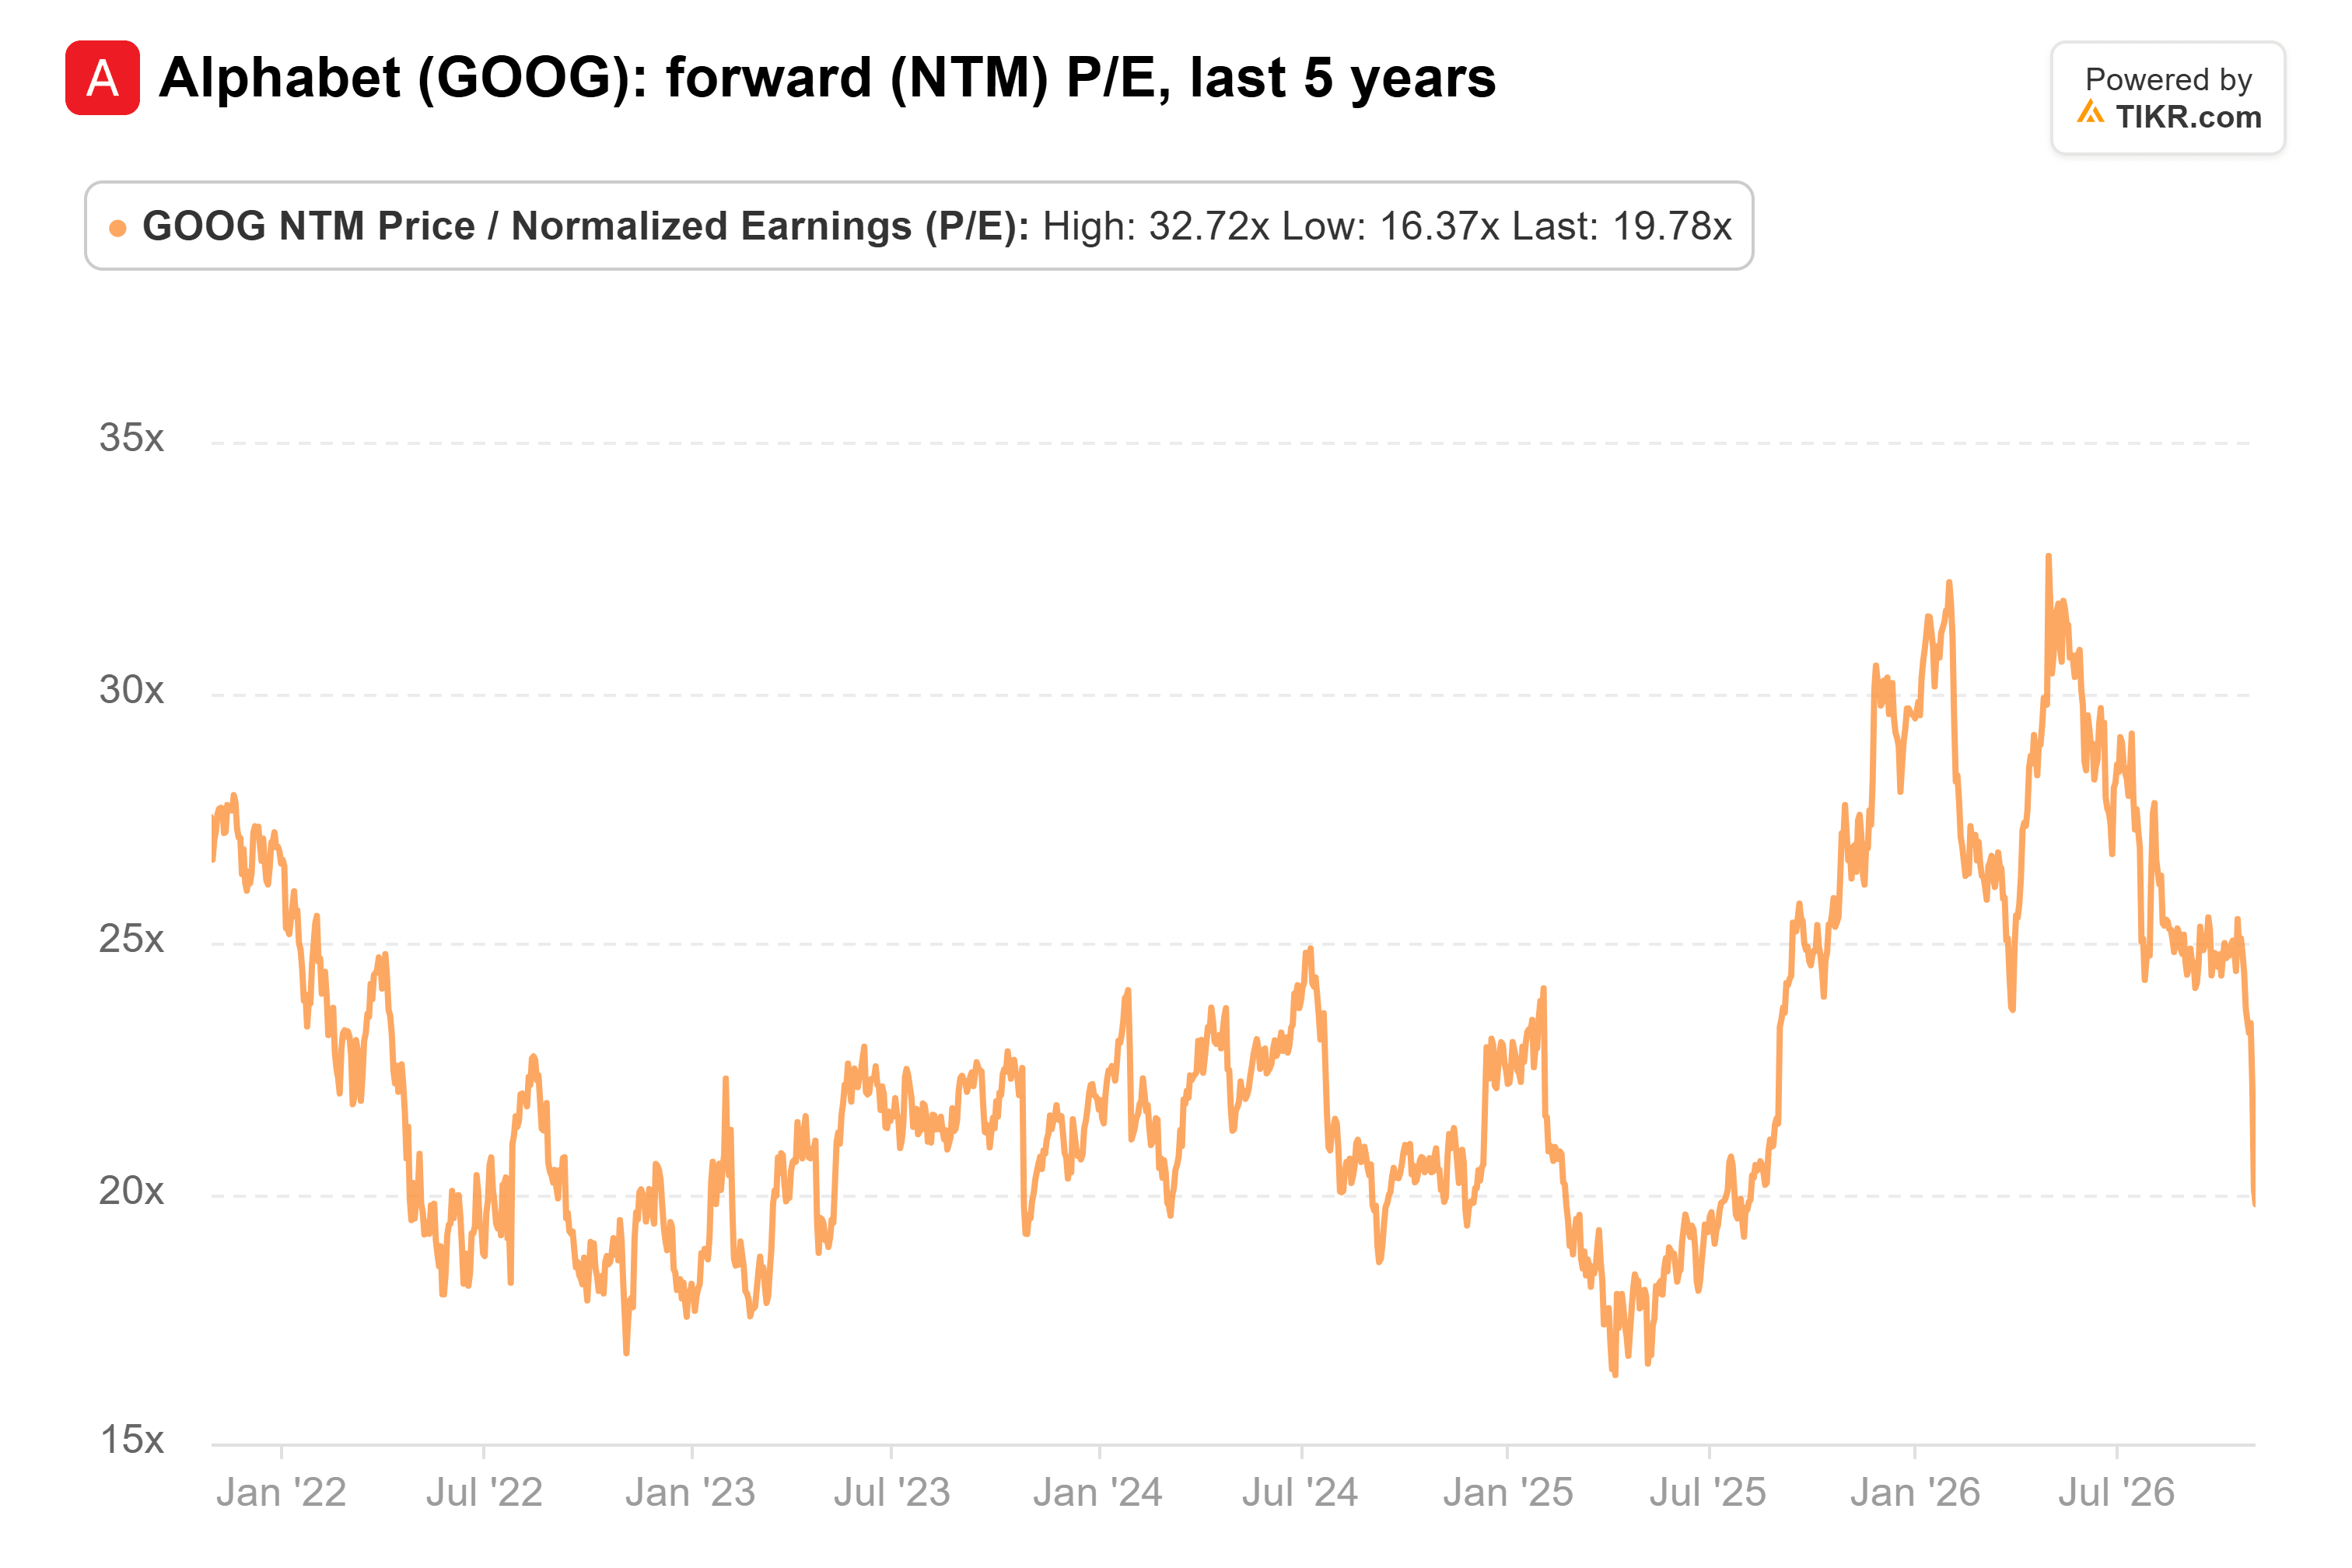
つまり、アルファベットはギャロウェイの言う14.6倍よりは高いが、それでも自社の基準から見れば割安だ。
クラウド事業の収益力がGoogleサービス並みに
そして事業は依然として急速に成長している。第3四半期の収益は1,280億ドルに達し、前年同期比25%増となった:

この成長の半分以上はGoogleクラウドによるもので、収益は103%増の307億ドルに急増した。クラウド事業の営業利益率は、前年同期の23.7%から36.2%に上昇した。経営陣は、今四半期から開始した外部コンピューティング能力のレンタルがこの利益率を押し下げると警告していたが、それでも利益率は上昇した。
第2四半期までに、クラウド収益の新規1ドルがもたらす営業利益は、検索を擁するセグメントであるGoogleサービスの新規1ドルがもたらす利益とほぼ同等になっていた。つまり、たとえ検索が減速しても、アルファベットにはそれと同等の収益力を発揮する第二の事業があるのだ。
そして検索は減速している。最高ビジネス責任者のフィリップ・シンドラーは、第3四半期の減速の一部をAIモードにおける収益化率の低下に帰した。これが、ギャロウェイが懸念する共食い現象だ。アルファベットはまた、第3四半期に124億ドルの新株を売却し、287億ドルの社債を発行した。これらが、実質的に彼の言う「セカンドモーゲージ(追加融資)」に当たる。
私もギャロウェイに同意する
この規模で年間25%の収益成長を続け、第一の事業と同等の収益力を発揮する第二の事業を持つ企業は、予想PER20倍では買いと見える。市場は、検索収益が第3四半期でもまだ成長しているにもかかわらず、すでに縮小しているかのように評価していると私は考える。
もちろん、支出はまだ終わっていない。CFOのアナト・アシュケナジは、資本支出が「2027年に大幅に増加する」と予想しており、その数値は第4四半期決算説明会(おそらく2月初旬)で発表される予定だ。もしその支出がクラウドの5,610億ドルの受注残高を上回るようなら、私はギャロウェイの「追加融資」への懸念を、彼の「買い」推奬以上に真剣に受け止めるだろう。
では、アルファベット株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アルファベットの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!