キーポイント
- Alphabet傘下のGoogleのデータセンターエネルギー部門責任者は、宇宙にあるデータセンターのコストは地球上のものの最大100倍になるとし、米国の電力供給は十分だが許可取得が遅いと述べた。
- Jim Chanos氏は、このギャップはSpaceXの事業モデルを構築しようとする誰もが慎重になるべきだと指摘し、AIコンピューティングの利益はNVIDIAのようなGPUメーカーに流れると述べている。
- アナリストは、SpaceXの売上高が2028年に3360億ドルに達すると予想しており、強気派のShaun Maguire氏でさえ、軌道コンピューティングが主要な収益源になるのは2030年または2031年以降と見ている。
- Starshipのコストが明らかになるまで、SpaceXの評価に軌道コンピューティングは一切考慮すべきではない。
SpaceX (SPCX) の強気派は週末、軌道コンピューティングが同社の事業をどれだけ早く主導できるかについて議論していた。そこにGoogleが数字を提示して加わった。
日曜日、The Informationが報じたところによると、Alphabet (GOOG) 傘下Googleのデータセンターエネルギー部門責任者であるAmanda Peterson Corio氏は、宇宙にあるデータセンターのコストは地球上のものの最大100倍になると述べた。また、米国の電力供給は十分だが、遅いのは許可取得の部分だと述べたという。
彼女は「地球外に行く前に、地球上のあらゆる選択肢を探ろう」と語った。
空売り投資家のJim Chanos氏はこれを、コンピューティング1ギガワットあたり5兆ドルと読み取り、Xへの投稿で次のように付け加えた。「ハイパースケーラーのデータセンターエネルギー責任者が、$SPCXの経営陣や強気派の見積もりからこれほどかけ離れている事実は、この事業をモデル化しようとする誰もが慎重になるべきだ」
モデル化するにはあまりにも多くのゼロが並ぶ。
TIKRは39人のアナリストがSpaceXを追跡。何人が「買い」と言っている?
SpaceXの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト評価を見る
軌道からの収益は数年先
アナリストは、SpaceXの売上高が今年の489億ドルから2028年には3360億ドルに増加すると予想している:
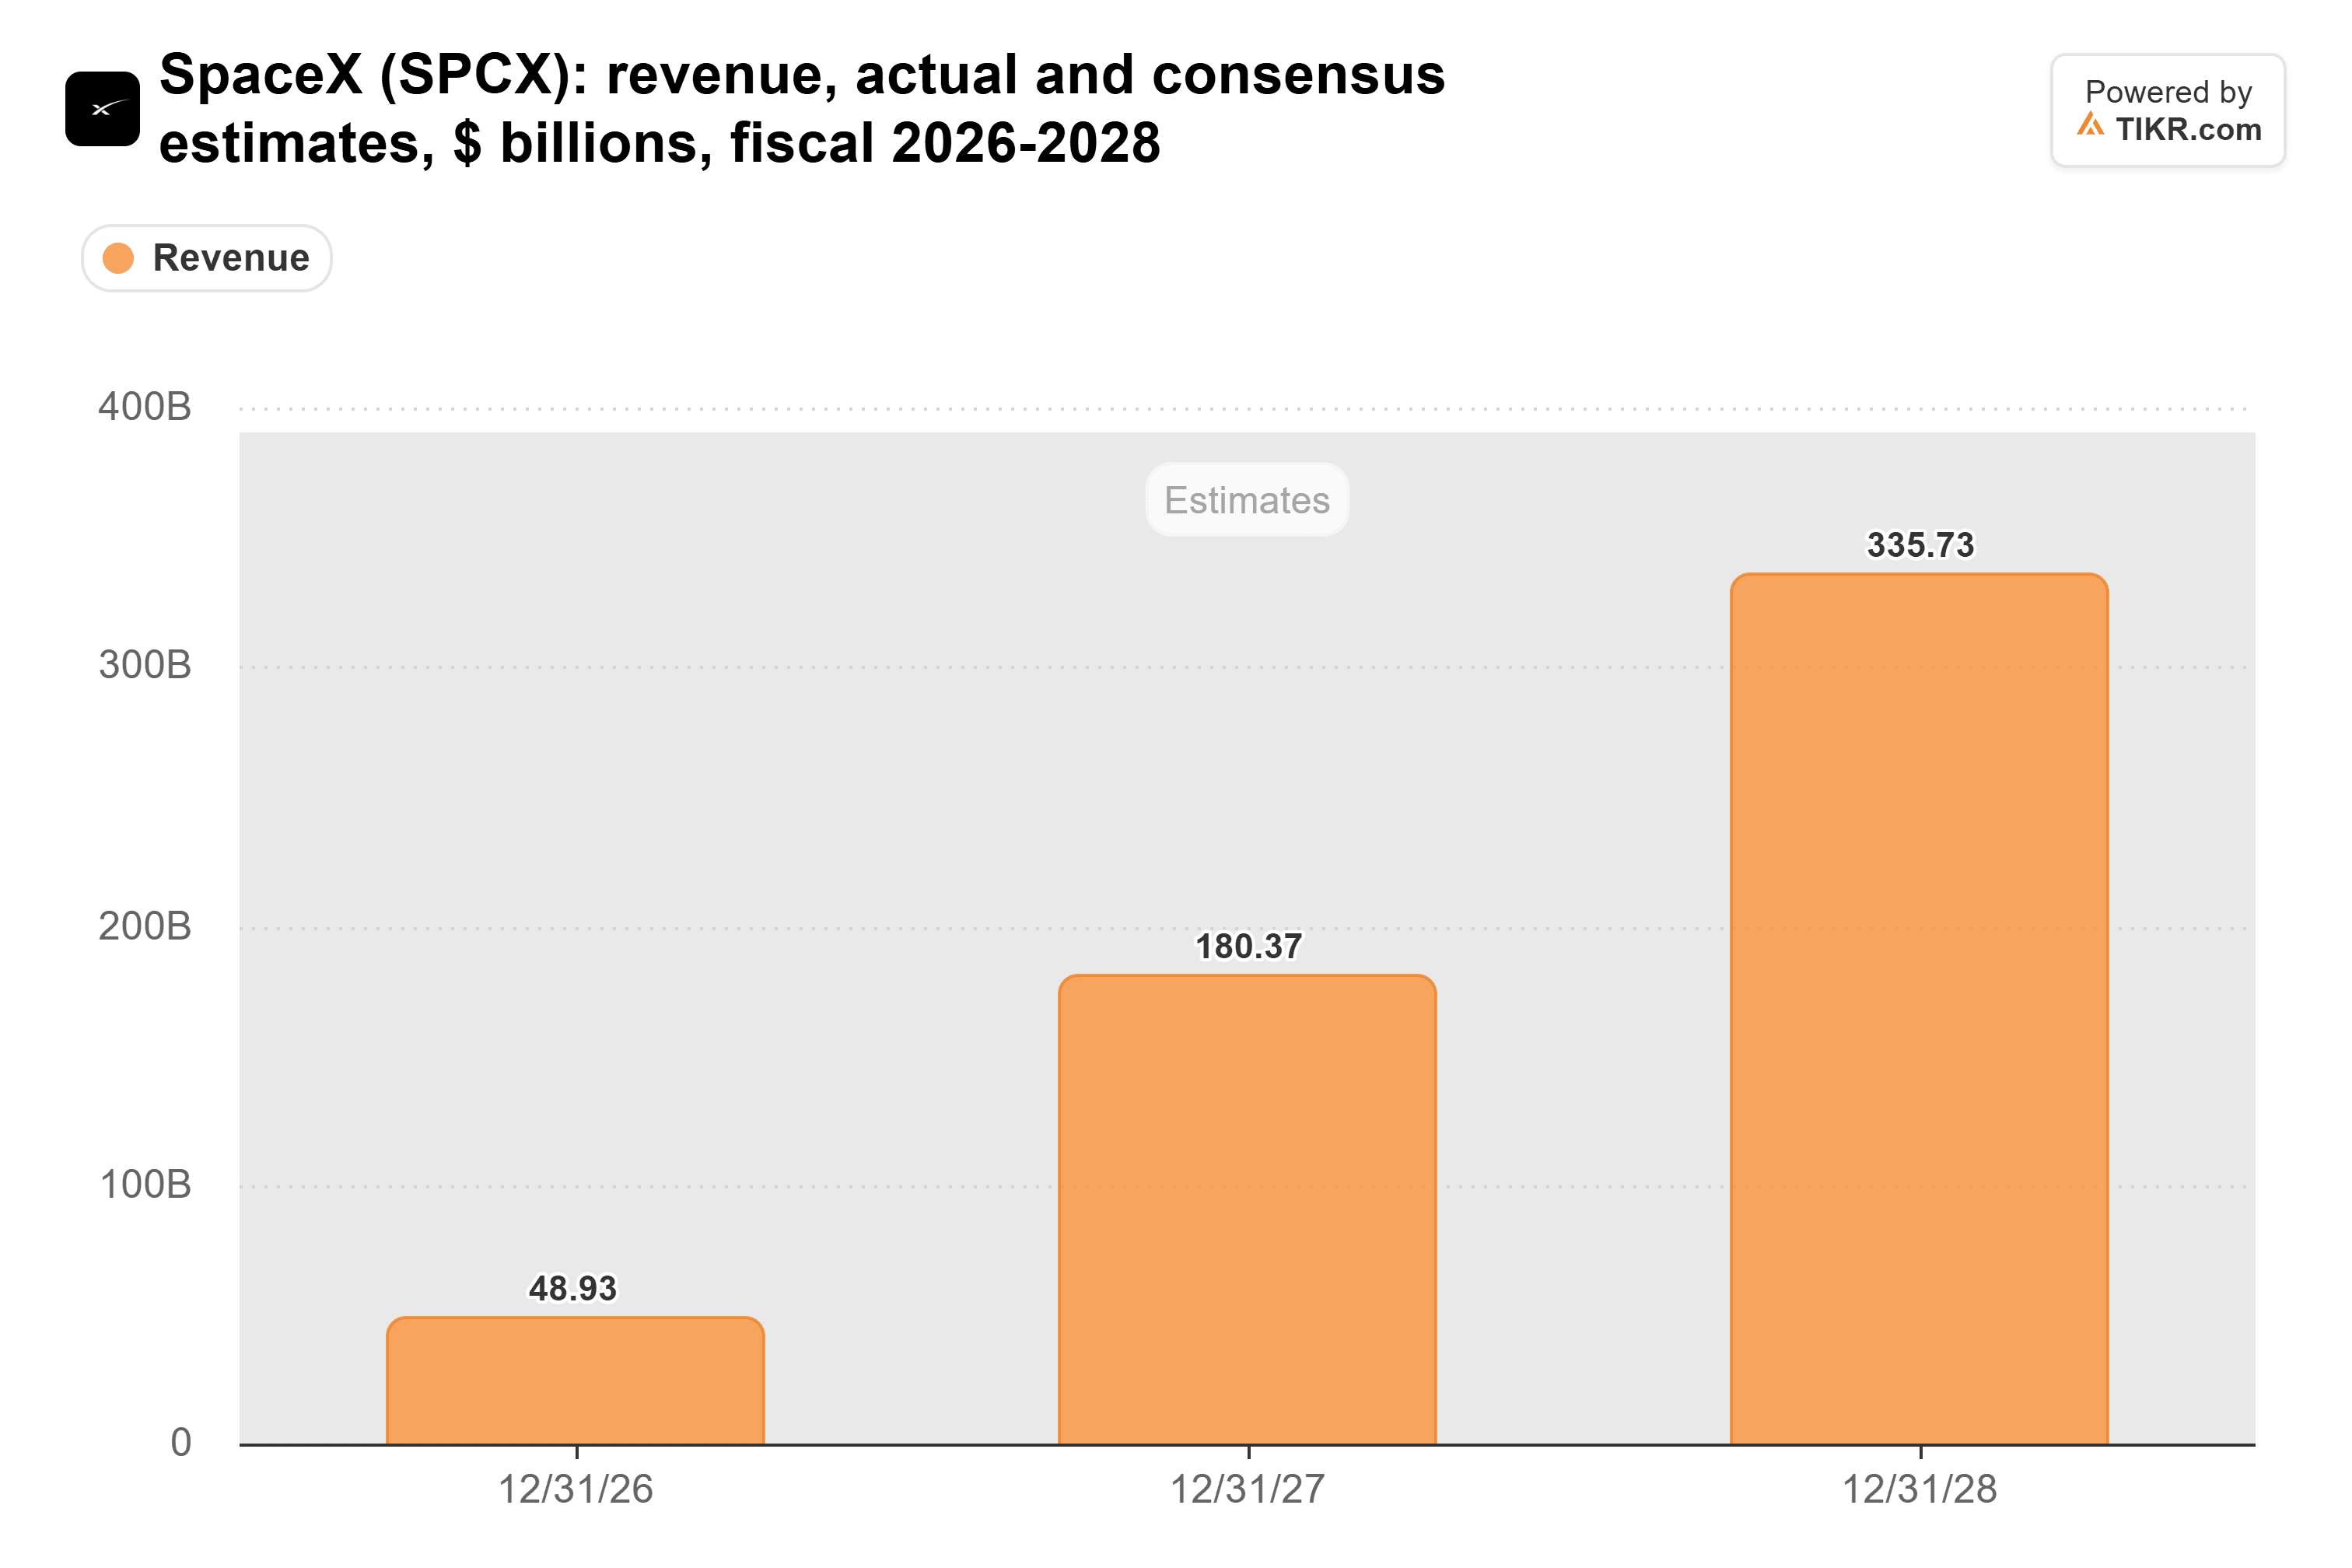
Elon Musk氏はXで、軌道コンピューティングの月間展開量は「おそらく2028年末頃に地上を超える」と述べている。しかし、週末の論争の発端となったSpaceXモデルを発表したSequoia Capitalのパートナー、Shaun Maguire氏は、軌道コンピューティングは「2030年または2031年までは主要な収益項目ではない」と述べている。
軌道への進出には、Starshipが必要だ。Maguire氏によると、1回の打ち上げで約10メガワットのコンピューティング能力を運べるとし、2028年末までに「約280回の軌道コンピューティング打ち上げ」を予測している。それが2028年でなければ、「2029年になるだろう」と述べている。
SpaceXの第3四半期決算説明会で、Musk氏は2027年前半に週1回のStarship飛行、2027年末までに週2回の飛行を見通しとして示した。2028年を通じて週2回だと、Starlink衛星を含むStarshipの全積載物で約100回の飛行となる。
回収期間を100倍する
SpaceXの設備投資は2023年から2025年にかけて4倍以上に増加した:

そしてSpaceXは2026年の第3四半期までの9ヶ月間だけで481億ドルを支出し、第4四半期にはさらに350億ドルから400億ドルの設備投資が見通しとして示されている。
SpaceXのCFOは第3四半期決算説明会で、新しいコンピューティング設備は現在のレンタル価格で1年未満で元が取れると述べた。そのコンピューティング設備を軌道上に最大100倍のコストで建設し、同じ価格でレンタルした場合、1年未満の回収期間は最大1世紀にまで伸びる。(Googleの上限の10分の1のコストだとしても、約10年待つことになる。)
そして、米国の電力が十分で許可取得がボトルネックであるならば、軌道が地上に対して持つ優位性は、許可待ちの列を飛び越えることになり、その代償は最大100倍の価格となる。
NVIDIAが最初に支払いを受ける
Chanos氏は2点目を指摘し、別のXユーザーへの返信で次のように述べた。「時間が経つにつれ、経済的レントはGPU供給業者に帰属し、設備レンタル業者/地主には帰属しない。彼らは金融の導管に過ぎない。」
SpaceXは現在、この説明に当てはまる。同社は400億ドルの債務を調達しており、Musk氏はこれを「主にGPU購入のためのコール可能債務」と呼び、チップはNVIDIA (NVDA) から供給される。
NVIDIAはそれらのチップが出荷された時点で支払いを受け取るが、SpaceXは顧客がそれらをレンタルし続ける限りしか収入を得られない。IPO申請書で2029年までにSpaceXに最大1205億ドルを支出することに合意したAnthropicは、来年初めに最初のキャンセル不可期間が終了した後、90日の通知で契約を解除できる。
今のところ軌道にはゼロを評価する
もちろん、Googleは自ら軌道上でAIサーバーチップをテストしていると報じられているため、中立な立場とは言い難く、Starshipは宇宙を非常に高価にしている打ち上げコストを削減するために設計されている。
しかし、Chanos氏が指摘するように、これほど大きなギャップがあれば慎重になるべきだという点は正しい。金曜日の終値時点で予想収益の45倍で取引されている投資家は、すでにStarlinkとSpaceXが地上でレンタルしているコンピューティング設備に対して高い評価を支払っている。私はこの株をその2つに基づいて評価し、Starshipが宇宙での1ギガワットの実際のコストを示すまで、軌道コンピューティングには何も評価しないだろう。
最初の手がかりはすぐに訪れる:Musk氏が11月を予定しているFlight 15は、ブースターと宇宙船の両方をキャッチすることを試みる。Maguire氏の予測に近い頻度で打ち上げが実現すれば、軌道が採算に合う最初の真の兆候となる。
では、SpaceXの株は実際にいくらの価値があるのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!