


主なポイント
- 10年物国債利回りは約5.3%に達し、マクドナルドのような従来のディフェンシブ銘柄は今年約4分の1の価値を失った。
- ジョシュ・ブラウンは、現在ディフェンシブに移りたい投資家はアップル、マイクロソフト、NVIDIAを買うべきだと主張し、その数字が彼を支持している。
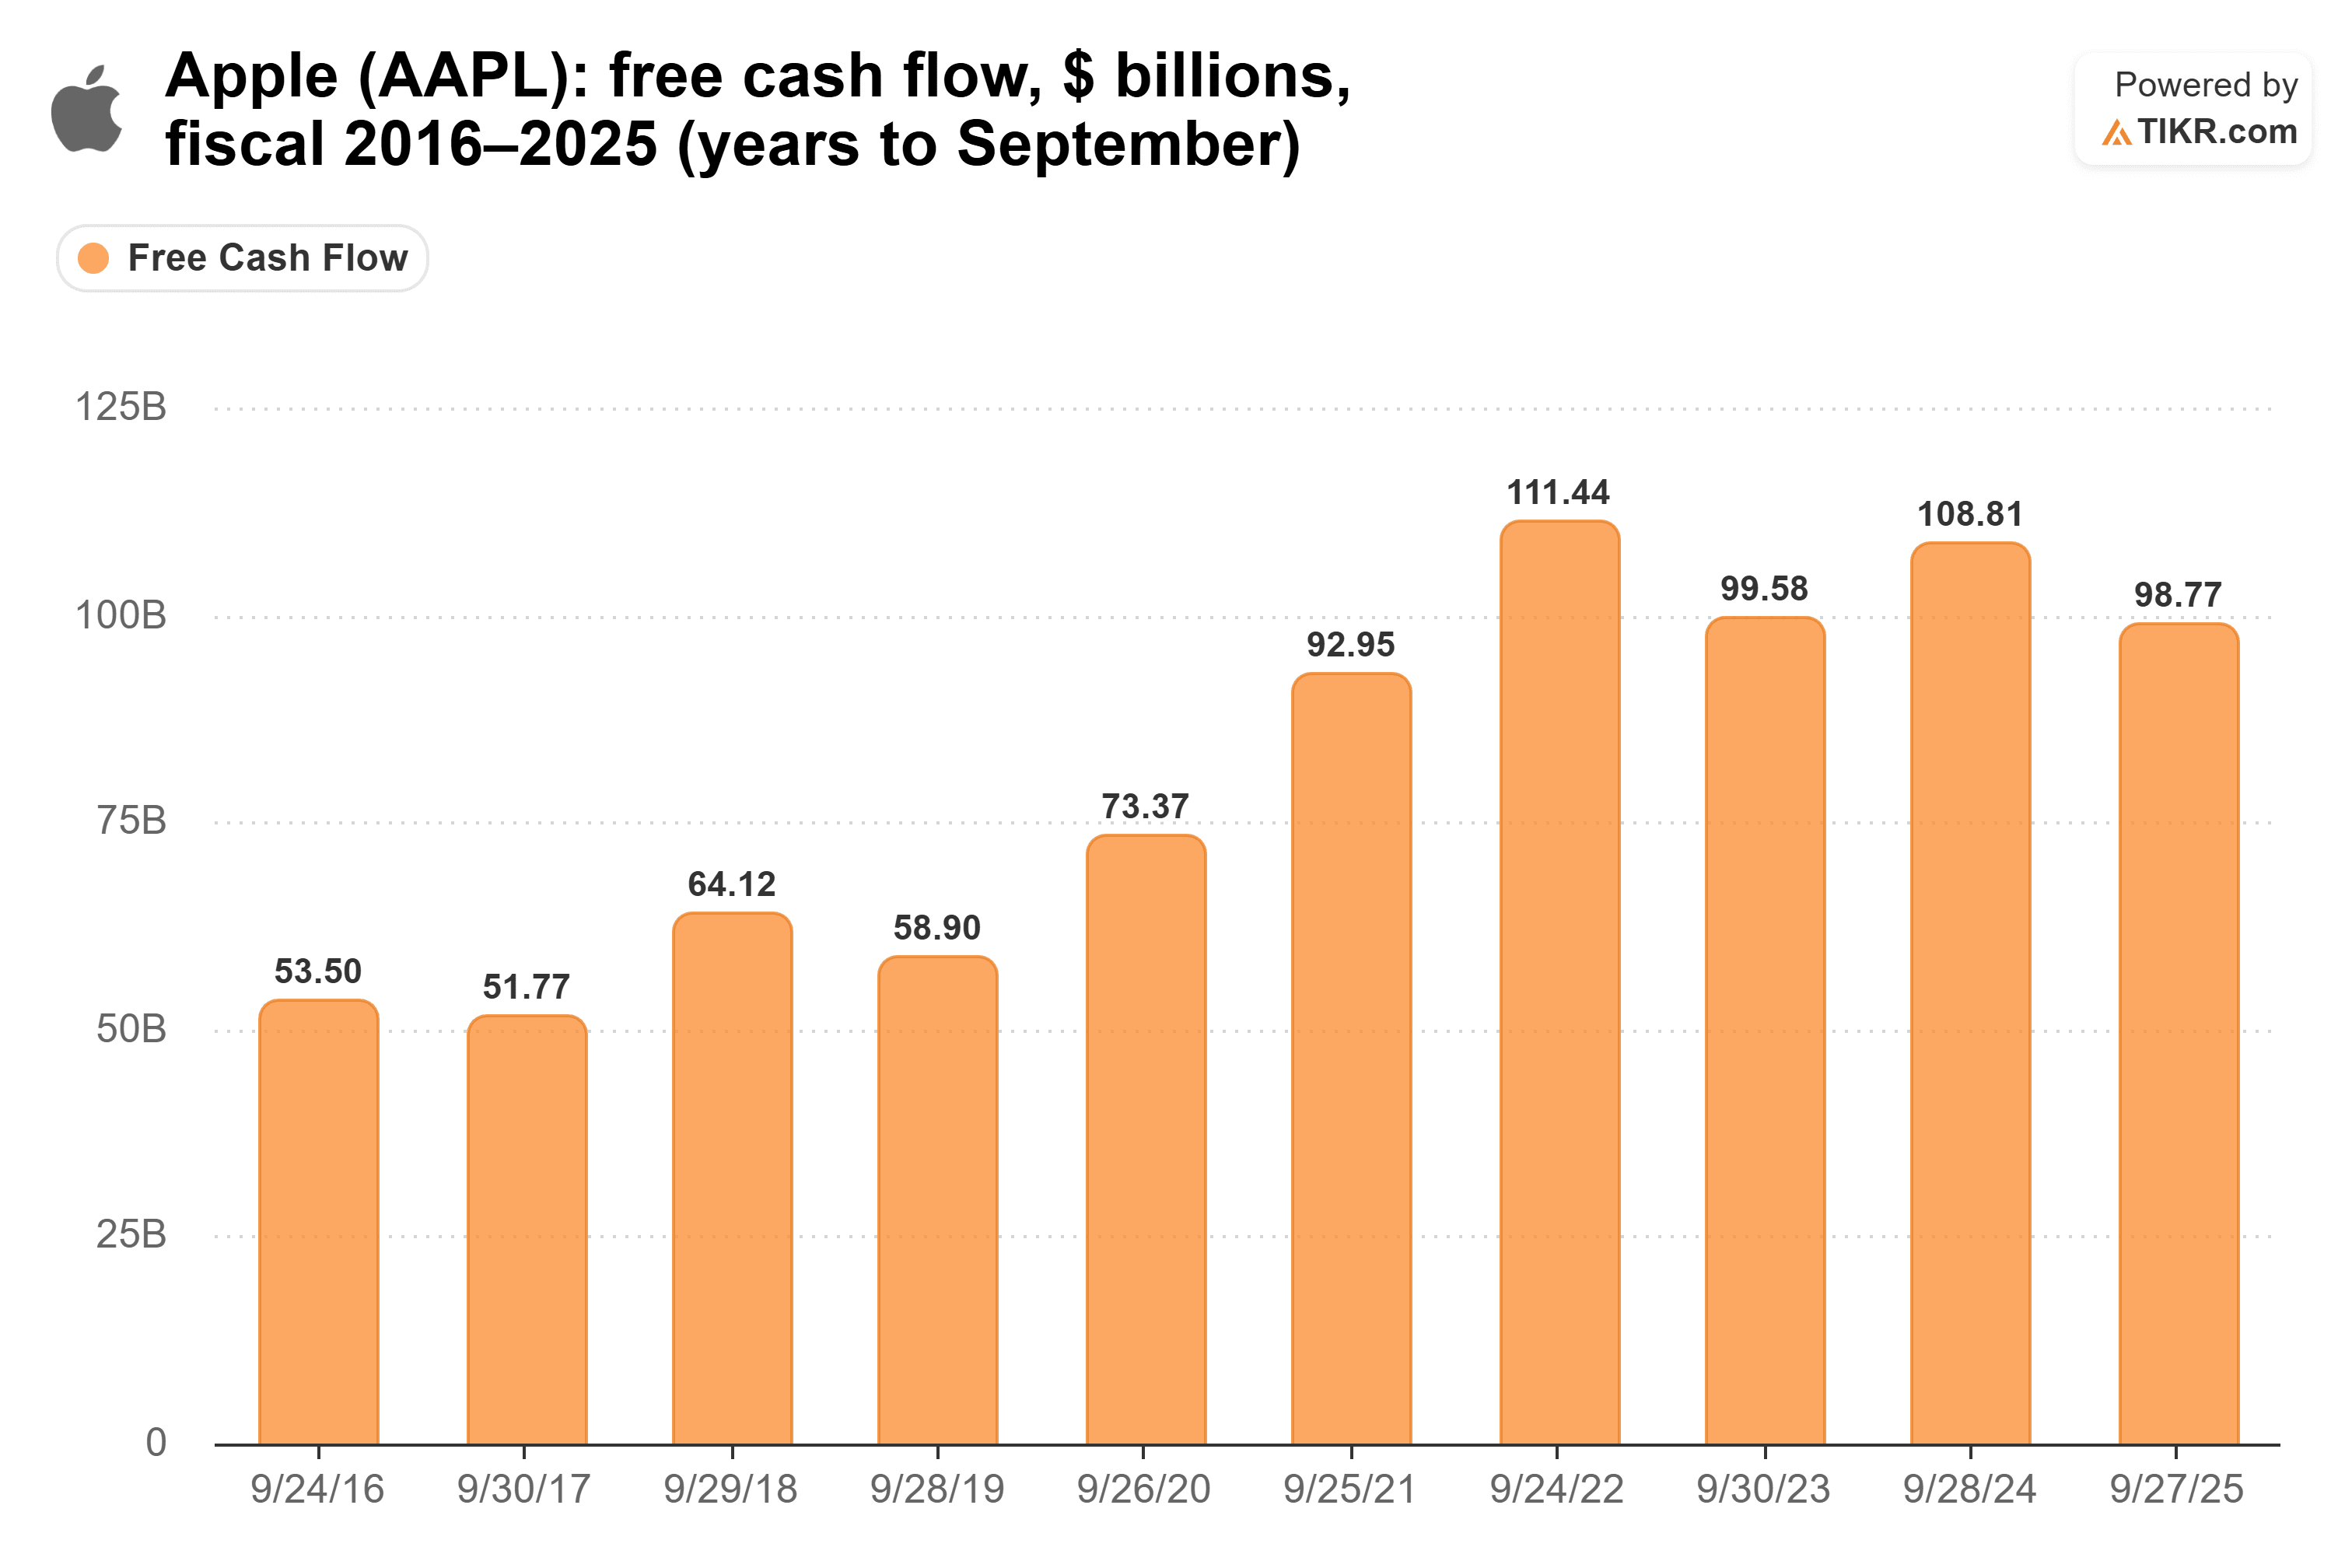
- アップルは2021会計年度以降、毎年900億ドル以上のフリーキャッシュフローを生み出しており、NVIDIAは予想PERが19.8倍と、3年平均の30.5倍を大きく下回っている。
- 主なリスクは集中度である:この3銘柄はS&P500の21%以上を占め、3社とも同じAI支出サイクルに依存している。
10年物国債利回りは月曜日、約5.30%で推移した。これは最近、2002年以来の高水準に達した後の水準である。
これは、投資家が通常、不安になった時に避難する銘柄にとって悪いニュースだ。
では、不安な資金は今どこに向かうのか? 火曜日の『The Compound and Friends』のエピソードで、リソルツ・ウェルス・マネジメントCEOのジョシュ・ブラウンは自ら問いを立てて答えた:
「2026年の現代市場でディフェンシブになりたい人々は何をしているのか? 彼らはアップル、マイクロソフト、NVIDIAを買っていると思う。」
つまり、アップル (AAPL)、マイクロソフト (MSFT)、NVIDIA (NVDA)という、合計14.6兆ドルの価値を持つ3社が、ディフェンシブとして買われているということだ。ファンドストラットのトム・リーは月曜日、Xでさらに踏み込んだ:「マグニフィセント7は今や価値の貯蔵庫だ。」
これは逆説的に聞こえるが、従来のディフェンシブ株に何が起こったかを見ればわかる。
利回りが従来の戦略を破綻させた
ディフェンシブとは、かつては安定した消費者向け銘柄で大きな配当を出すものを意味した。5.3%の国債はその計算を変える。
ジム・クレイマーが10月1日の『Mad Money』のエピソードで述べたように:「10年物国債がリスクフリーで5.24%の利回りを出す中で、マクドナルドのリスクフリーではない3.3%の配当利回りは、はるかに魅力が薄れる。」
マクドナルド (MCD)は今年約24%下落している。月曜日には、4年以上ぶりに230ドルを下回った。
典型的な消費財銘柄であるコカ・コーラ (KO)は、はるかに長い間問題を抱えている。エジャートン・キャピタルの共同創業者ジョン・アーミテージがニコライ・タンゲンに『In Good Company』で語ったように:「コカ・コーラは素晴らしい会社で、コーラの代わりはない。しかし事実として、過去25年間でおそらく市場をアンダーパフォームしている。」
そしてコカ・コーラの2.46%の配当利回りは、現在10年物国債が支払う利回りの半分以下だ。
公正な価格での安定したキャッシュ
重要なのはこれだ:ディフェンシブ株は、経済がどうなろうとその収益を上げるはずであり、アップルはまさにそれをやってのけた。そのフリーキャッシュフローは10年でほぼ倍増し、2016会計年度の535億ドルから2025会計年度には988億ドルとなり、2021会計年度以降は毎年900億ドルを超えている…
マイクロソフトの収益も同様に確実だ。第4四半期決算では、Azureの年間収益が1000億ドルを突破し、商業契約の未消化受注残高は84%増の6780億ドルとなった。これはすでに契約済みの膨大な収益だ。投資家はまた、そのためにピーク価格を支払っているわけではない:マイクロソフトの予想PERは26.8倍で、5年平均の29.5倍を下回り、2024年7月に記録した37.0倍のピークからは大きく離れている…
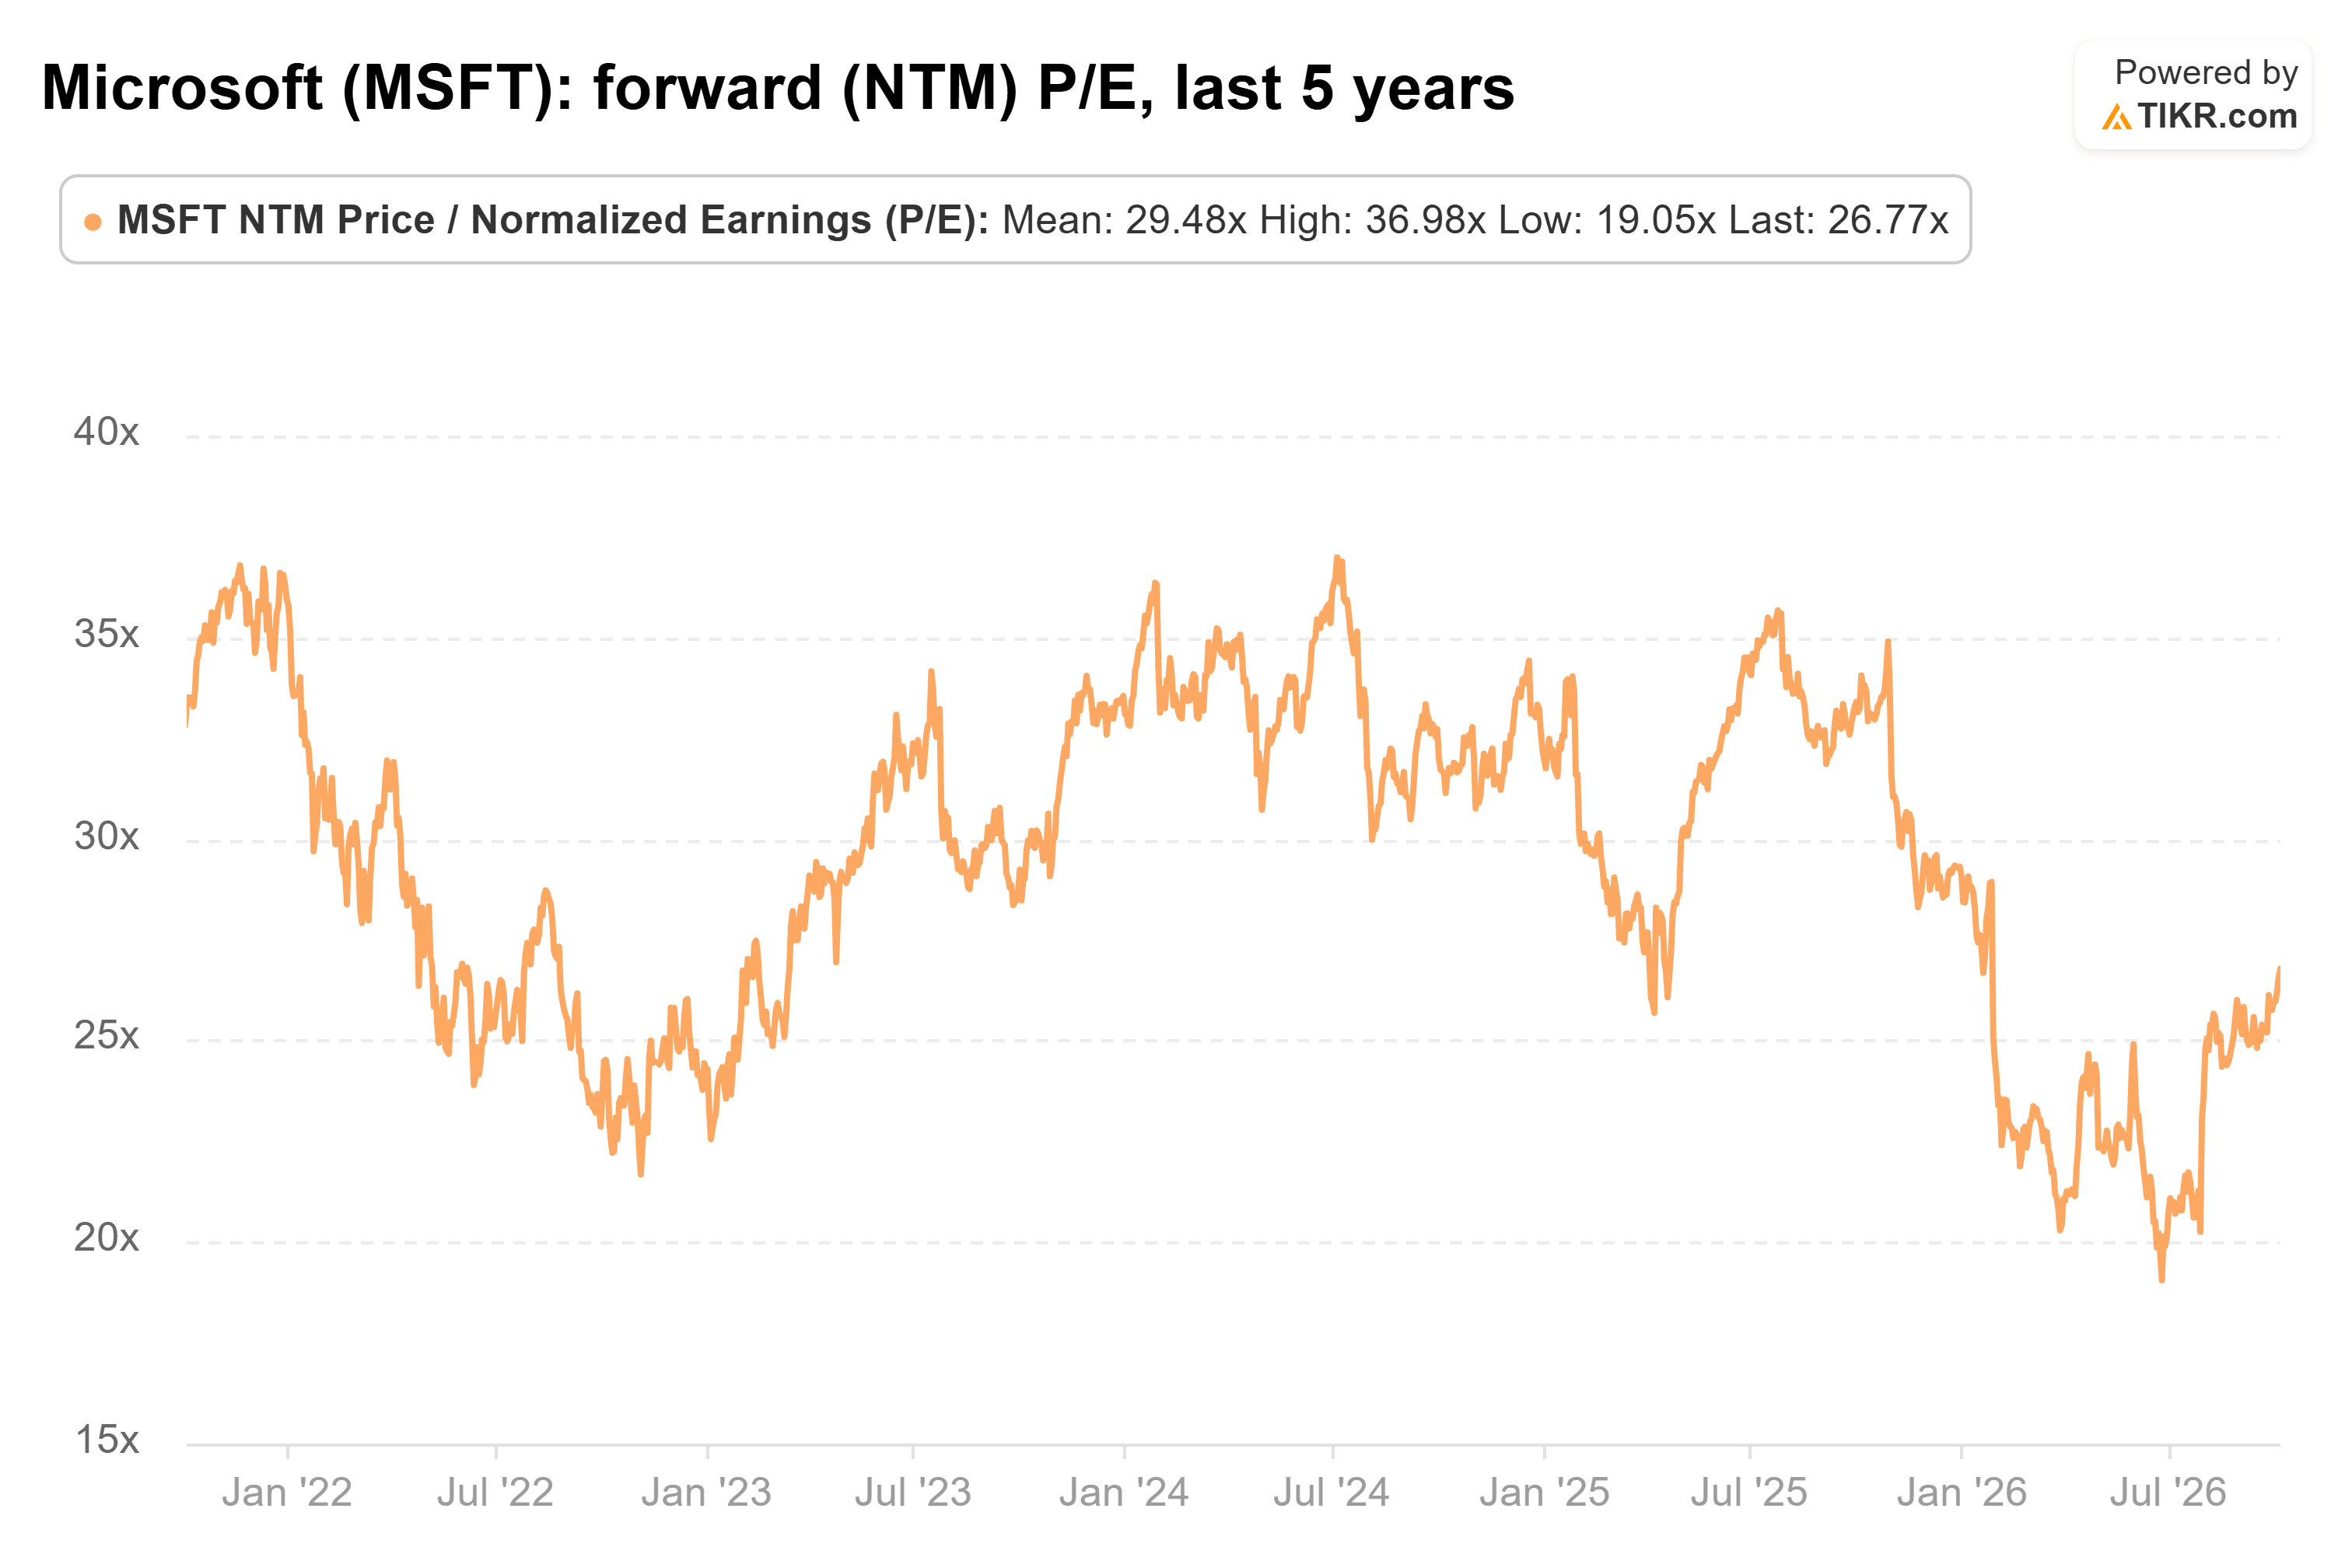
(6月には19.1倍まで低下していたため、その一部の再評価はすでに起こっている。)
NVIDIAはブラウンのリストの中で最も意外な銘柄であり、マイクロソフトよりも割安だ。第2四半期決算では収益が106%増の962億ドルとなり、第3四半期の業績見通しを1080億ドルに上方修正した。それでも、その予想PERは19.8倍で、3年平均の30.5倍と、2024年6月のピーク46.7倍を下回っている…
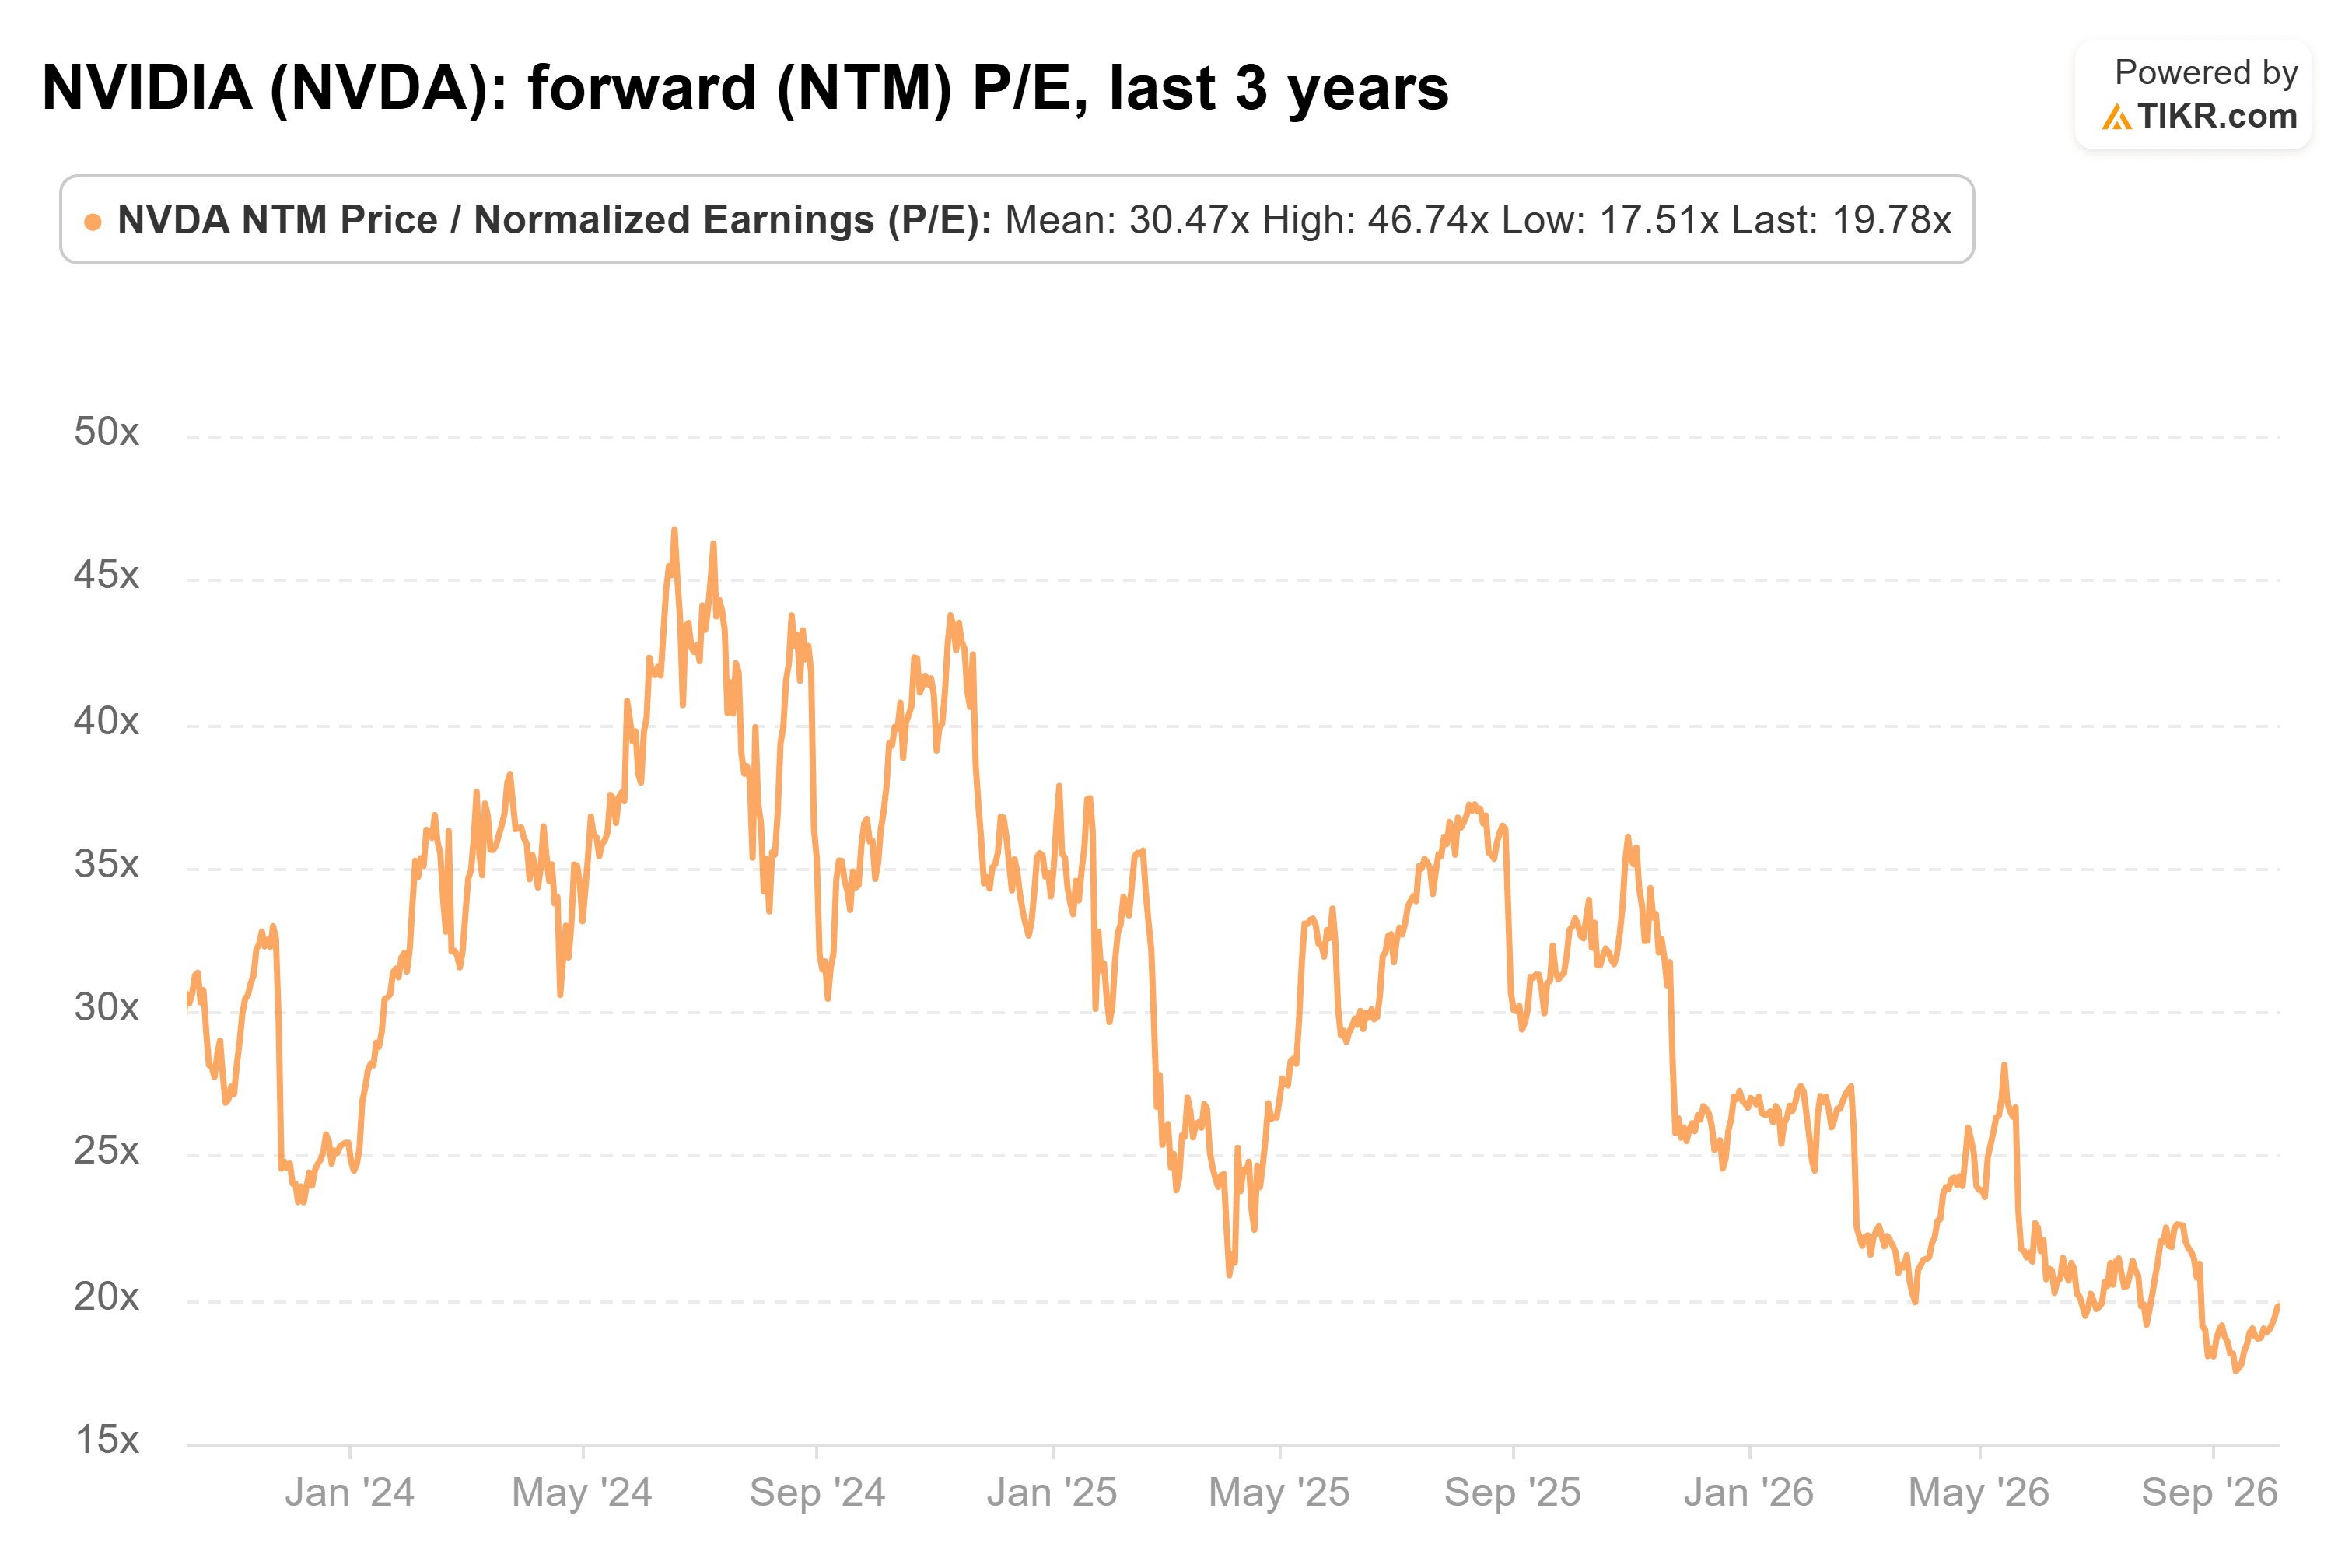
株価は史上最高値を更新しているため、収益は株価以上に急速に成長している。
NVIDIAはまた、そのキャッシュをその倍率の裏付けにも使っている。先月、新たに1500億ドルの自社株買いを発表し、これにより総承認額は2350億ドルに達した。ブラウンは同社の売り手に対する姿勢を要約した:「私の株を21倍で売りたいのか?」NVIDIAの答えは、自ら株を買い戻すことだ。
これは単なる集中リスクではないのか?
ディフェンシブ株は、下落局面でも持ちこたえるはずだ。クリエイティブ・プランニングのデータによると、この3銘柄は現在S&P500の21%以上を占めており、1980年代半ばの過去最高記録13.4%を上回る、3銘柄による史上最大のシェアである。TIKRはまた、モルガン・スタンレーの警告についても報じている。5つのメガキャップが指数を支えているというものだ。
もしAIトレードが崩壊すれば、彼らは最も大きく下落するだろう。NVIDIAの5年ベータ2.22は、コカ・コーラの0.32の約7倍だ。ブラウンのテーブルにいた誰かがすぐに反論した:「マグニフィセント7はディフェンシブじゃない。やめてくれ。」
それはもっともな指摘だ。しかし、ベータ0.45のマクドナルドでさえ、今年約4分の1の価値を失った。5.3%の国債が選択肢にある中で、機能するディフェンシブとは、確実に届き続ける収益だ。NVIDIAの55.6%、マイクロソフトの40.3%、アップルの26.9%という純利益率は、この3社がそれを持っていることを示している。
3社とも同じAI支出サイクルに依存している。NVIDIAはハードウェアを販売し、マイクロソフトは2027会計年度の設備投資額を約1750億ドル近くにするとの業績見通しを示し、アップルは同じメモリをめぐって競争している。アップルの経営陣は、メモリ価格をハードウェアコストにおける「100年に一度の大洪水」と呼んだ。
では、この3銘柄でディフェンシブになるべきか?
私はブラウンが正しいと思う。2026年にディフェンシブになりたいなら、高金利が打撃を与え続ける消費財銘柄よりも、アップル、マイクロソフト、NVIDIAの方が理にかなっている。彼らのキャッシュはより安定しており、マイクロソフトとNVIDIAは両方とも自社の平均倍率を下回って取引されている。
もちろん、AI支出が鈍化すれば3社とも連動して動くだろうから、NVIDIAの次回決算が1080億ドルという業績見通しに対してどうなるかを見守るべきだ。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、NVIDIAがいくらの価値を持つ可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!


