主なポイント
- ベライゾン株は、第3四半期の売上高343億ドルがコンセンサス予想の348.5億ドルを下回り、機器売上高が9%減少したことを受け、本日4%下落しました。
- この売上高の不足は、原価を下回る価格での携帯電話販売台数の減少によるものであり、これはベライゾンの計画通りであり、調整後EBITDAマージンは過去最高の40.2%を記録しました。
- フリーキャッシュフローは12%増の78億ドルとなり、ベライゾンは通期業績見通しを3四半期連続で上方修正しました。
- 新たな無線通信分野の競合相手としてのスペースXへの懸念も株価に影響を与えており、これは注視すべきより大きなリスクです。
ベライゾン (VZ) は今朝の決算で利益面で予想を上回り、406,000件の契約後払い携帯電話を追加し、通期業績見通しを3四半期連続で上方修正しました。それでも株価は本日、売上高が予想を下回ったことと、新たな無線通信分野の競合相手としてのスペースX (SPCX) への懸念が重なり、4%下落しました。
ダン・シュルマンCEOは、同社の変革から1年が経過し、ベライゾンは「事業運営、財務、競争力の面で根本的に強くなった」と述べています。
数字は概ね彼の発言を裏付けています。
具体的に何が起きたか
- 調整後1株当たり利益(EPS)は1.31ドルで、8%増加し、コンセンサス予想の1.27ドルを上回りました。
- 契約後払い携帯電話の純増加数は406,000件で、5年ぶりに第3四半期として最高の数字となり、さらに契約後払いアカウントの新規獲得数は137,000件で、10年以上ぶりに四半期として最高の数字となりました。
- 契約後払い携帯電話の解約率は0.94%で、1年前の0.98%から低下しました。
- 売上高は343億ドルで、1.5%増加したものの、コンセンサス予想の348.5億ドルを下回りました。
ベライゾンはまた、2026年の調整後EPS見通しを、従来の4.99~5.04ドルから5.04~5.06ドルに上方修正しました。フリーキャッシュフローの成長率は、従来の9~10%から12%に近づくと見込んでいます。
TIKRでは25人のアナリストがベライゾンを追跡しています。「買い」と評価しているのは何人?
ベライゾンに対する買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。ベライゾンのアナリスト評価を見る
予想下回りは計画の一部
売上高の不足は、機器売上高が9%減少し51億ドルとなったことに起因します。ベライゾンによれば、これは主に、顧客が携帯電話をより長く使用するようになりアップグレードが減少したことと、同社自身が端末補助金への支出を減らす選択をしたためです。
これがシュルマンCEOの戦略です:シンプリシティのようなプランやロイヤルティ特典で顧客を獲得し、携帯電話への補助金支出を減らす。ベライゾンは携帯電話を原価を下回る価格で販売しているため、その販売台数が減ることはプラスに働きます。携帯電話販売による損失は、1年前の8億6400万ドルから7億700万ドルに縮小し、新規顧客獲得のためのプロモーション支出は41%減少しました。
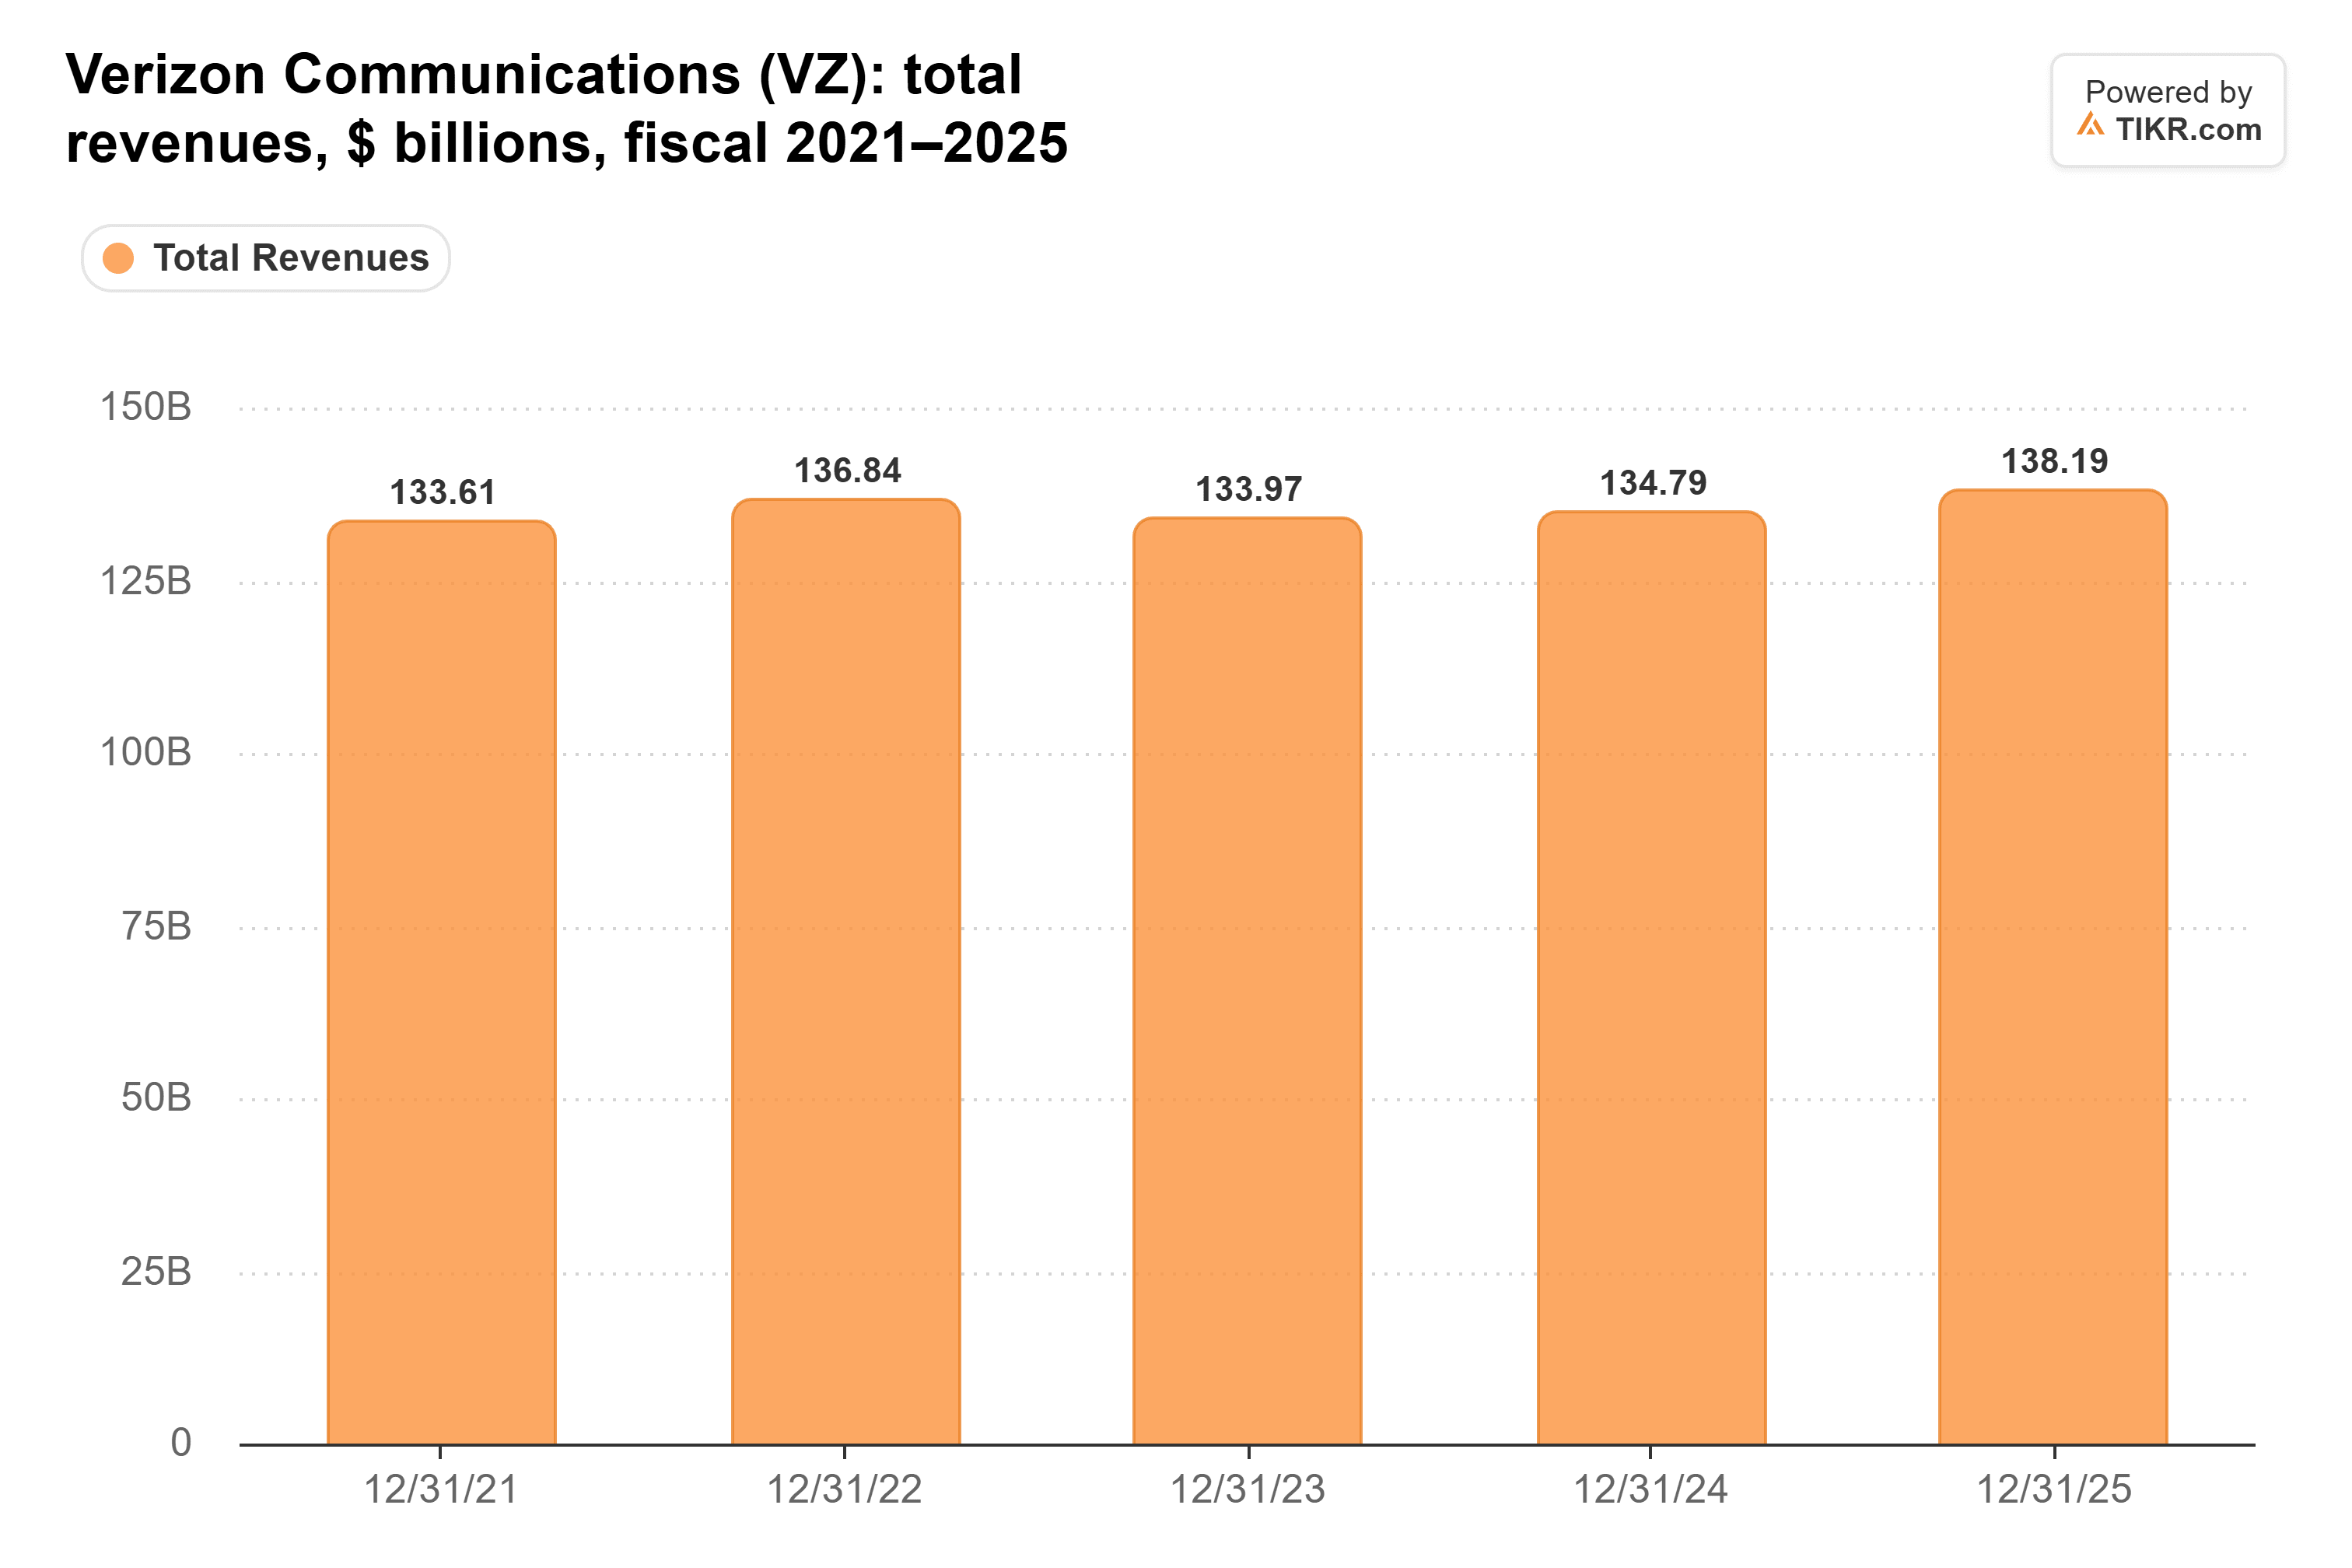
さらに、ベライゾンの売上高は5年間ほとんど動いていないため、トップライン(売上高)が成長の原動力であったことは一度もありません。
マージンとキャッシュが真実を語る
調整後EBITDAは8%増の138億ドルとなり、マージンは1年前の37.8%から過去最高の40.2%を記録しました。そしてそれはキャッシュに変わっています。
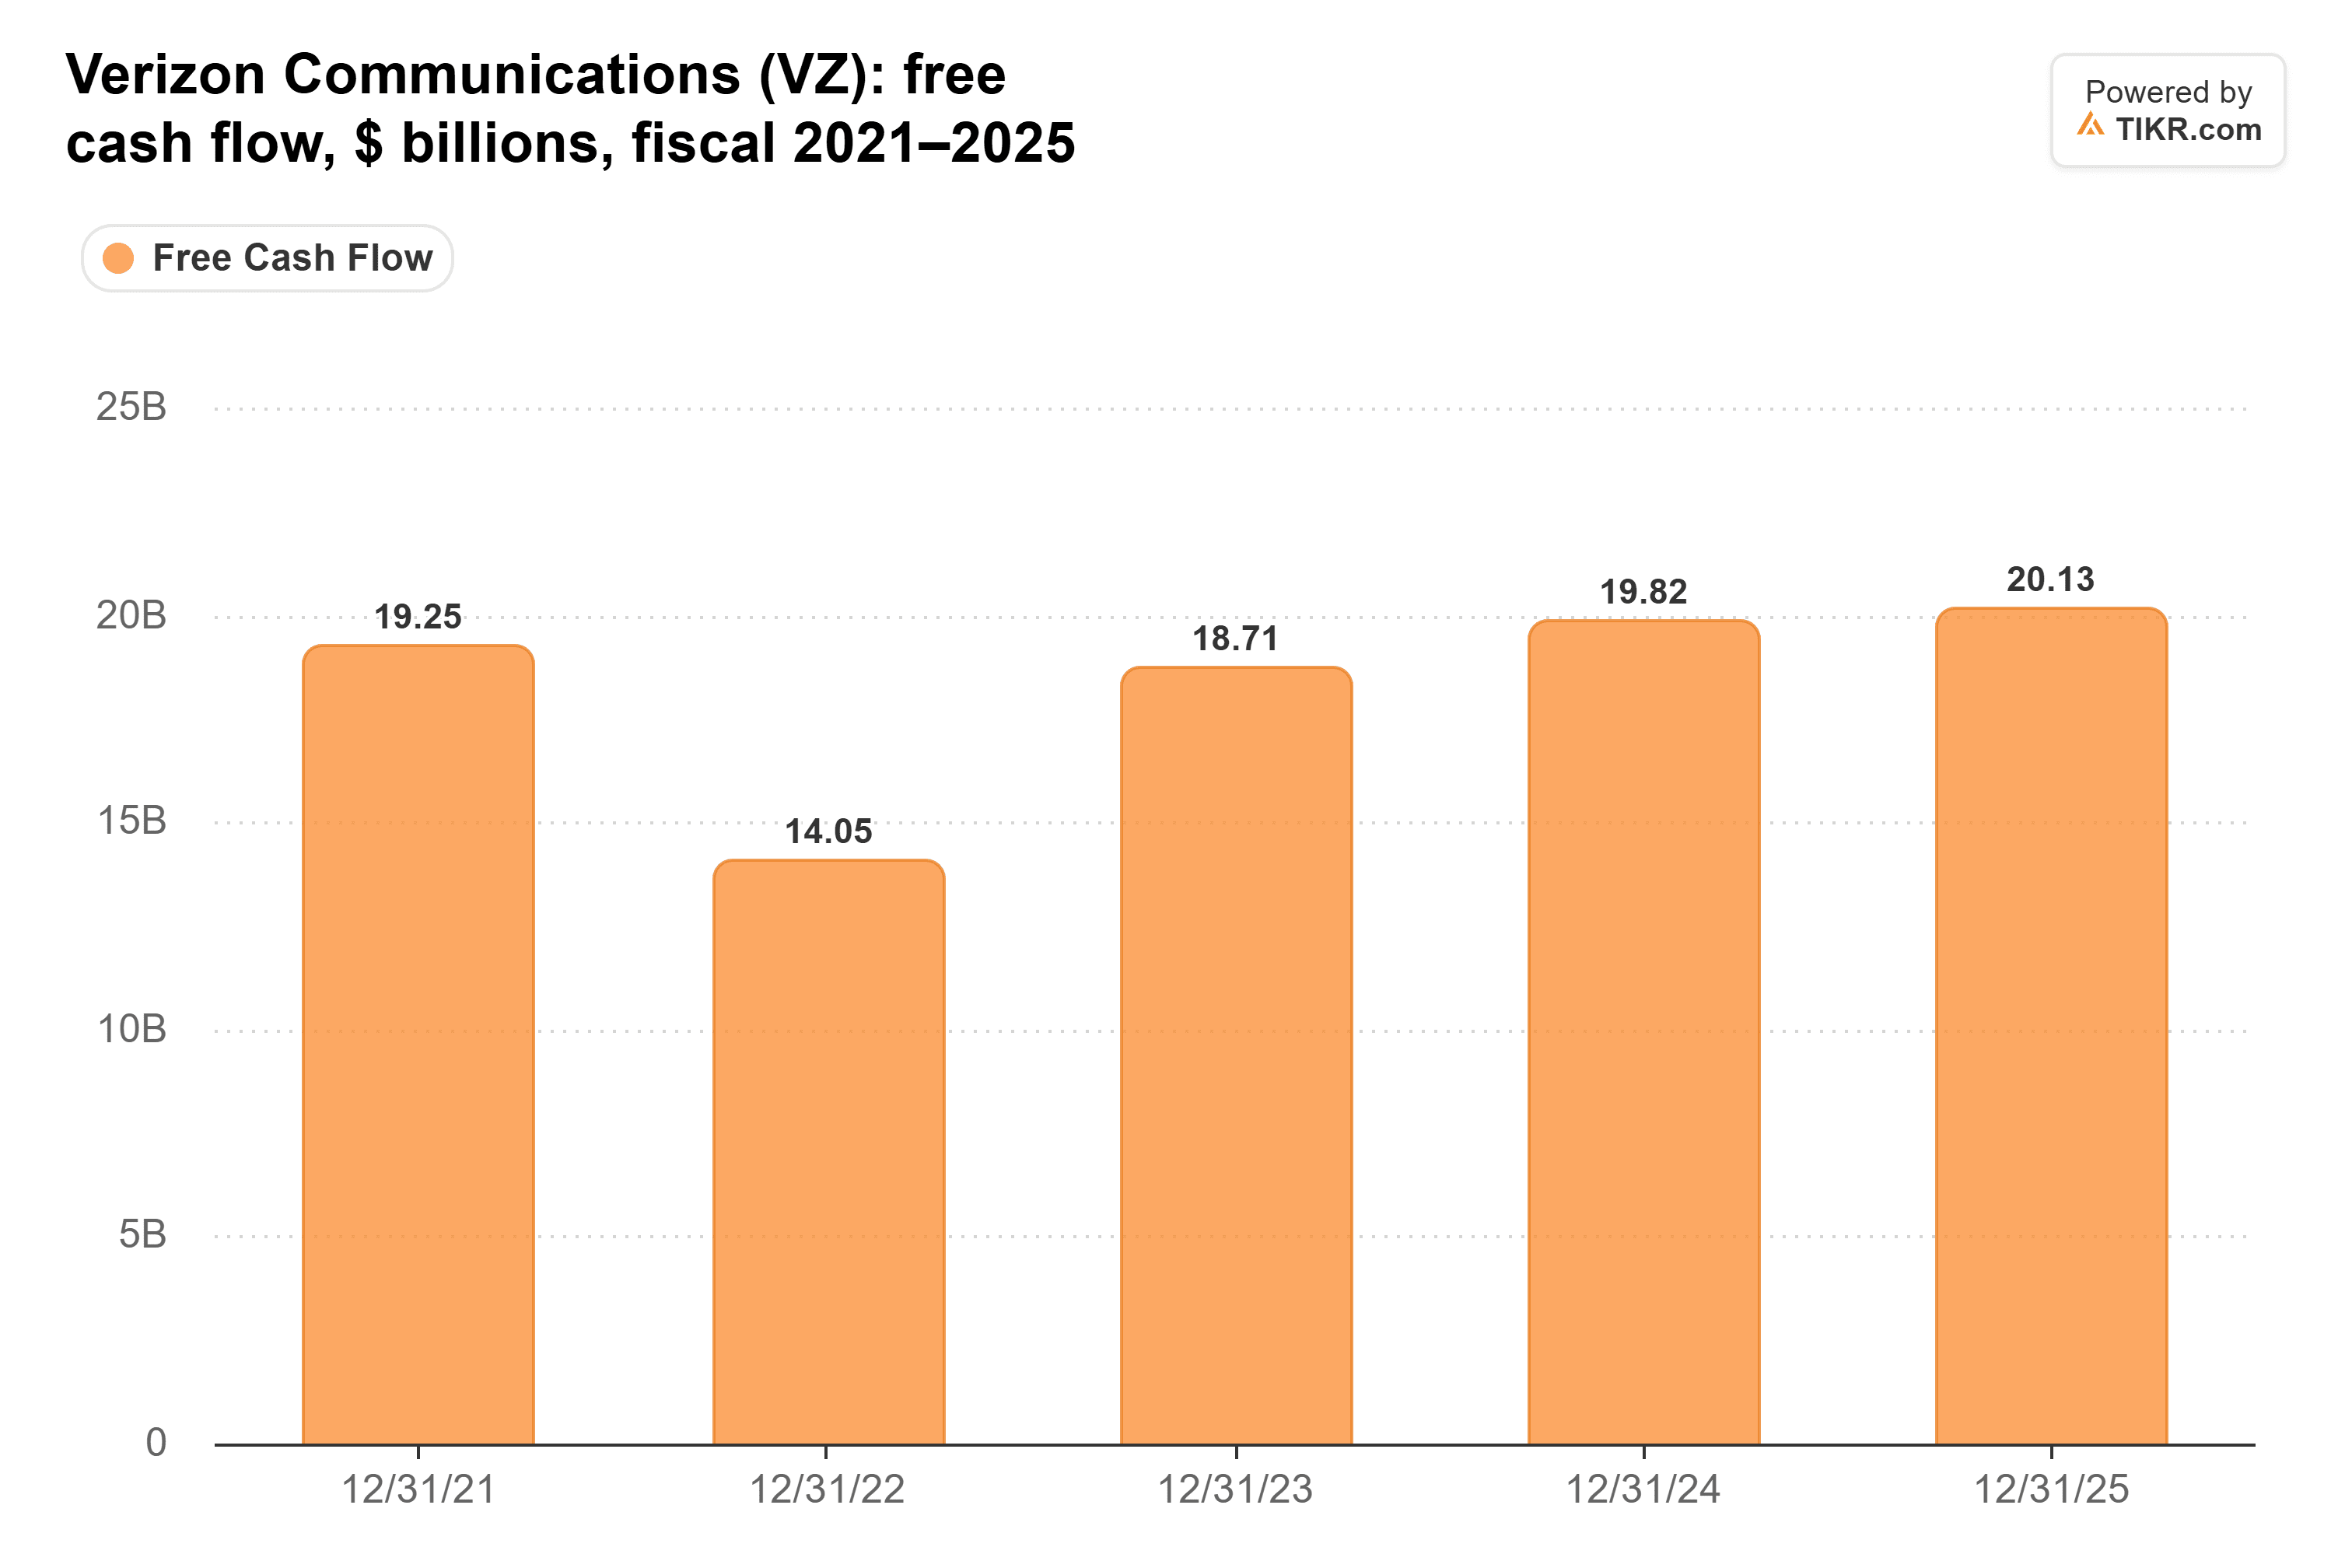
第3四半期のフリーキャッシュフローは12%増の78億ドルとなりました。ベライゾンの新たな業績見通しによれば、2026年は約225億ドルとなり、上記チャートのどの年よりも多くなると見込まれています。
この増加の一部は、支出規律だけでなく、顧客のアップグレード頻度の低下にも起因します。アップグレード率は3.3%から2.6%に低下し、契約後払いアカウント当たりの収益は1.9%減少し168.08ドルとなりました。
強くなったが、大きな不確実性が一つ
私の見解:赤字の携帯電話販売台数の減少に基づく売上高の予想下回りは、良いトレードです。過去最高のマージンと3回連続の業績見通し上方修正により、シュルマンCEOの「根本的に強くなった」という主張は妥当です。
もちろん、スペースXは不確実な要素です。同社の80億ドルの周波数帯取引はまだFCCの承認が必要です。その裁定、または署名済みの基地局リース契約は、1四半期分の携帯電話販売よりも、ベライゾンの今後数年間について遥かに多くのことを示すでしょう。
では、ベライゾン株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ベライゾンの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、事業に対するご自身の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!