主なポイント
- Upstartの株価は金曜日に7.3%下落して23ドルとなり、第3四半期決算発表を控えた火曜日を前に、52週安値からわずか4%高い水準となった。
- 第3四半期の融資実行額は41億2000万ドルに達し、前年同期比で42%増加したが、第2四半期比では2.6%減少した。
- 調整後EBITDA目標の2億9400万ドル達成には、上半期の1億1740万ドルに続き、下半期で約1億7700万ドルの達成が必要となる。
- 売上高がコンセンサス予想の約3億6500万ドルにどう対応するか、また年間売上高ガイダンスの14億ドルを再確認するかどうかに注目。
Upstart Holdings (UPST)は、火曜日の決算発表を、レンジの下限付近で迎える。同社株は金曜日に7.3%下落して23ドルとなり、52週安値の22ドルからわずか4%高いだけで、高値の52ドルを大きく下回っている。
問題は量ではない。Upstartは既に第3四半期の融資実行額が約29億ドルだった前年同期から増加し、41億2000万ドルに達したと発表している。
問題は方向性だ。この数字は第2四半期から2.6%減少しており、年間利益目標の達成は今や下半期に大きく依存している。
予想PER7.6倍という水準は、市場が相当な疑念を織り込んでいることを示している。
量は維持、勢いは失速
第3四半期の暫定数値は複雑な状況を示している:
- 融資実行額41億2000万ドルは、第2四半期の42億3000万ドルを下回った。
- 9月単月の融資実行額は13億8000万ドル(融資実行日あたり5310万ドル)で、四半期のペースをわずかに上回った。
- Upstart Macro Indexは1.49で、依然として信用リスクが高いことを示す水準である。
第2四半期は高いハードルを設定した。売上高は42%増の3億6500万ドル、純利益は2倍以上の1650万ドルとなった。しかし、1株当たり利益(EPS)は0.16ドルでコンセンサス予想の0.18ドルを下回り、コンバージョン率も21.0%から19.2%に低下した。
過去2年間の売上高の推移は以下の通りだ…

コンセンサス予想では第3四半期の売上高は約3億6500万ドルで横ばいとされており、市場は既に停滞を予想している。
下半期に頼らざるを得ない状況
Upstartは8月に2026年の調整後EBITDA目標2億9400万ドルを再確認した。上半期のEBITDAは1億1740万ドルだったため、下半期には約1億7700万ドルの達成が必要となる。
これを、アナリストが残りの各四半期に予想している数字と比較してみよう。
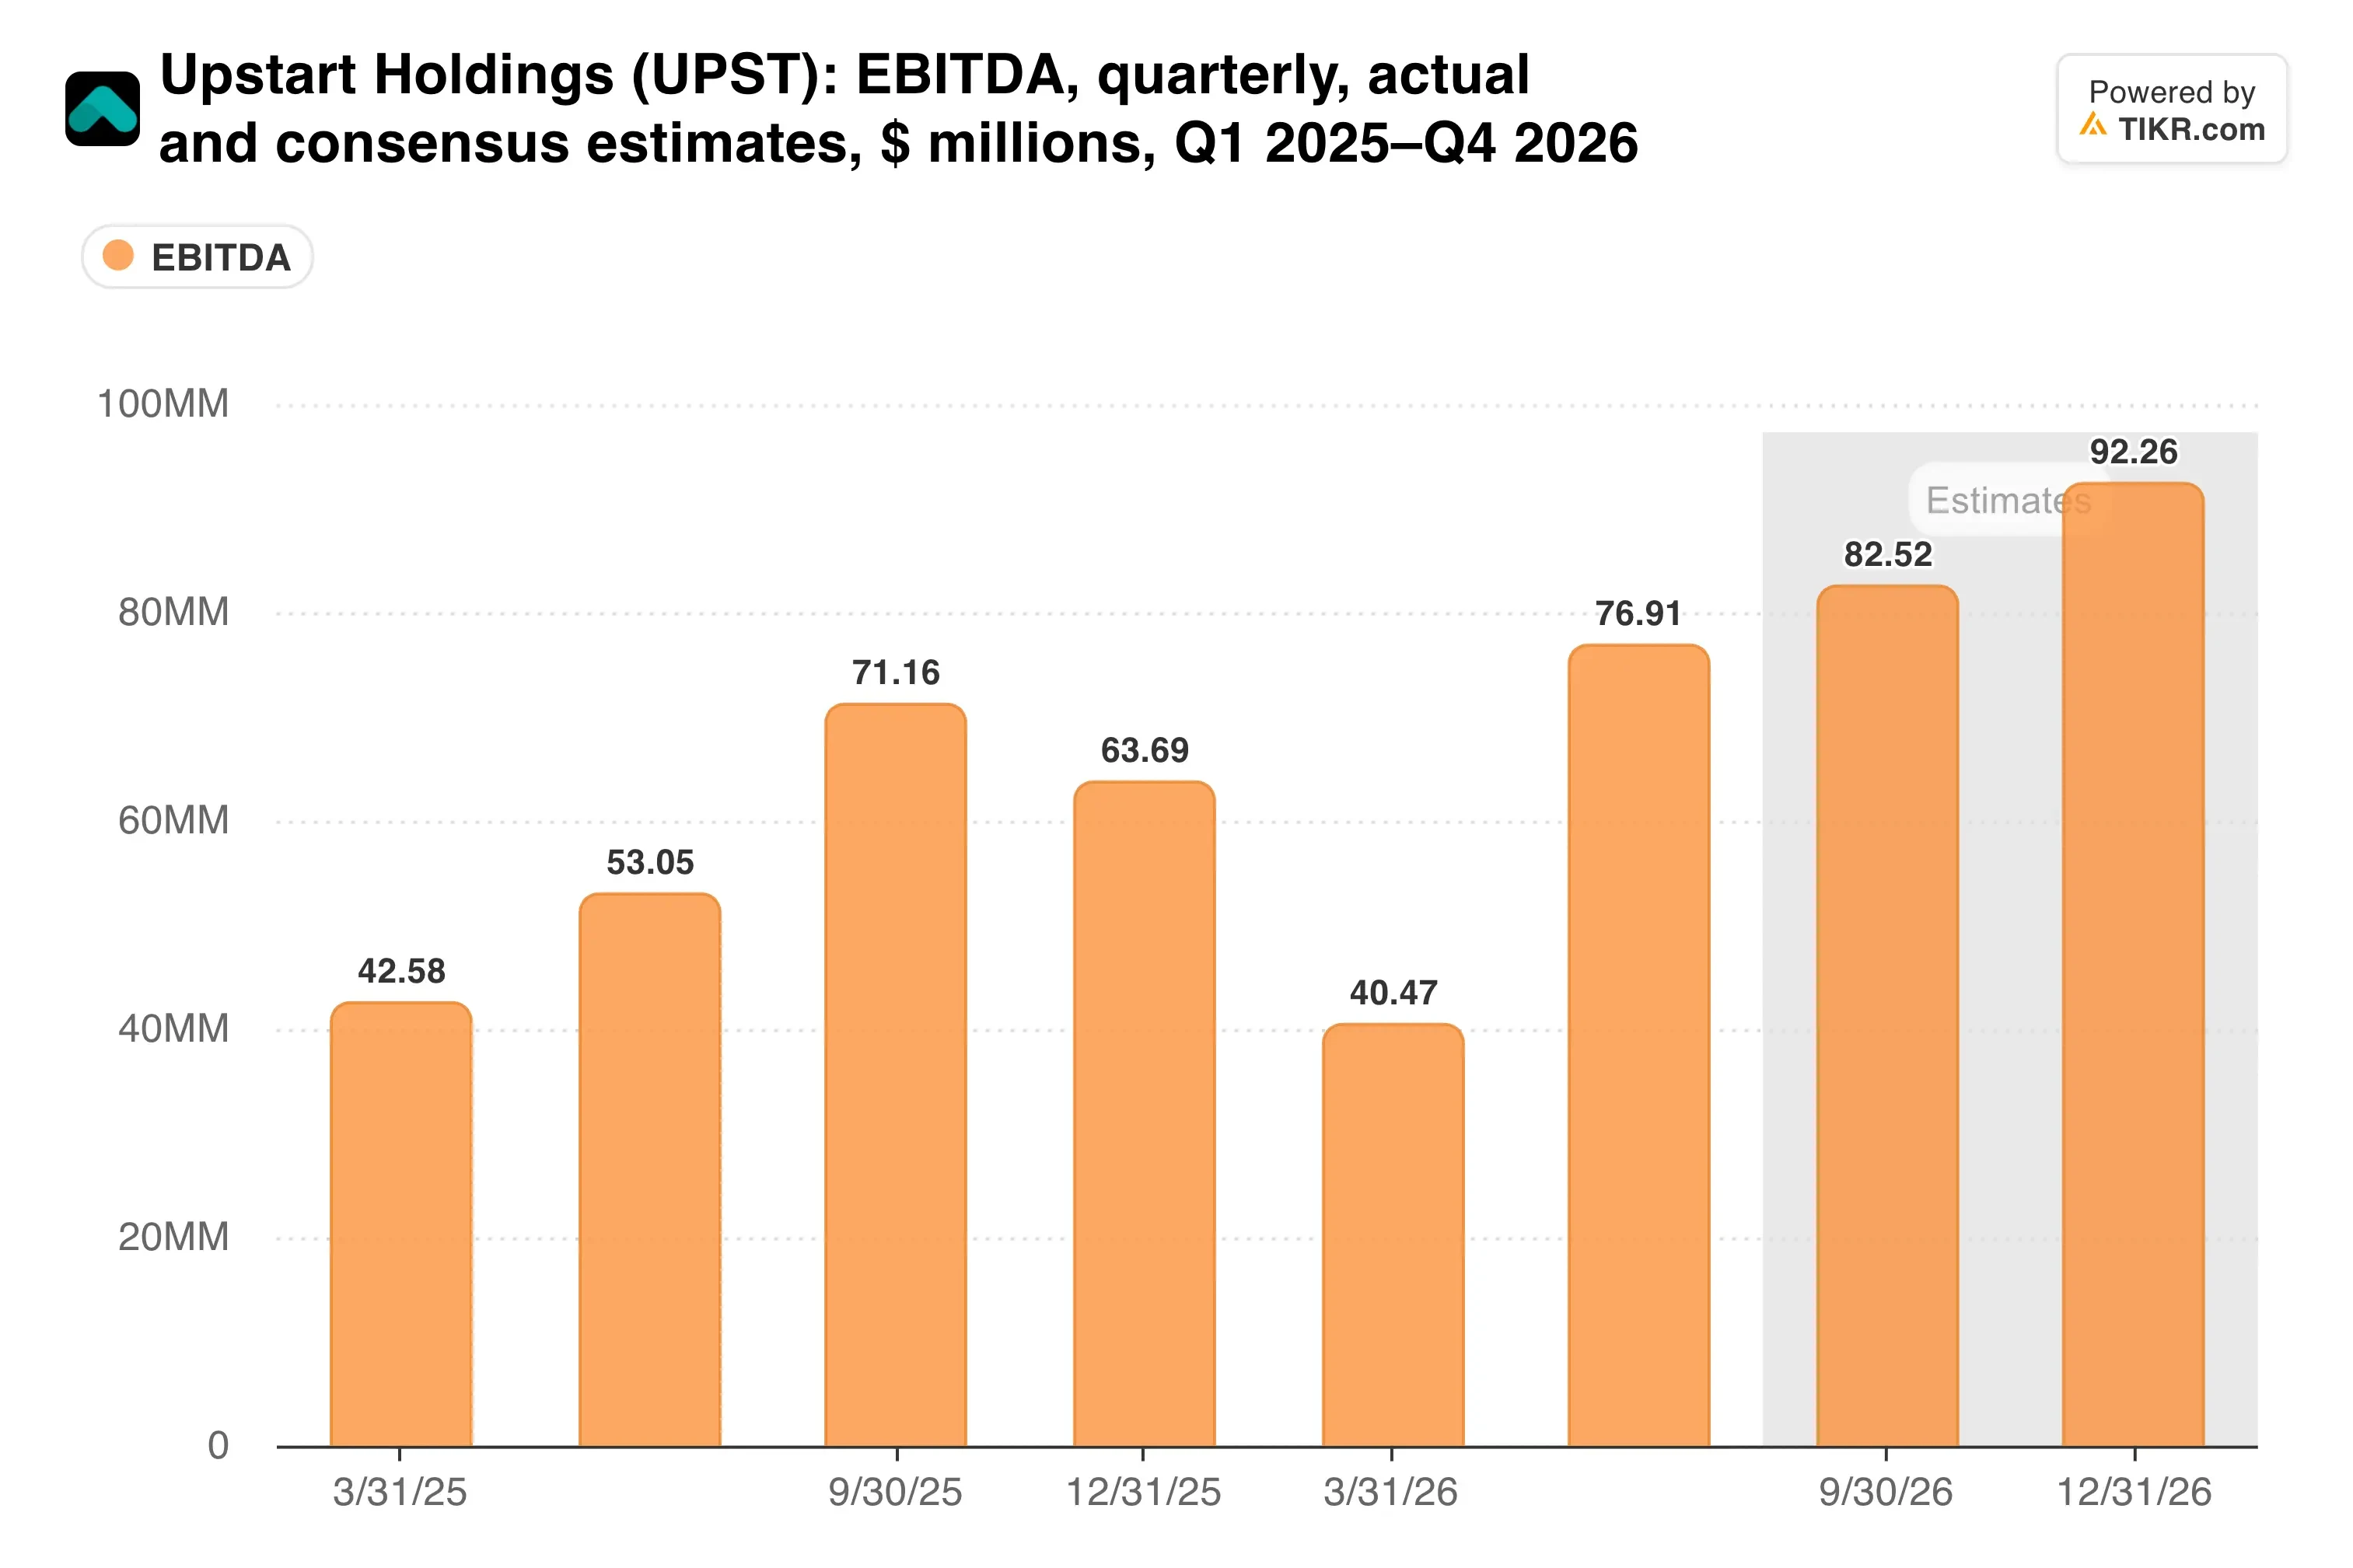
市場予想では、第3四半期が8320万ドル、第4四半期が9390万ドルで合計が年間目標に達するため、四半期ごとの不振を許容する余地はほとんどない。
資金調達は1年前よりも安定している。Upstartは10月にMUFG主導の貸し手団と2億ドルの回転信用枠を契約し、デンバーやマサチューセッツなどの信用組合が引き続き商品を追加している。
規模は同業他社との差ではない。LendingClubは2026年通期の融資実行額を116億ドルから126億ドルと見込んでいるが、Upstartは第2四半期と第3四半期だけで約83億5000万ドルを実行している。しかし、LendingClubは銀行預金で資金を調達しているのに対し、Upstartは依然としてパートナーと資本市場に依存している。
TIKRはUpstartを16人のアナリストがカバーしている。「買い」と評価しているのは何人か?
Upstartの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Upstartのアナリスト評価を見る
レバレッジを伴う低い倍率
では、なぜ融資実行額を42%増加させている貸し手が、バリュー株のように取引されているのか?

答えの一端は貸借対照表にある。Upstartは自社でローンを保有しているため、約16億ドルの純債務(過去12ヶ月EBITDAの12.1倍)を抱えている。また、自動車ローンと住宅ローンは依然としてマイナスマージンで運営されている。
インサイダーの動向は分かれている。CEOのPaul Gu氏は9月に約26ドルで5万株(128万ドル相当)を購入した。一方、社長のSanjay Datta氏は11万6000株(317万ドル相当)を売却した。
ウォール街の平均目標株価は38ドルで、67%の上昇余地を示している。
私見:7.6倍という倍率はリスクを過大評価していると思うが、リスクは現実にある。マクロ指数の弱体化や資金調達の不調はUpstartの取扱高にすぐに影響し、EBITDA目標には余裕が全くない。Gu氏が現在の株価付近で購入していることは、より有用なシグナルだと私は考えており、ガイダンスが維持されれば彼の方向に傾くだろう。
火曜日の決算がすべてを決める。Upstartは売上高14億ドルと調整後EBITDA2億9400万ドルを再確認する必要があり、10月の融資実行額と最新のマクロ指数を決算と合わせて発表する予定だ。
では、Upstartの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Upstartの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、自らのビジネス見通しを反映させて入力値を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!