


2026年6月時点のシノプシス株の主なポイント
- アナリストによるシノプシス株の評価は、買い13、保有6、アンダーパフォーム1で、平均目標株価は564ドル。これは現在の株価454ドルから約24%の上昇余地を示唆。
- TIKRの中間ケースモデルでは、シノプシスの2030年10月時点の価値は約827ドルと評価。これは約82%のトータルリターン、または年率約15%のリターンに相当。
- シノプシス株は現在の水準で割安に見える。エリオット・インベストメント・マネジメント主導のコスト規律により、シナジー実現が前倒しされ、2027会計年度を通じて四半期ごとにEBITDAマージンが順次拡大している。
- シノプシスは、第2四半期で売上高(22億7600万ドル vs 22億5000万ドル予想)、営業利益率、調整後EPS(3.35ドル vs 3.15ドル予想)を上回ったことを受け、2026会計年度通期の非GAAP EPS業績見通しを中間値14.76ドルに引き上げた。
シノプシス株、第2四半期で売上高とEPSを上回り、全指標で業績見通しを引き上げ

電子設計自動化(EDA)ソフトウェア、半導体知的財産(IP)、マルチフィジックスシミュレーションの主要プロバイダーであるシノプシス(SNPS)は、2026会計年度第2四半期の決算を発表し、主要指標すべてで業績見通しを上回り、売上高、営業利益率、EPS、フリーキャッシュフローの通期予想を引き上げるきっかけとなった。
この上振れは広範にわたるものだった:売上高は22億7600万ドルで、22億5000万ドルの予想を上回り、調整後EPSは3.35ドルで、3.15ドルのコンセンサス予想を約6%上回った。非GAAP営業利益率は39.5%に達した。
見出しの裏側では、デザインオートメーション部門が約18億2200万ドルの売上を生み出し、ハイパースケーラーが複雑なAIチップ設計のためのハードウェア支援検証ワークロードを拡大する中、EDAは前年同期比でわずか8%強の成長を示した。
より重要なシグナルはIPにある。デザインIPの売上高は第2四半期で4億5400万ドルに達し、前年同期比で約6%減少したが、第1四半期の底からは四半期比で12%増加した。これは、シノプシスがカスタム・オン・トップ(COT)のハイパースケーラーとの契約を、従来の一括ライセンス構造から、使用料プラスロイヤルティモデルへと移行しているためである。
決算発表と同じ日、CEOのサシン・ガジは第2四半期決算説明会で需要環境について直接言及した:「AIは半導体需要、アーキテクチャの多様性、チップとそれが動かすシステムの複雑さを拡大しており、当社のポートフォリオ全体での需要増につながっている」。
しかし、より大きなストーリーは、エリオット・インベストメント・マネジメントとの協力合意である。これにより、ジェシー・コーン取締役が6月1日付で取締役会に加わり、約束されたアンシス統合による4億ドルのコストシナジーの実現が加速され、その約半分が会計年度末までに実現される見込みとなった。
2026会計年度通期の業績見通しは現在、売上高96億2500万ドルから97億500万ドル、非GAAP営業利益率中間値41%、非GAAP EPS 14.72ドルから14.80ドル、フリーキャッシュフロー約20億ドルを見込んでいる。
エリオットの取締役会入りは、シノプシスのマージン計算を変える。第3四半期までの非GAAP営業利益率がコンセンサスに対してどのように進展するかをTIKRで無料で追跡 →
ウォールストリートはシノプシス株を買いに評価、平均目標株価は24%の上昇余地を示唆
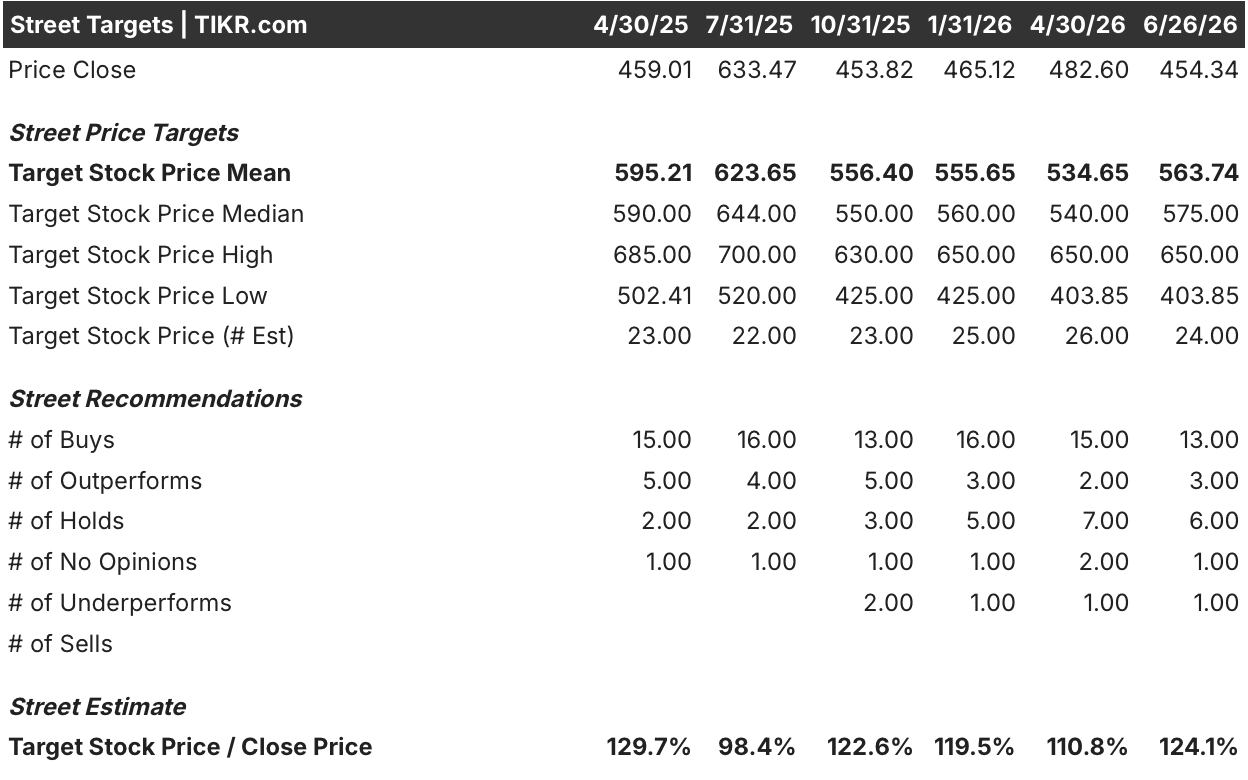
ウォールストリートはシノプシス株を買いに評価しており、2026年6月26日現在、同株をカバーする24人のアナリストのうち、買い相当の評価が13、保有が6、アンダーパフォームが1となっている。
平均目標株価は564ドルで、現在の株価454ドルから約24%の上昇余地を示唆しており、中央値は575ドル、最高目標株価は650ドルである。第2四半期決算を受けて、JPモルガンは業績見通しを保守的と評し、ナスダックの年初来上昇率に対する株価のアンダーパフォームにもかかわらず、既存の買い傾倒のカバレッジを強化している。
ウォールストリート、シノプシス株のEBITDAマージンが2027会計年度初めまでに48%を超えて拡大すると予想

シノプシスは2026会計年度第2四半期に約9億5000万ドルのEBITDAを達成し、マージンは41.9%となった。これは前四半期の38.4%から上昇した。この第2四半期の数字は、アンシス買収後の営業収益性の有意な向上を示しており、コンセンサスはこの拡大が中断なく続くと予想している。
2026年第3四半期について、アナリストは約10億3000万ドルのEBITDAを予想しており、マージンは約42%と見込まれる。2026会計年度第4四半期の予想は約11億2000万ドル、マージンは44%近くに達すると見られている。この軌道は、アンシス統合シナジーの加速と、統合後の事業体全体での厳格なコスト規律の両方を反映しており、経営陣は約束されたシナジーの約半分が会計年度末までに実現されると確認している。
より長期的な見通しはさらに鮮明になっている。2027会計年度第1四半期までに、コンセンサスは約12億8000万ドルのEBITDAを予想しており、マージンは約49%と見込まれる。この水準は、シノプシスの営業収益性を、同社が目標とし、エリオットが加速を求めてきた40%台半ばの非GAAP営業利益率に近づけることになる。
ストリートが待ち望んでいる未解決の条件は、経営陣が新たな転換点として指摘した、ロイヤルティベースのIP収益化モデルと、エージェントワークフロー向けの従量課金型EDAライセンスの両方が、9月30日の投資家説明会前に、2027会計年度の売上高に大きな影響を与える契約獲得につながるかどうかである。
シノプシス株、EBITDA成長でカデンスを上回り、キーサイトは後退

シノプシスは、前年同期比EBITDA成長率で同業他社をリードしており、2026会計年度第2四半期に47%を記録した。これは、カデンス・デザイン・システムズ(CDNS)の28%およびキーサイト・テクノロジーズ(KEYS)の69%に対しての数字で、キーサイトの急上昇は構造的な加速ではなく、比較しやすい前年同期によるものである。
今後の見通しは、この差をさらに広げる。コンセンサスは、2026会計年度第3四半期のSNPSのEBITDA成長率を約45%と予想しており、カデンスの約28%に対して優位に立つ。キーサイトは2027会計年度までに低い一桁台に急激に正常化すると見込まれている。
これが投資家にとって意味することは、シノプシス株が、アンシス主導のEBITDA拡大を、予測期間を通じて構造的にどの同業他社も匹敵できないペースで捉えているということである。
TIKRのSNPS株に対する827ドル目標株価は、マージンの軌道が40%台半ばに達すれば維持される
TIKRの中間ケースモデルでは、シノプシスの2030年10月時点の価値は約827ドルと評価。これは現在の株価454ドルから約82%のトータルリターン、または年率約15%のリターンに相当する。

このリターンには、積極的なマージン拡大ケースが必要である:中間ケースでは、年間売上高成長率約11%、純利益マージンが約32%まで拡大すると仮定している。
経営陣がロイヤルティ収益化の枠組みと長期的な財務モデルを提示することを約束した9月30日の投資家説明会が、このケースを確認または圧迫するカタリストとなる。
TIKRのモデルでは、SNPSの2030年10月までのトータルリターンは約82%と予測されている。シノプシス株について独自の前提条件でシミュレーションをTIKRで無料で実行 →
シノプシス・インクに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
シノプシス株を呼び出せば、数年にわたる過去の財務実績、今後数四半期の売上高と利益に関するウォールストリートのアナリスト予想、バリュエーションマルチプルの時系列での動き、目標株価が上昇傾向か下降傾向かがわかる。
シノプシス株を、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。


