主なポイント
- チポトレは、第3四半期の同店売上高がアナリスト予想の1.4%を上回る2.1%成長し、取引件数も0.8%増加したことを受け、今週12%上昇した。
- レストラン単位のマージンは、人件費とマーケティングコストの増加により120ベーシスポイント低下して23.3%となり、1株当たり利益(EPS)も0.29ドルから0.27ドルに減少した。
- スターバックスは10月12日、「チポトレを買収しない」と発表して買収観測に終止符を打ったため、今回の上昇は純粋に業績によるものだ。
- チポトレは、11月5日にスモークブリスケットが復活することを受け、第4四半期の同店売上高を約2%、年末の終値レートを3%から4%と見通した。
チポトレはついに、コストではなく顧客に関する四半期決算を発表した。ほぼね。
チポトレ・メキシカン・グリル (CMG) は、10月28日の決算発表を受け、今週12%上昇し、金曜日に32ドルで取引を終えた。同店売上高はアナリスト予想の1.4%を上回る2.1%成長し、取引件数は3四半期連続で増加した。
この上昇は、頓挫した買収観測の後に続くものだ。10月8日、フィナンシャル・タイムズは、元チポトレCEOのブライアン・ニコルが率いるスターバックス (SBUX) が買収を検討したと報じた。チポトレ株は7%以上急騰し、スターバックス株は下落した。4日後、スターバックスは「チポトレを買収しない」と発表し、チポトレ株はその朝約3%下落した。
したがって、今週の動きは数字だけで評価されなければならない。数字によっては、他のものより良いものもある。
かろうじて回復した客足
第3四半期の売上高は9.6%増の32億9000万ドルとなり、主に84店舗の新規直営店が牽引した。
- 同店売上高2.1%の内訳は、平均客単価1.3%の上昇と取引件数0.8%の増加によるものだ。
- デジタル売上高は、飲食売上高に占める割合が36.7%から38.8%に上昇した。
- チポトレはメキシコ、サウジアラビア、韓国に進出し、11カ国で事業を展開することになった。
1年前は、同店売上高はわずか0.3%成長し、取引件数は0.8%減少した。今四半期は、米国の食品安全性への懸念に関連した7月の落ち込みも吸収したが、トレンドは8月末までに回復した。
eMarketerのアナリスト、レイチェル・ウォルフ氏は、この勢いは「プロモーションとリワードプログラムを通じて若年層顧客を獲得する同社の成功を反映している」と述べた。リワード会員による売上高は記録的な33%を占めた。
過去2年間の四半期売上高の推移は以下の通りだ…
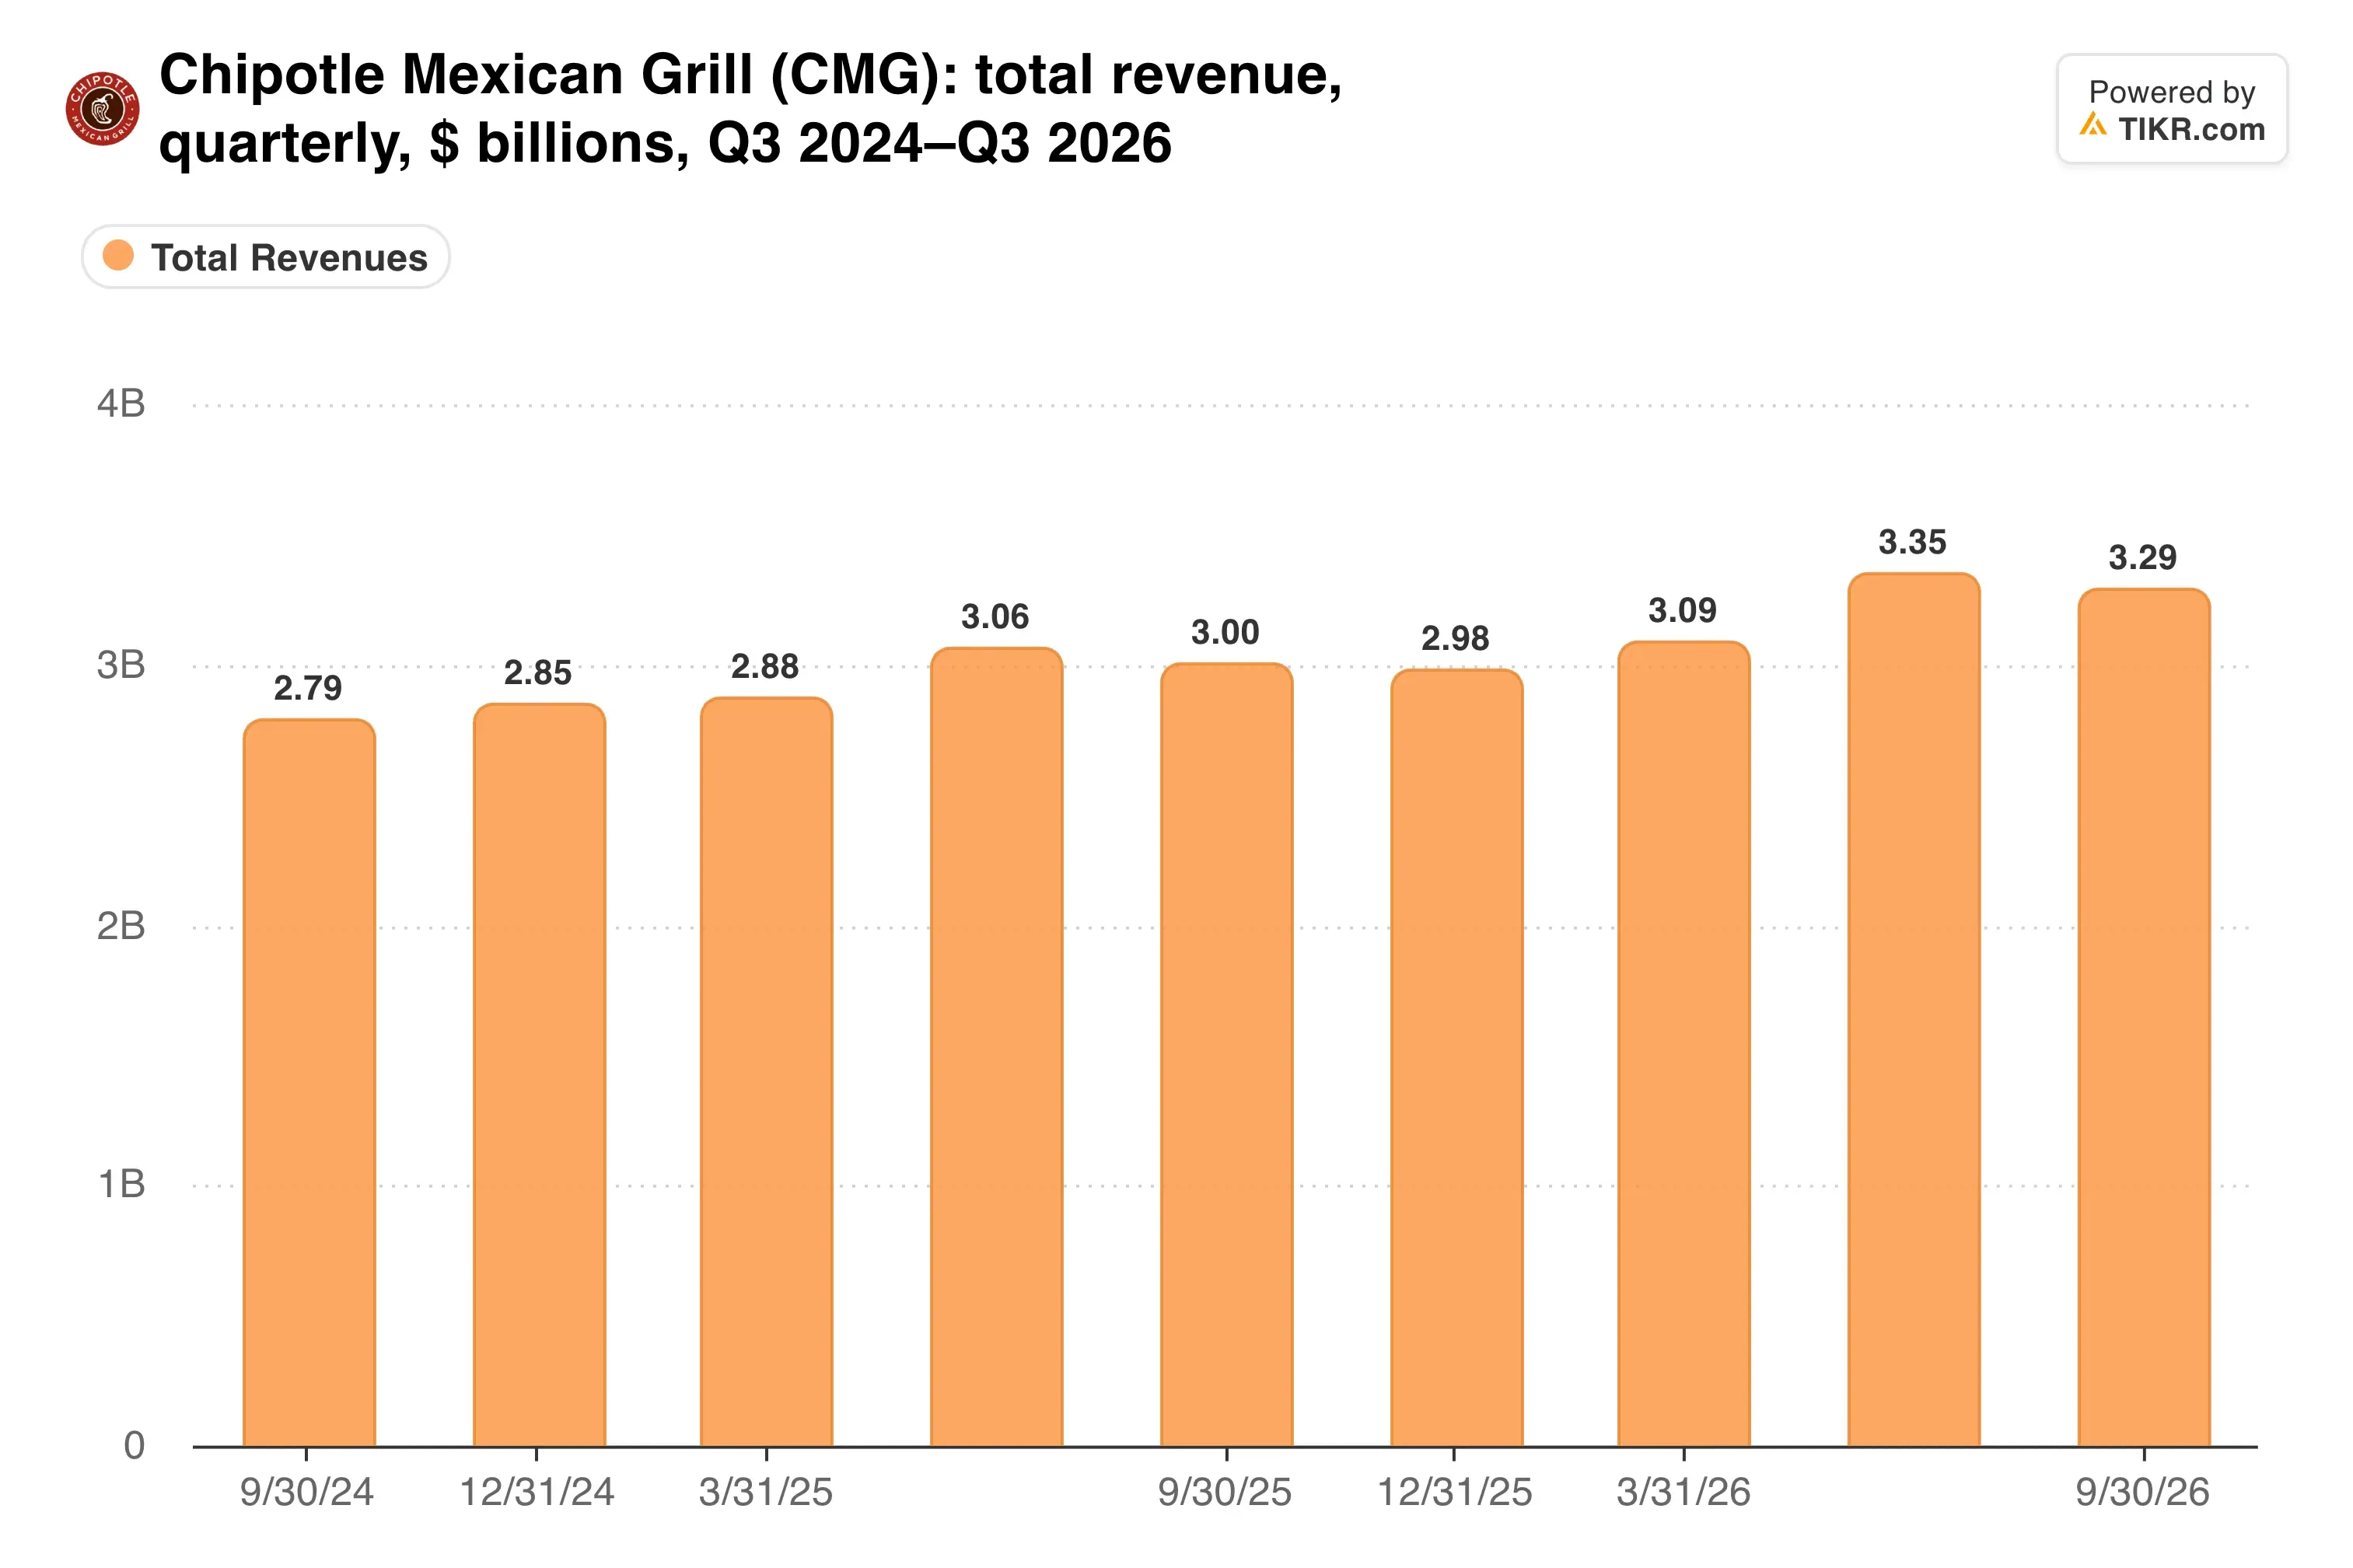
新規店舗が売上高増加の大部分を担っているため、わずか1ポイントの客足増加がこれほど重要になるのだ。
客足増加の代償
コスト面は悪い方向に動いた。人件費は売上高に占める割合が25.2%から25.7%に上昇し、一般管理費(G&A)も1億4670万ドルから1億8520万ドルに跳ね上がった。食材・飲料・包装費は30.0%から29.5%に改善したが、他のコスト増を相殺するには不十分だった。
レストラン単位のマージンは120ベーシスポイント低下して23.3%となった。営業利益率は15.9%から13.7%に低下し、希薄化後1株当たり利益(EPS)は6.9%減少して0.27ドルとなった。
経営陣は処理能力向上に投資している。高効率設備パッケージは1700以上のレストランに導入され、需要に応じた調理システムはケータリングとともに2027年初頭に全店展開される予定だ。
営業利益率の推移を見てみよう。
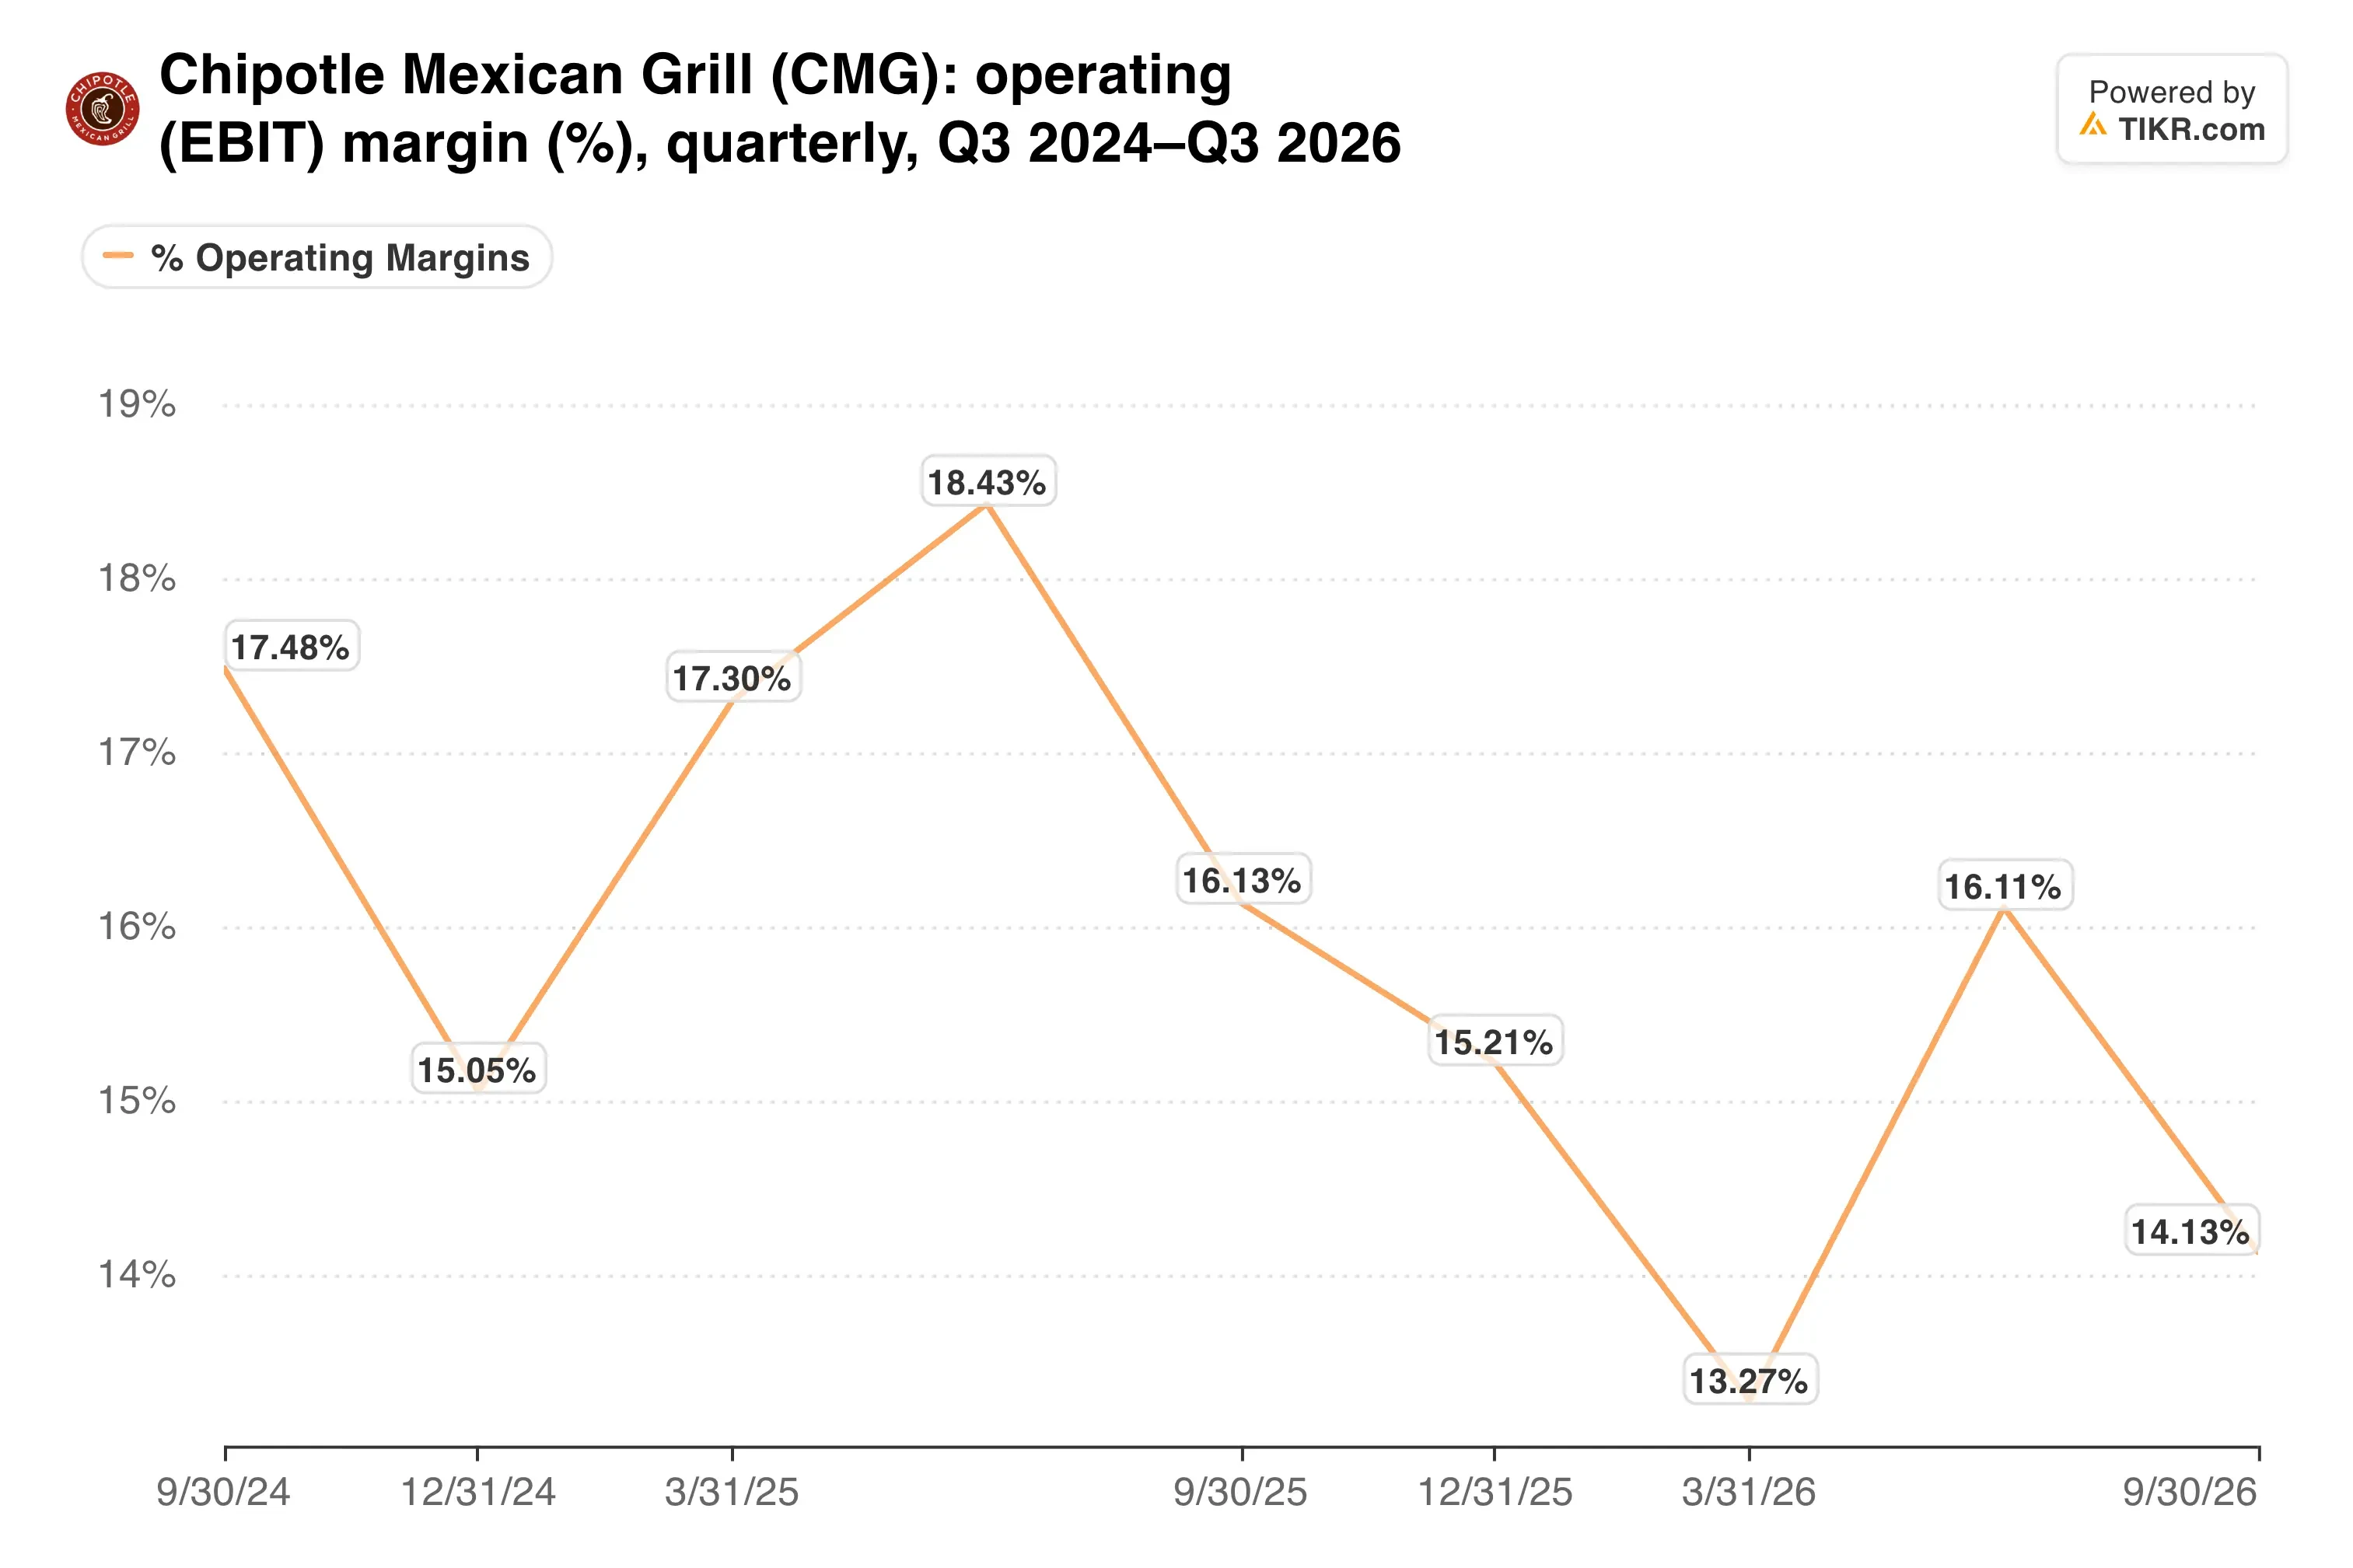
チポトレは、2027年のレストランマージンのベースラインを24%半ばと見込んでいるが、これは価格設定がインフレをカバーし、取引件数が少なくとも1%成長する場合に限られる。
TIKRはチポトレ・メキシカン・グリルについて35人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
チポトレ・メキシカン・グリルの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。チポトレ・メキシカン・グリルのアナリスト評価を見る
第4四半期を牽引するブリスケット
業績見通しでは、第4四半期の同店売上高を約2%、年末の終値レートを3%から4%としている。スモークブリスケットは11月5日に米国とカナダのメニューに復活し、2024年に最後に実施された際には取引件数を約4%押し上げた。
チポトレは、今年の350店から370店の新規出店計画を再確認した。2027年には、米国とカナダで340店から360店の直営店、さらに15店から25店の国際パートナー店舗を計画している。
2年前、投資家はこの成長に対して高いプレミアムを支払っていた。今はどうか?
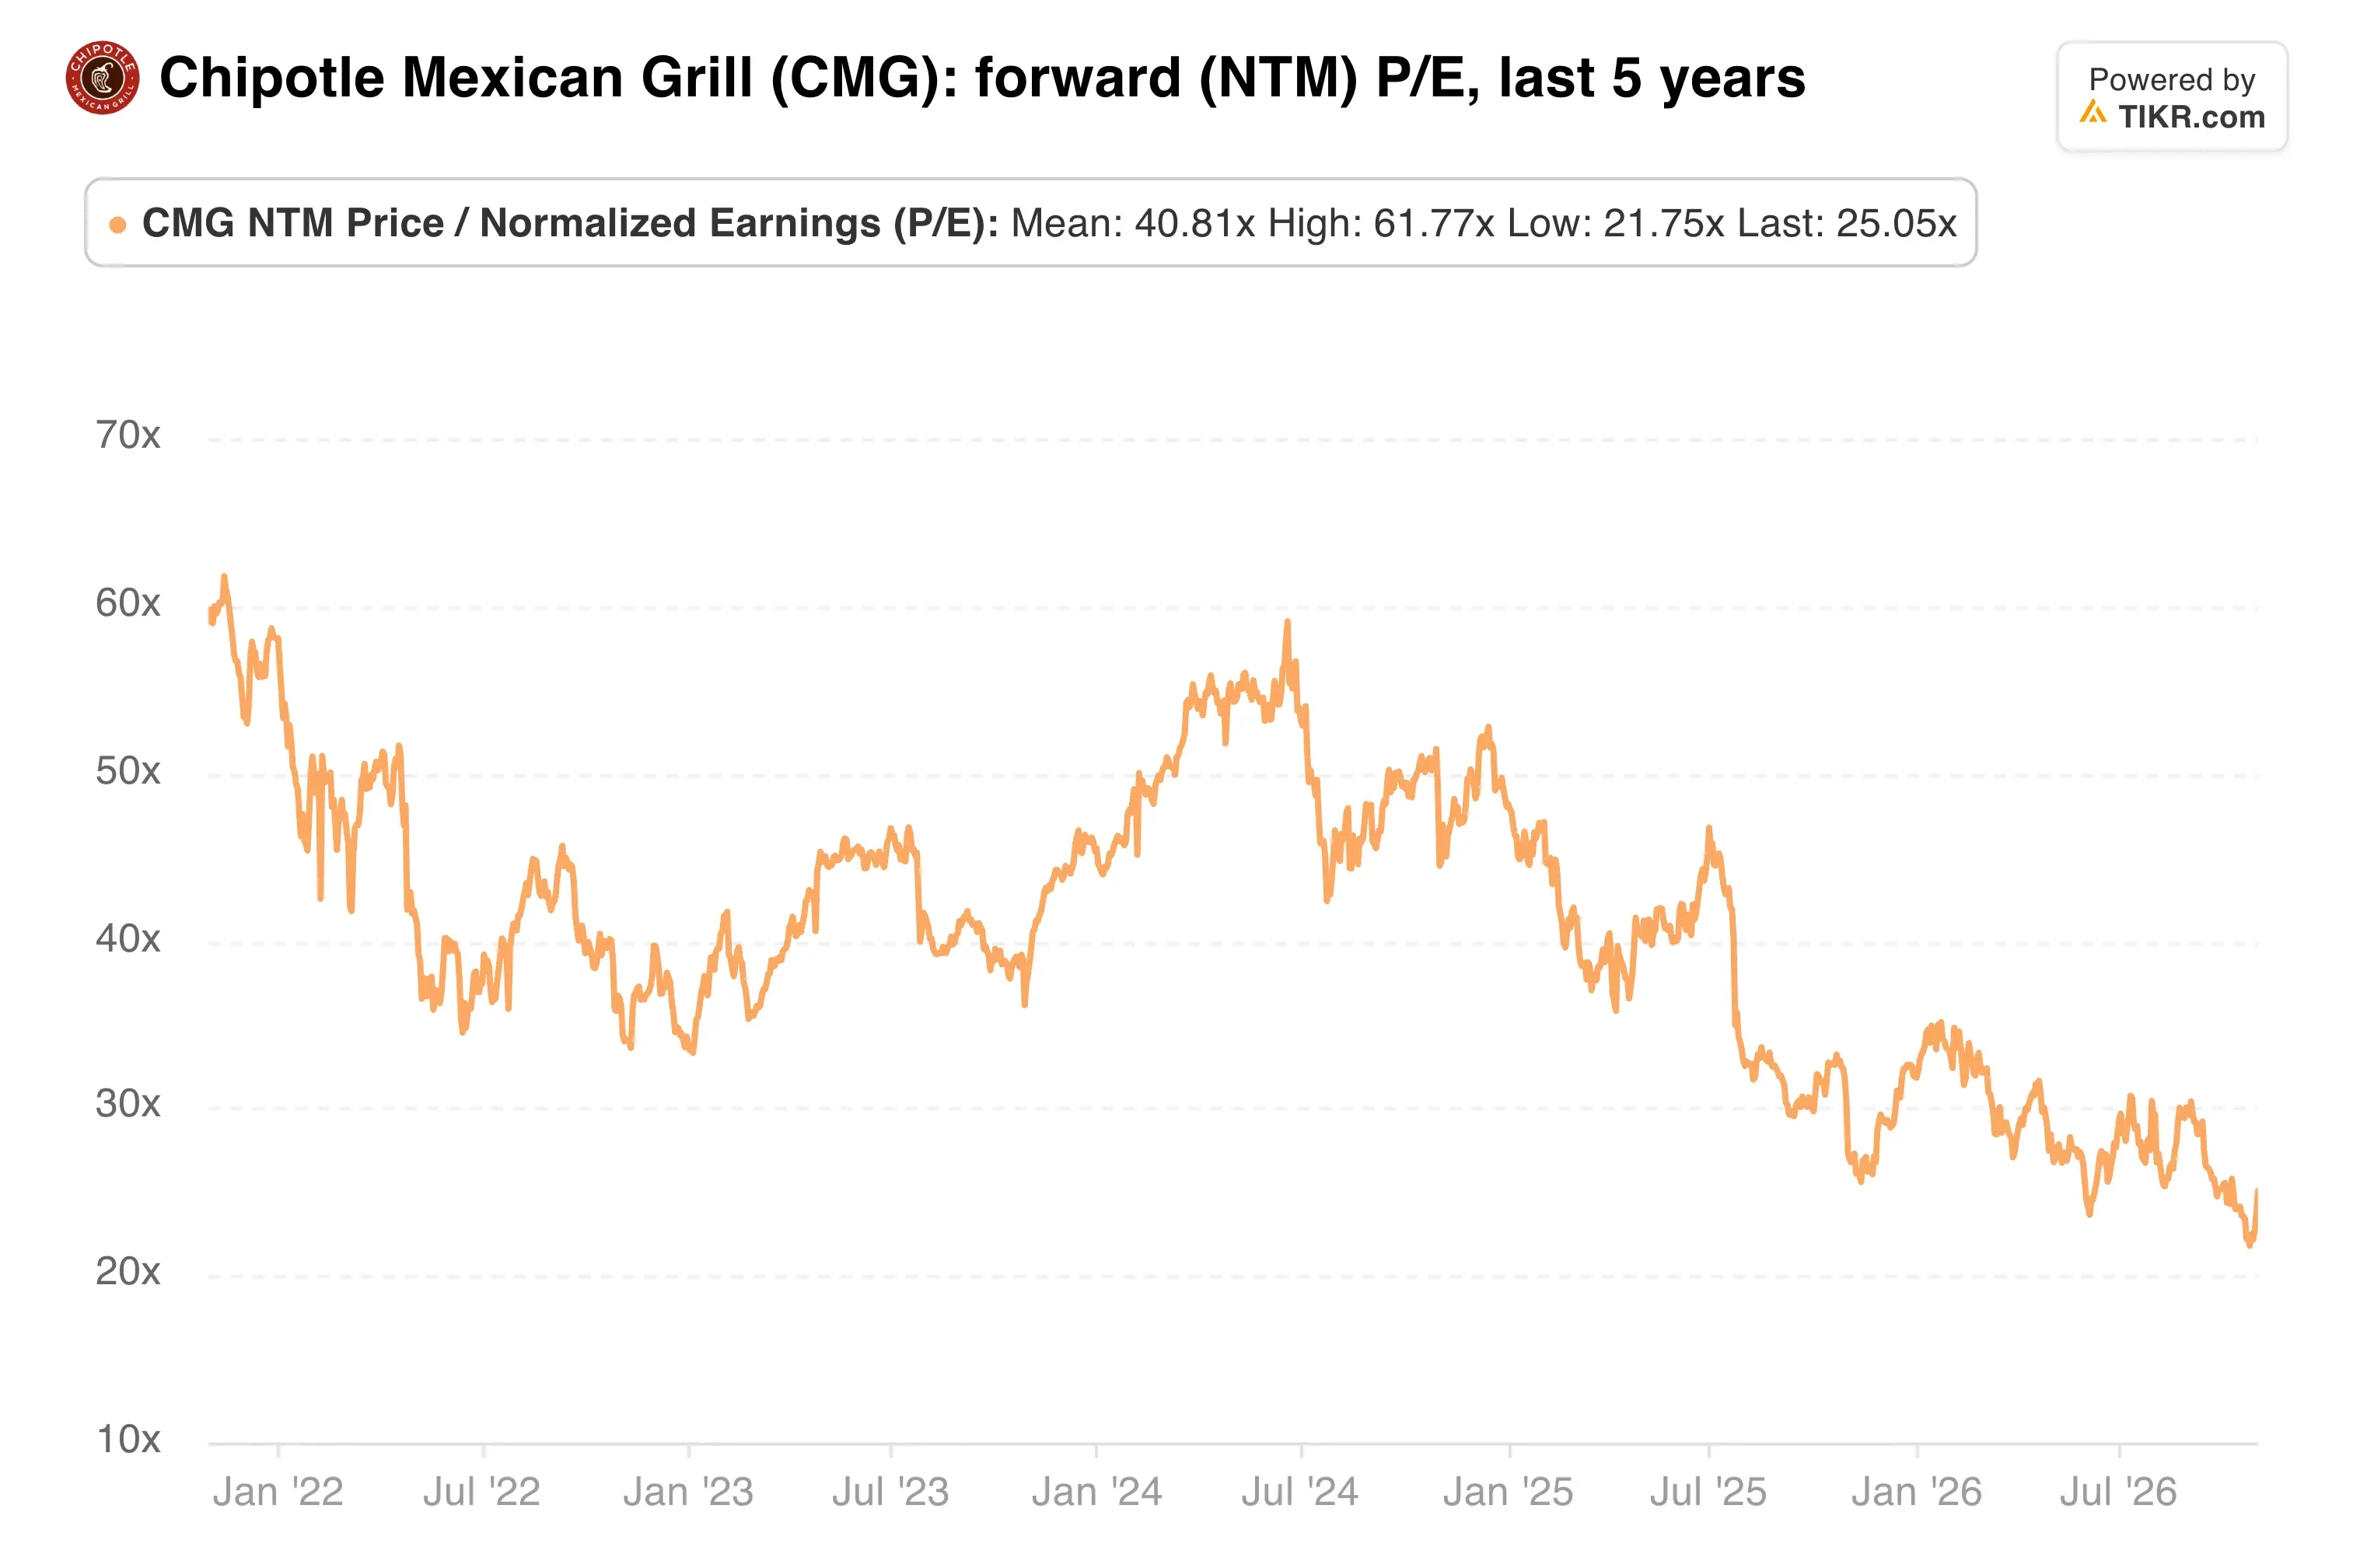
フォワードP/Eが25.1倍の現在、40.57ドルの平均目標株価は27%の上昇余地を意味する。TD Cowenは10月21日に当該銘柄を格下げし、ストリートで最も低い目標株価を設定したため、弱気の見方も依然として存在する。
私の見解:3四半期連続で客足がプラスとなったことは正しいシグナルであり、現在の株価倍率は妥当だ。それでも、チポトレはマージンを犠牲にして客足を買っている状況であり、ブリスケット主導の終値レートは、プロモーション終了後も持続できることを証明しなければならない。現状では保有するが、ポジションは控えめにしたい。
最初のチェックポイントは木曜日、ブリスケットが復活する日に訪れる。2月初旬の決算発表では、3%から4%の終値レートが維持されたか、マージンの低下が止まったかが示されるだろう。
では、チポトレ・メキシカン・グリル株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、チポトレ・メキシカン・グリルがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務アドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!