SoFi Technologies株の主要統計
- 現在株価: $14.90
- 目標株価(中間): ~$34
- アナリスト平均目標株価: ~$20
- 潜在トータルリターン: ~128%
- 年率化IRR: ~22% / 年
新機能: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しよう(無料) >>>
何が起きたのか?
SoFi Technologies (SOFI)とPrudential Financial (PRU)は、10月21日に発表したところによると、1,500万人以上のSoFi会員がSoFiアプリ内でPrudentialのSimplyTerm生命保険を購入できるようになる。SoFiがデジタル体験を構築・運営する。保険証券はPruco Life Insurance Companyが発行する。製品はすべての州で利用可能ではない。また、発表では財務条件は開示されていない。SoFi株はその日1.50%上昇して$14.90で取引を終え、この上昇はBenzingaによれば、10月27日の決算発表を前にしたトレーダーのポジション調整によるものとされている。
SoFiは2016年にProtective Lifeを通じて定期生命保険の販売を開始した。Prudentialとの取引による手数料収入は、バランスシート上の資本を必要としない。これは、CFOのChris LapointeがSoFiが25%から30%のリターン目標を達成するために必要だと述べている、手数料ベースの収入の一種である。
リターン目標達成には、収益が株主資本を上回る成長が必要
9月8日のGoldman Sachs Communacopia + Technology Conferenceで、Lapointeは有形普通株主資本利益率(ROTCE)を2つの要素に分解した。「それは純利益マージンに収益を平均有形株主資本で割った値を掛けたものです」と彼は述べた。彼は過去12ヶ月間の前年同期比での増分純利益マージンを29%とし、業績見通しは30%を暗示していると述べた。
第二の要素はさらに遠く、誤った方向に動いている。TIKRのLTM(直近12ヶ月)収益と期末有形簿価を使用すると、収益は1年前には有形株主資本の約0.54倍で推移していたが、現在は約0.45倍であり、収益よりも有形株主資本の成長が速いためだ。Lapointeの目標は1:1であり、「手数料ベースの収益を拡大し続けることで」達成されると期待している。
Prudentialは、すでに機能しているクロスセルパスに組み込まれる。Lapointeによれば、第2四半期の新規SoFi Plus有料加入者の85%は既存会員から来ている。既存会員に販売される商品は、2回目の獲得コストをスキップすると彼は指摘した。資本は逼迫していない。彼は、10.5%の規制最低基準に対して18.8%の総リスクベース資本比率を挙げ、低~中10%台で運営したいと述べた。

TIKRはSoFiを25人のアナリストがカバー。「買い」は何人?
SoFiの買い、保有、売りのレーティングの内訳と、ウォール街の収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SoFiのアナリストレーティングを見る
有形簿価2倍の水準で、コンセンサスは10%のROEを見込む
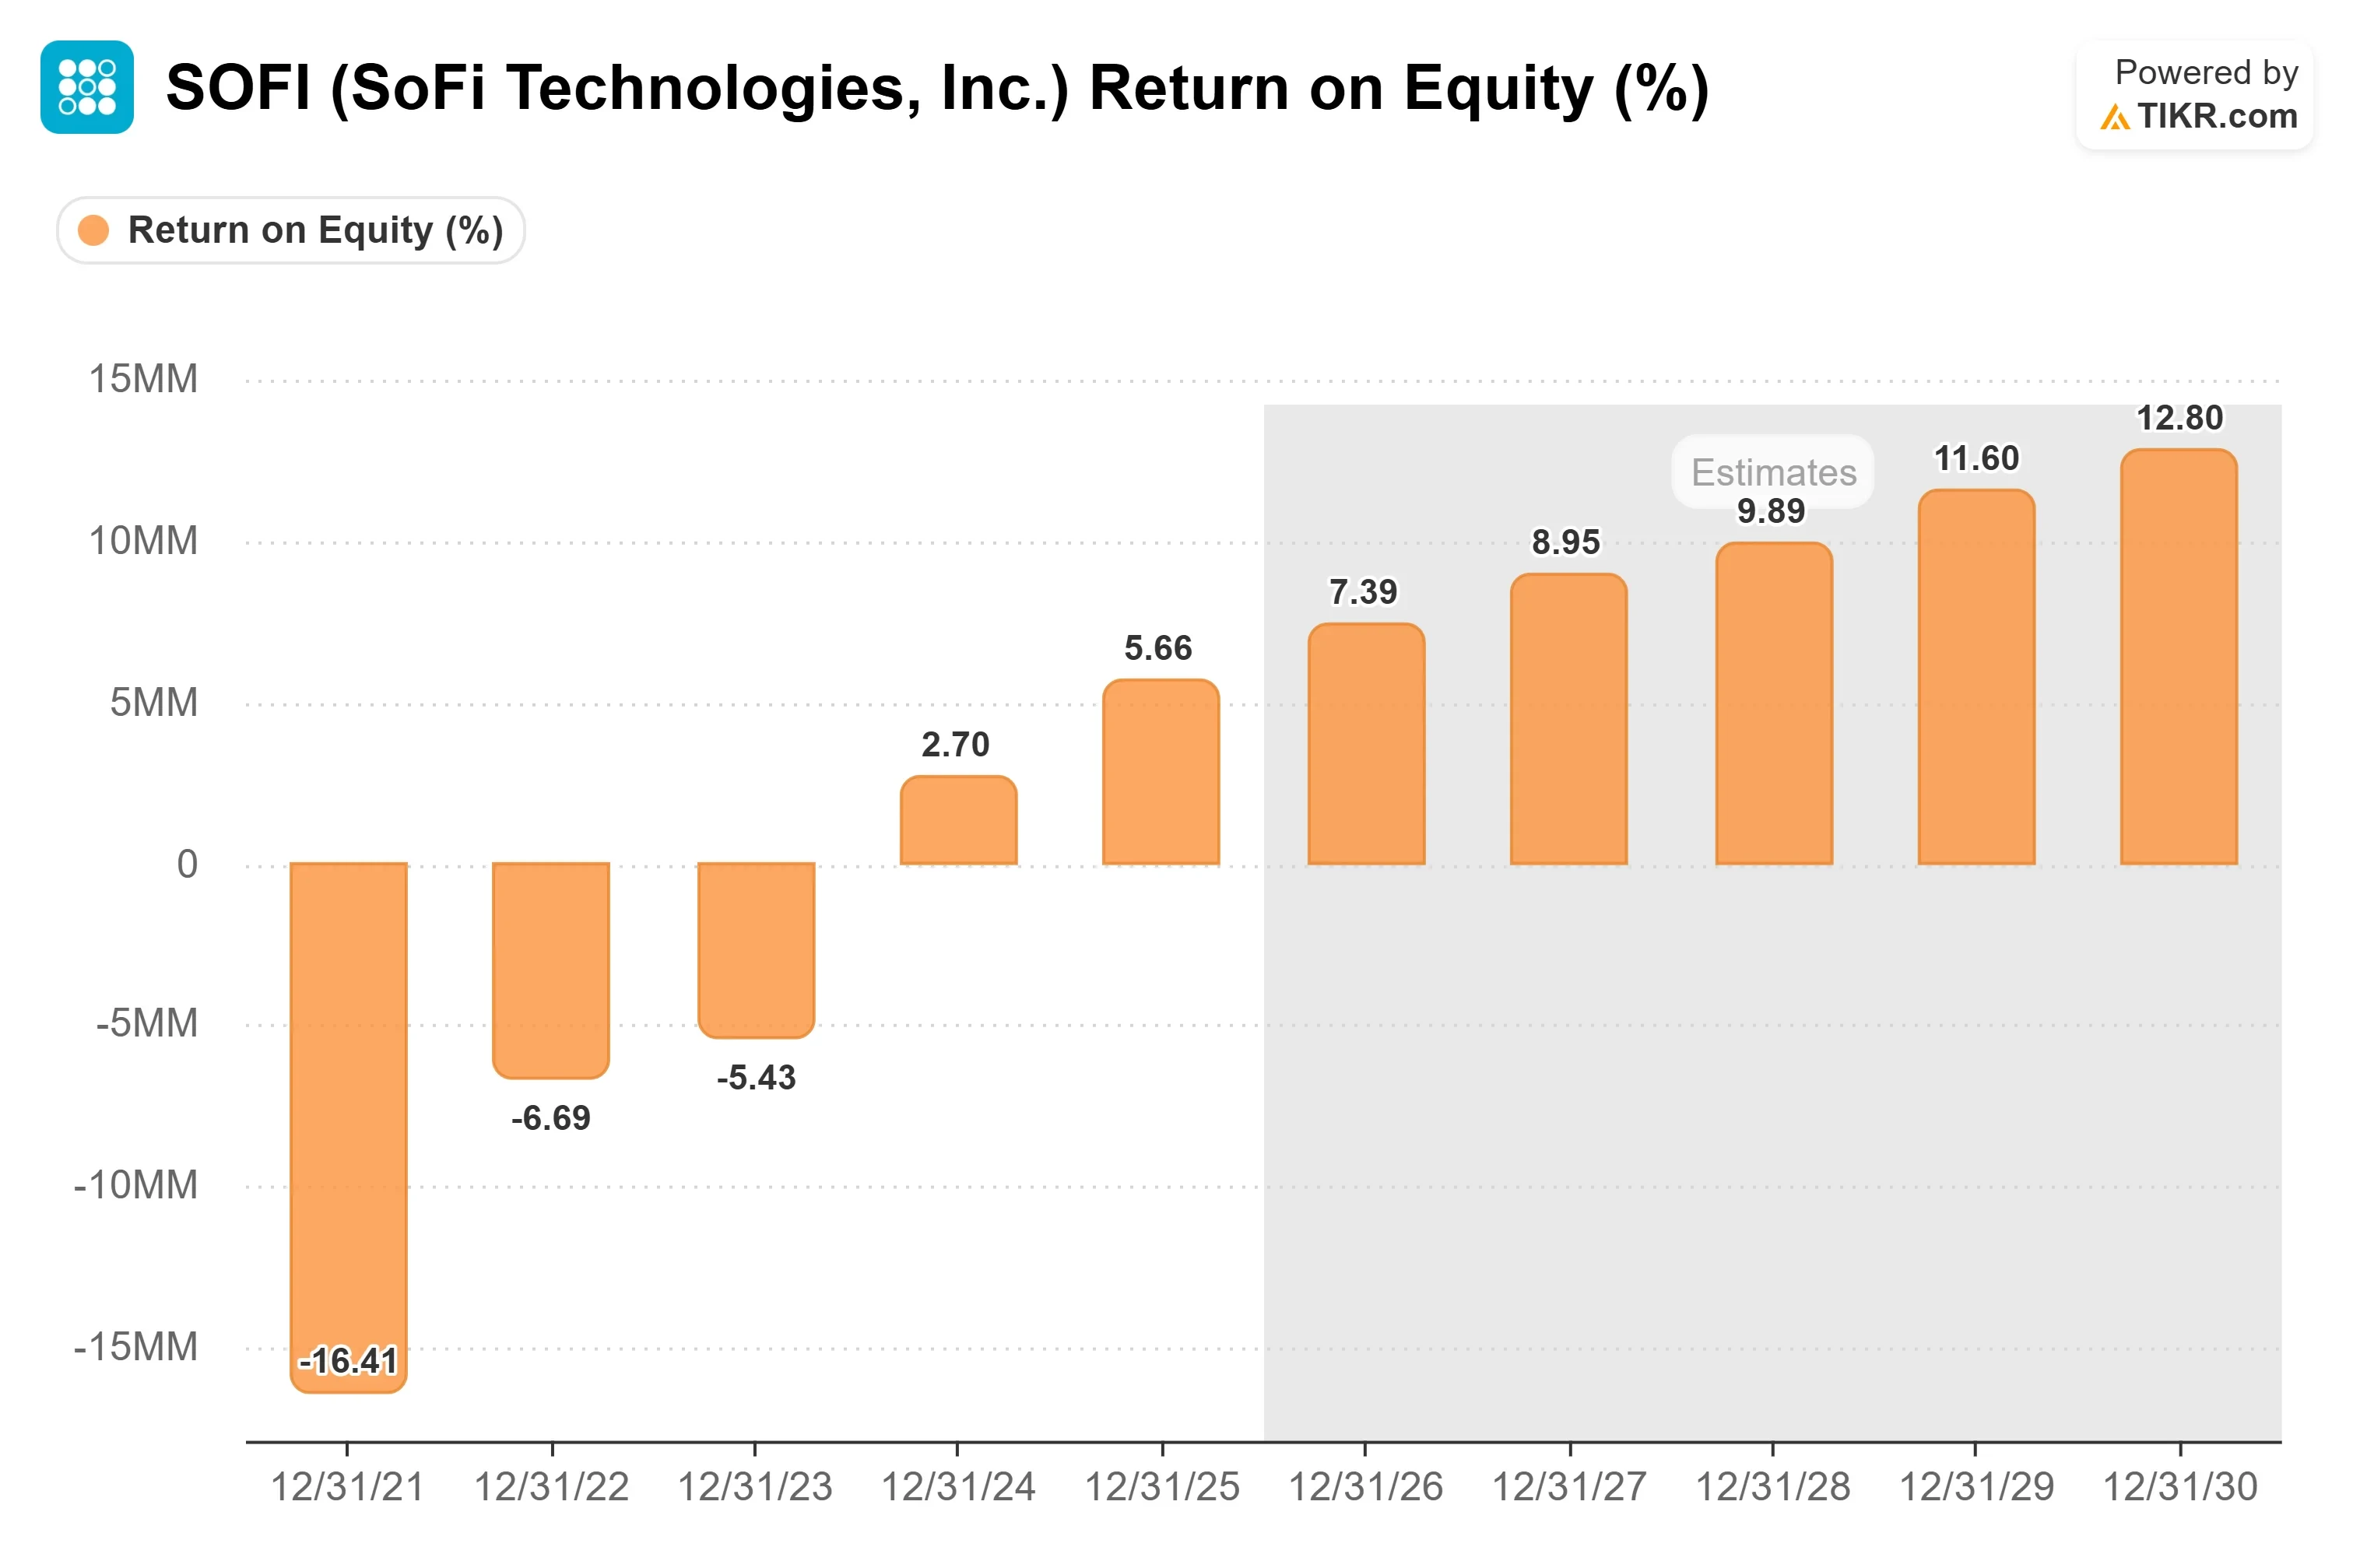
TIKRによると、SoFiは10月21日現在、有形簿価の2.04倍で取引されており、2025年9月30日の5.65倍から低下している。この期間中、株価は$26.42から$14.90に下落した一方、1株当たり有形簿価は$4.67から$7.30に上昇した。LTM(直近12ヶ月)の株主資本利益率(ROE)は7.1%であり、TIKRコンセンサスは2028年までに約10%にしか達しないと見ている。ROEは総株主資本を使用するため、ROTCEはやや高く算出されるが、25%とのギャップは依然として大きい。
金利が不確実性を増している。Lapointeによれば、2026年の業績見通しは当初2回の利下げを想定していたが、現在は1~2回の利上げを織り込んでいるという。それでもSoFiは収益見通しを上方修正し、利益予想は据え置いた。彼は9月16日のFRB利上げ前に発言しており、その範囲にそれが含まれるかは不明である。次のFRB決定は10月28日、SoFiの決算発表の翌日である。信用面では、90日延滞率は第2四半期で40ベーシスポイントであり、第1四半期から低下したと述べた。
この倍率は、市場がLapointeの計算からどれだけ離れているかを示している。TIKRでは、SoFiはNTM(今後12ヶ月)利益の約21倍で取引されている。これはDave (DAVE)の約19倍に近いが、Ally Financial (ALLY)、SLM (SLM)、Upstart (UPST)の7~8倍を大きく上回る。
TIKR 高度モデル分析
- 現在株価: $14.90
- 目標株価(中間): ~$34
- 潜在トータルリターン: ~128%
- 年率化IRR: ~22% / 年

中間ケースでは、SoFiは2030年12月31日までに約$34に価格付けされ、$14.90から約128%上昇、年率約22%となる。2025年から2035年の予測表は、収益が年率約18%で複利成長し、純利益マージンが20%近くになると仮定している。このマージンはLapointeの式にある30%を下回っている。
主なリスクは収益の構成にある。成長が手数料収入ではなく、公正価値評価で保有されるローンからもたらされ続ける場合、収益対株主資本比率は低いままにとどまり、金利変動がそれらのローンの評価に影響を与える。リターンが7.1%のLTM ROE近くにとどまる場合、7~8倍で取引される貸し手と比べて、21倍のフォワード倍率はほとんど支持されない。
結論
10月27日が最初の試金石となる。TIKRコンセンサスは、第3四半期のEBITDAを約4億3700万ドルと予想しており、第2四半期の3億5782万ドルから増加している。Lapointeは、この増加に金利の影響は不要だと述べている。その隣に計算式の検証がある。収益が有形株主資本よりも速く成長すれば、0.45の比率は1:1に近づくだろう。一方、株主資本が収益を上回る成長がもう1四半期続けば、リターン目標はさらに遠のくことになる。
では、SoFi Technologies株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SoFi Technologiesの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
TIKRでSoFi Technologiesを分析する(無料)→
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!