アップル株の主要統計
- 現在株価: $343.99
- 目標株価(中間ケース): ~$485
- ストリート(アナリスト)平均目標株価: ~$328
- 潜在トータルリターン: ~41%
- 年率化IRR: ~9% / 年
新機能公開中: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
アップル(AAPL)は、$1,999の折りたたみスマートフォン「iPhone Duo」が10月23日に店頭発売を控える前日、同機種の出荷目標を約44%引き上げたと報じられています。DigiTimesは10月22日、サプライチェーン関係者の話として、Foxconnと部品メーカーが12か月間の出荷目標を970万台から1,400万台に引き上げる指示を受けたと報じました。アップルはこの報道を確認していません。この報道は、Loop Capitalが同株をBuyからHoldに格下げ、「アップルは下半期計画から削除されたiPhoneの販売を回復させない」と主張した2日後に出ており、10月21日終値の株価$343.99は、ウォールストリートの平均目標株価である約$328を上回っています。
拡大するDuo生産計画と7%という12月期のハードル
DigiTimesによれば、生産量は依然として、以前のヒンジとディスプレイの問題後の組み立て進捗に依存しており、予約開始直後の完売は、発売時の供給が限定的であったことも一部反映しているとのことです。アップルの広報担当者は、店頭では限られた在庫しか用意されないと述べています。1,400万台という数字は12か月間のものであり、2026年暦年の見通しはより低く設定されています。CNBCによれば、JPモルガンのアナリストはDuoの販売台数を800万~900万台と見ており、中国の証券時報は10月12日、注文が30%増加した後でも、2026年残りの供給は1,000万台を下回ると報じています。アップルはまた、米国のサプライヤーを追加しており、ペンシルベニア州に拠点を置くPerryman社からのチタン調達のために3年間で最大1億ドルを投資することを約束していますが、これは2025年度の売上高4,162億ドルと比べれば小さな金額です。
これらの動きは、11月2日に市場終了後にアップルが報告する第4四半期決算の数字には反映されません。9月期は9月26日に終了しているため、Duoは12月期の売上に含まれることになります。TIKR上のストリート(アナリスト)予想によると、12月期の売上高は約1,530億ドルで、前年同期の16%成長から鈍化し、約7%の成長が見込まれています。9月のイベントでは、iPhone 18 Pro、18 Pro Max、Duoのみが発表され、新型のベースモデルはなかったため、このホリデーシーズンの新iPhoneはアップルの最も高価な3機種のみとなります。利益は売上の伸びに遅れると予想されています。TIKR上のストリート予想によると、12月期の営業利益(EBIT)は約0.5%増、調整後EPSは約$2.87で、前年の$2.84を約1%上回る程度とされています。アップルはメモリーチップのコストが高くなると見込んでいると述べています。

TIKRは44人のアップルアナリストを追跡しています。「買い」と評価しているのは何人?
アップルに対する買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一か所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。アップルのアナリスト評価を見る
規制当局が手数料を標的とする中、サービス事業にAIという新たなてこ入れ
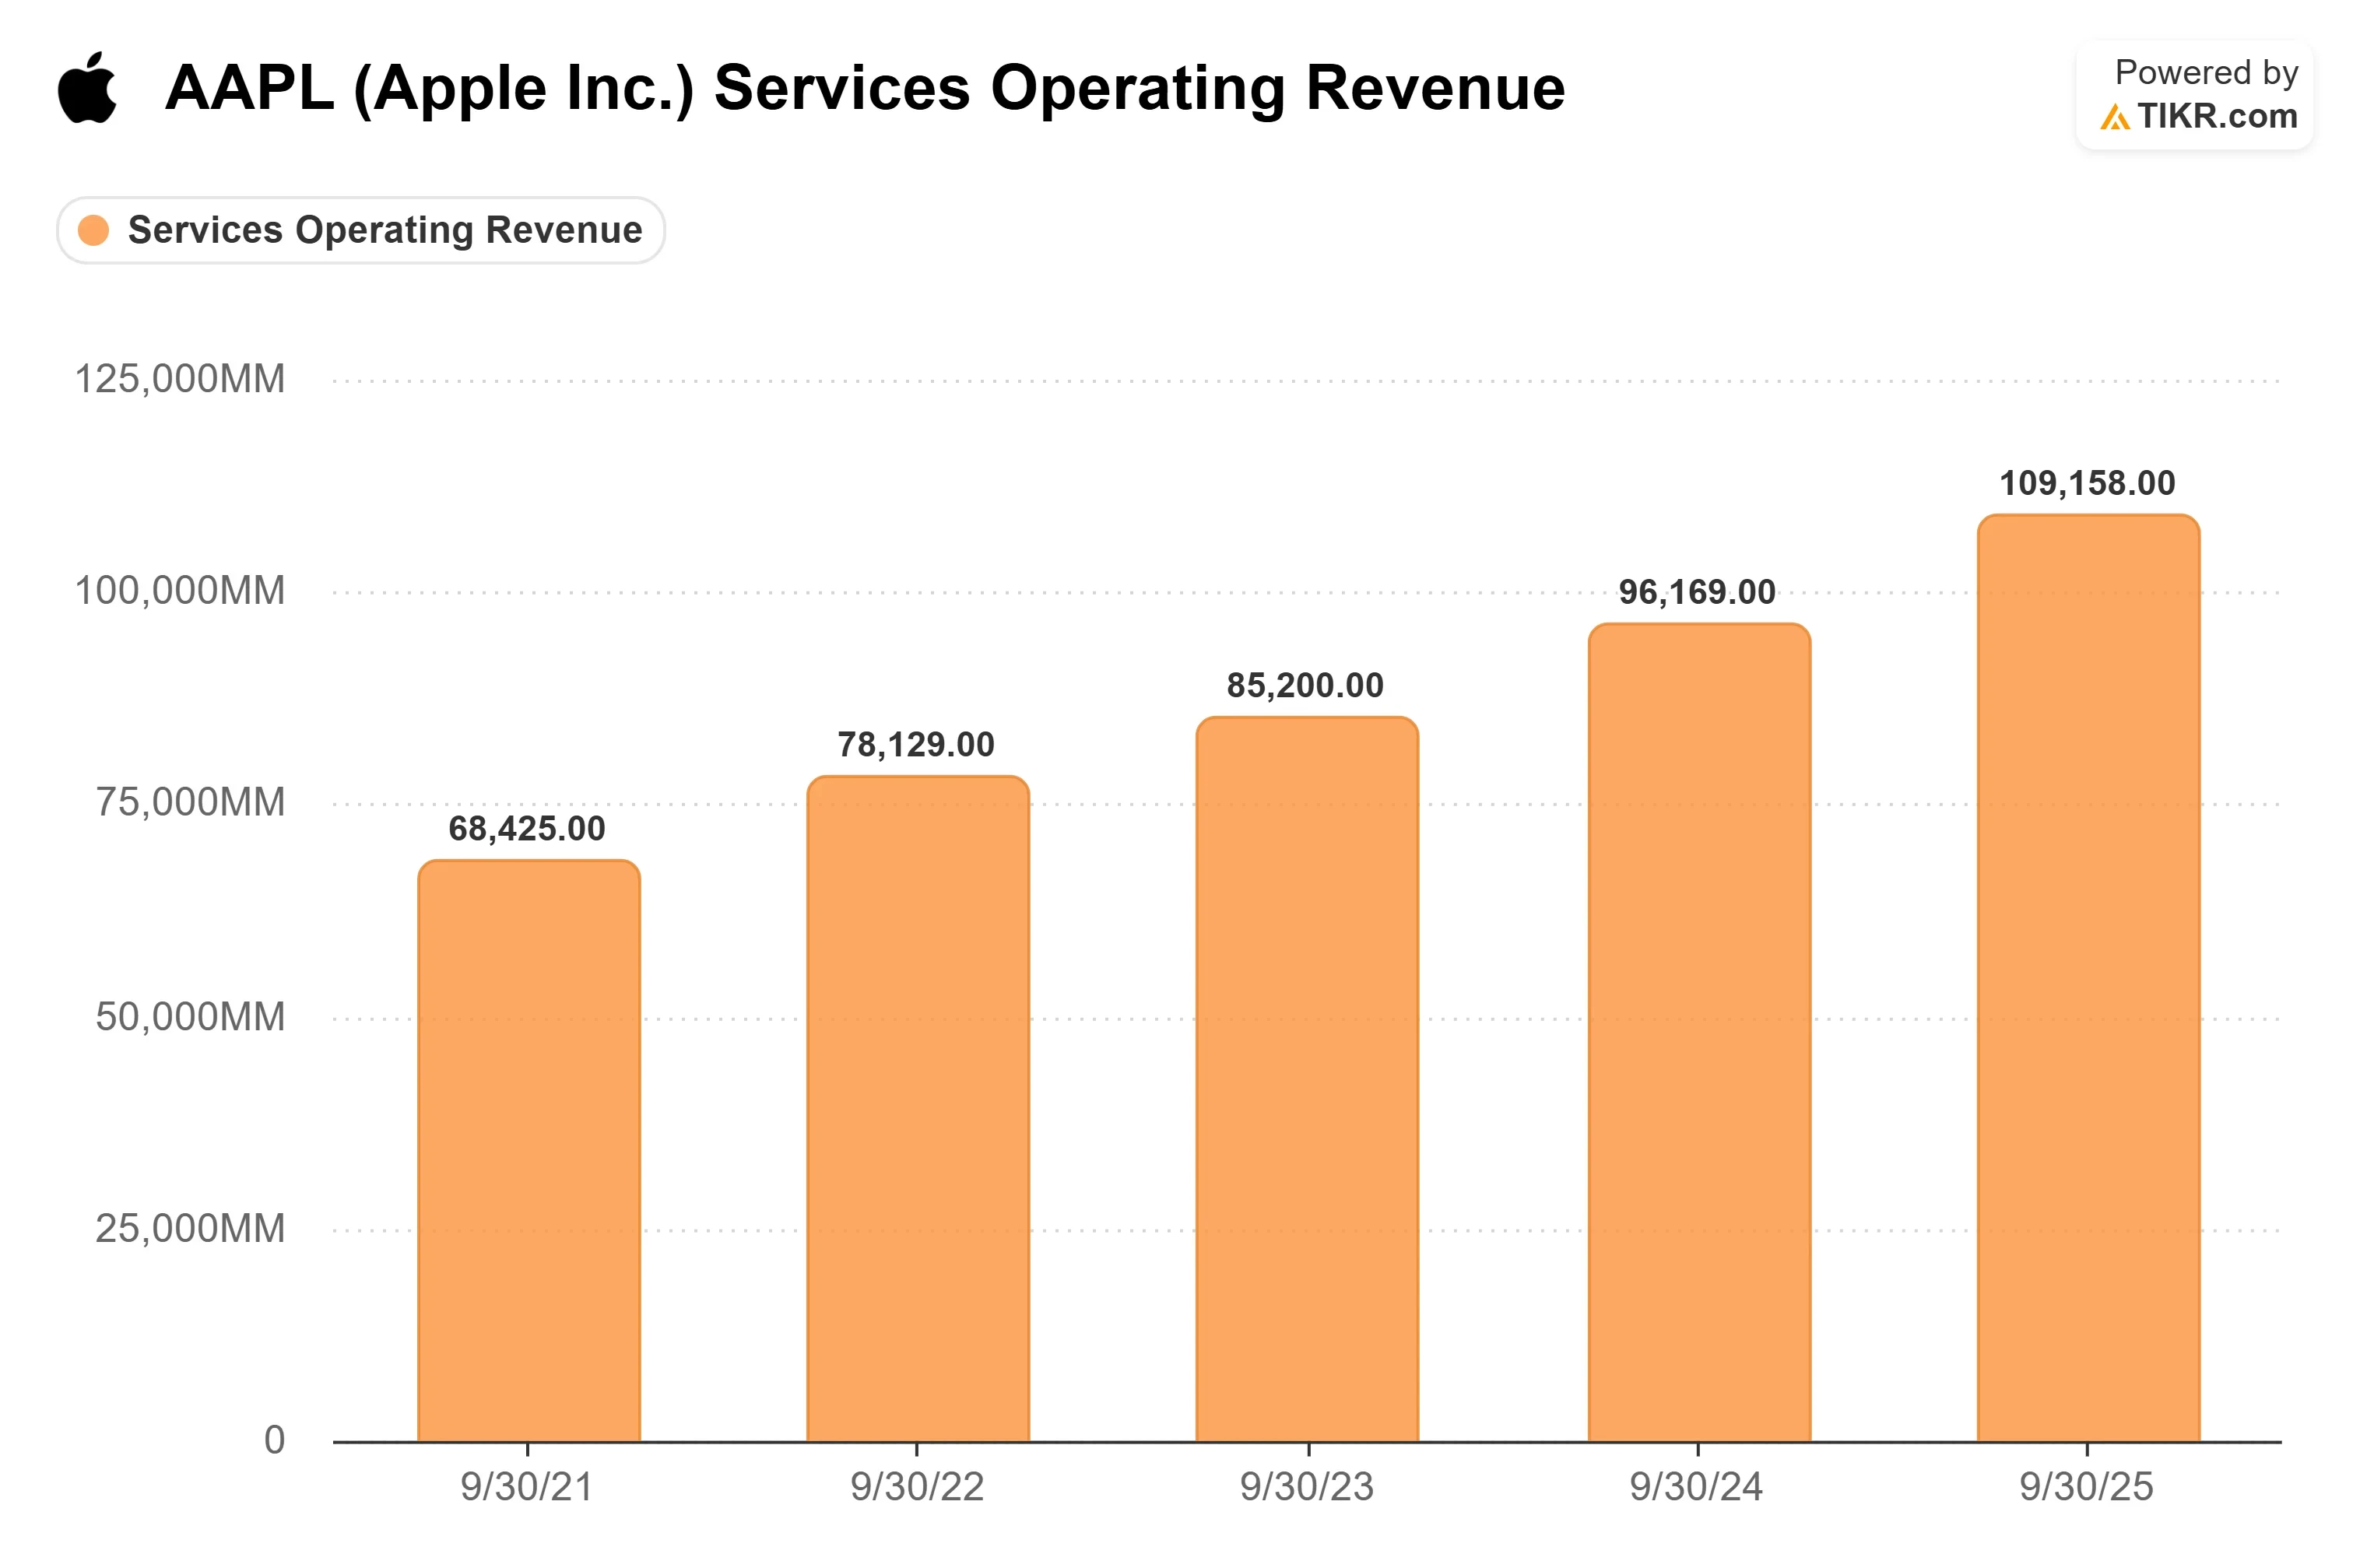
サービス事業は2025年度に1,092億ドルの売上を計上し、総売上高の約26%を占めました。9月のイベントでは、目立たないながらも重要なてこ入れが追加されました。アップルは、新しいAI機能の一部にはサーバーモデルに依存するため使用制限があり、ほとんどのiCloud+プランではより多くのアクセスが可能になると述べました。Siriが1日に25億件以上のリクエストを処理していることを考えると、これはユーザーを有料プランへと導く可能性がありますが、Siri AIはまだベータ版です。CEOのJohn Ternus氏はiPhoneを中心に据えました。「あなたのインテリジェントな個人ハブとして設計された、世界にこれ以上優れた製品はありません」と。
規制当局は、その周辺の手数料に圧力をかけています。10月20日、英国の競争・市場庁(CMA)は、競合するウォレットがiPhoneのタップ決済チップにアクセスするための、より広範で安価な方法を提案しました。アップルは、開発者はすでに非接触決済を提供できると述べており、協議は11月17日まで行われます。別件では、Epic Gamesが提起した訴訟において、オーストラリア連邦裁判所は、アップルに対し、2027年3月1日からオーストラリアユーザー向けに競合するアプリストアと外部決済を許可するよう命じ、その期限は2027年5月3日まで延長される可能性があります。アップルはロイター通信に対し、控訴する予定であると伝えました。
TIKR アドバンストモデル分析
- 現在株価: $343.99
- 目標株価(中間ケース): ~$485
- 潜在トータルリターン: ~41%
- 年率化IRR: ~9% / 年
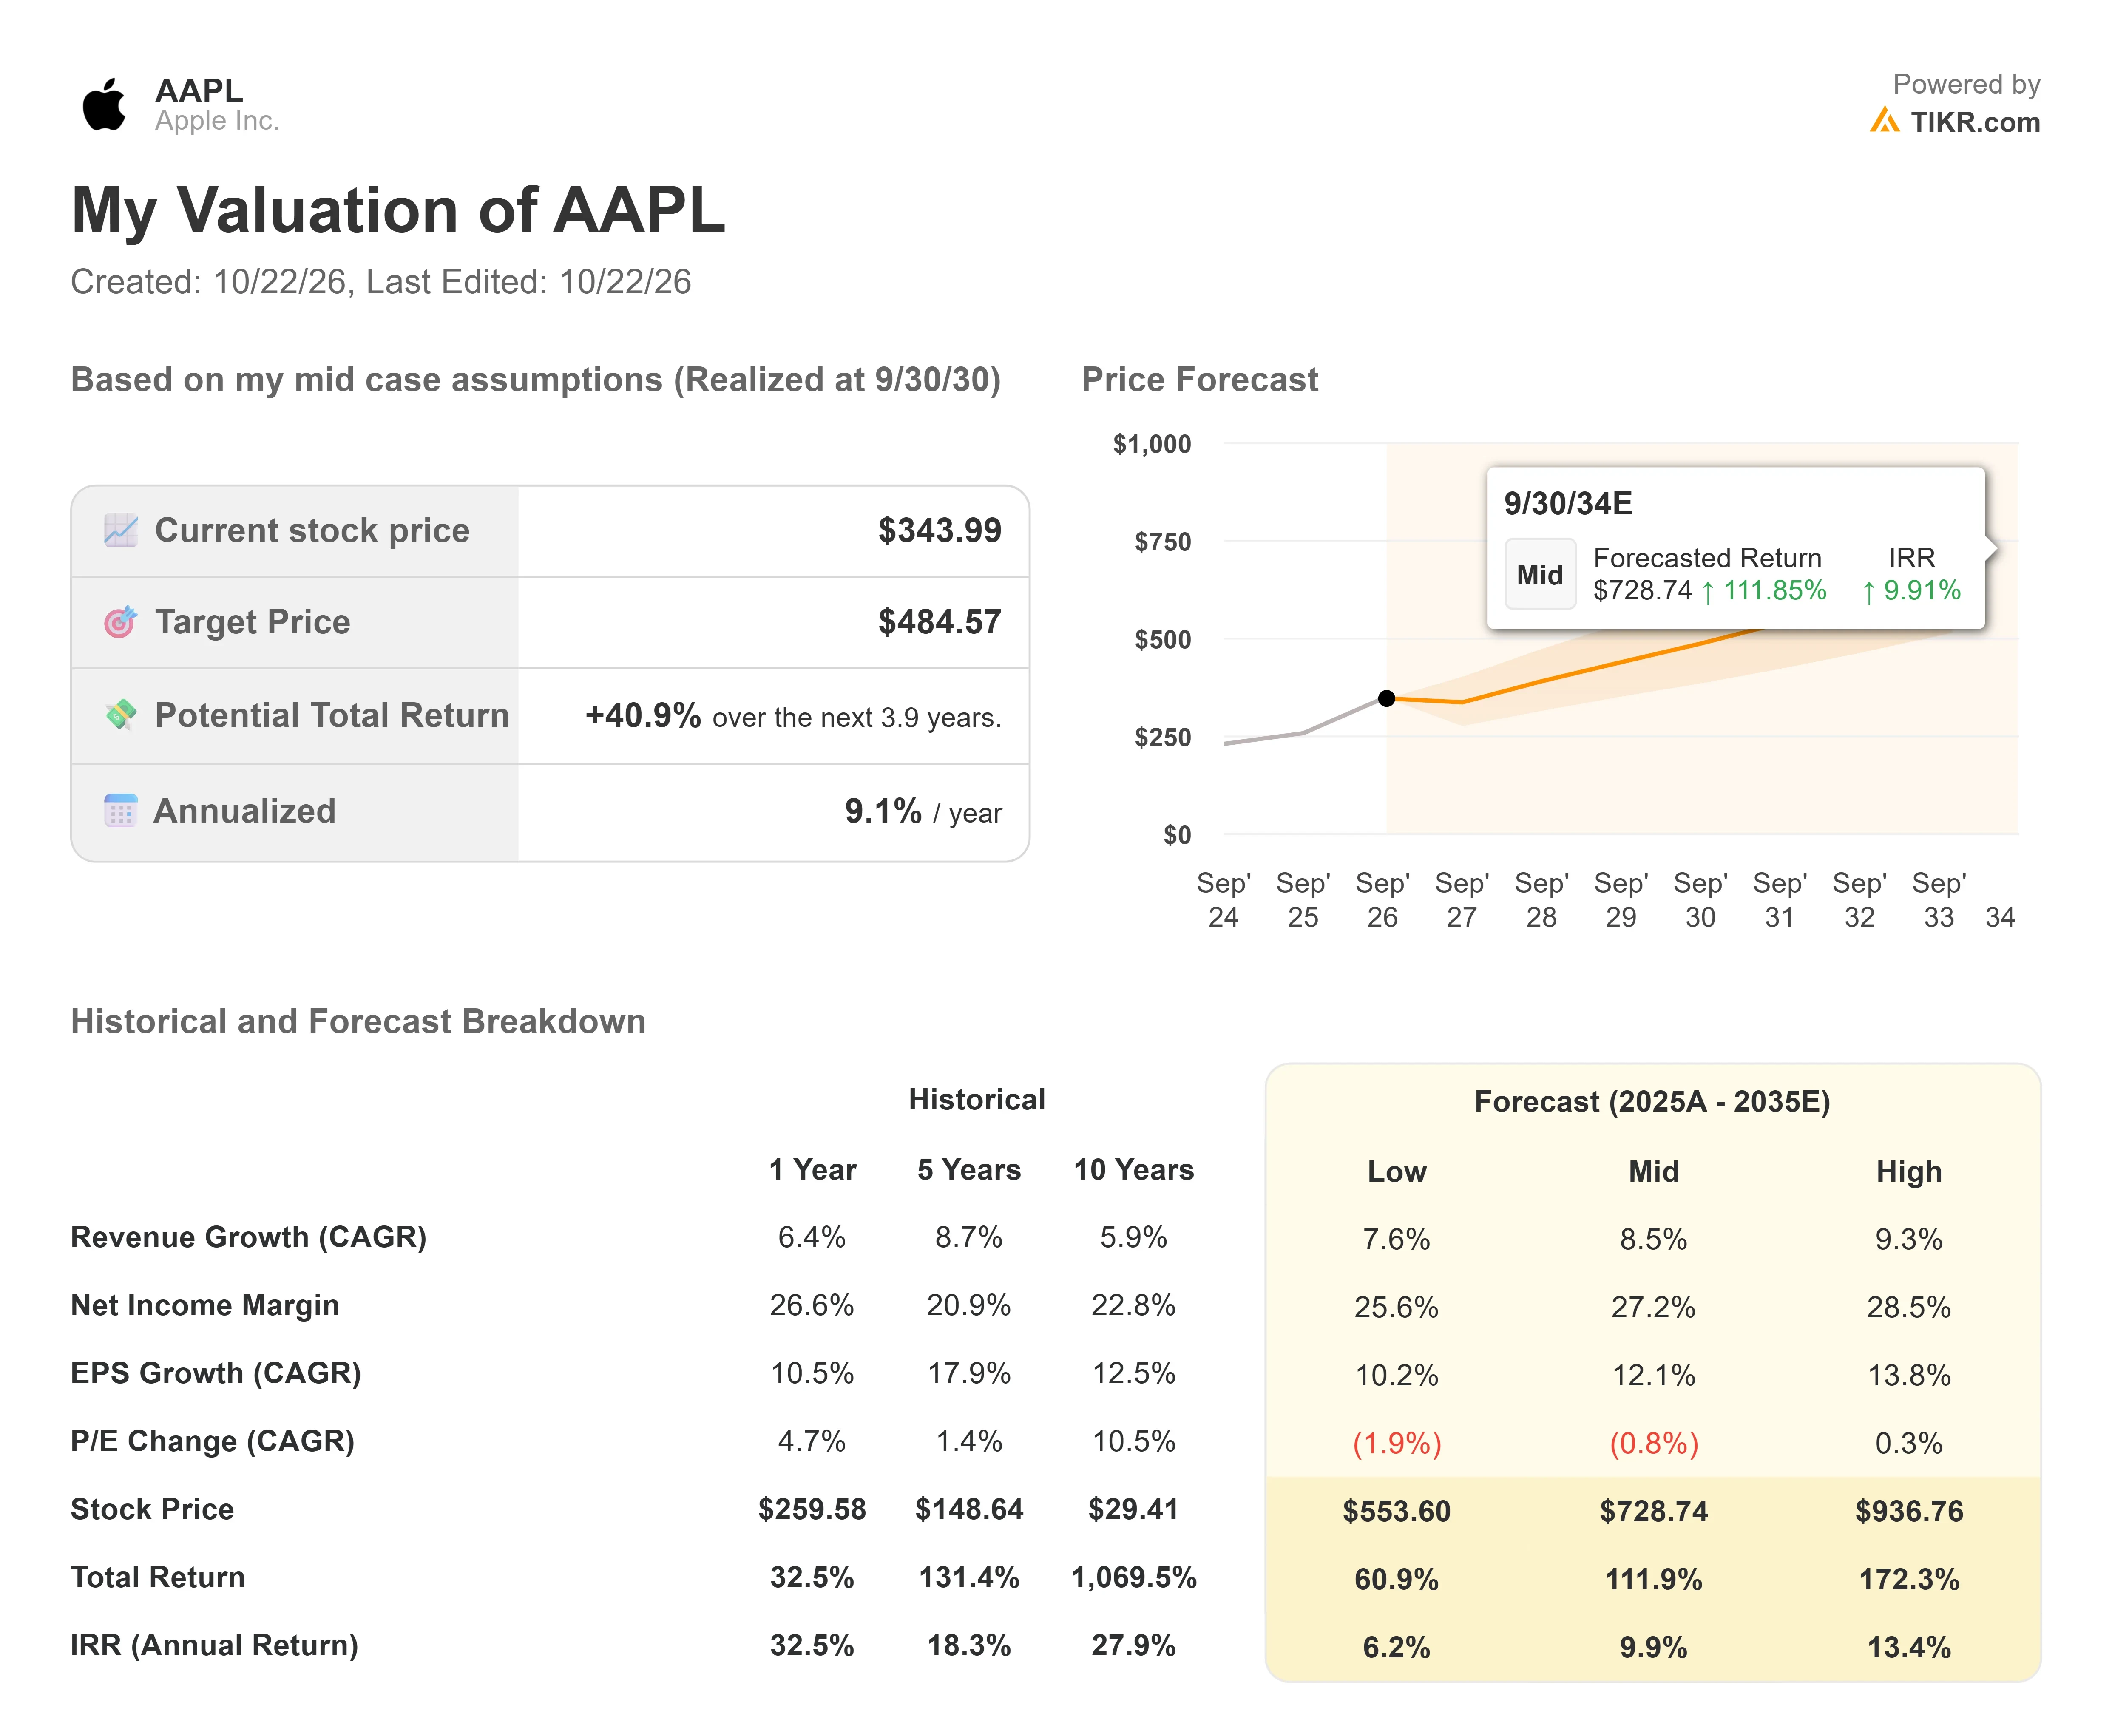
TIKRモデルの中間ケースでは、2030年9月30日時点でアップル株価は約$485となり、$343.99からのトータルリターンは約41%、年率約9%となります。このリターンは、市場が最近になって初めて付与したような高水準の株価収益率(PER)に依存しています。3月下旬以降、株価は約38%上昇した一方で、予想利益は約7%しか上昇しておらず、予想PERは約29倍から約37倍に上昇しました。主なリスクは、12月期の業績見通しが失望的な内容だった場合の株価調整です。前回の弱含みな見通しを受けて、7月31日に株価は7.35%下落しました。センチメントは冷え込んでおり、6月下旬には1件だった「売り」評価が3件に増え、「買い」評価は22件から18件に減少しています。上振れを実現するには、Duoの生産拡大と、プレミアム価格を正当化する有料AIプランの両方が必要です。
結論
11月2日の焦点は、12月期の売上高見通しに集まります。ストリート予想の約7%を大きく上回る成長を示せば、拡大したDuoの生産計画が発売時の供給逼迫ではなく、実需を反映していることを示すことになります。約7%前後の見通しにとどまれば、37倍というPER水準は、英国とオーストラリアで支払い手数料とApp Store手数料が圧力にさらされている中、AIサブスクリプションに依存したままとなるでしょう。
では、アップル株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アップルの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資・財務アドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!