主なポイント
- SKハイニックス (SKHY) は10月22日までの1か月間で33%下落し、これはマイクロン (MU) の22%下落、ナスダック100の6%下落を上回る下落幅でした。
- ラムリサーチ (LRCX) がAIインフラ支出の急成長が持続可能かどうかについて投資家の懸念を呼び、半導体株にさらなる圧力を加えました。
- SKハイニックスは第3四半期に10兆4,600億ウォンの過去最高の売上高を記録し、前年同期比328%増、営業利益率80%を達成しました。
- 強いHBM需要、長期顧客契約、および約10兆ウォンに上る計画的な株主還元は、売りよりも買いの根拠を強化しています。
何が起きたのか?
SKハイニックス (SKHY) の株価は、中国のメモリ競合とAIインフラ支出への懸念が半導体株を圧迫する中、10月22日までの1か月間で33%急落し、132ドルで取引を終えました。
この下落は、市場全体の損失を大幅に上回るものでした。同期間にマイクロン (MU) は22%下落し、ナスダック100は6%下落しており、メモリ株への圧力が際立っていました。
10月13日、中国のCXMTが高密度DRAM技術の開発で進展を遂げたと報じられ、中国の生産拡大が最終的にメモリ価格を圧迫する可能性への懸念が高まりました。同社の技術的主張は独立して検証されていません。
一方、ラムリサーチ (LRCX) は9月四半期の売上高82億2,000万ドルを報告し、12月四半期には約86億ドルを見込んでいます。その見通しは成長の継続を示したものの、投資家は半導体装置支出が最近の勢いを維持できるかどうか疑問を抱きました。
これらの展開が相まって、メモリ産業の異常な収益性の持続可能性への懸念に火をつけました。
しかし、SKハイニックスの10月28日の決算発表は弱気のシナリオに異議を唱えました。発表後、株価は反発しましたが、10月30日の終値は149ドルで、9月22日の終値から24%安い水準にとどまりました。
過去最高の業績が強気の根拠を強化
SKハイニックスは第3四半期に10兆4,600億ウォンの過去最高の売上高を記録し、前年同期比328%増、前期比32%増となりました。
営業利益は8兆3,300億ウォンに達し、前年同期比632%増、営業利益率は第2四半期の76%から80%に上昇しました。
成長は、高帯域幅メモリ(HBM)、高度なサーバーDRAM、およびAIインフラ投資の恩恵を受けるエンタープライズストレージ製品への強い需要によって支えられました。
経営陣はまた、14の主要顧客との長期契約を確認し、2027年および2028年の予想生産能力の半分以上をカバーしていると述べました。
クァク・ノジュンCEOは、同社の技術的競争力を通じて築かれた顧客の信頼が「長期契約につながって」おり、将来の需要に対する見通しを高めていると述べました。
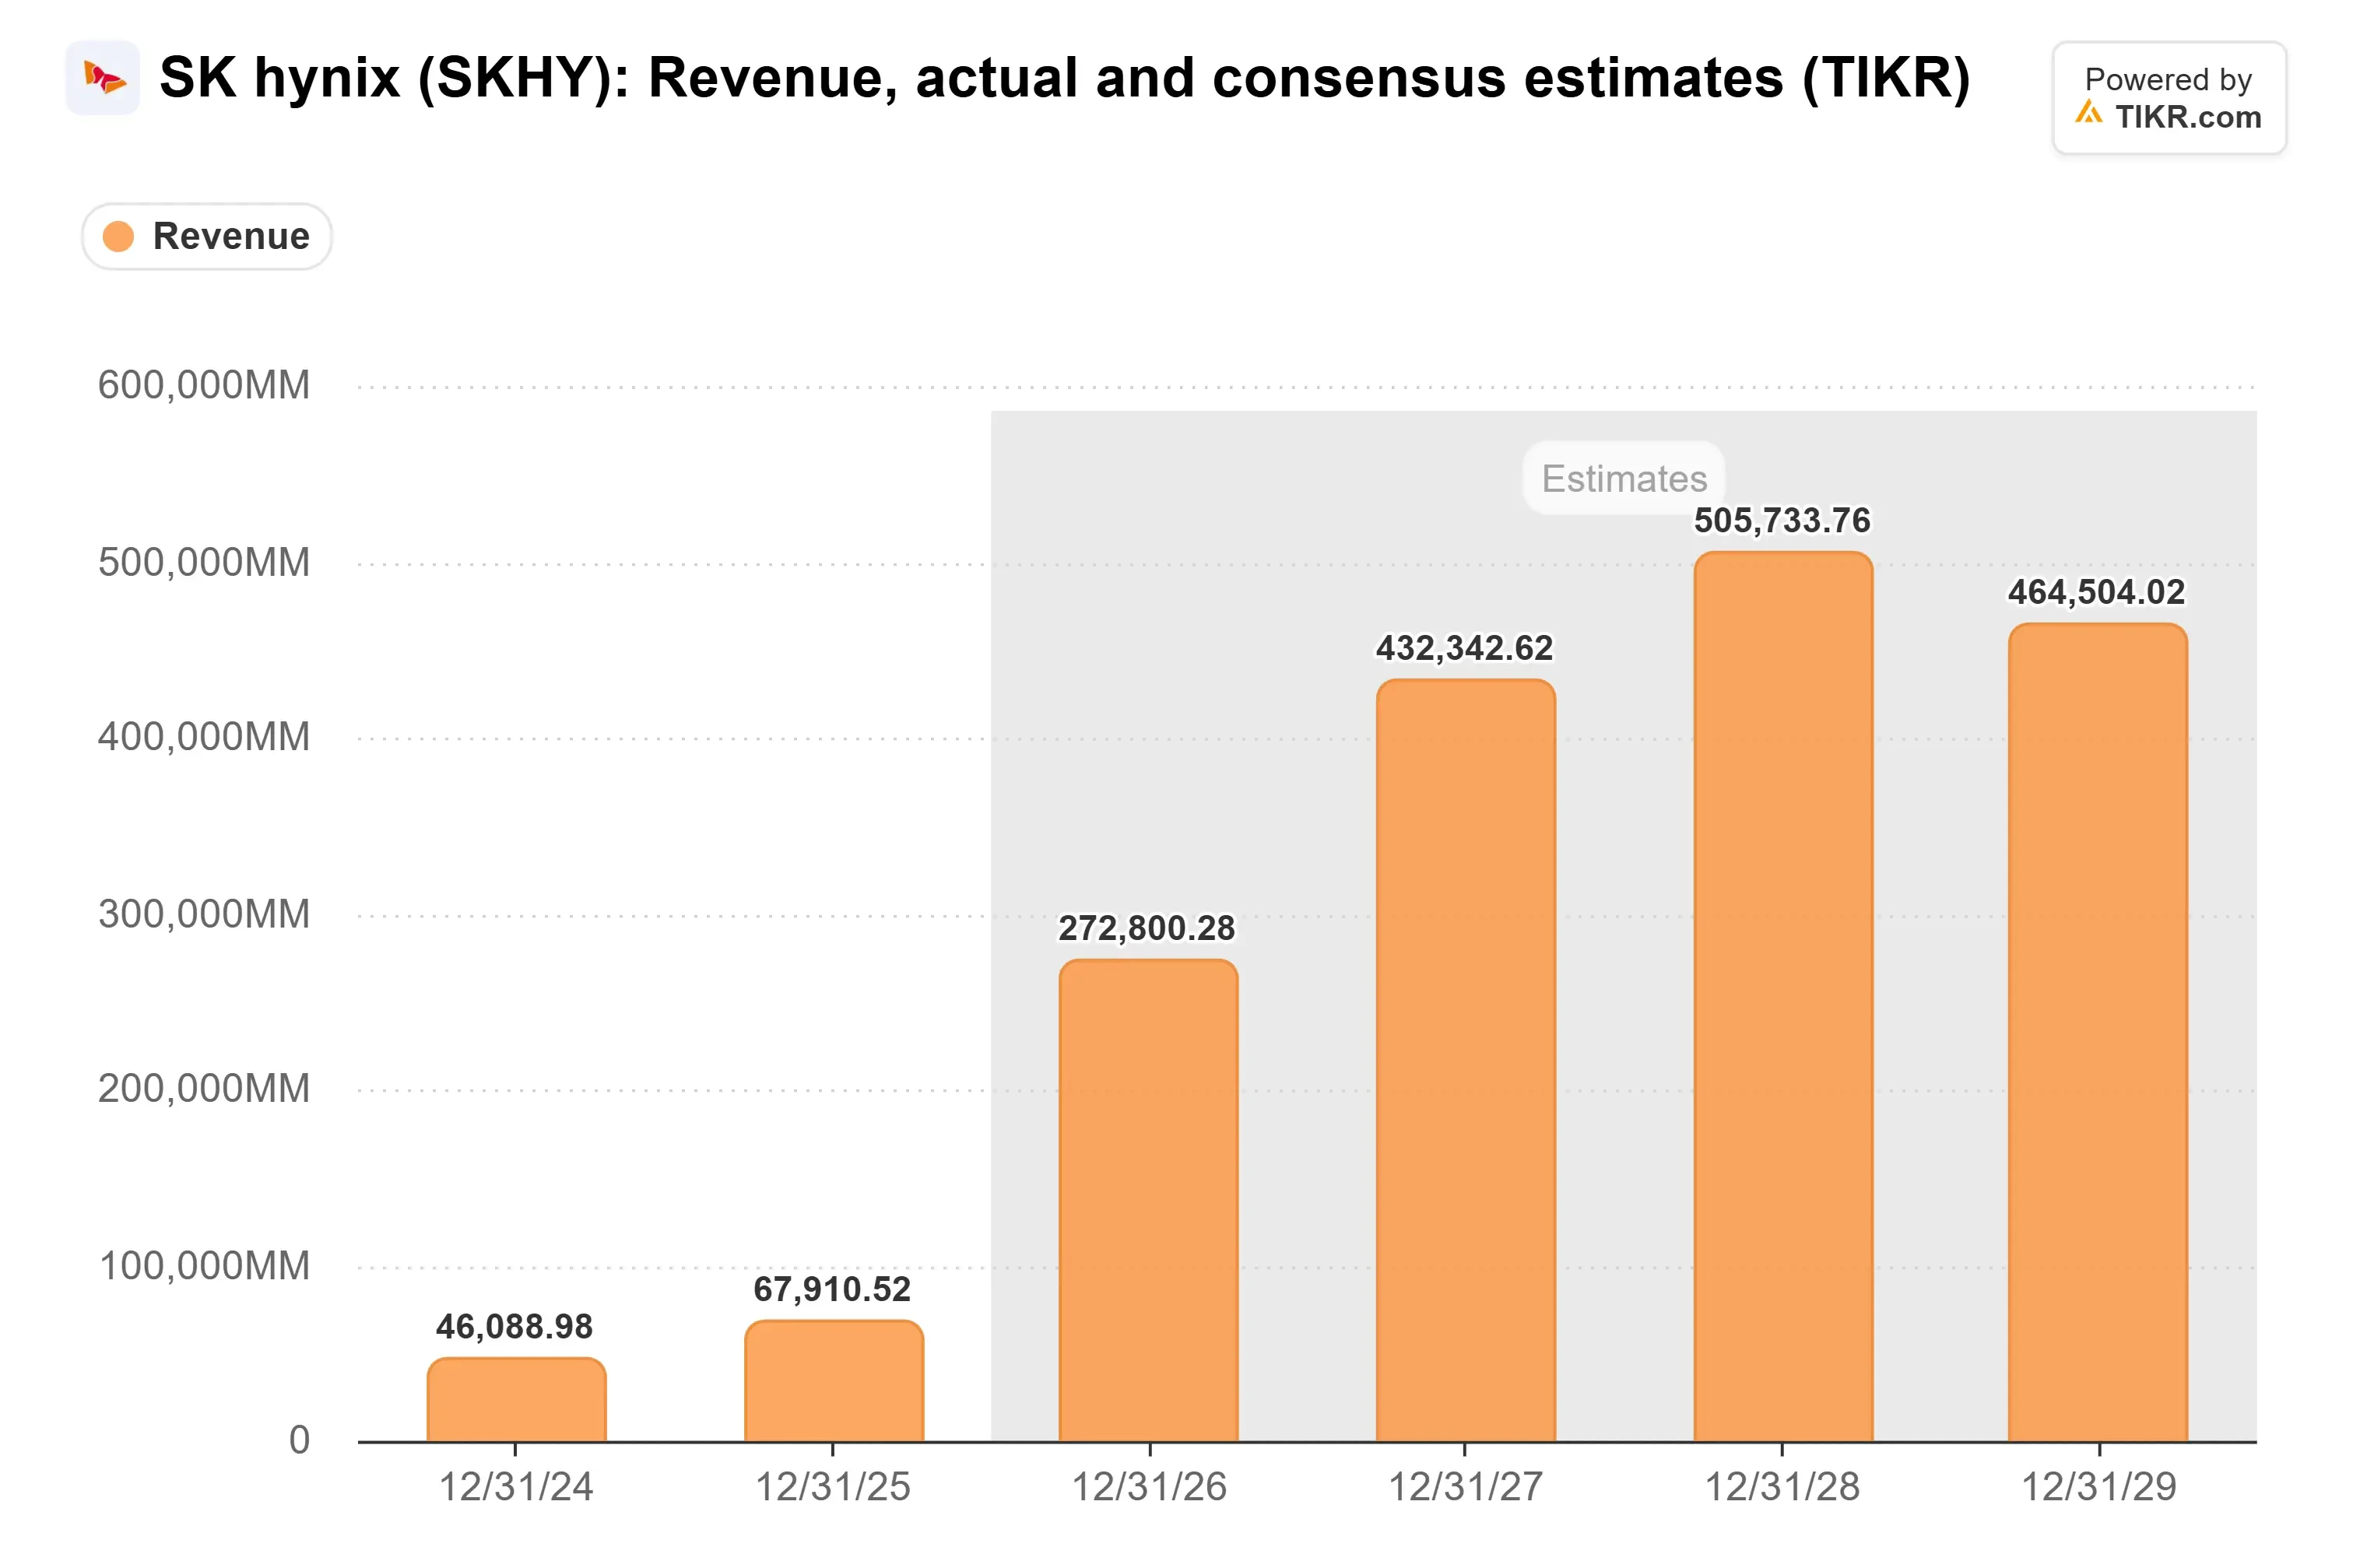
TIKRのコンセンサス予想によると、ウォールストリートはSKハイニックスの売上高が2028年まで大幅に増加し、2029年にわずかに減少すると見込んでいます。この予想される成長は、AI関連メモリ製品への継続的な需要を反映していますが、2029年に予想される減少は、業界の循環的リスクを浮き彫りにしています。
中国の競合は、特に従来型DRAMとNANDフラッシュにおいて、正当な懸念材料です。しかし、HBMの技術的複雑さとSKハイニックスの確立された顧客関係は、その高度なメモリ事業をより混乱させにくいものにしています。
SKハイニックスは割安か割高か?
SKハイニックスは、その収益力に比べて潜在的に割安に見えますが、決算発表後の回復により、10月の売り浴びせ中に見られた割安度は減少しました。
そのフォワードP/Eは下落中に3倍近くまで低下し、米国上場以降の約4倍という歴史的平均を下回りました。10月30日までに、その倍率は約4倍まで回復し、将来の収益成長が評価にとってますます重要になっています。

同社はまた、2026年に向けて現金配当と自社株買いを含む約10兆ウォンの計画的な株主還元を発表し、SolidigmのIPO中止にもかかわらず、投資判断を強化しています。

今後12か月間、HBM4出荷の増加、エンタープライズメモリ需要、長期顧客契約が収益を支える可能性がありますが、中国の競合、資本支出の増加、メモリ価格の潜在的な下落は重要なリスクとして残っています。
結論は売りよりも買いに傾いています:SKハイニックスの過去最高の収益性と強まった需要の見通しは、10月の売り浴びせが当面のリスクを過大評価していたことを示唆していますが、株価の部分的回復により、評価規律がより重要になっています。
では、SKハイニックスの株価の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、SKハイニックスがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!