主なポイント
- リビアン株は昨年12月の高値から49%下落しており、パイパー・サンドラーは第3四半期決算後も「オーバーウェイト」格付けと20ドルの目標株価を維持した。
- この目標は、木曜日の終値から75%上回っている。これは、株価が下落しているにもかかわらずアナリストが過去1年間で引き上げてきた19ドルのコンセンサス目標をわずかに上回る水準だ。
- リビアンの第3四半期のフリーキャッシュフローはマイナス11億2000万ドルで、発行済み株式数は2025年末の12億4000万株から14億6000万株に増加している。
- 評価面では売られすぎに見えるが、パイパーが希薄化リスクは緩和されたとする見方は、リビアンが2027年初めまでに引き出されると予想される連邦政府の融資に依存している。
リビアン・オートモーティブ (RIVN) は木曜日に11.45ドルで取引を終え、昨年12月の高値から49%下落した。このEVメーカーの第3四半期決算発表を受けて、パイパー・サンドラーは金曜日に「オーバーウェイト」格付けと20ドルの目標株価を維持した。これは前日の終値から75%上回る水準だ。
株式売却と、動かなかった業績見通し
7月、リビアンは8625万株の新株を1株あたり15.50ドルで売却した。これは売却前の終値から23%安い水準だった。
その後、10月2日にリビアンは第3四半期の納車台数が過去最高の1万9248台だったと報告したが、通年の納車台数見通しは6万5000台から7万台の範囲で据え置き、株価は下落した。
パイパーはR2に賭けている
アナリストのアレクサンダー・ポッターは7月に目標株価を20ドルに設定した。これは彼がリビアンを「ニュートラル」から格上げした際のことだ。彼は、R2 SUVの立ち上げが順調に進んでおり、「最近の資金調達は成長を支えながら希薄化リスクを軽減するはずだ」と主張した。
第3四半期の業績は、この主張のR2に関する部分を裏付けた。売上高は38%増の21億6000万ドルとなり、アナリスト予想を上回り、経営陣は納車台数見通しを6万7000台から7万台に引き上げた。
TIKRはリビアンについて25人のアナリストを追跡している。「買い」と評価しているのは何人か?
リビアンの「買い」「中立」「売り」格付けの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。リビアンのアナリスト格付けを見る
20ドルという水準は妥当か?
株価が下落しているにもかかわらず、アナリストのコンセンサス目標株価は1年前の14ドルから19ドルに上昇した。
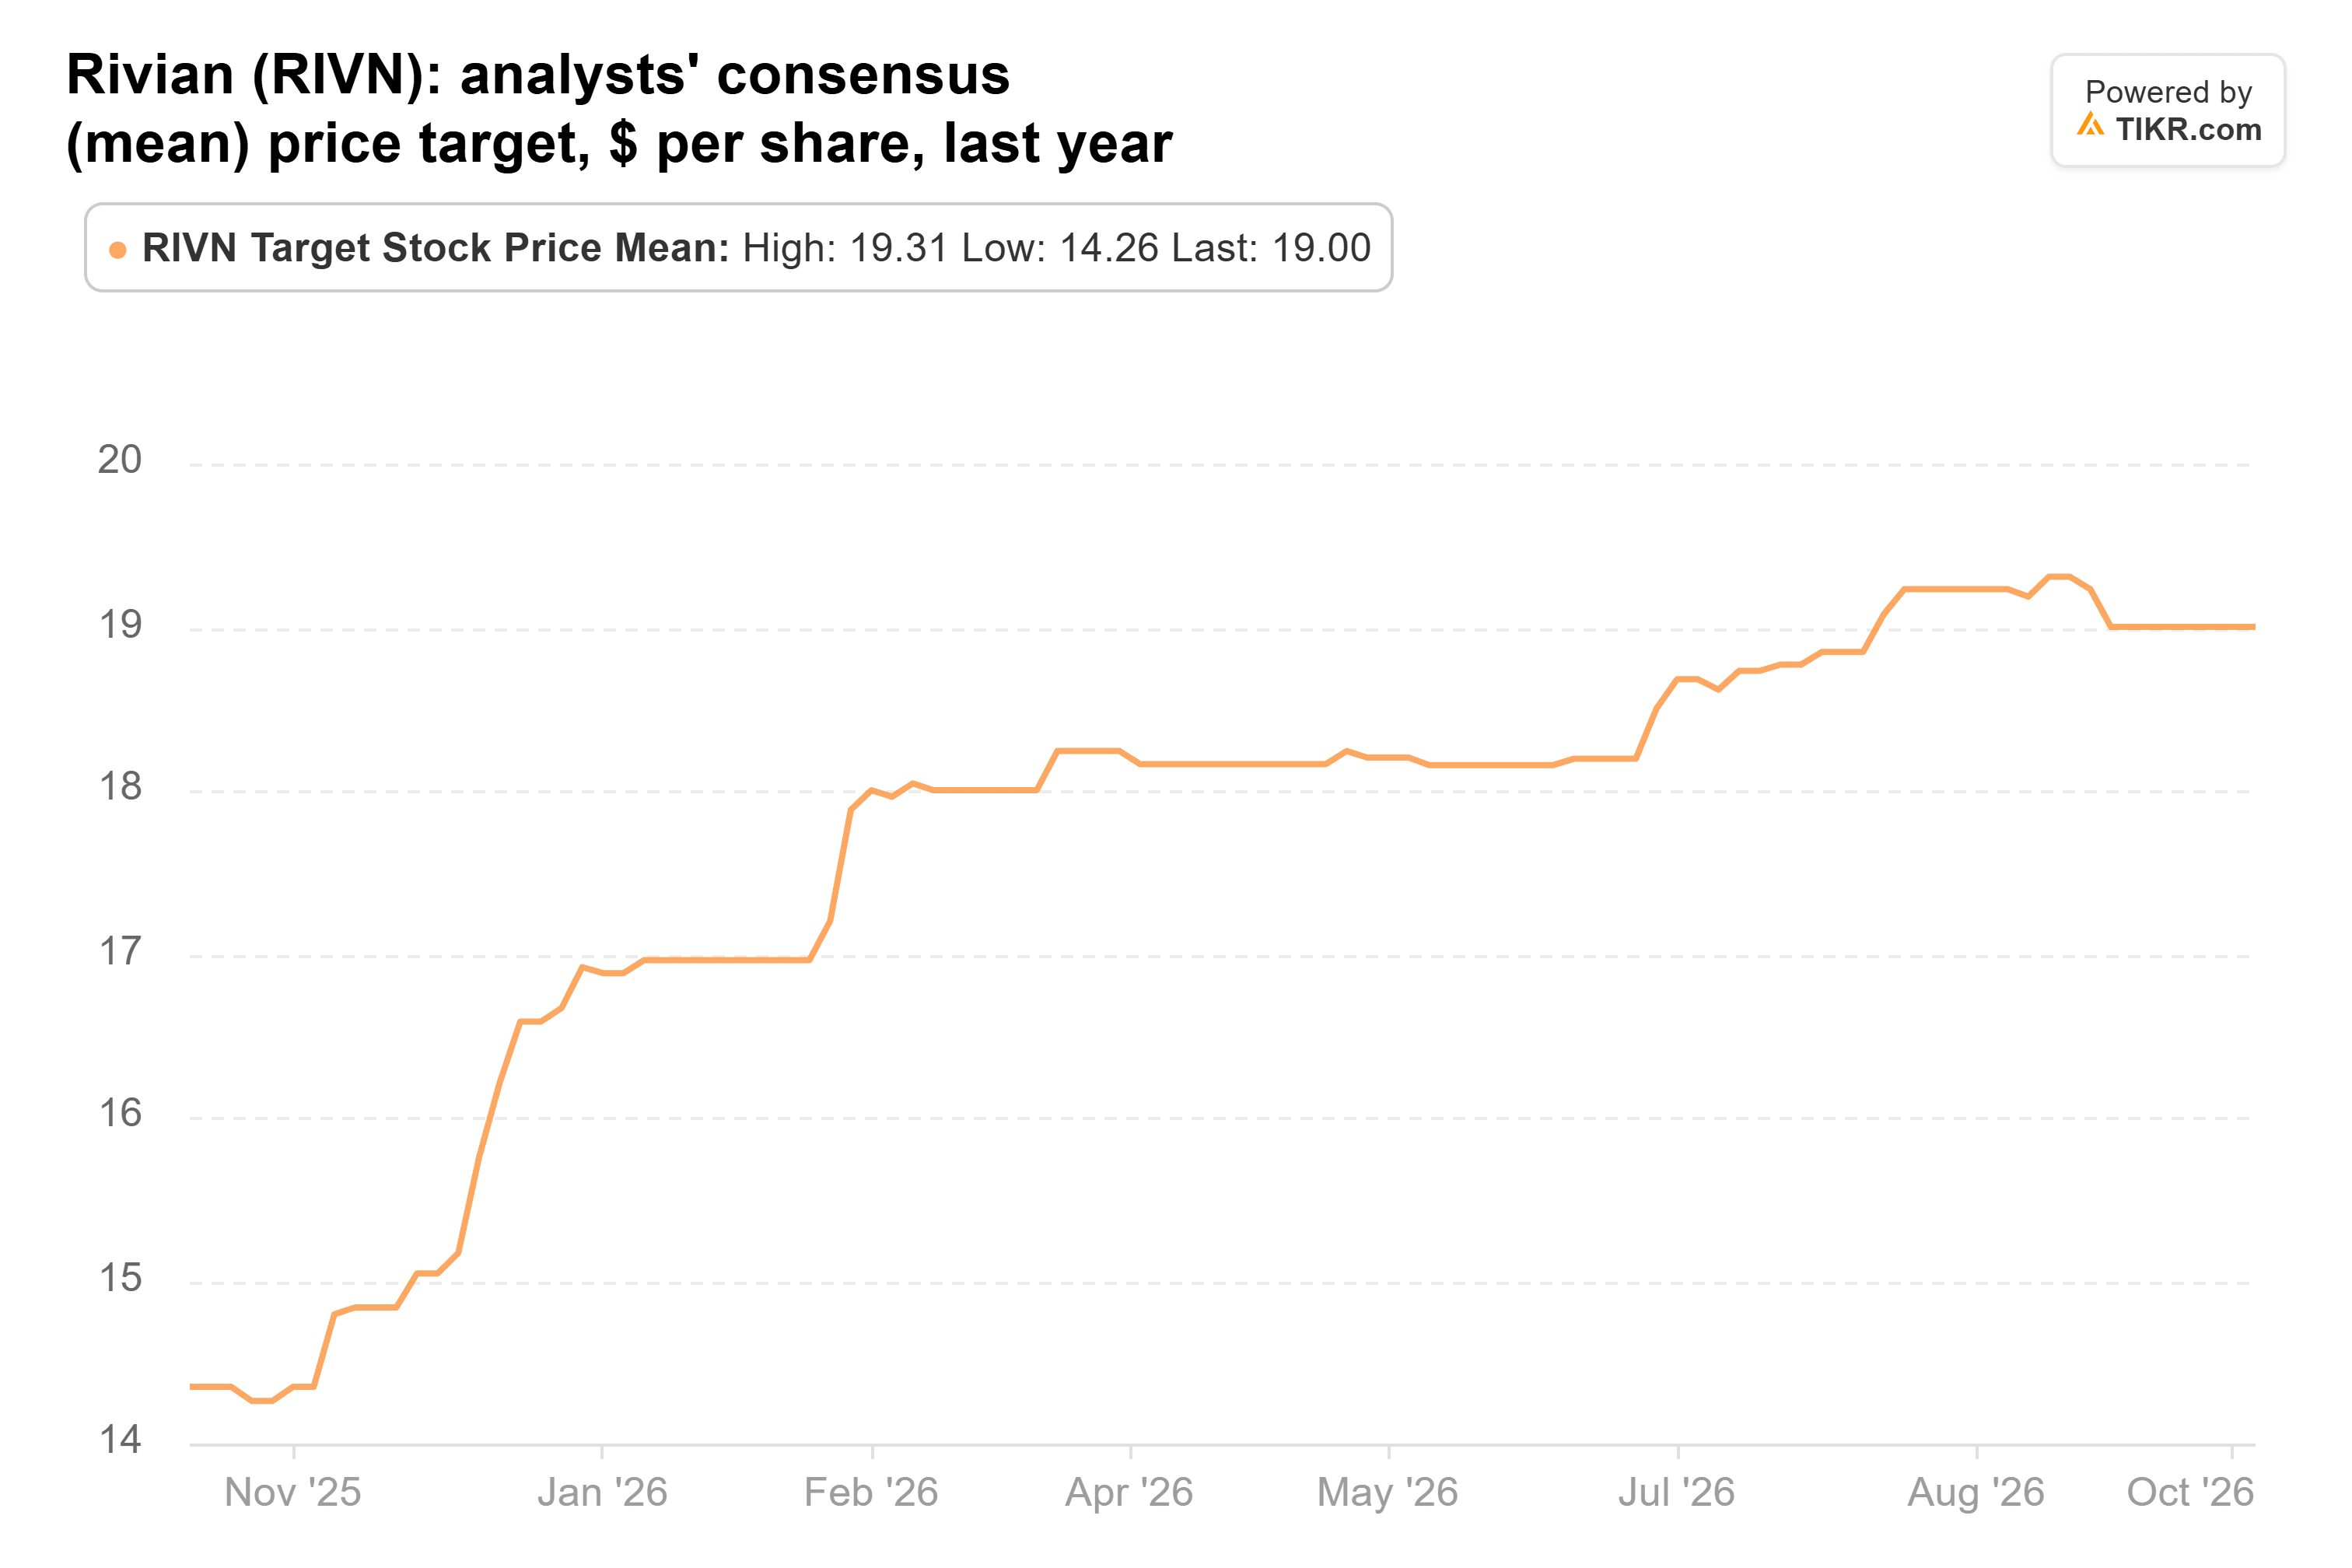
パイパーの20ドルはこれをわずかに上回る水準で、25人のアナリストの目標株価は13ドルから25ドルの範囲に分布している。
アナリストは、売上高が2025年の53億9000万ドルから2028年には157億ドルに増加すると予想している:
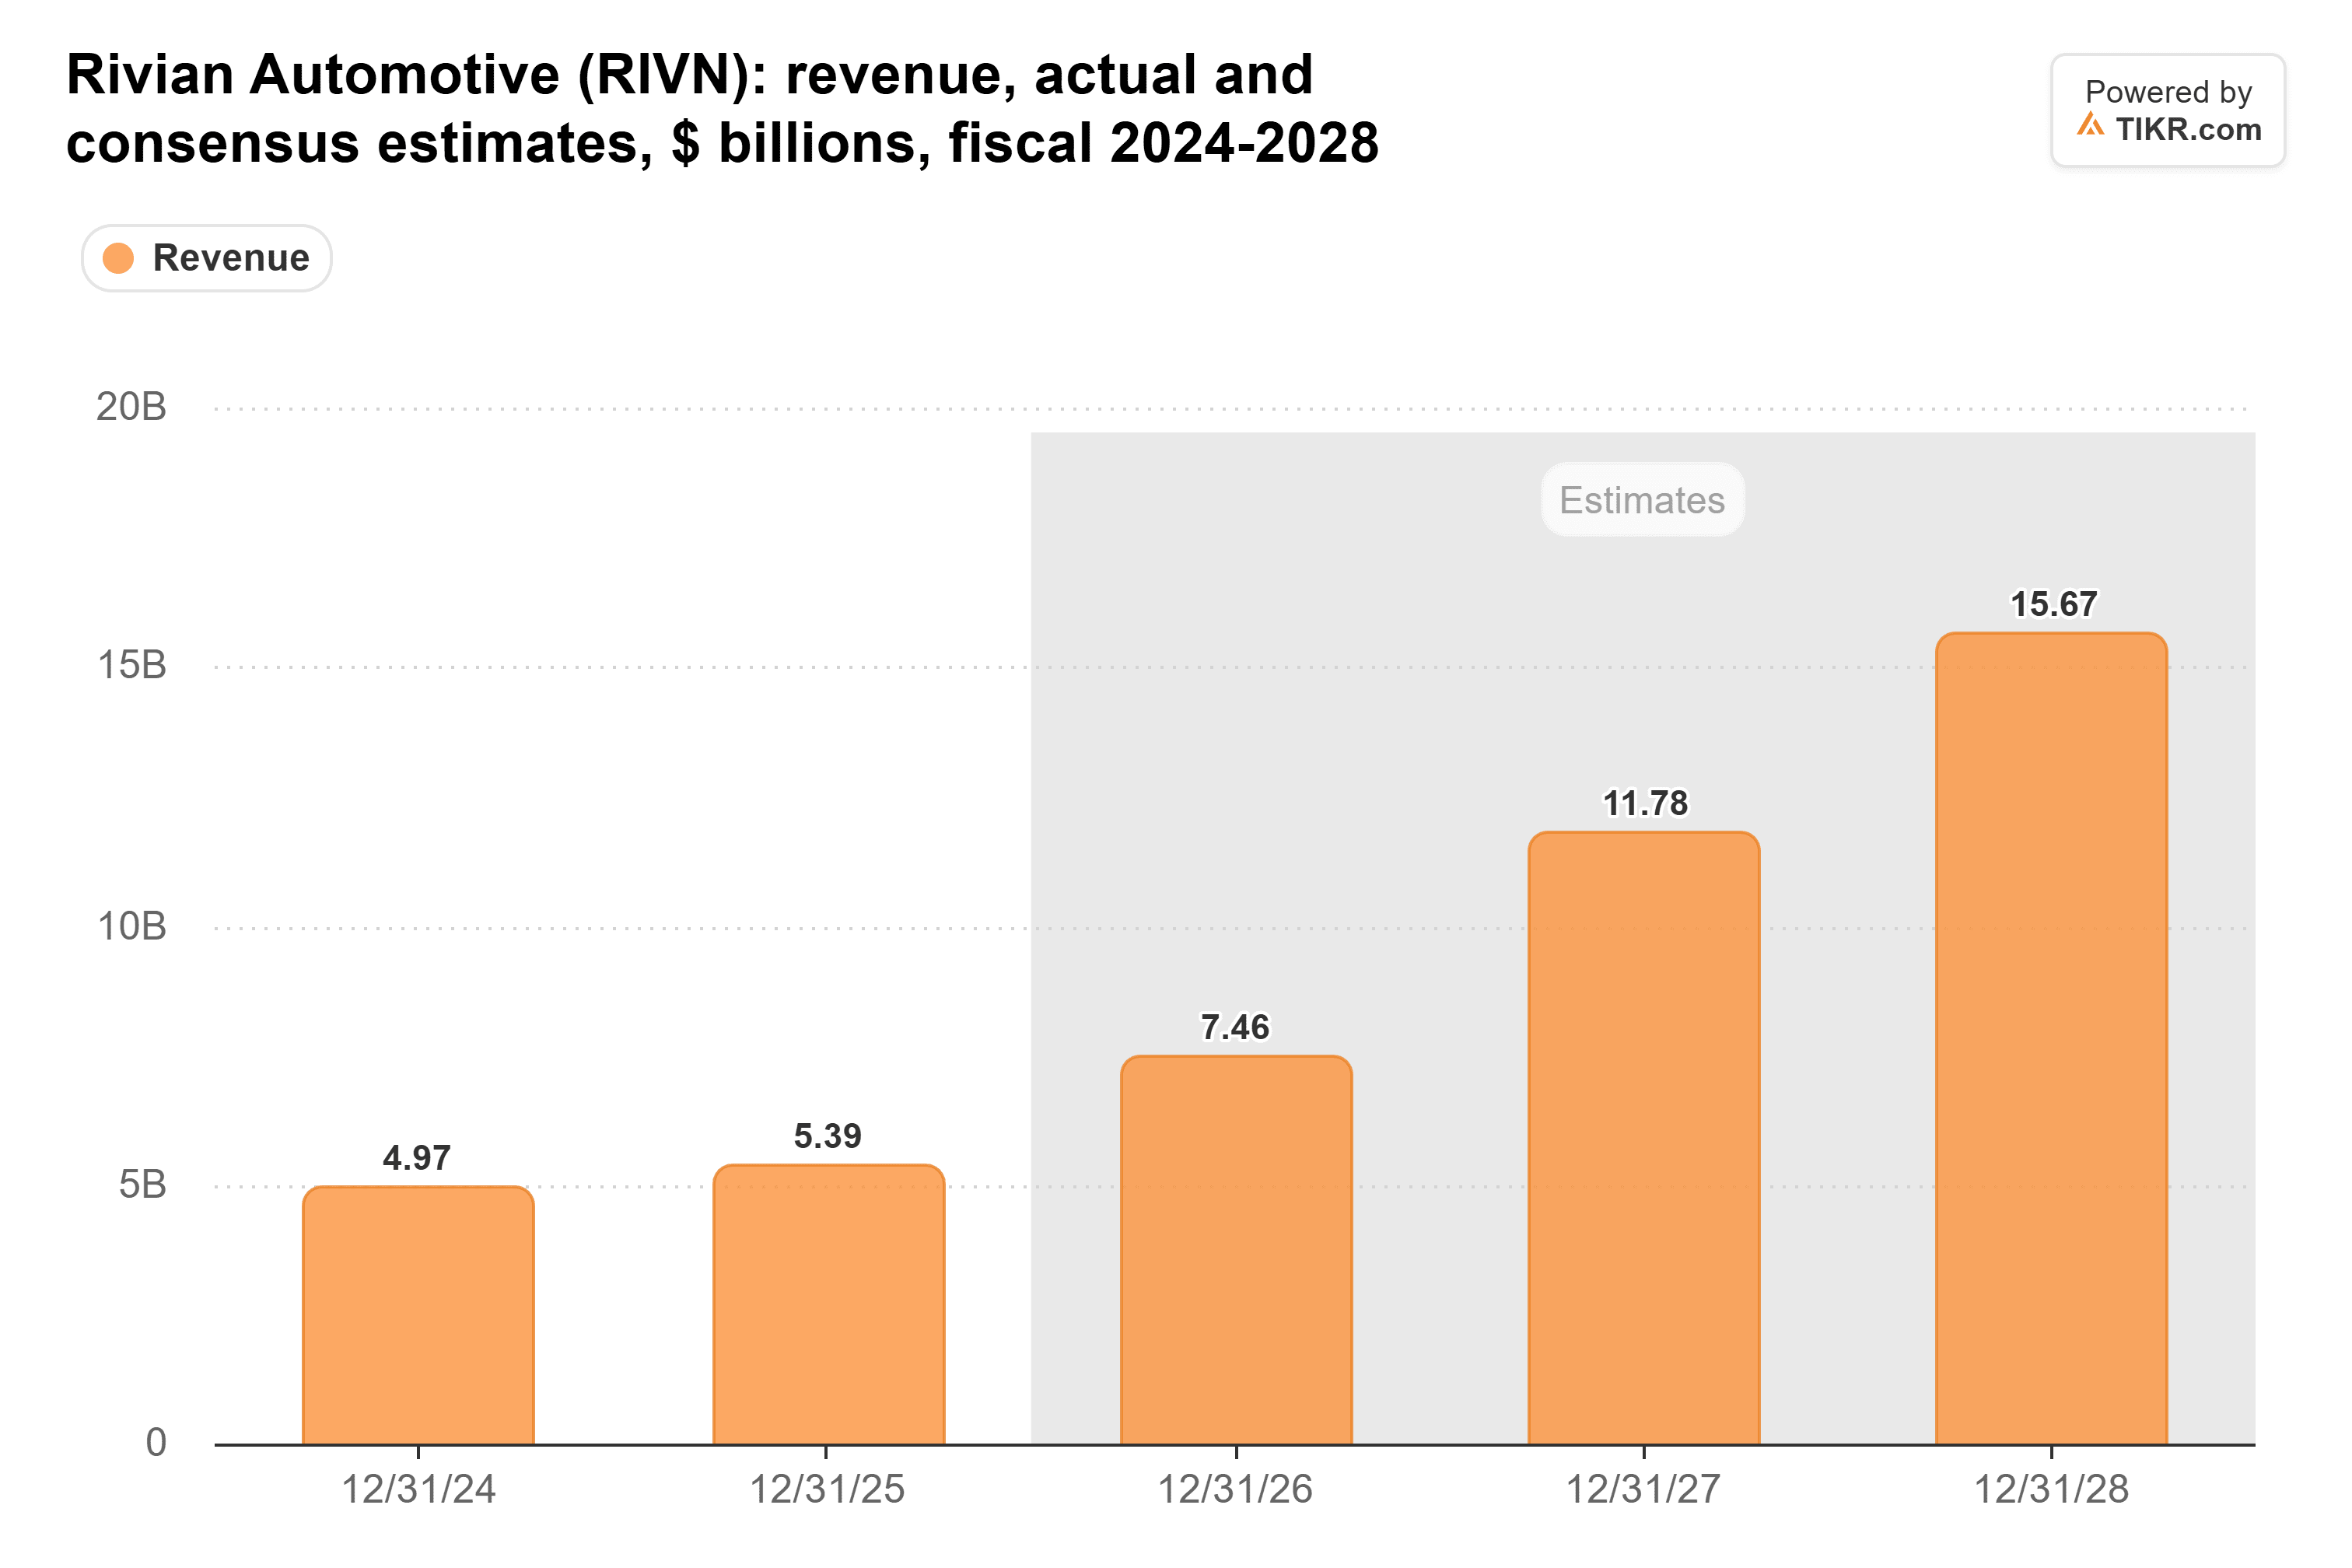
今四半期の結果は今後2年間の予想を下方修正する根拠とはならないが、2028年の予想は過去1年間ですでに22%下方修正されている。
投資家はその成長に対して、フォワードP/Sレシオでわずか1.5倍を支払っており、これは3年ぶりの低水準だ。
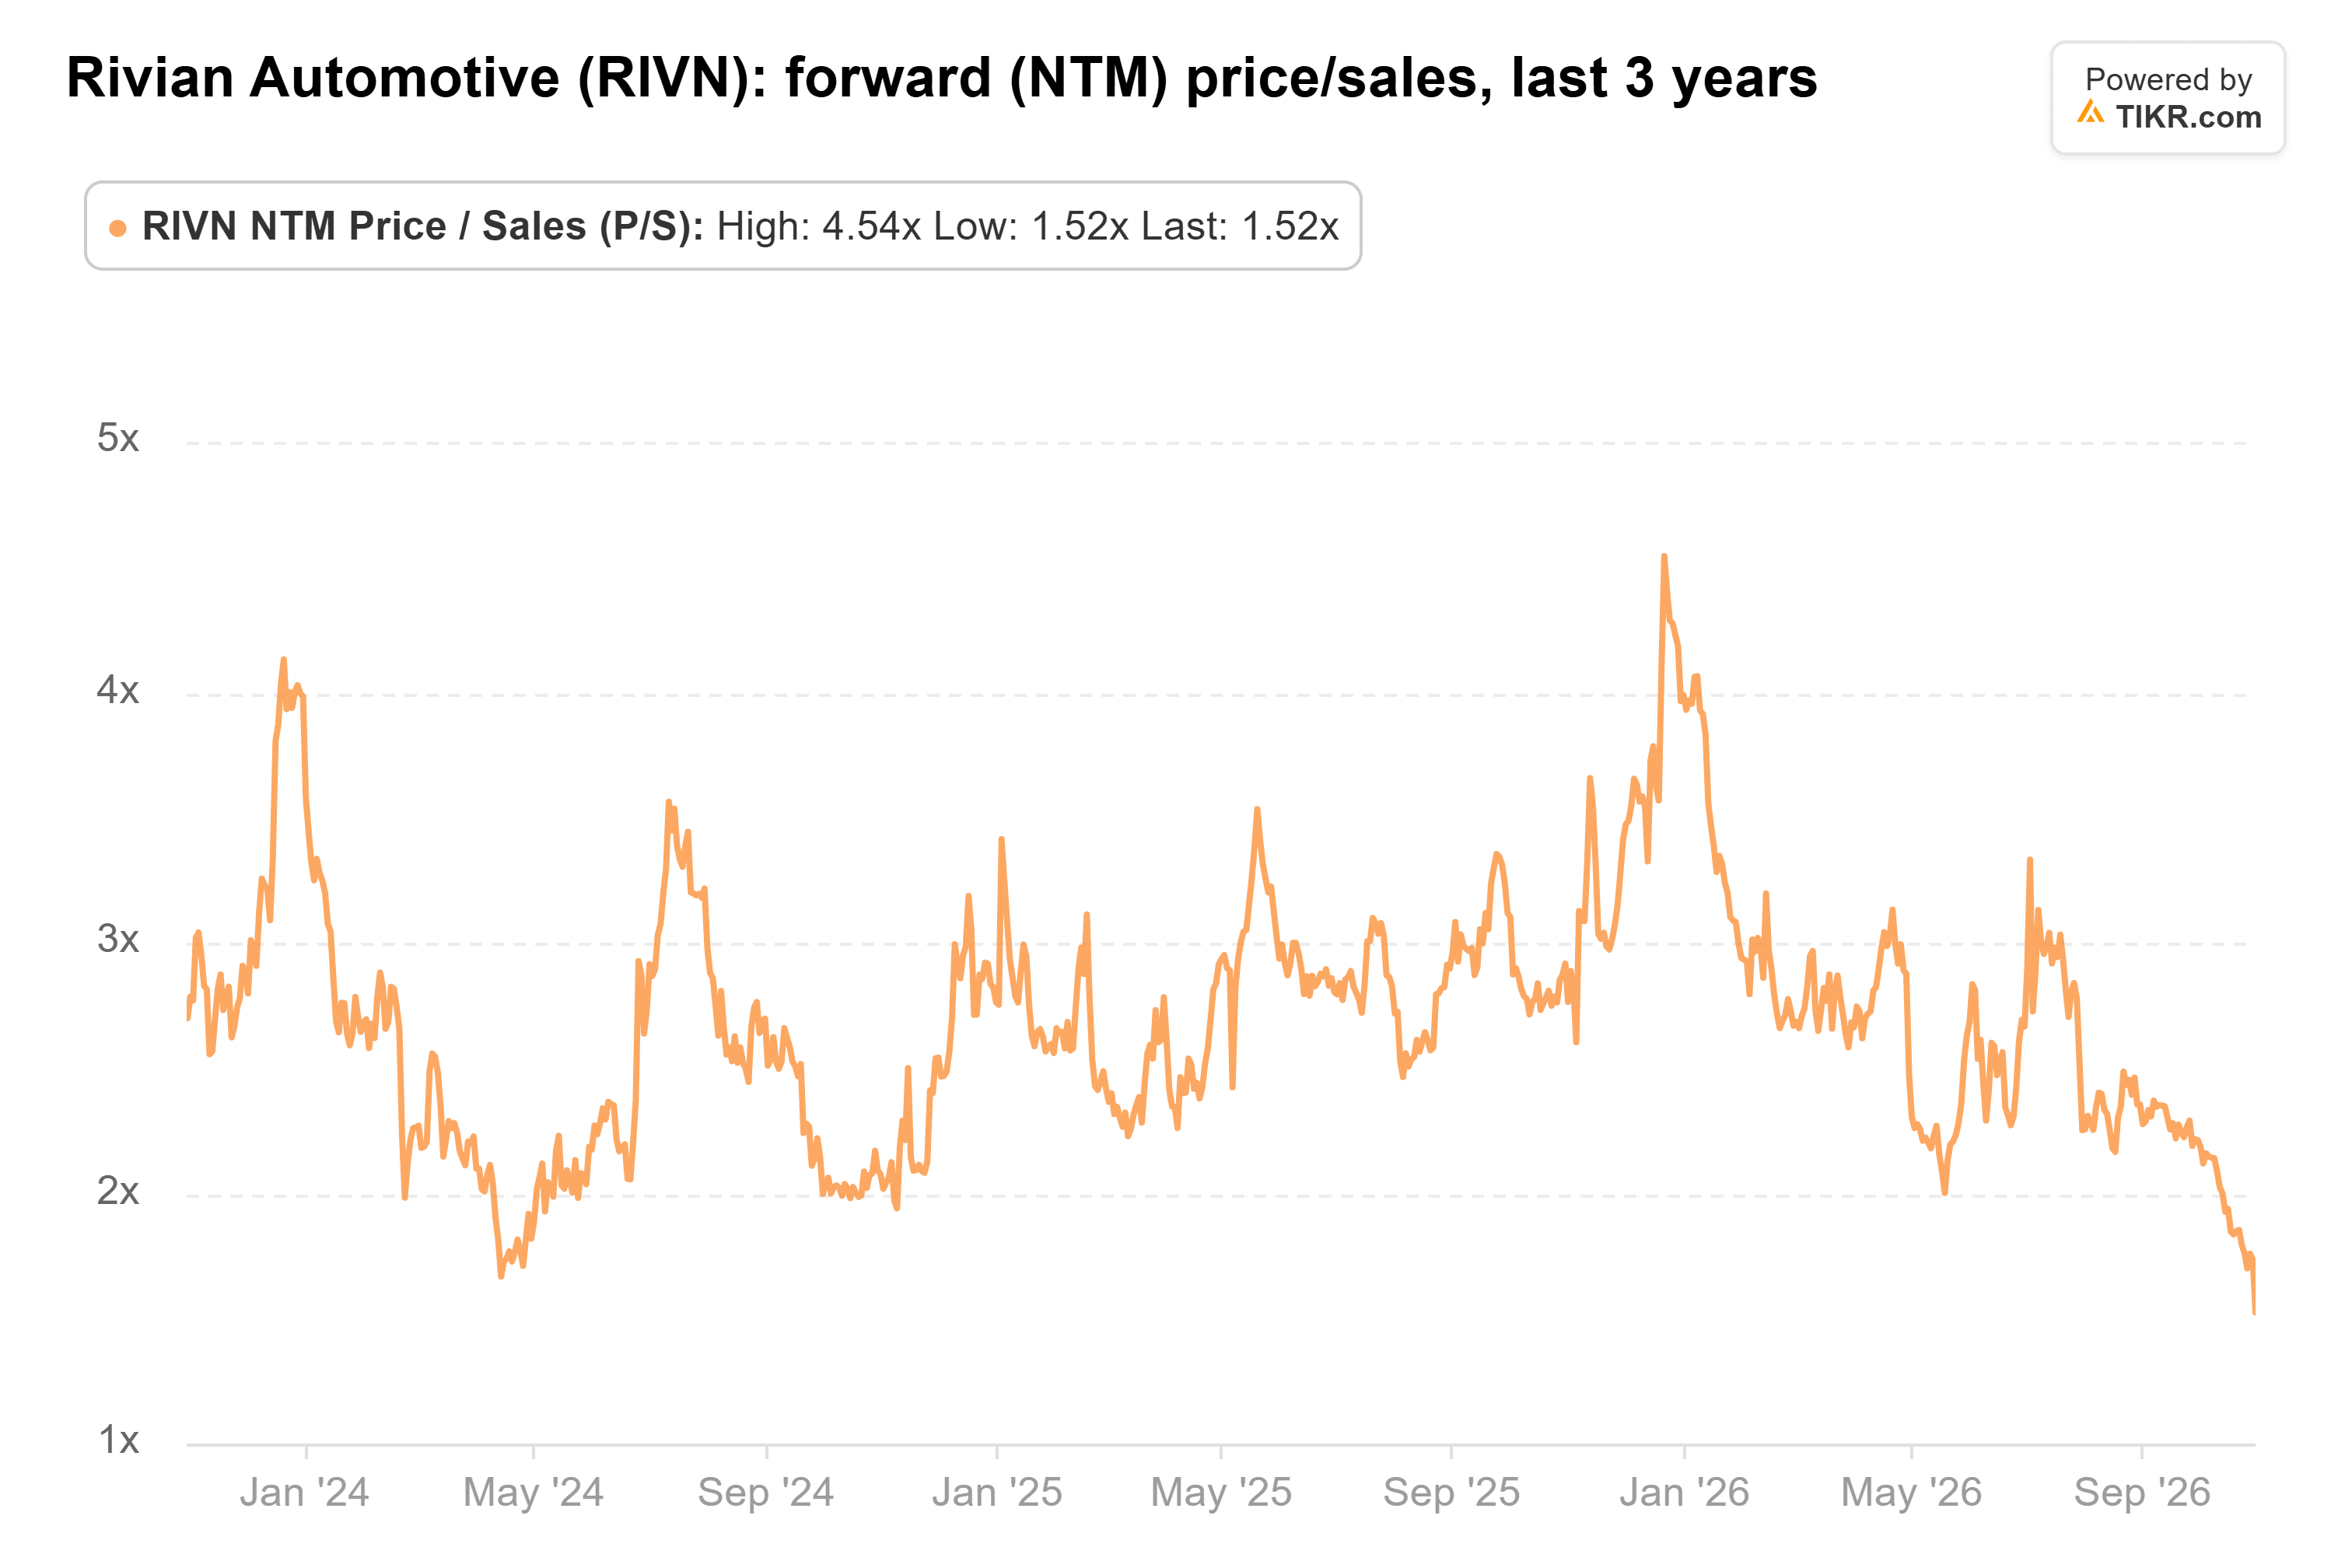
パイパーの20ドルはフォワードP/Sレシオで約2.7倍に相当し、同社の3年間の平均値2.7倍と一致している。
発行済み株式数が問題だ
リビアンの第3四半期のフリーキャッシュフローはマイナス11億2000万ドルで、1年前のマイナス4億2100万ドルから悪化した。9月末時点で、信用枠とフォルクスワーゲンからの10億ドルの融資(10月)を含む流動性は71億ドルだった。アナリストは、2027年にさらに32億ドル、2028年に20億ドルの資金を消費すると予想している。
これは薄い緩衝材であり、発行済み株式数はすでに2025年末の12億4000万株から14億6000万株に増加している。
私の見解:パイパーの評価は妥当だ。なぜなら20ドルという水準は、リビアンが再び通常の倍率で取引されることを求めているだけだからだ。しかし、パイパーが希薄化について楽観的すぎると考える。ジョージア工場を建設するために追加の株式売却を避けるには、リビアンは最大45億ドルに上るエネルギー省の融資を引き出す必要がある。
この融資の最初の引き出しは2027年初めまでに行われると予想されており、売上総利益率と販売台数のマイルストーンに依存するため、第4四半期の業績が注目される。
では、リビアン株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、リビアンがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸せな投資を!