主なポイント
- オラクル株は、100億ドルの普通株式と100億ドルのシニアノート(優先債)を売却するための申請を行った後、本日7%下落した。
- この売却により、2030年度末までの新規調達上限200億ドルが使い切られる。この上限設定が先週株価を12%押し上げた要因だった。
- そのうち半分は新株発行であり、2月から8月にかけてオラクルが売却した199億ドル分の株式に追加される。
- 希薄化の影響は小さい。現在重要なのは、オラクルが2028年度後半に追加調達なしでフリーキャッシュフローをプラスに転じられるかどうかである。
オラクル (ORCL) は本日7%下落している。市場開始前に、同社は100億ドルの普通株式と100億ドルのシニアノートを売却するための申請を行った。
この資金調達に驚くべき人はいない。先週水曜日の投資家向け説明会で、オラクルは2030年度末までの新規資本調達を200億ドルに上限設定し、株式と負債で均等に分割すると発表した。その結果、翌日株価は12%跳ね上がった。
スティーブンス証券は今朝、オラクルを「オーバーウェイト」に格上げした。目標株価を185ドルから213ドルに引き上げ、投資家向け説明会が資金調達に関する疑問に回答したと主張した。オラクルの一括登録申請はその23分後に発表された。
タイミングというものだ。
TIKRはオラクルについて43人のアナリストを追跡している。「買い」と評価しているのは何人か?
オラクルの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。オラクルのアナリスト評価を見る
まだ道半ば
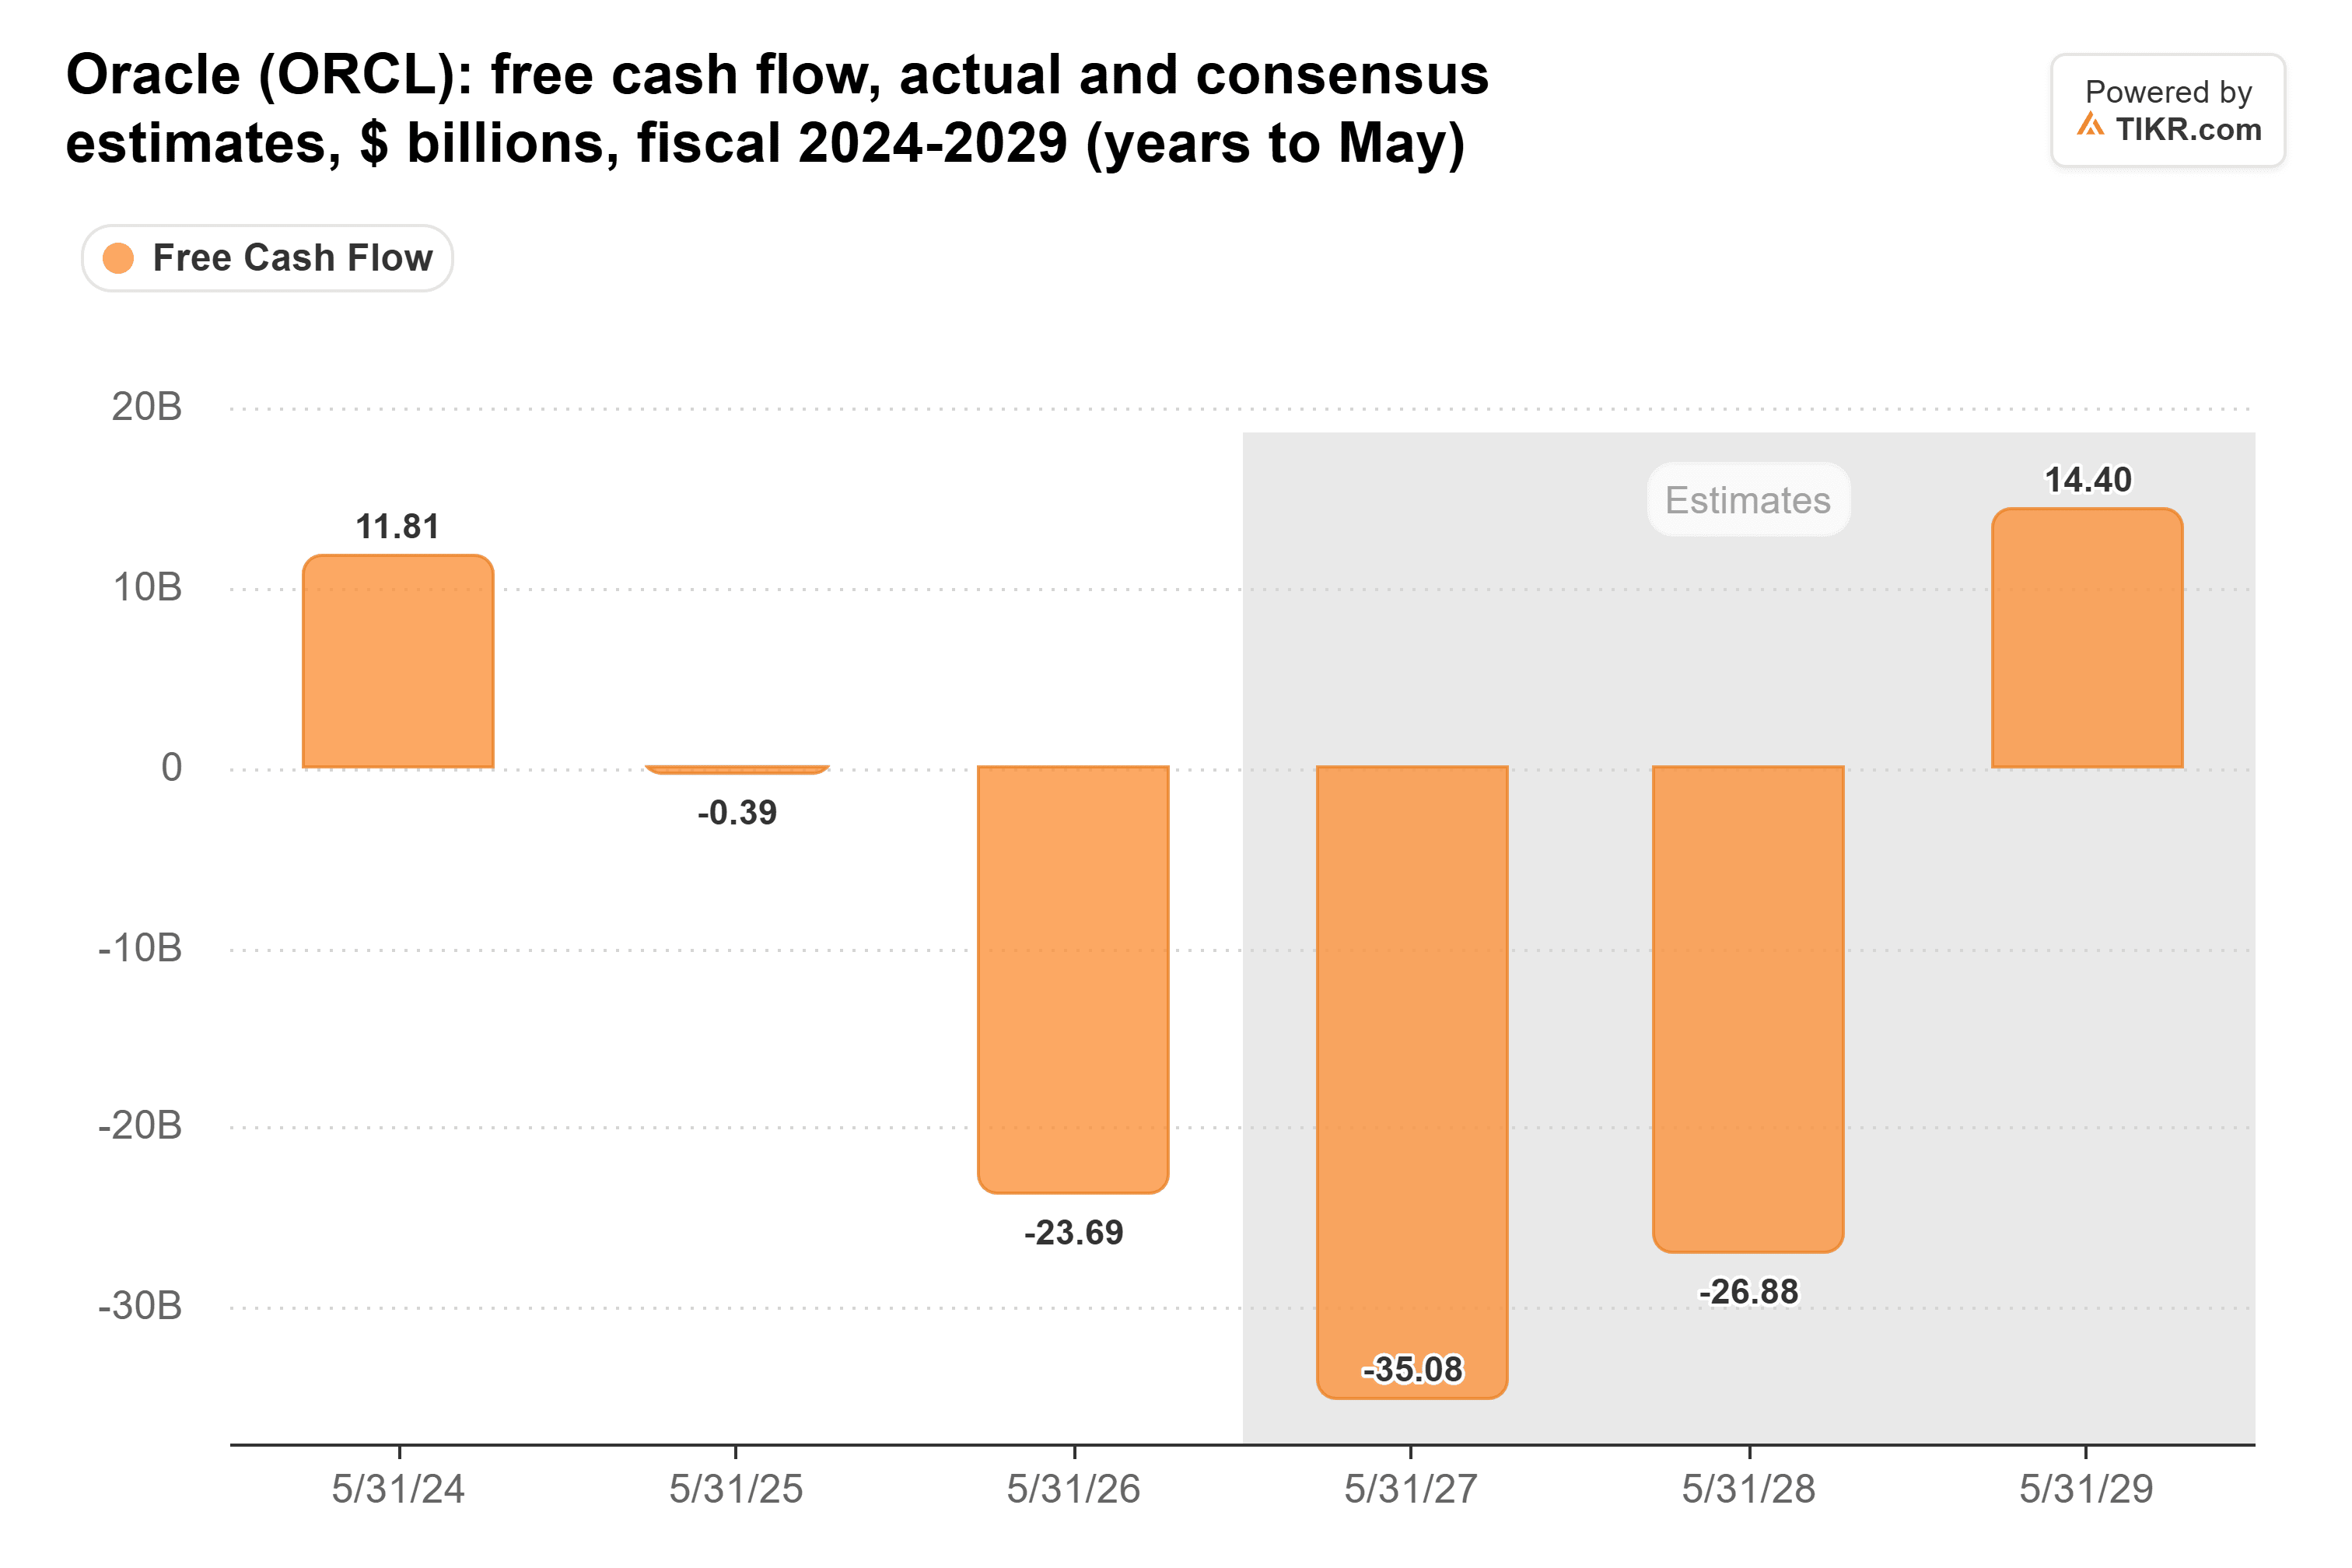
この200億ドルは、オラクルが支出のピークを乗り切るための資金とされている。経営陣は、設備投資が2027年度と2028年度にピークを迎えた後、2028年度後半にフリーキャッシュフローがプラスに転じ、2029年度には300億ドル以上になると予測している。
これは、2026年度のマイナス237億ドルのフリーキャッシュフローからは長い道のりだ。アナリストの予想は、オラクルがまだどれだけ遠くにいるかを示している:
割引価格での株式売却
新株発行額はオラクルの時価総額の3%未満であり、200億ドル以上の追加負債よりもこちらを選ぶだろう。オラクルの総負債(リース含む)は8月31日時点で1691億ドルであり、2022年度の759億ドルの2倍以上である。
S&Pは7月にオラクルをBBB-に格下げした。これはジャンクグレードの1段階上だ。S&Pグローバル・マーケット・インテリジェンスのギャバン・ノーランによれば、同社のクレジット・デフォルト・スワップは現在、高品質のジャンク格付けに近い水準で取引されている。投資適格格付けを維持することは、わずかな希薄化の代償としての価値がある。
問題は価格だ。オラクルは金曜日の終値で予想PER15倍で取引されており、過去5年間の平均21倍を下回っている:
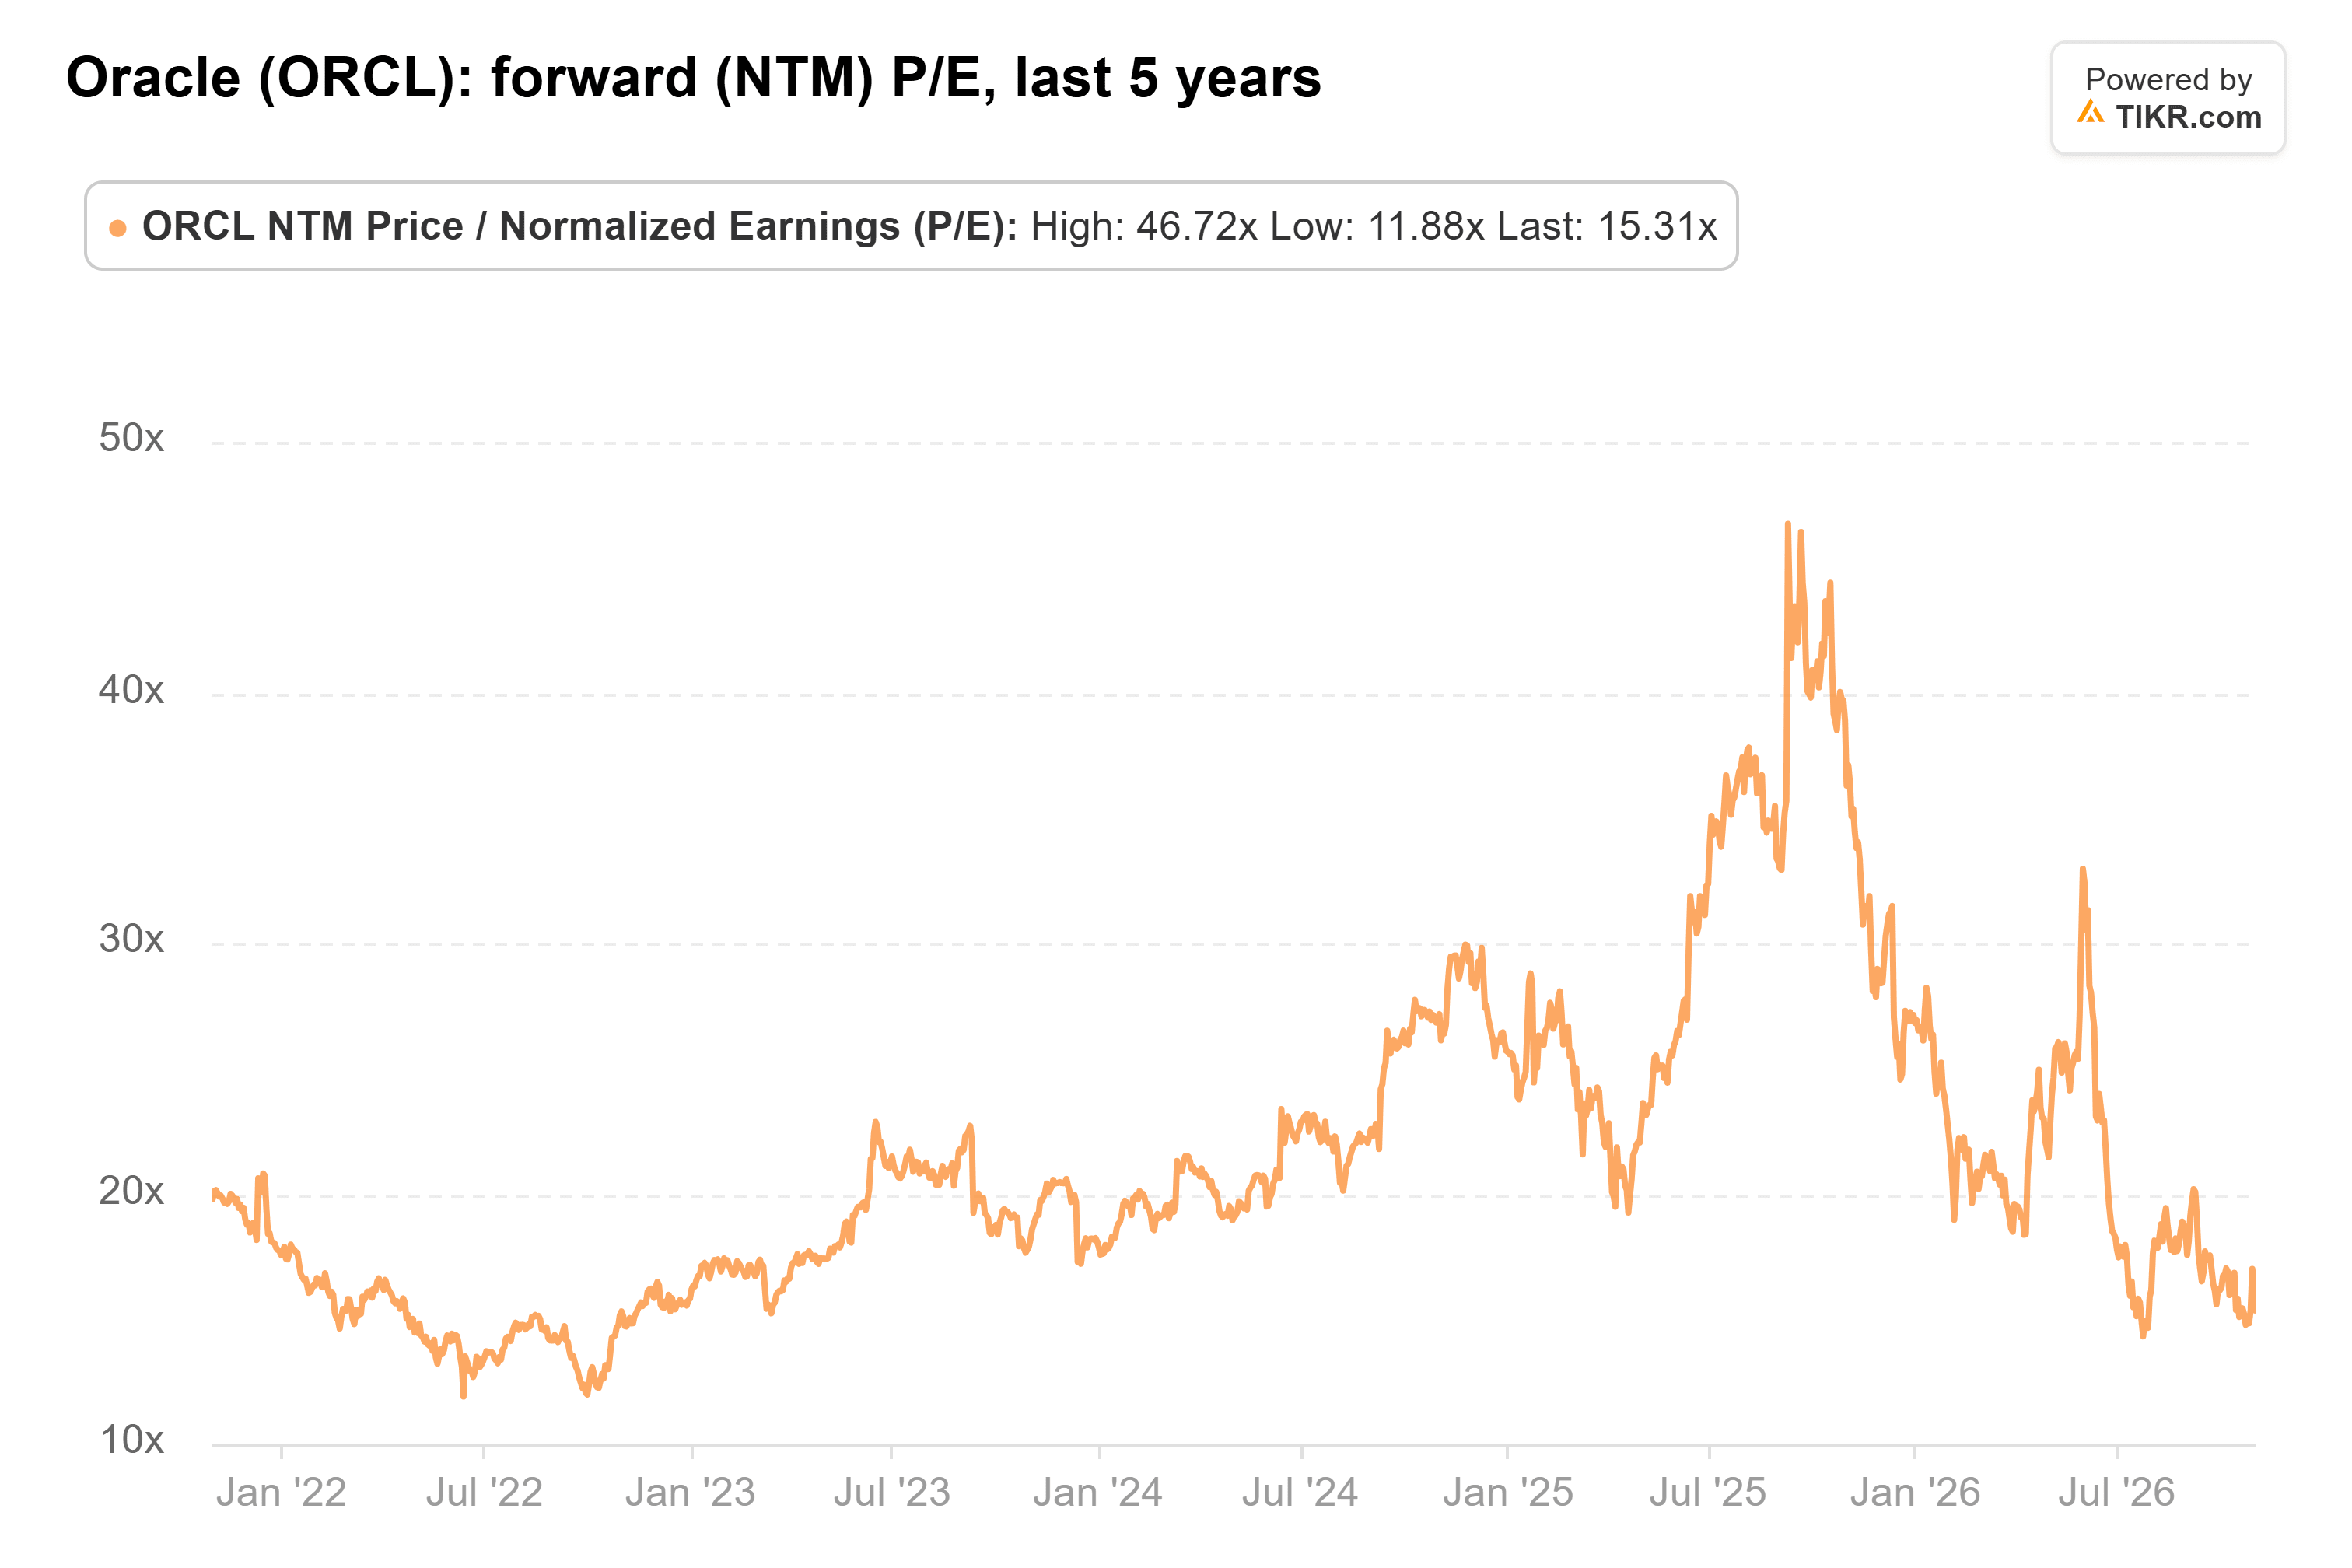
今朝の価格では、約14倍だ。
オラクルには失敗する余地がない
投資家の真の懸念は、オラクルが自ら設定した上限の下でこれ以上調達の余地がないことではないかと私は思う。それでも、フリーキャッシュフローの計画が守られるなら、予想PER約14倍の株価は私には割安に見える。
ダイナスティ・フィナンシャル・パートナーズの投資ソリューション責任者、パット・ナーニーはCNBCへのメールで次のように述べた:「もし彼らが、これが最後に必要な資本だと全員に伝えた後で、'27年度後半に市場に戻ってこなければならないとしたら…大変なことになる」。
最初の試練は、12月に発表されるオラクルの第2四半期決算で訪れる。
では、オラクル株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、オラクルがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、また、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!