主なポイント
- Kosmos Energyの株価は、第3四半期決算で収益・売上高がウォール街の予想を下回った後、12%下落した。
- 純負債は今年5億ドル以上減少した。
- Kosmosは四半期の生産量よりも少ないバレルを販売し、第4四半期の生産量を下方修正した。
- 2027年半ばまで新規Jubilee井戸が計画されていないため、売上高予想は引き下げられる可能性が高い。
Kosmos Energy (KOS) の株価は、第3四半期決算で1株当たり利益と売上高の両方が予想を下回ったため、今朝12%下落した。
この決算発表前、同社株は2026年に約3倍に上昇していた。
失望材料となる余地はほとんどなかった。
販売量を上回る生産量
Kosmosは、調整後1株当たり利益を0.06ドルと報告した。コンセンサス予想は16セントだった。売上高は4億1000万ドルで、アナリストが予想していた5億300万ドルを9,000万ドル以上下回った。
同社の石油換算生産量は1日あたり約69,200バレルで、業績見通しと一致し、前年同期比6%増加した。しかし、販売量は1日あたり約62,400バレルにとどまり、四半期末時点で未引き揚げの約110万バレルを抱える結果となった。
改善を続けるバランスシート
総負債は2025年末にピークを迎え、その後2四半期連続で減少し、一方で現金は増加した:

9月30日時点で、純負債は年初の29億8000万ドルから24億7000万ドルに減少した。Kosmosはまた、9,000万ドルのフリーキャッシュフローを生み出し、3四半期連続のプラスを記録した。
経営陣は年末までに純負債が24億ドルを下回ると見込んでいる。Andrew Inglis CEOは、同社が「2028年満期の社債の償還に向けて取り組む」と述べた。
TIKRはKosmos Energyについて13人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Kosmos Energyの買い、保有、売りのレーティングの内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Kosmos Energyのアナリスト・レーティングを見る
2027年半ばまで新規Jubilee井戸はなし
Kosmosは今四半期、ガーナ沖での7井戸からなるJubilee開発計画を完了した。次の計画(最大10井戸)は2027年半ばまで開始されない見込みだ。Kosmosは第4四半期の生産量を1日あたり60,000-64,000バレルと下方修正し、中間値で第3四半期比約10%減となる見通しを示した。
アナリストはすでに、売上高が今年ピークを迎え、2028年まで減少すると予想していた:
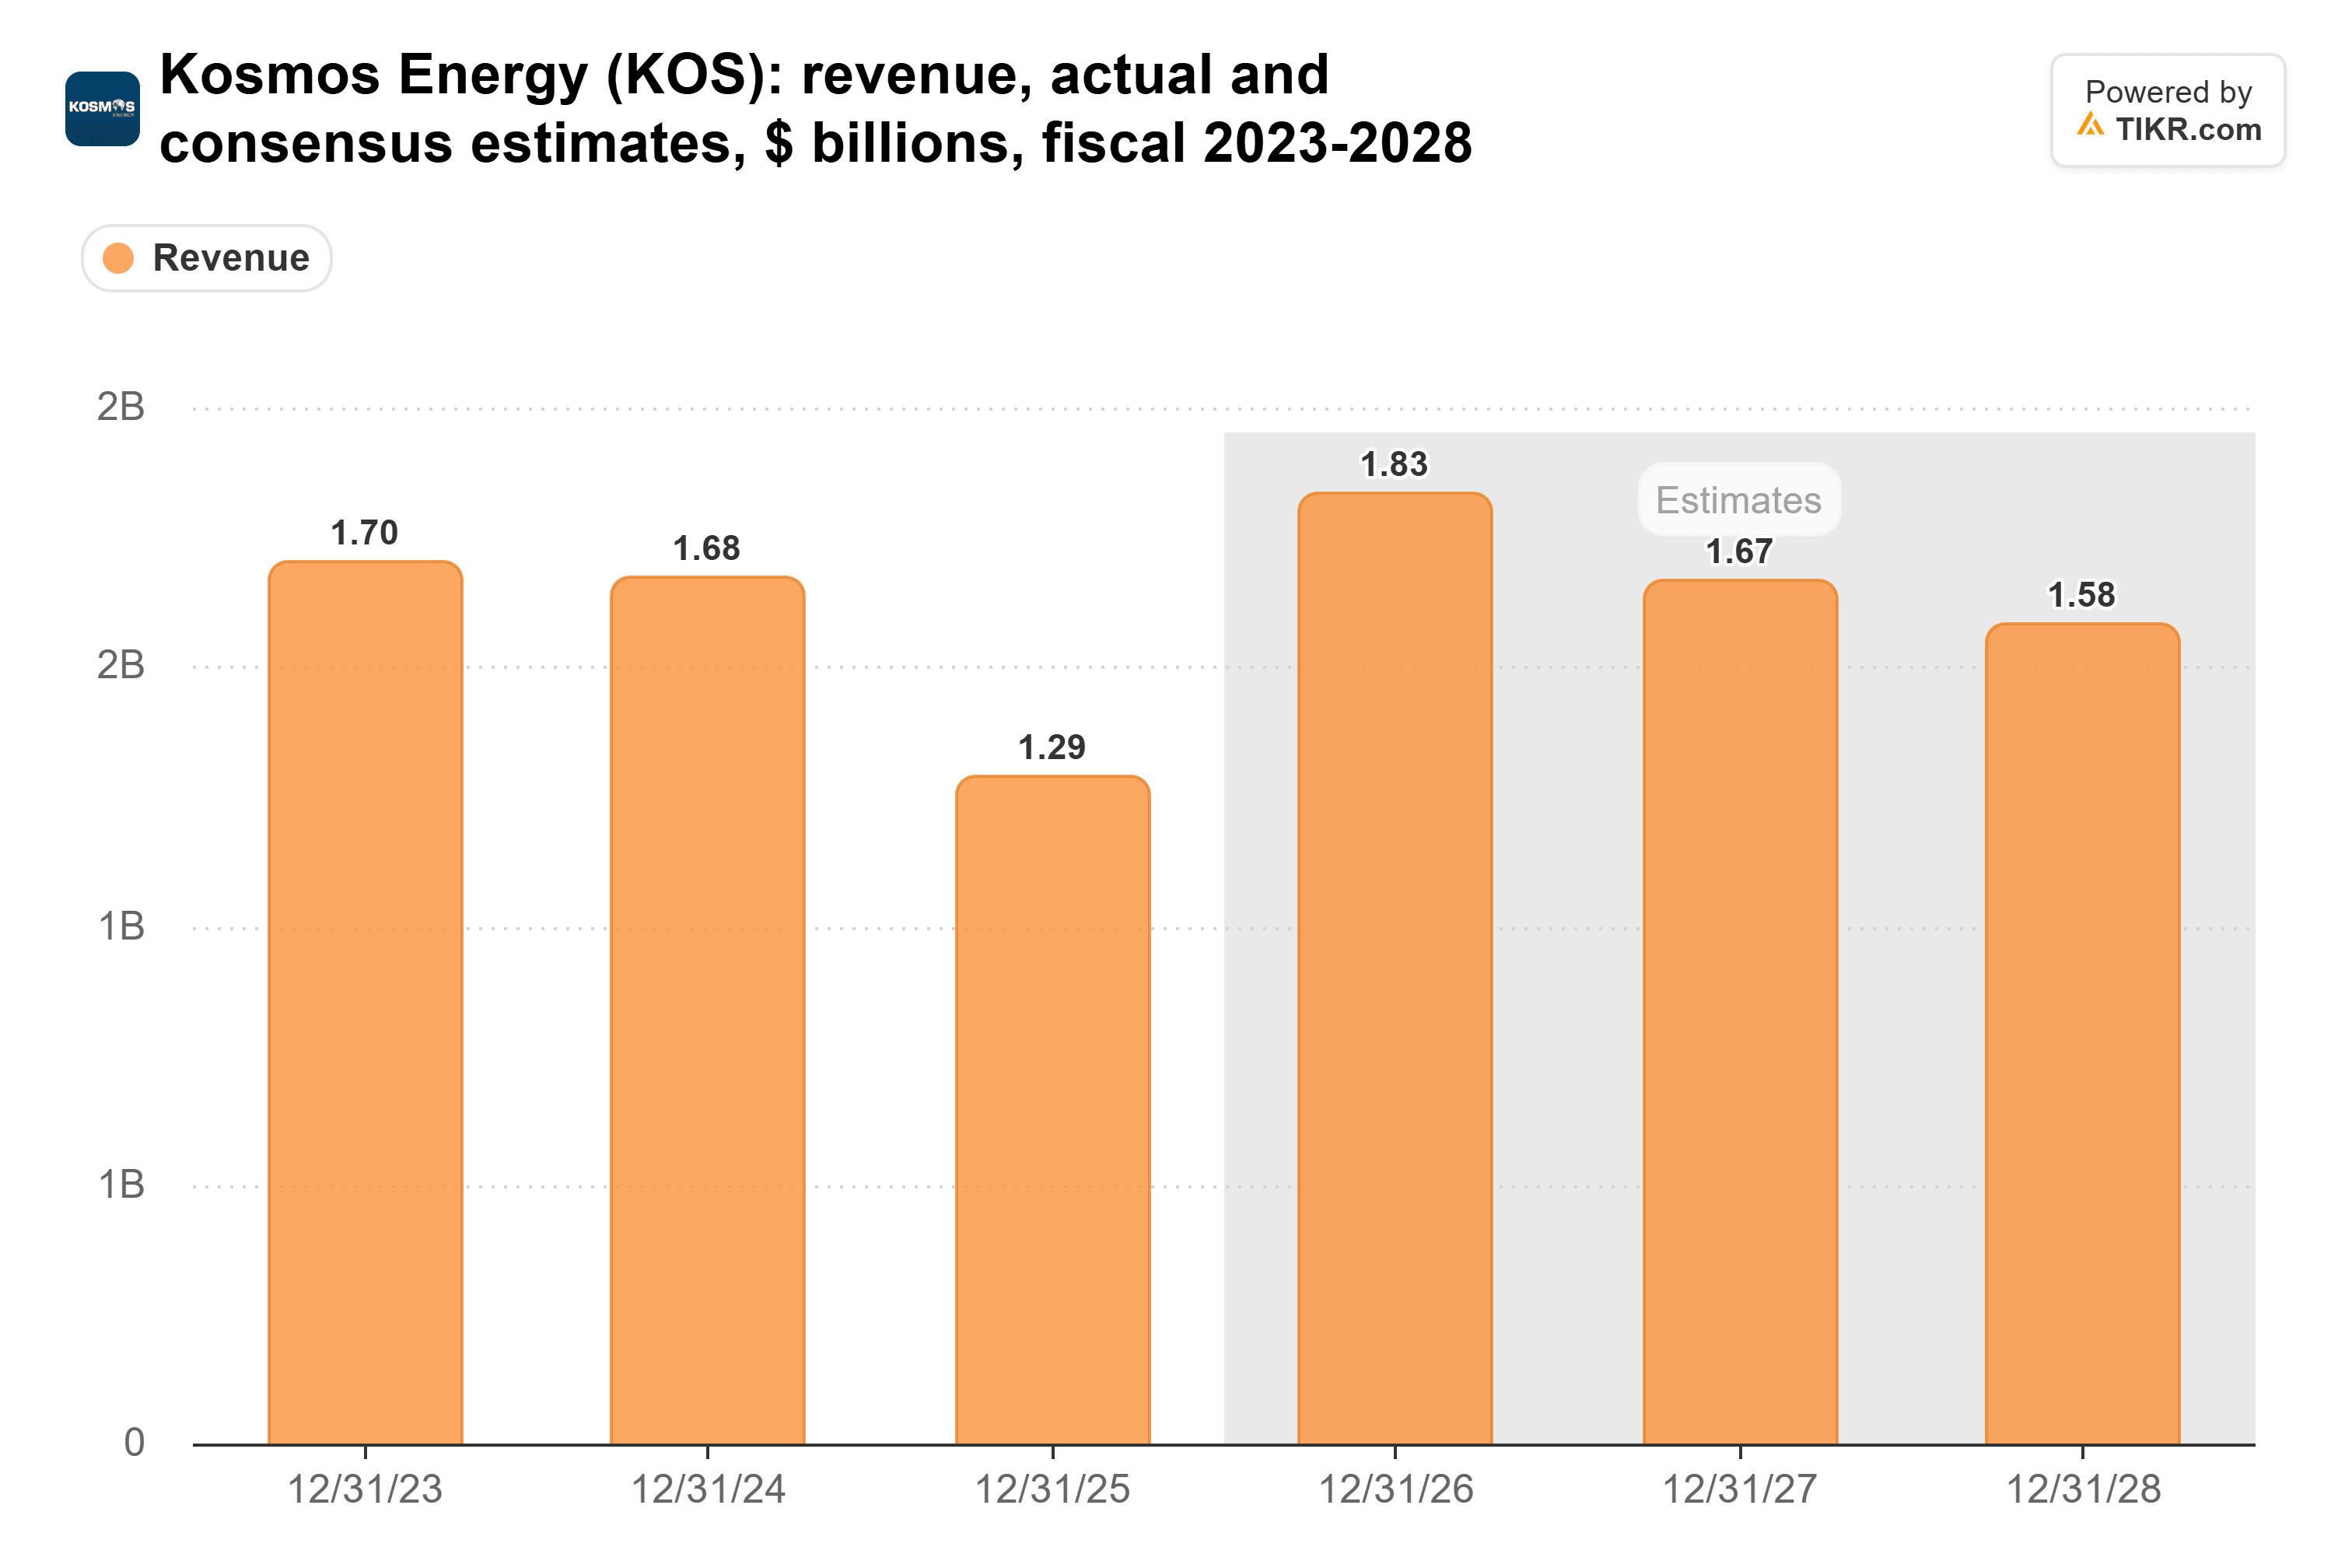
アナリストが2026年に予想する18億3000万ドルの売上高を達成するには、Kosmosは第4四半期に4億3000万ドル以上の売上高が必要となる。これは、生産量が減少する中で、直近の四半期実績を上回る数字だ。これらの予想は引き下げられる可能性が高いと見ている。
結局のところ、Kosmosは1月時点よりもはるかに安全な企業となった。しかし、新規井戸が稼働するまで生産量が減少傾向にあるため、今年の上昇後の短期的な上値余地は大きくないと考える。
もちろん、2028年満期の社債の円滑な借り換えが実現すれば、待機期間はより容易になるだろう。
では、Kosmos Energyの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Kosmos Energyの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資・財務アドバイスを目的としたものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!