Netflix株の主要統計
- 現在株価: $65.85
- 目標株価(中間ケース): ~$126
- ストリート(アナリスト)目標株価: ~$85
- 潜在トータルリターン: ~91%
- 年率化IRR: ~17% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り株の上昇余地を発見しよう(無料) >>>
何が起きたのか?
Netflix (NFLX) は10月23日に$65.85で取引を終え、2026年は29.8%下落した。これは、2026年の広告収入見通しの下方修正と、予想を下回る第4四半期の売上高ガイダンスを受けて10月21日に5.31%下落した後の水準だ。より長期的な問題は、10月20日の決算インタビューで共同CEOのテッド・サランドスが、同社の米国オリジナル番組を「二塁打や三塁打」と評価した際に表面化した。売るべきか買い増すべきかは、Netflixがそれらをホームランに変えられるかどうか、そして株価が既にどれだけの悪材料を織り込んでいるかにかかっている。
Netflixの米国番組は、世界がホームランを求めている時に二塁打を打っている
サランドスは率直に述べた:「今年は本当に堅実な二塁打や三塁打はあったが、他の地域ではそれらのタイトルのいくつかがホームランとなり、世界中に広がることを期待している」。大きな米国オリジナル作品はNetflixの輸出商品として機能するため、米国内でのみ評価される番組は、他のすべての地域での成長機会を逃すことになる。
地域別の番組編成は、ヒット作の価値を示している。共同CEOのグレッグ・ピーターズは、いくつかの傑出したタイトルが牽引する強力なインドの番組編成により、インドの第3四半期の視聴時間が絶対ベースで24%増加し、売上高成長のほぼ20%を押し上げたと述べた。米国の売上高は2025年に14.9%増の185億ドルで、どの地域よりも大きく、より良い米国でのヒット率は会社全体を動かす。
Netflixはこれに対処している。同社は約1,000人の人員削減(従業員の約6%)を発表し、その翌日、元ディズニー幹部のピーター・ライスを最高コンテンツ責任者に任命し、ベラ・バジャリアの後任として10月26日に就任させると発表した。映画部門責任者のダン・リンの退任も数日後に続き、サランドスは、ライスが短期間であっても進行中のプロジェクトを形作ることができると信じていると述べた。ピーターズは目標を「その番組編成のパフォーマンスを『非常に良い』から『素晴らしい』へと引き上げること」と設定し、第4四半期に公開予定の『エデンの東』や、2027年の番組編成に含まれる『ナルニア国物語』、『ウェンズデー』や『ブリジャートン家』の新シーズンなどを例に挙げた。

TIKRはNetflixについて52人のアナリストを追跡しています。「買い」としているのは何人?
Netlfixの買い、保有、売りのレーティングの内訳と、ウォールストリートの売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Netflixのアナリストレーティングを見る
Netflixの株価は、SpotifyよりもDisneyに近い水準で取引されている
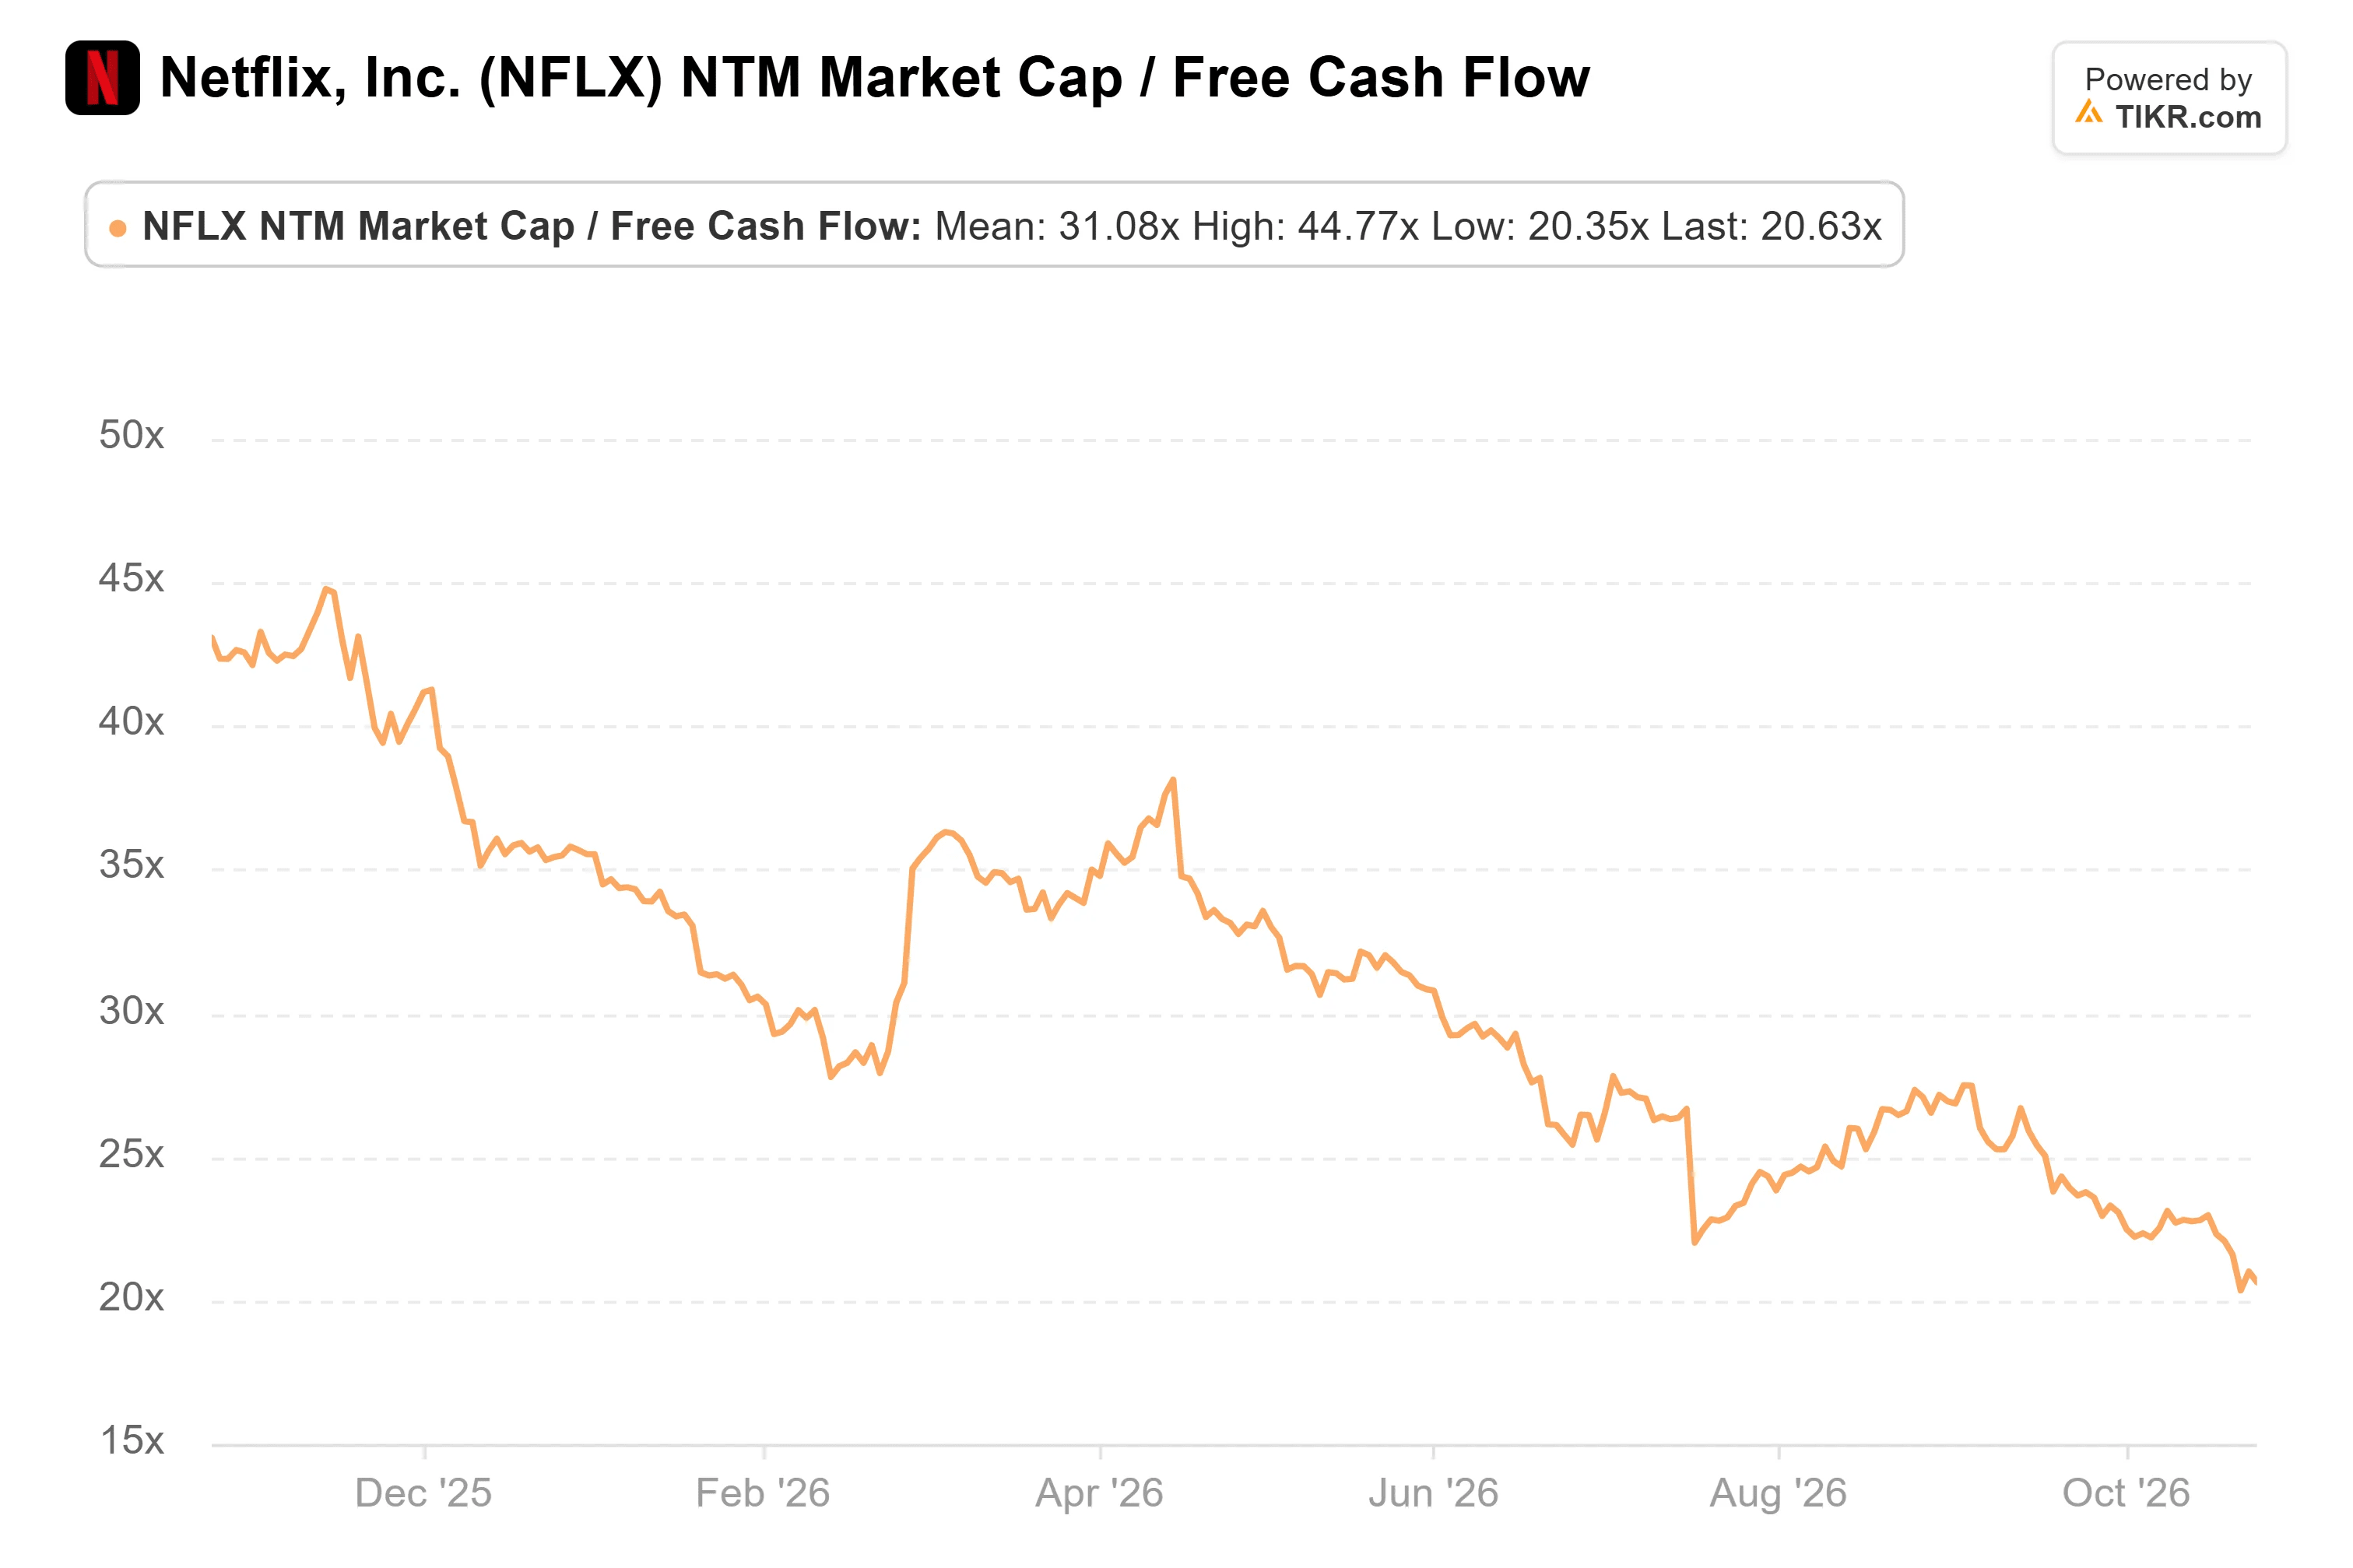
約18倍のNTM(今後12ヶ月)PERで、Netflixは2026年に13%の売上高成長を見込んでいるにもかかわらず、約37倍のSpotify (SPOT) よりも、約15倍のDisney (DIS) に近い水準で取引されている。そのNTMレバード・フリーキャッシュフロー利回りは、2025年9月末の約2%から約5%に上昇した。
この割安感は実際の後退を反映している。第3四半期の1株当たり利益(EPS)は$0.87で$0.82の予想を上回ったが、Netflixは営業利益率が自社の予想を上回った主な理由は費用のタイミングによるものだと説明した。一部の広告製品のローンチが遅れたため、2026年の広告収入見通しを約30億ドルから約27億ドルに下方修正し、第4四半期の売上高を約134億ドルとガイダンスしたが、これは報告前のコンセンサス予想の約135億ドルを下回る。約26%の第4四半期営業利益率ガイダンスには、リストラ費用による約120ベーシスポイントの影響が含まれており、それでも1年前の24.5%を上回っている。フリーキャッシュフローのガイダンスは、主に第4四半期に決済される不動産取引の影響で、125億ドルから約120億ドルに下方修正された。9月末以降、ストリート(アナリスト)の平均目標株価は約93ドルから約85ドルに下落し、買いレーティングは28から26に減少、売りレーティングは1から2に増加した。
TIKR アドバンストモデル分析
- 現在株価: $65.85
- 目標株価(中間ケース): ~$126
- 潜在トータルリターン: ~91%
- 年率化IRR: ~17% / 年
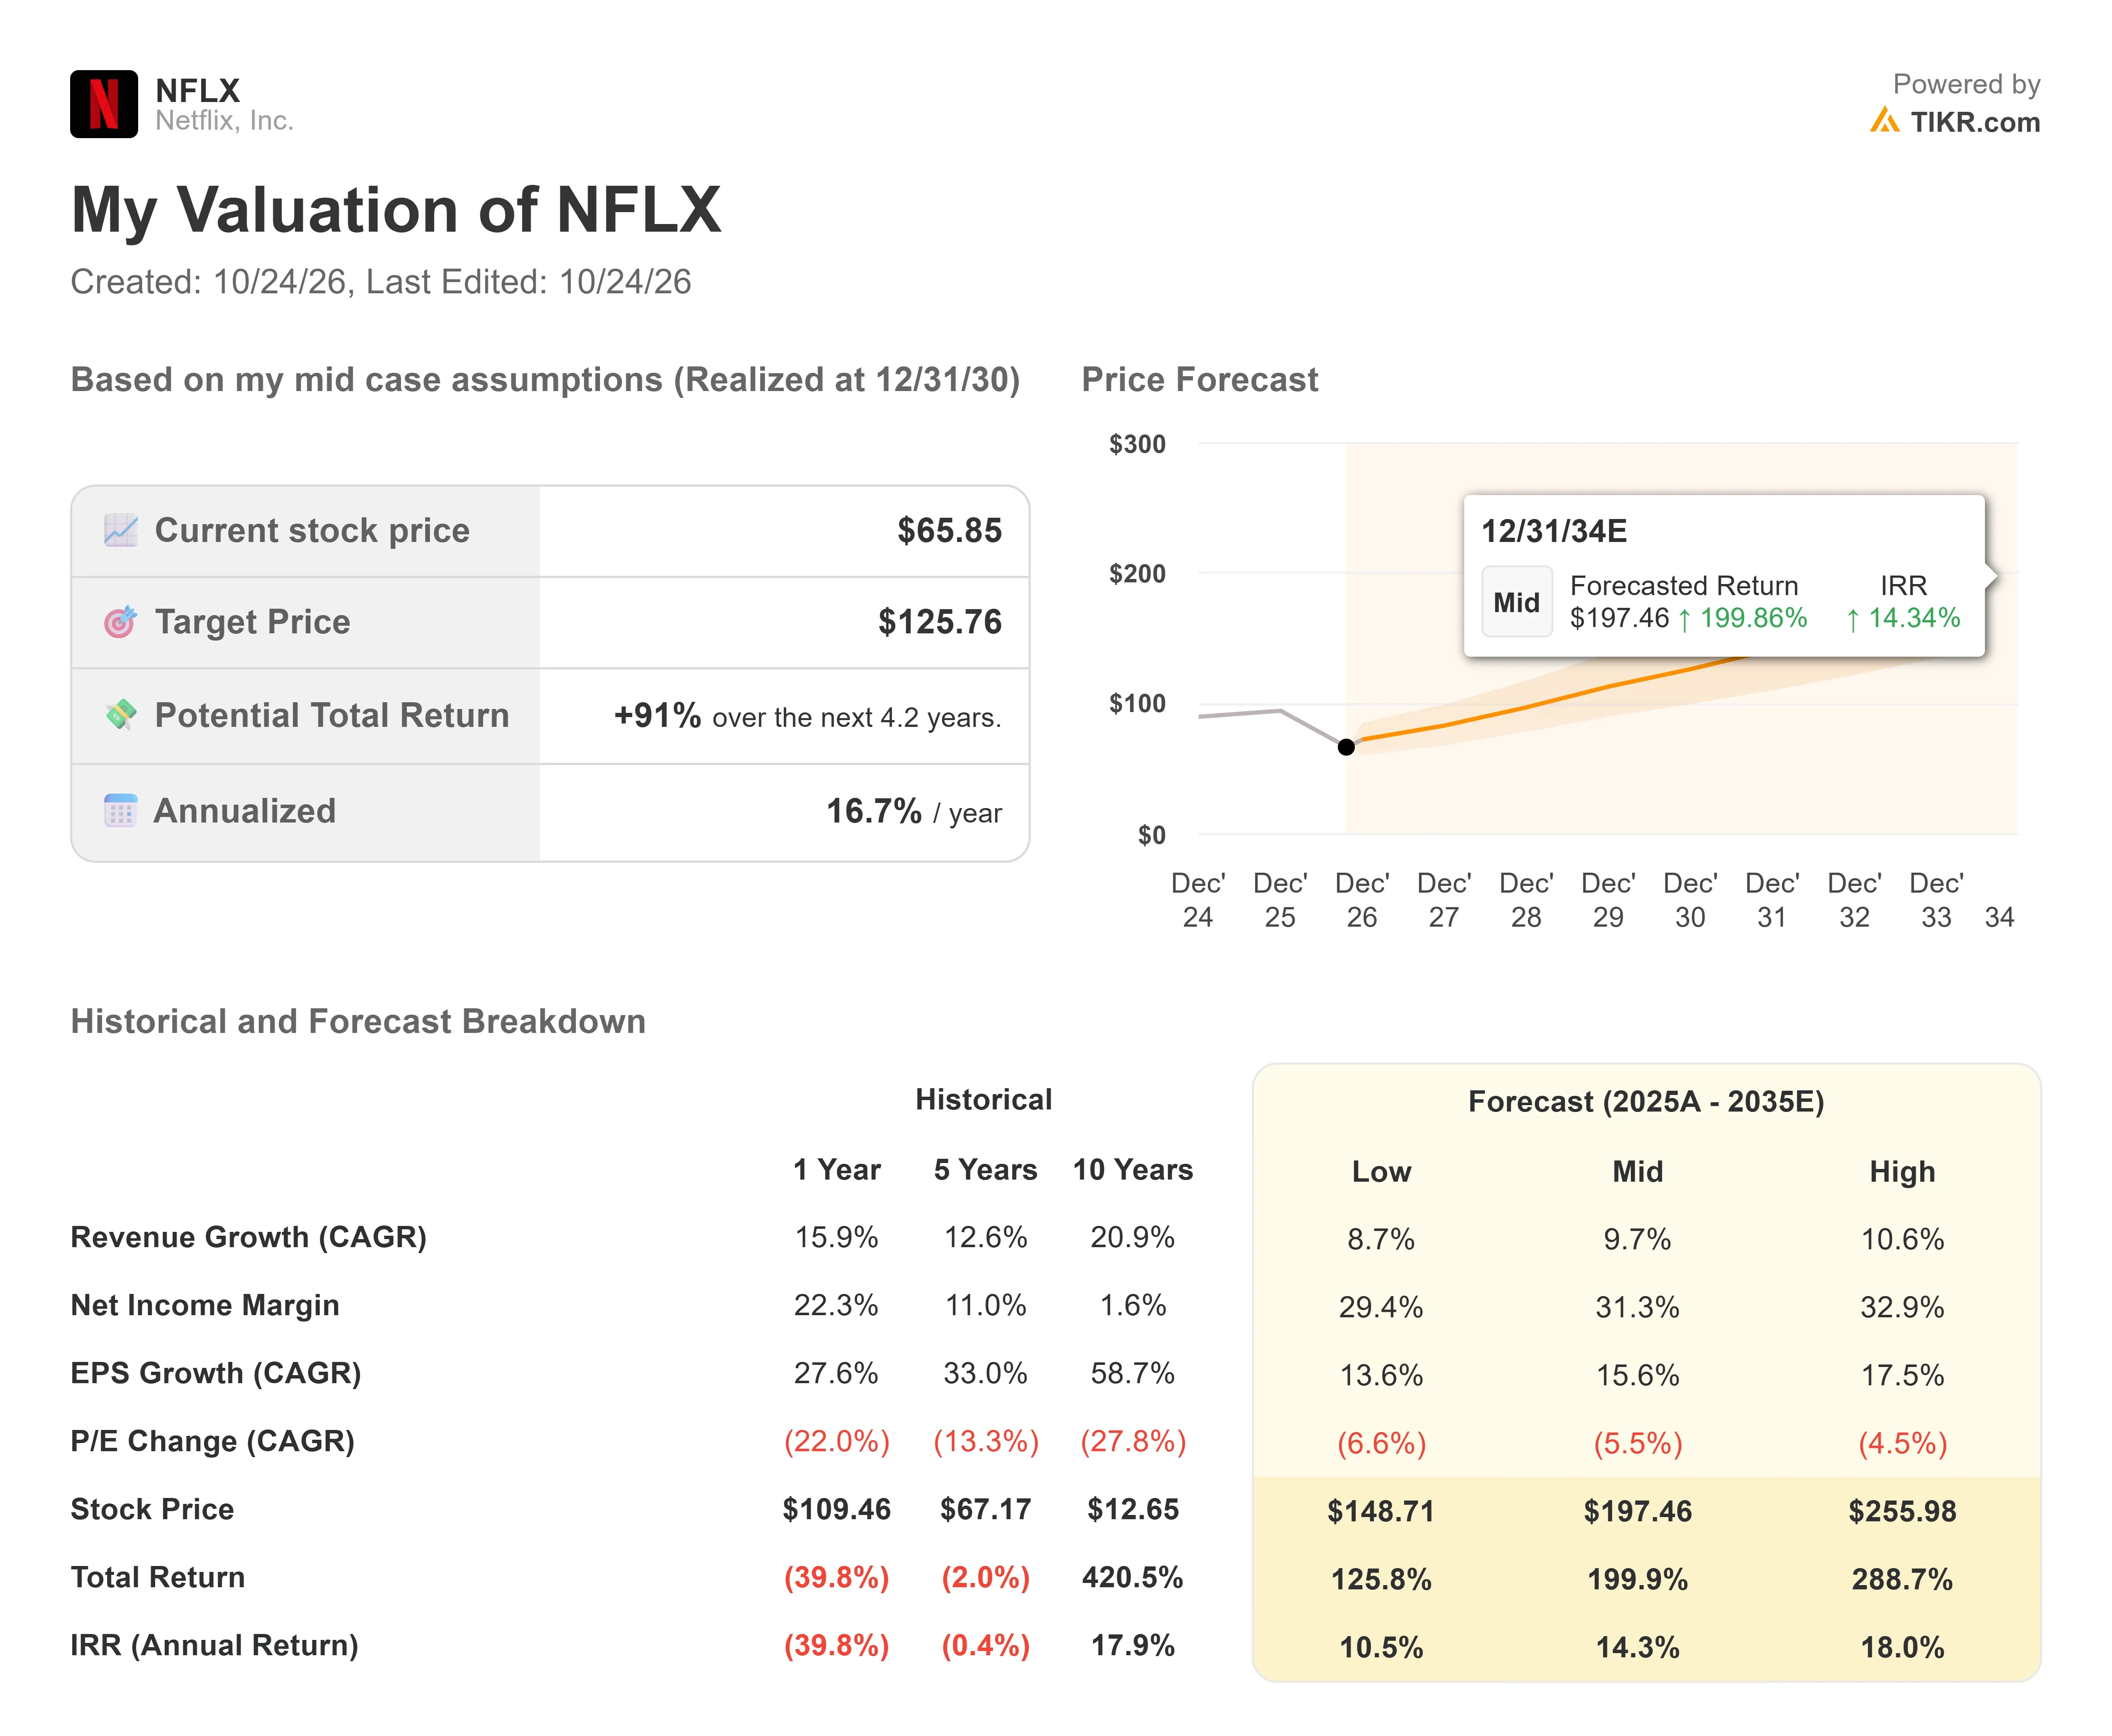
TIKRの中間ケースは、2030年12月31日までに約$126を指し示しており、$65.85から約91%上昇、または年率約17%に相当する。これは予測ではなく、シナリオである。モデルの中間ケースの入力値は、約10%の年間売上高成長を想定しており、CFOのスペンス・ノイマンがNetflixが「持続」を目指すと述べた二桁成長ペースを下回っている。より大きな課題は利益率だ:約31%の純利益率を想定しており、これは2025年度の24.3%から上昇するが、ストリートは既に2026年に約30%を予想している。$126では、株価は2030年のコンセンサスEPSである約$6.20の約20倍で取引され、現在の19倍のトレーリングPERに近い水準となる。
主なリスクは予想の下方修正だ:2027年の売上高コンセンサスは、6月末の約574億ドルから約566億ドルに下方修正された。上振れ要因は、インドの番組のように世界中でヒットする米国発の番組だ。下振れ要因は、二塁打止まりの番組編成が続き、予想と株価倍率がDisneyの水準に引き寄せられることだ。
結論
中間ケースは上昇を示唆しているが、真の試練は1月に発表されるNetflixの第4四半期決算報告であり、そこには利益率を含む2027年のガイダンスが含まれる。約566億ドルのコンセンサス(約11%成長)に等しいかそれを上回る売上高ガイダンスは、エンジンがまだ資本を複利増殖させていることを示すだろう。10%を下回るガイダンスは、米国の減速が視聴以外の分野にも広がっていることを示唆する。
では、Netflix株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Netflixがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するあなた自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!