主なポイント
- TIKRのコンセンサス予想によると、アナリストはマイクロンの2027年度売上高が107%増の2750億ドルに成長すると見込んでいる。
- この予測は、来年夏までメモリ不足が続くことに依存しており、それは供給、需要、経済状況に左右される。
- マイクロン自身の新しいアイダホ工場の生産開始は2027年半ばであり、一部の顧客はすでにより少ないメモリで凌いでいる。
- マイクロンは予想PER 5.9倍で取引されており、1年平均の8.9倍を下回っており、市場が不足の長期化を疑っている兆候である。
TIKRのコンセンサス予想によると、アナリストはマイクロン (MU)の2027年度売上高が1332億ドルから2750億ドルへ、107%成長すると見込んでいる。
これは驚異的だ!
Creative Planningのチーフ・マーケット・ストラテジスト、チャーリー・ビレロは、火曜日にXへの投稿でその理由を簡潔に述べた:
「これが供給不足の様子だ:アップルはチップを必要としている。マイクロンはチップを持っている。マイクロンが価格を決める。」
つまり、すべてはまさに一つのことに依存している:メモリ不足だ。
そして、それが続くかどうかは、3つの要素に帰着する:新規供給が速すぎずに立ち上がること、需要が成長し続けること、そしてFRBがインフレと戦う中で経済が冷え込みすぎないことだ。
計算を確認しよう
マイクロンの売上高は2026年度に3倍以上に増加し、アナリストはさらに2倍以上になると予想している…
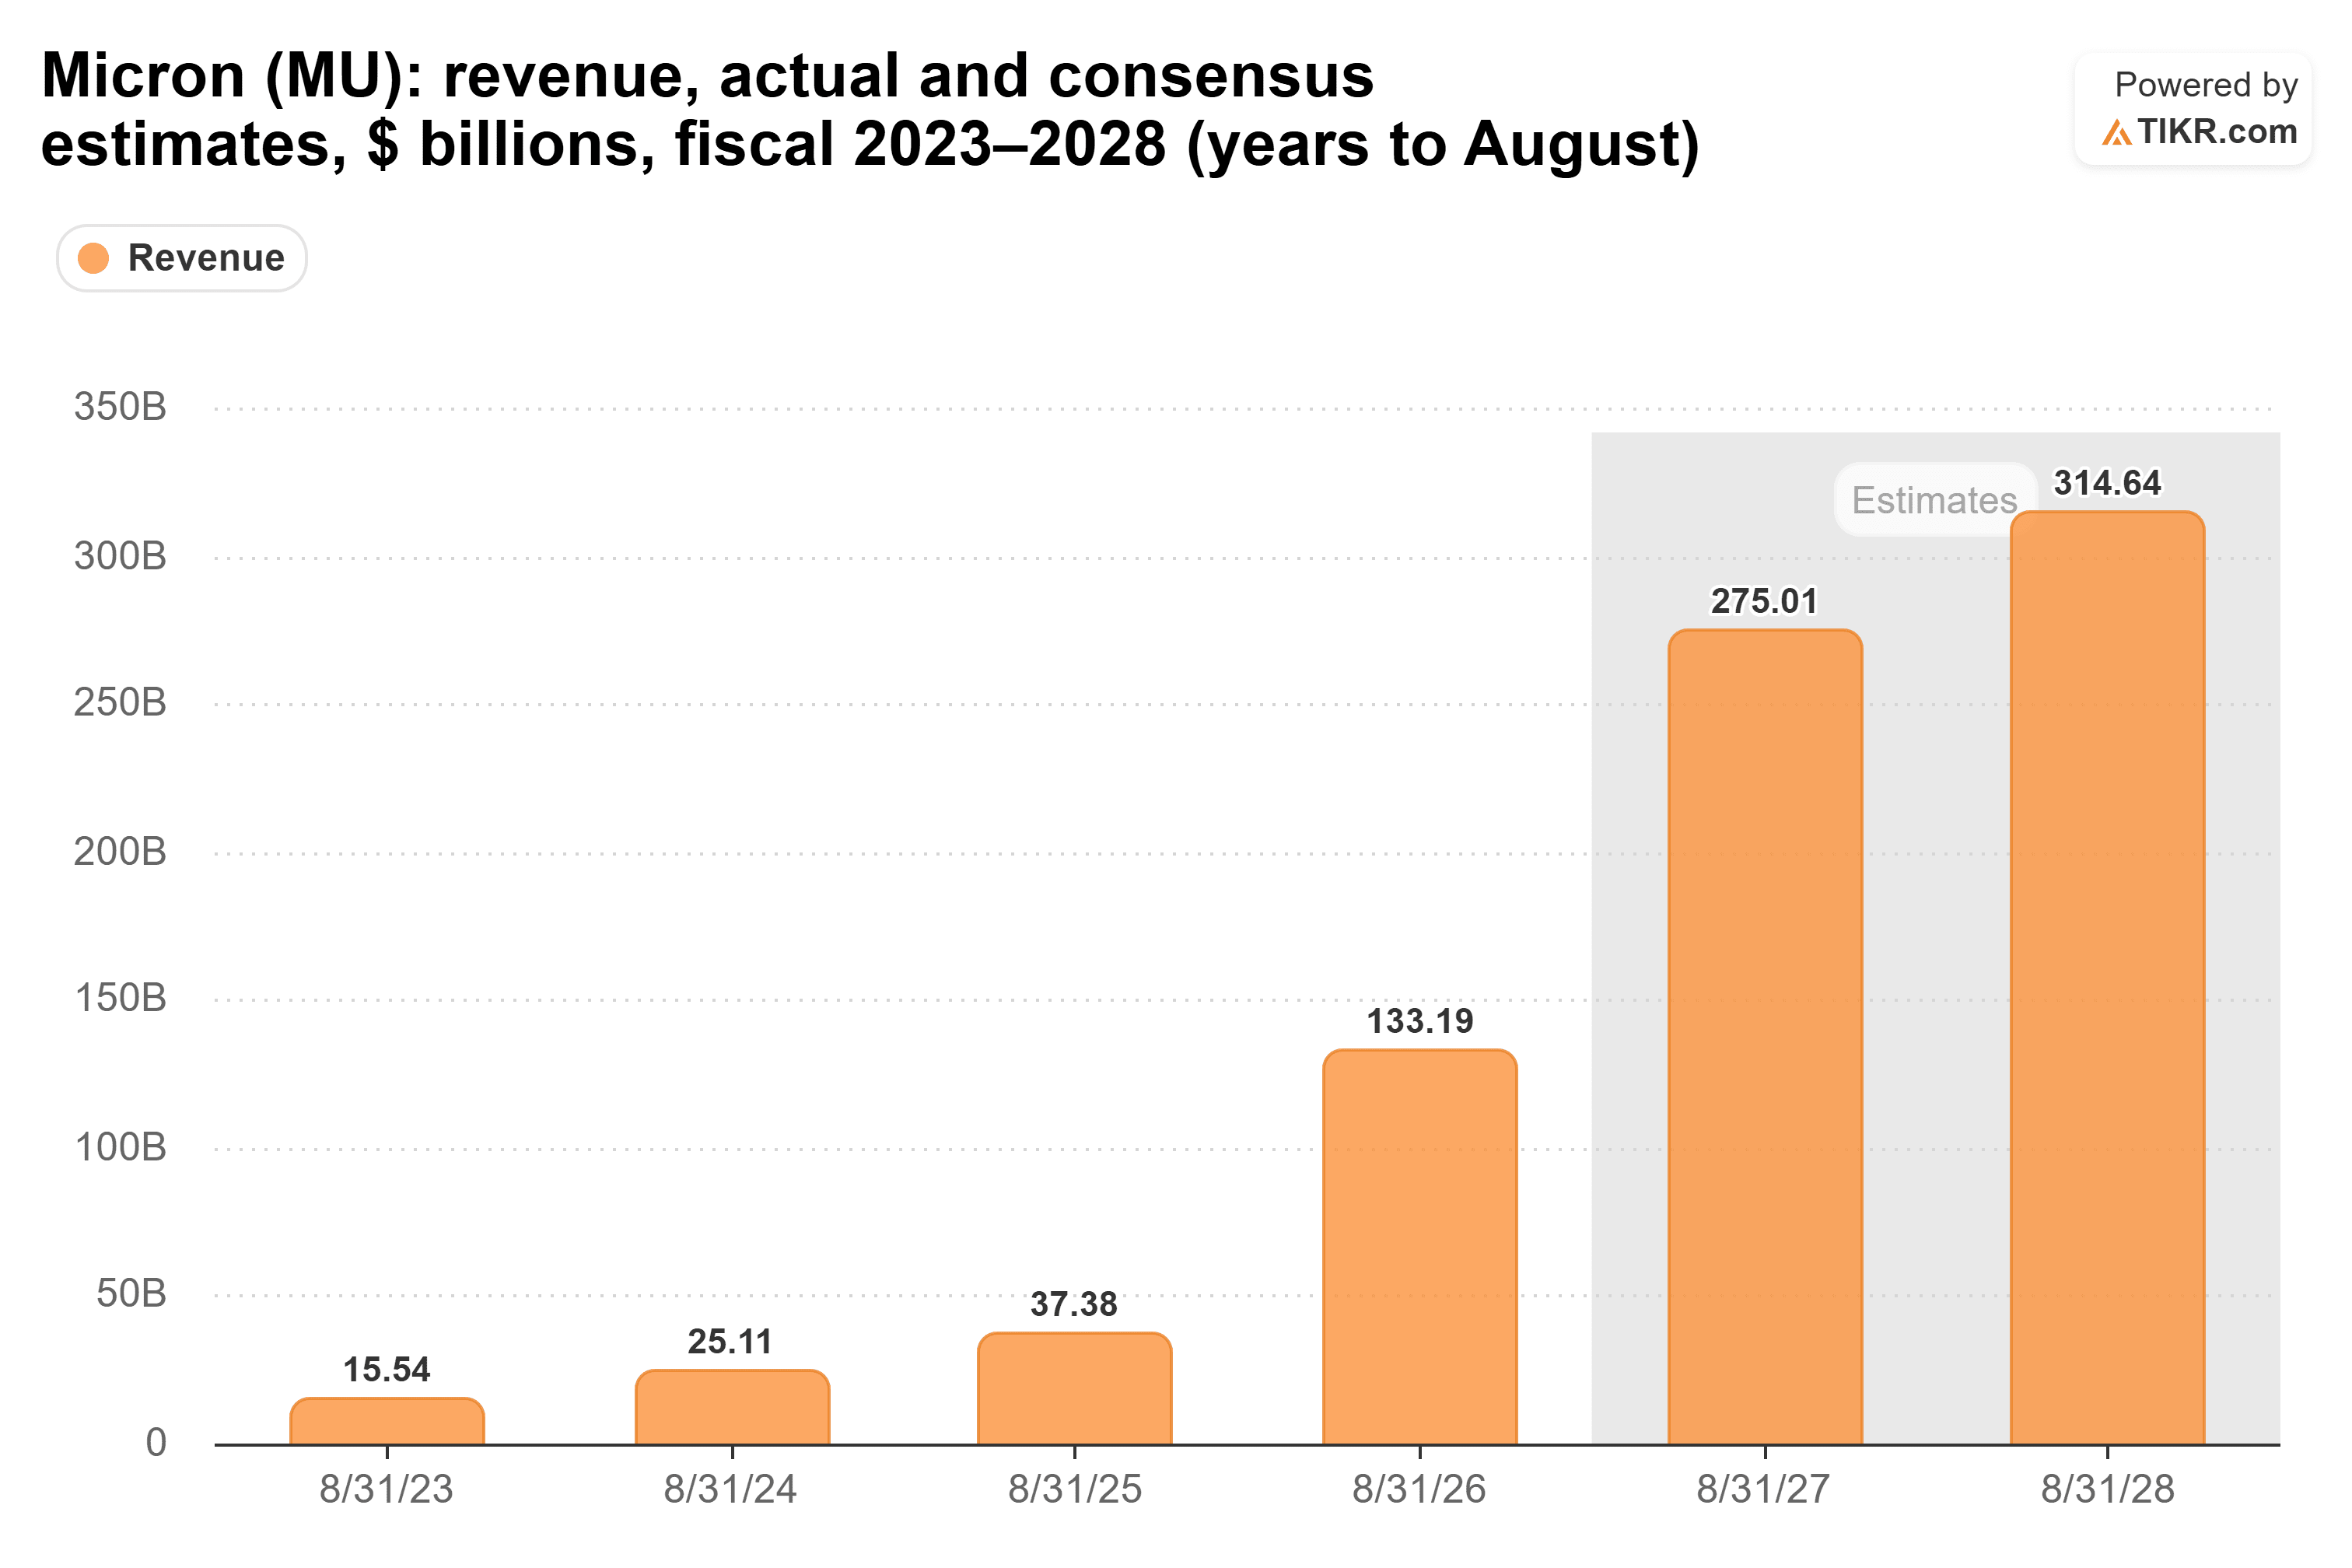
(これは39人のアナリスト予想の平均値である。)
重要なのは、その成長の大部分はすでにマイクロンのランレート(年間換算ペース)に織り込まれていることだ。2026年度はスタートが遅かった:第1四半期と第2四半期の合計売上高は375億ドルで、第4四半期単独(542億ドル)を下回った。
そしてマイクロンは、現在の四半期の売上高として615億ドルを業績見通しとして示した。これを4倍すると2460億ドルになる:この四半期以降まったく成長がなかったとしても、前年比で約85%の成長だ。
2750億ドルを達成するには、残り3四半期で2135億ドル、つまり四半期あたり約710億ドルが必要になる:これは今四半期の業績見通しを16%上回る水準だ。
マイクロンはそこに到達すると見込んでいる。9月30日の決算説明会で、CFOのマーク・マーフィーは、「価格はより緩やかなペースで上昇し続けながら、四半期ごとに売上高が連続して成長する」と予測した。
つまり、107%の成長には、来年夏までメモリ価格が(より緩やかなペースであっても)上昇し続ける必要がある。それは不足が続く場合にのみ起こる。
持ちこたえる
前述の通り、新規供給があまりに速く到来してはならない。マイクロンの最初の新しいアイダホ工場は、2027年半ばにウェハー生産を開始する予定であり、同社は新しい工場からの生産は「初期生産開始から数四半期後に徐々に意味を持つようになる」と述べている。つまり、自社の新規生産能力は2027年度にはほとんど影響しない。
競合他社のSKハイニックス (SKHY)も同様の状況で、同社は7月に「顧客需要が供給能力を上回っている」と述べた。新しいM15X工場の生産を加速させているが、新しい龍仁サイトの最初のクリーンルームは2027年初頭にしか開設されない。マイクロンのCEOサンジェイ・メフロトラはさらに踏み込んで言う:「我々は、供給と需要が均衡に戻る時期について見通しを持っていない。」
第二に、需要は成長し続けなければならない。これまでのところ、顧客は前払いをしている:マイクロンは26件の複数年にわたるテイク・オア・ペイ契約を締結し、320億ドルの顧客コミットメントを得ており、「その大部分は現金の前払い」であり、メフロトラは2027年の生産高の75%以上がすでにコミットされていると述べた。
しかし、一部の顧客は少ないメモリで凌いでいる。マイクロン自身も、サーバーあたりのメモリ容量の成長が「メモリ供給逼迫の中」でやや鈍化すると見込んでいる。そしてテスラ (TSLA)のCEOイーロン・マスクは先週指摘したように、テスラはAI5チップのRAMを半分に削減した:「これがオプティマス生産に十分な量を確保する唯一の方法であり、コストを大幅に削減する。」
第三に、FRBがインフレと戦う中で、経済が冷え込みすぎてはならない。9月16日、連邦準備制度理事会(FRB)は2023年7月以来初めて利上げを行い、「インフレは依然として高い水準にある」と述べ、当局者の中央値予想は今年あと1回の利上げを示唆している。現時点では、成長は持ちこたえている:彼らの中央値予想は今年2.3%、2027年2.4%だ。より急激な減速は、これらすべてのメモリを吸収するスマートフォン、PC、データセンターへの支出を打撃するだろう。
市場はそれを信じていない
メモリは常に景気循環の激しいビジネスであり、マイクロンの粗利益率は不況時の打撃の大きさを示している:2022年度の45.2%から2023年度の2.7%へ…
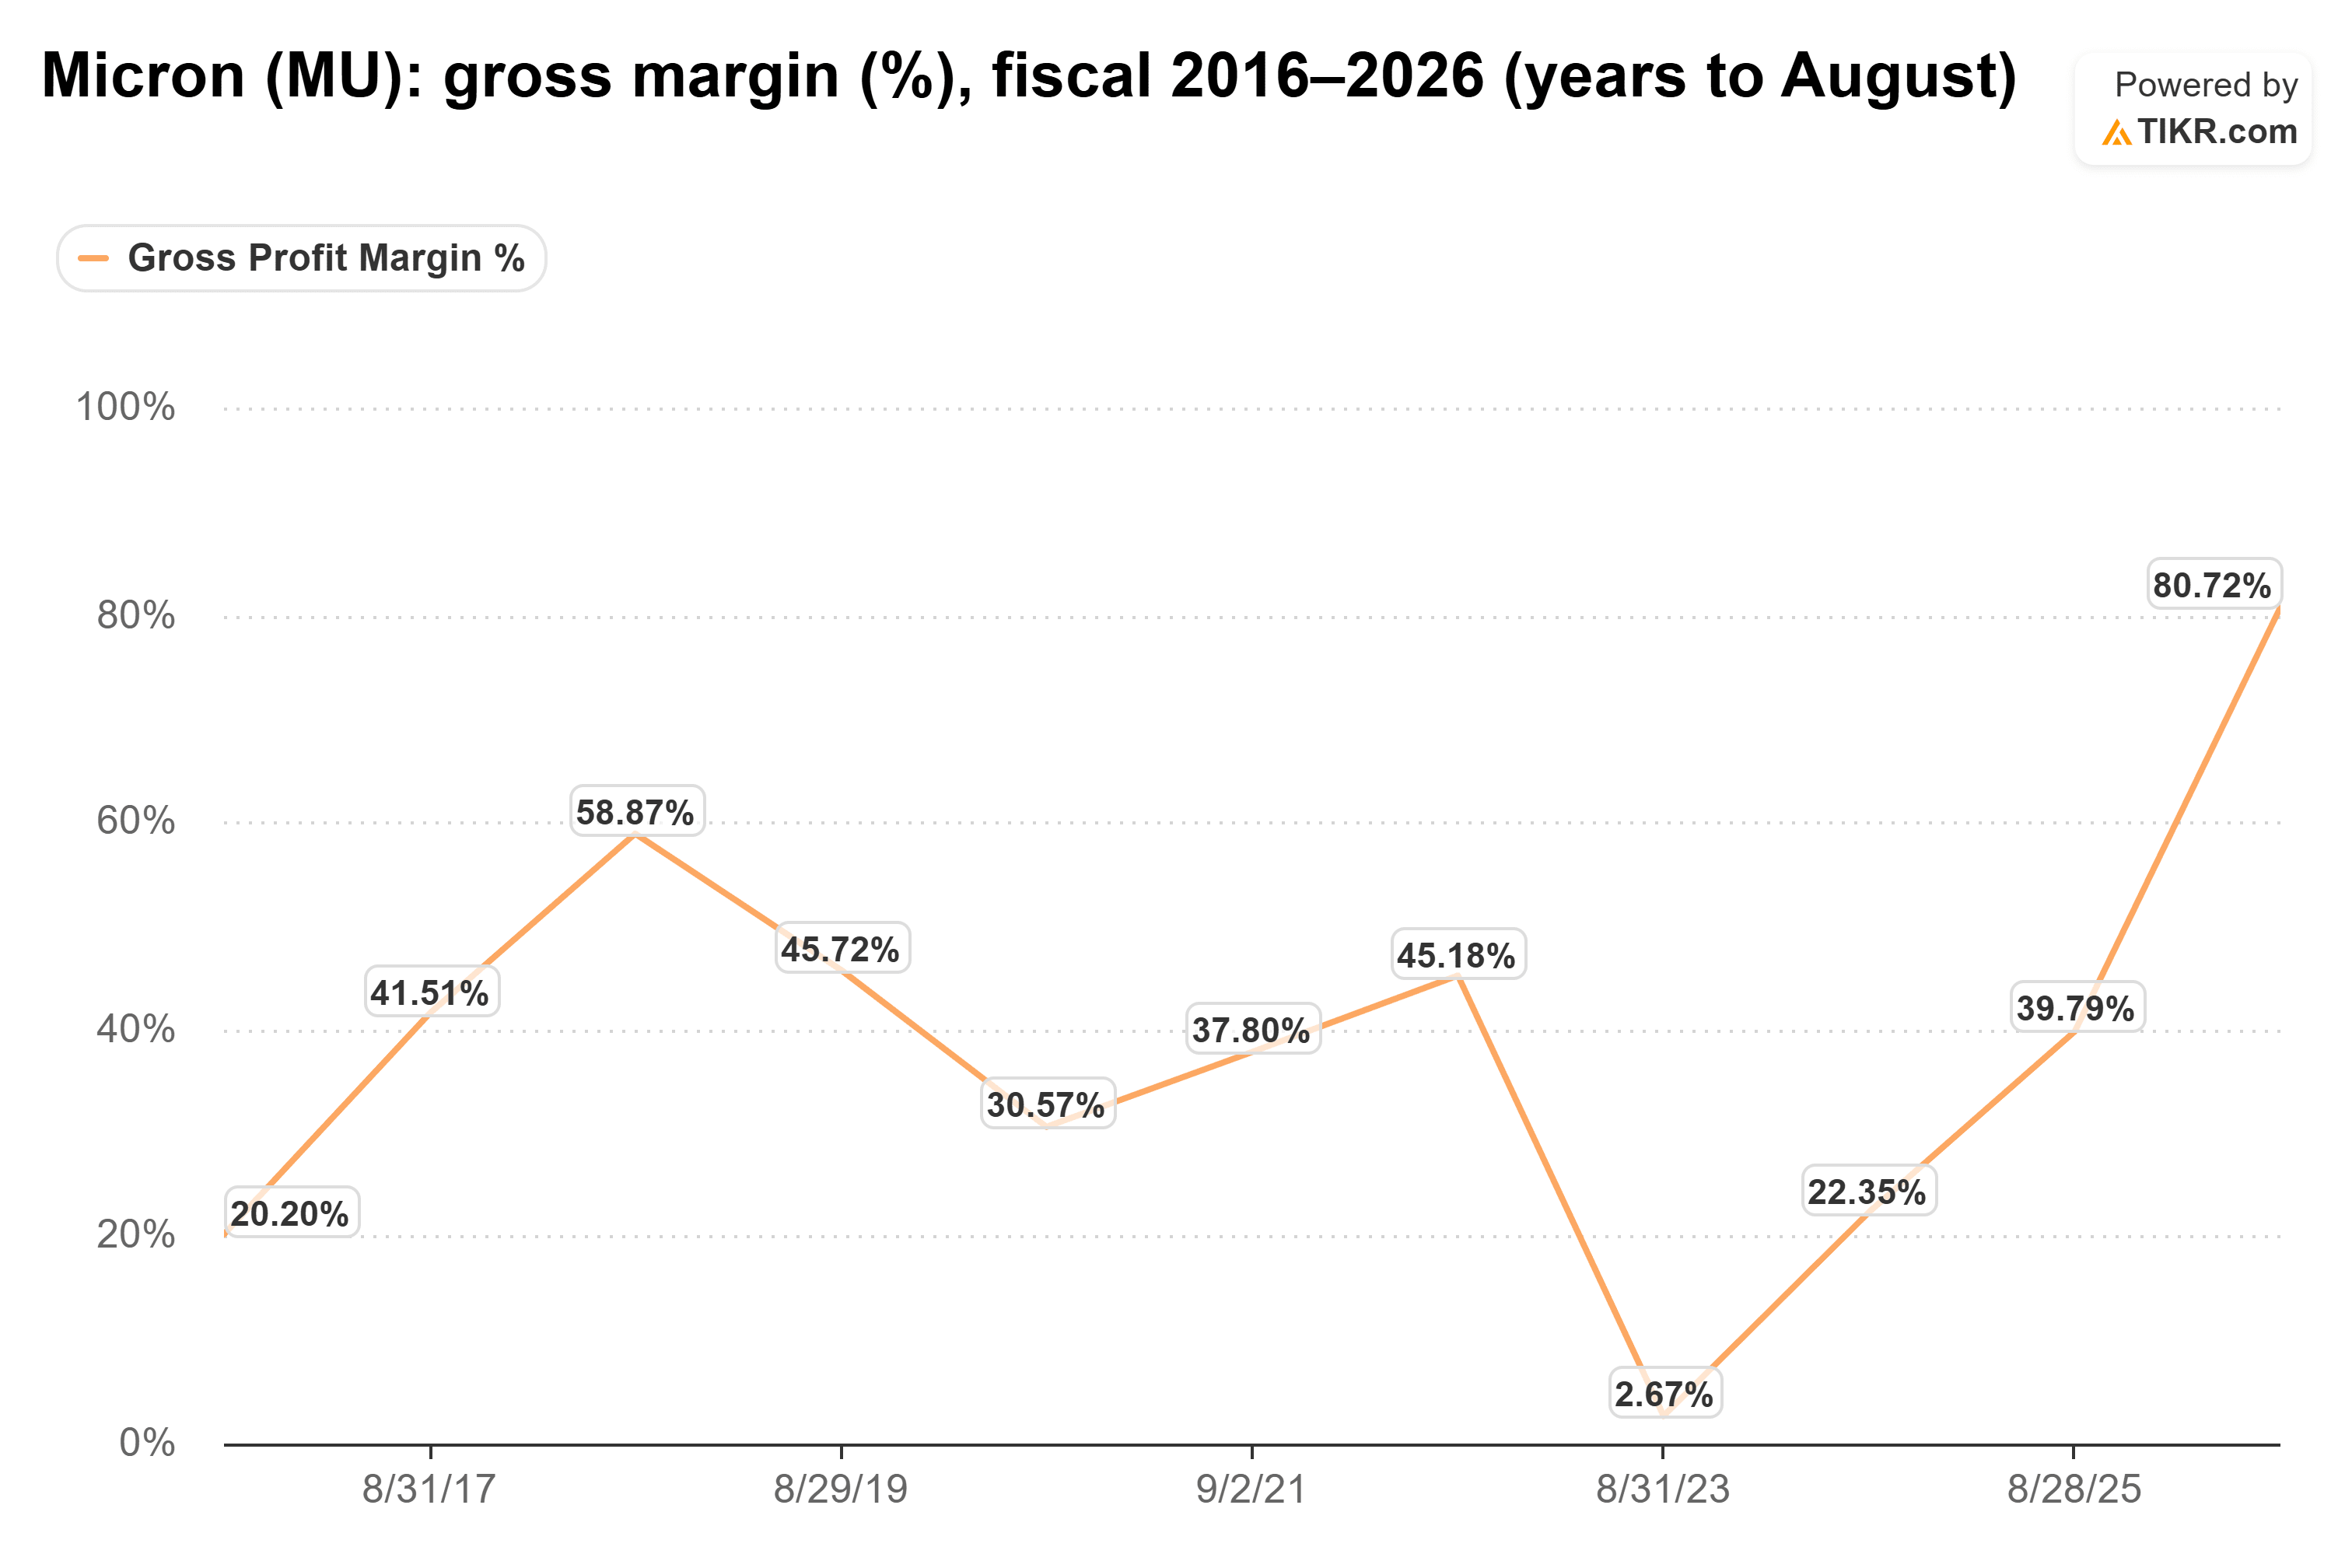
そのため、投資家は今日のマイクロンの利益に対して非常に低い評価しか払っていない:予想PER 5.9倍で、1年平均の8.9倍を大きく下回って取引されている…
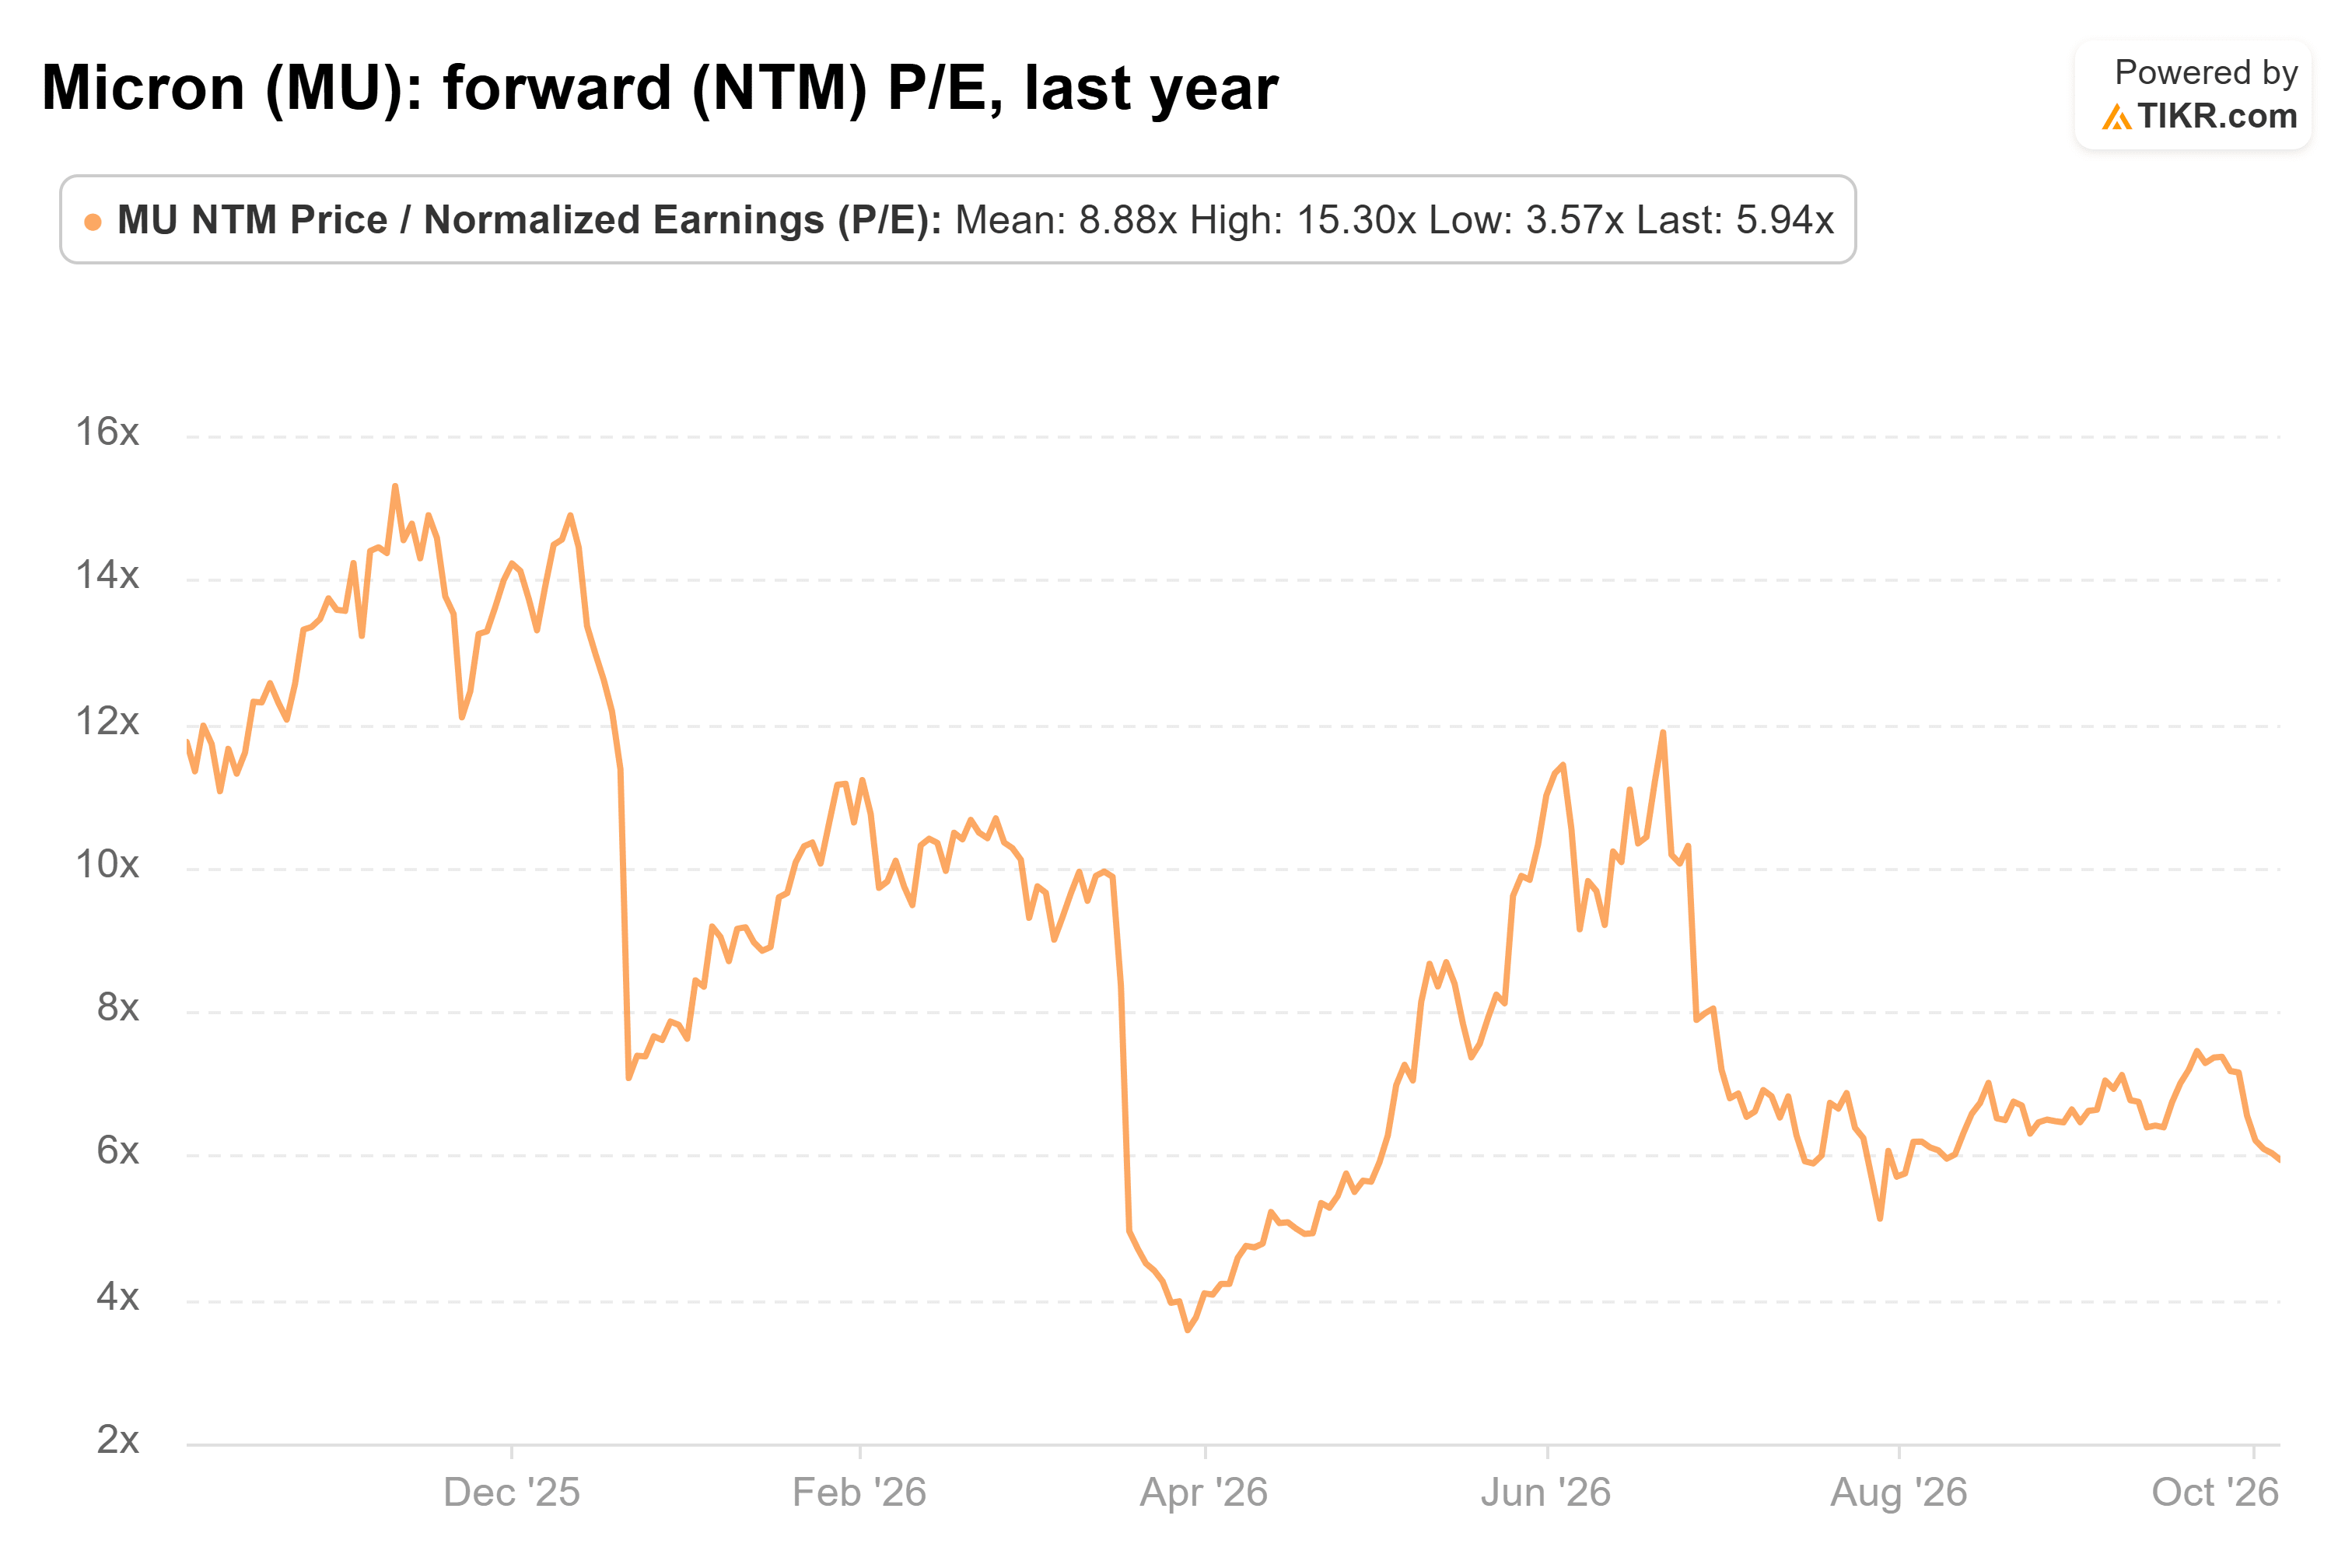
(昨年11月には15.3倍に達した。)
メフロトラは不況が来るとは考えていない。決算説明会でのアナリストへの回答:「全体として、需給環境は逼迫する一方だ。」
ジム・クレイマーも同意している。(私も同様だ。)
では、不足は続くのか?
マイクロンの107%成長は、来年夏まで不足が続くことに依存しており、供給に関する証拠はその方向を指し示している。誰もが価格を引き上げているように見える中、需要においても同じ傾向を目にしている。
そして今のところ、広範な経済的弱さはない。
もちろん、需要はどんな工場が建設されるよりも速く転換しうる:もしテスラがしたことをより多くの顧客が行えば、新規供給が到来するずっと前に価格は停滞する可能性がある。
では、マイクロン株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、マイクロンがどのような価値を持つ可能性があるか確認できる。ウォール街のコンセンサス予想から始めるか、ビジネスに対する独自の見解を反映するために入力を調整する。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!