マイクロン株の主要統計
- 現在株価: $989.04
- 目標株価(中間): ~$1,310
- アナリスト平均目標株価: ~$1,555
- 潜在トータルリターン: ~33%
- 年率化IRR: ~6% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を発見しよう(無料) >>>
何が起きたのか?
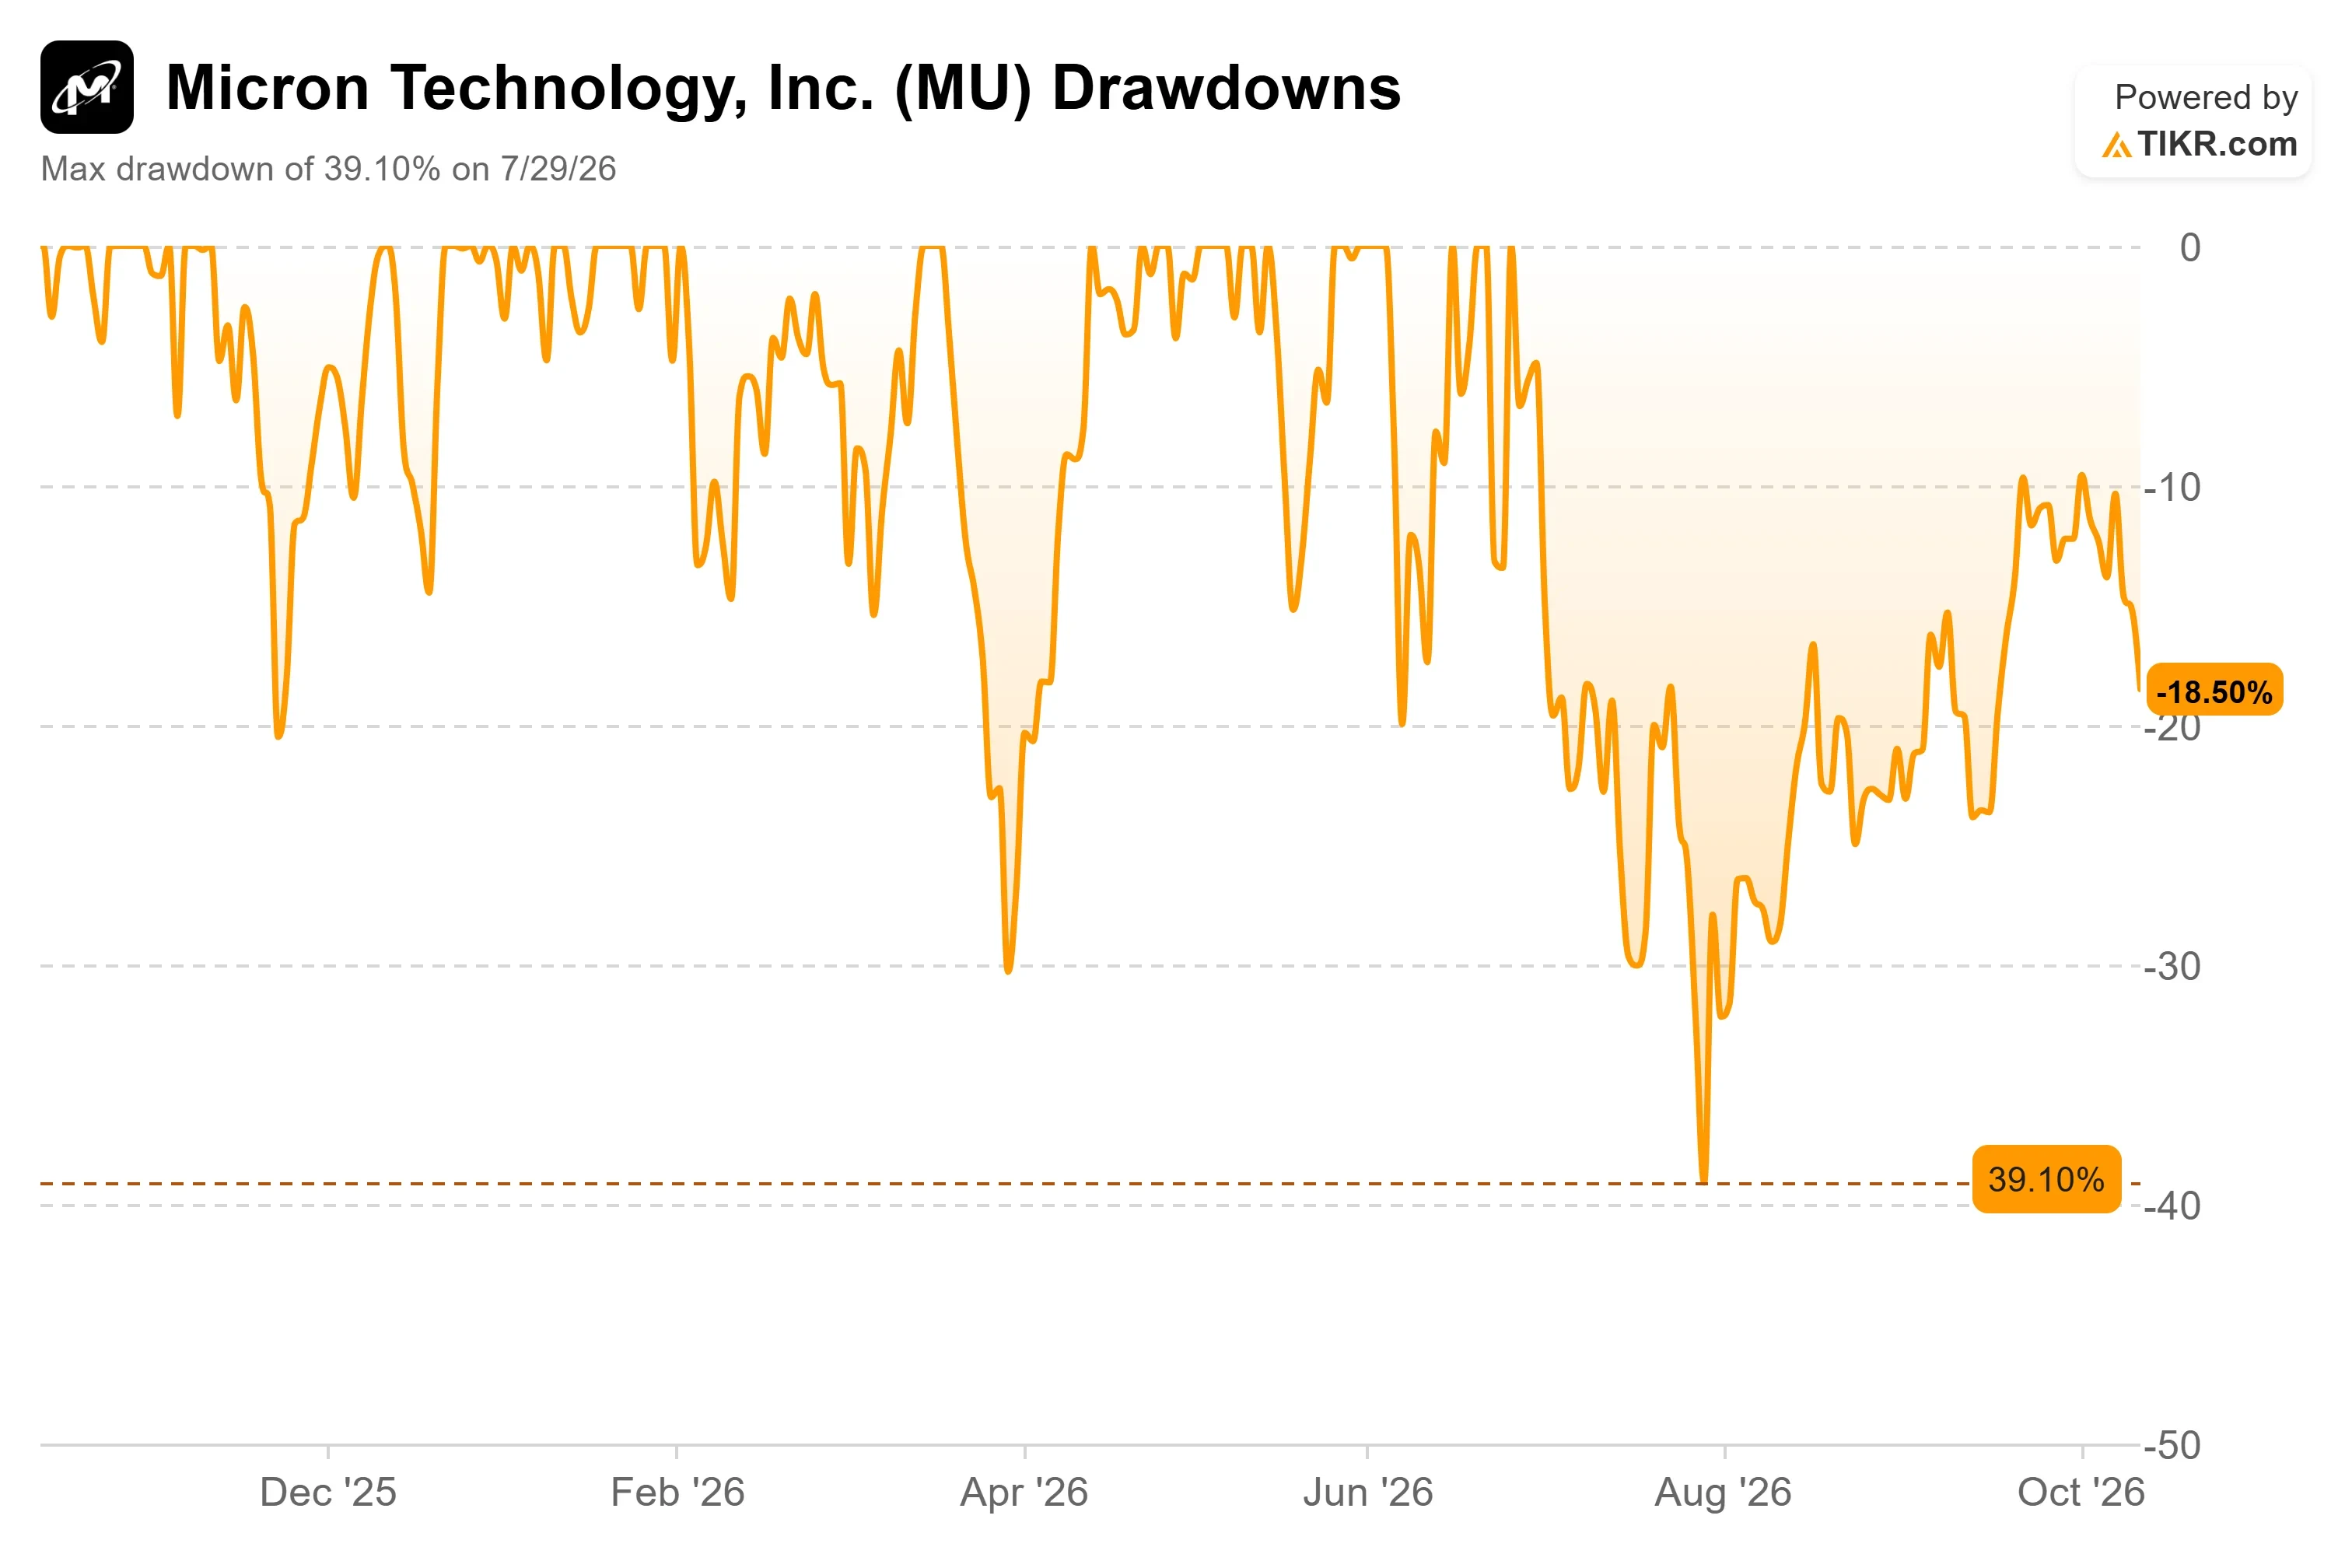
マイクロン・テクノロジー (MU) は2026年10月12日、3.88%下落して$989.04で取引を終えた。10月9日から10日に上海で開催されたチップ関連カンファレンスで、CXMT(長鑫存儲技術)の曹堪宇社長は、同社がより高密度な4F²セル設計を採用したDDR5 RDIMMサーバーモジュールを年末までに発売する見込みであると述べた。
SKハイニックスの米国上場株(SKHY)も同日4.02%下落した。TradingKeyは、この売りをメモリ価格とバリュエーションに対する広範な懸念にも関連付けている。
通常の反論は、CXMTが高帯域幅メモリ(HBM)を持たないという点だ。しかし、マイクロンのIR資料によれば、HBMはもはや同社が最も高いマージンを稼ぐ分野ではなくなっている。
マイクロン株の過去の実績と将来予測をTIKRで確認しよう(無料!) >>>
マイクロンの非HBM部門はHBM部門よりも高い収益性を示した
2026年9月3日に終了した2026年度第4四半期において、HBMを販売していないマイクロンの3つの事業部門すべてが、HBMを販売する部門よりも高い収益性を示した。非GAAP粗利益率は以下の通りだった:
- コア・データセンター: 90%
- モバイル & クライアント: 90%
- 自動車 & エンベデッド: 84%
- クラウドメモリ(HBM部門): 83%
クラウドメモリ部門のマージンは横ばいだったが、これは価格上昇が「HBMの構成比増加によって相殺された」ためだとCFOのマーク・マーフィーは説明した。CEOのサンジェイ・メロトラは、2027年のHBM価格上昇により、従来型DRAMとの粗利益率ギャップが縮小していると付け加えた。CXMTが計画しているモジュールは従来型DRAMである。
CXMTはすでにサーバー市場で競合している。Tom's Hardwareによれば、サーバー製品は2025年のCXMTの売上高の26.5%を占めるまでに成長し、同社は7月にバイトダンスと70億ドル以上の価値がある5年間のサーバーDRAM契約を締結した。TrendForceの推計では、CXMTのDRAM売上高シェアは2026年第2四半期に前期の7.6%から9.5%に上昇し、これはマイクロンの23.3%と比較される。

TIKRでマイクロンが競合他社と比較してどのようなパフォーマンスを示しているか確認しよう(無料!) >>>
量産が試金石であり、供給の構築は遅い
今回の発表は計画的な発売である。TrendForceは、商業的入手可能性が必ずしも量産体制の整備を意味するわけではないと指摘している。また、韓国のMoney Todayを引用し、CXMTの最初の製品は4F²を部分的にしか採用していない可能性があると報じている。
サムスン、SKハイニックス、マイクロンのいずれも4F²を大規模に商業化していない。TrendForceが引用する韓国のEconomy Tribuneによれば、サムスンのバージョンは2028年以前に市場に出る見込みはないという。
新たな供給にも時間がかかる。メロトラCEOは、クリーンルームの建設には長い時間がかかり、将来のプロセス移行ではウェハーあたりの生産性向上が小さくなると述べた。「建設が完了し、最初のウェハーが出力された後でも、クリーンルーム内での生産は徐々にしか増加しない」と彼は語った。マイクロンは、業界のDRAMビット出荷量が2027年と2028年の両方で20%台前半の範囲で成長するとの見通しを示している。
同じ決算説明会では、2つ目の供給リスクも話題に上った。TD Cowenのクリシュ・サンカーは、大口顧客がHBM搭載量を削減するという噂について質問し、それが従来型DDR用のウェハーを解放する可能性があると指摘した。メロトラCEOは、2027年と2028年にはHBM需要が業界需要を上回って成長すると答え、DDRに関する質問には直接言及しなかった。
売りが発生する前の週には、他に2つの項目があった:
- Netlistとの和解: Netlistは10月6日、マイクロンが両社間のすべての係争中の訴訟を解決するために5年間で6億ドルを支払うことを開示した。
- 自社株買いの拡大: 10月8日、マイクロンの取締役会は自社株買いの授権額を351億6000万ドルに引き上げ、2026年12月9日から使用可能とした。
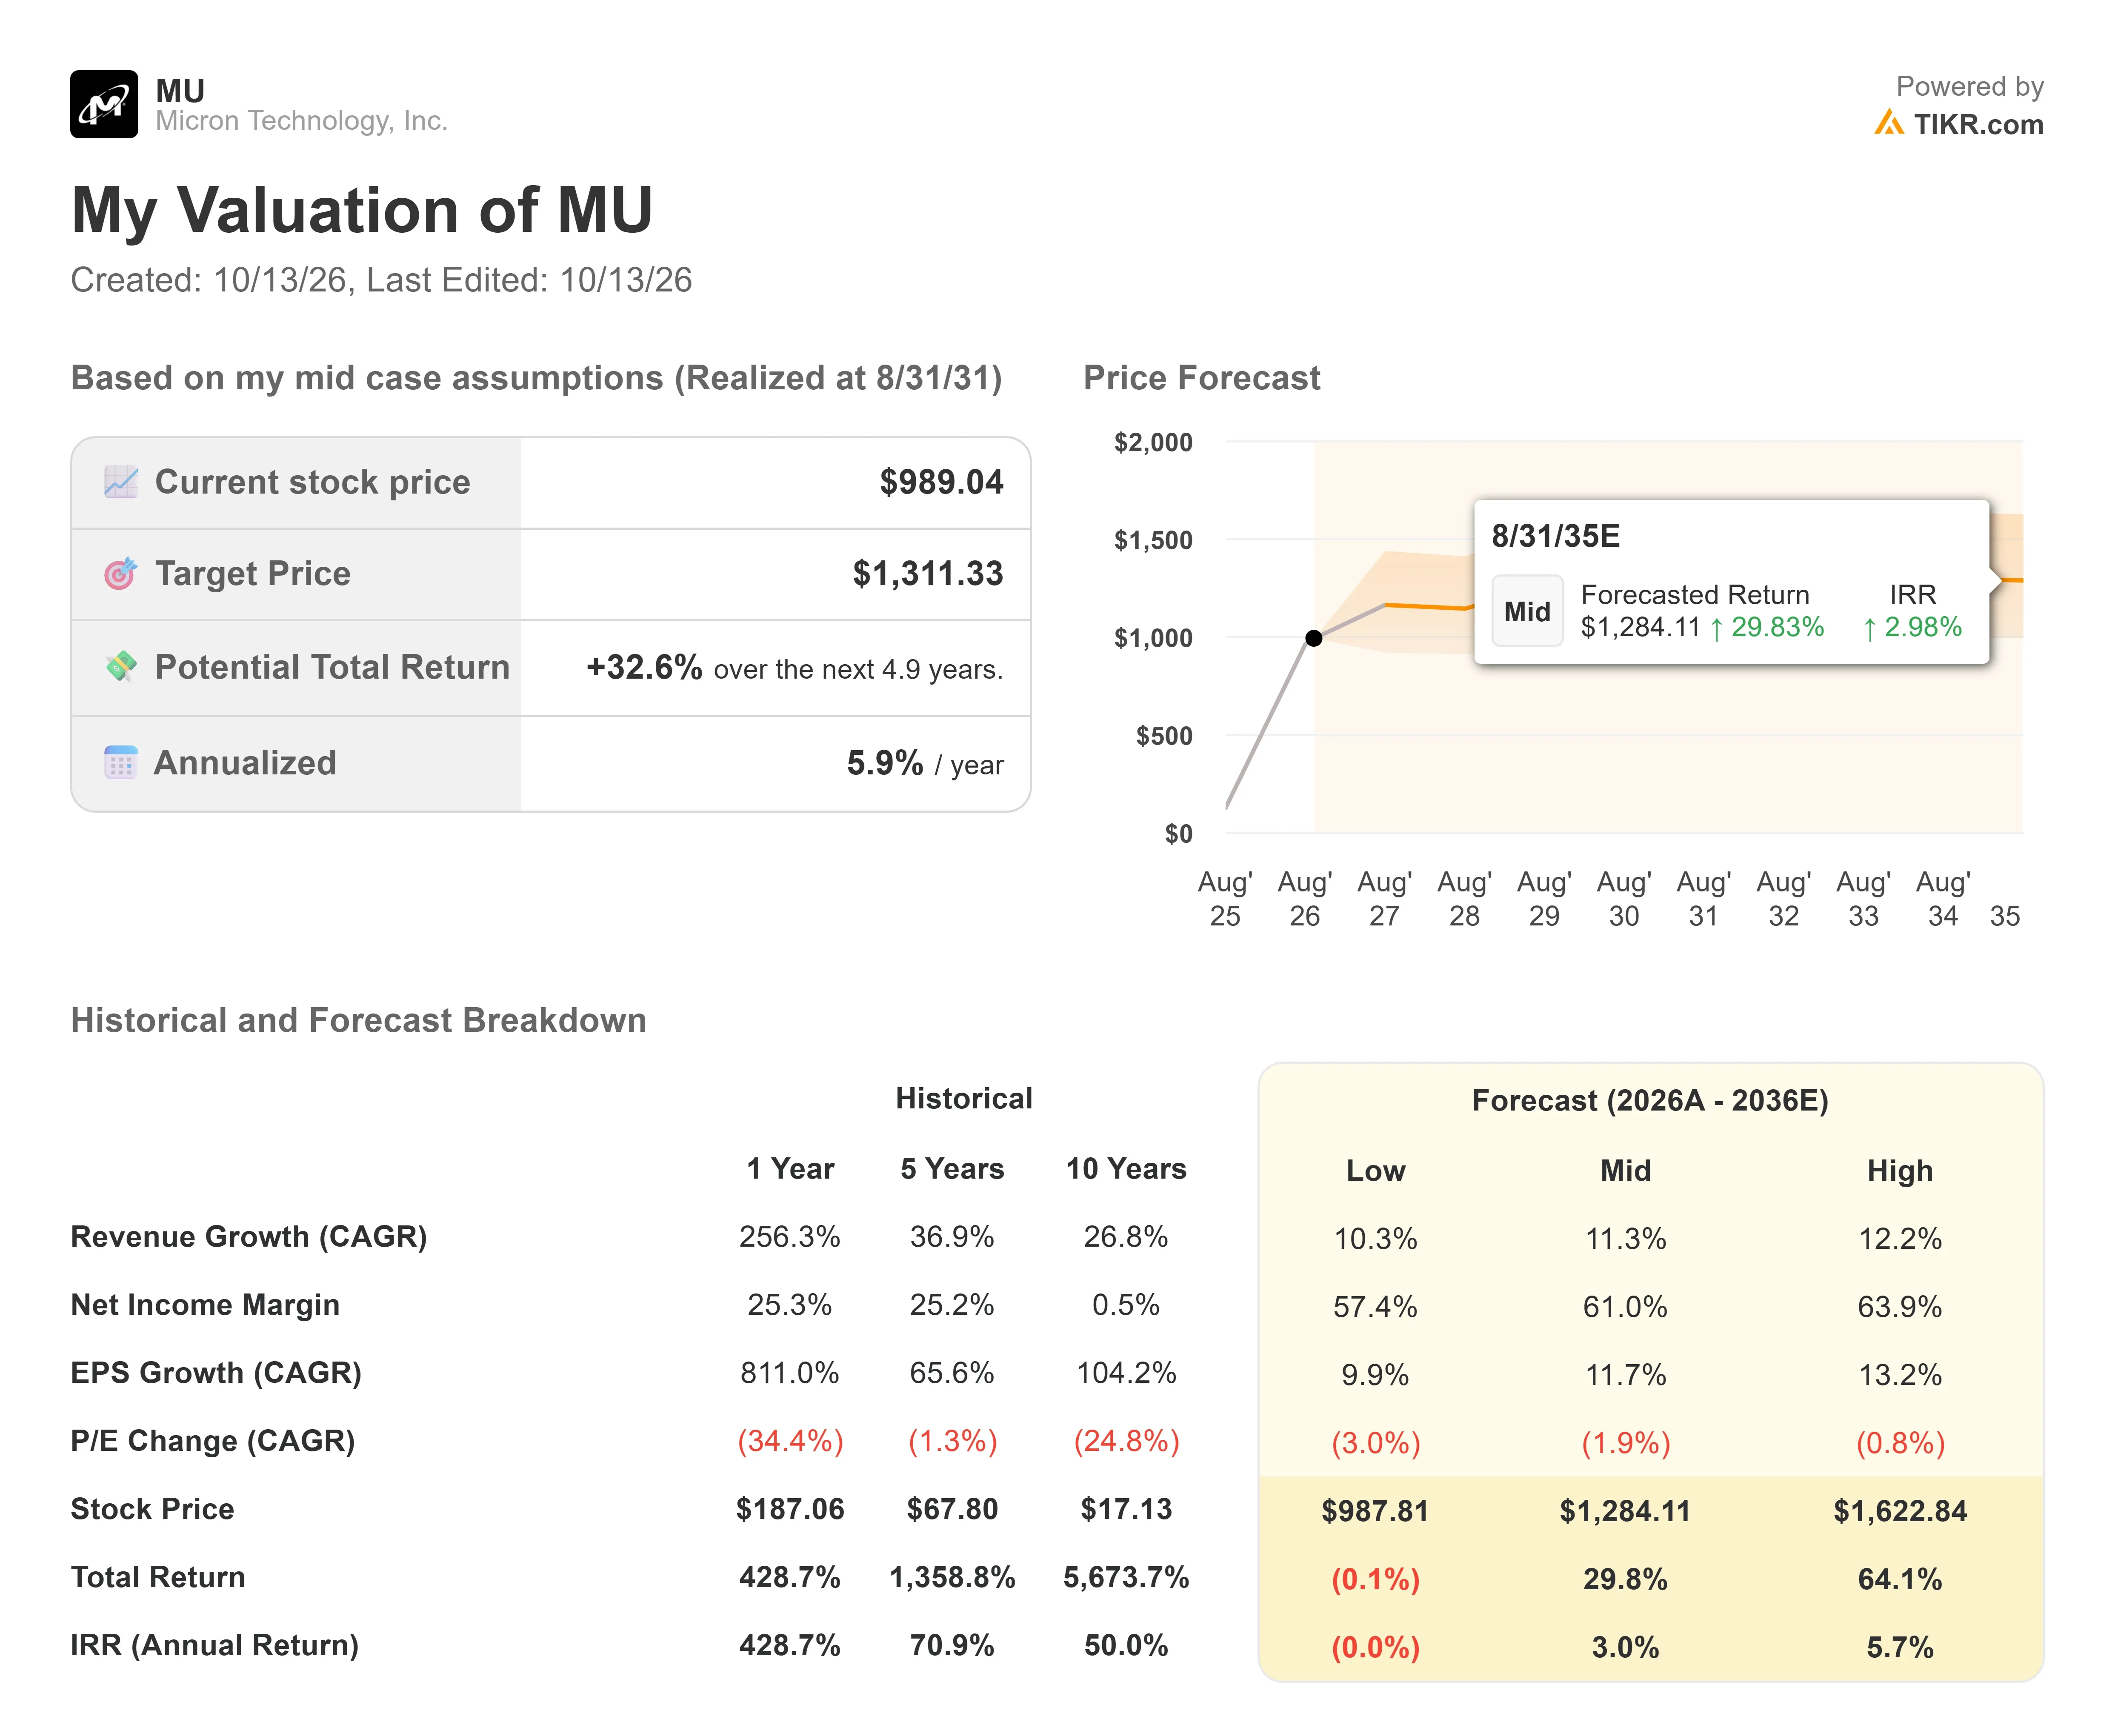
TIKR アドバンストモデル分析
- 現在株価: $989.04
- 目標株価(中間): ~$1,310
- 潜在トータルリターン: ~33%
- 年率化IRR: ~6% / 年
アナリストの成長予測と目標株価をマイクロン株についてTIKRで確認しよう(無料!) >>>
この控えめなペースはコンセンサスと一致している。売上高は2028年度以降ほとんど成長せず、NTM予測を除けば、正規化後の純利益は2030年度に約32%減少すると予測されている。2030年度の売上高を推計しているアナリストはわずか5名であり、この数字は薄いカバレッジに基づいている。
~$1,555のアナリスト平均目標株価と、10月7日付のDA Davidsonによるストリートハイ(アナリスト最高値)の$3,000目標は、より短期間のアナリスト目標であり、いずれもモデルを大きく上回っている。
上振れシナリオ: 供給不足が2028年以降も続けば、予測されている減少は早すぎることになる。
下振れシナリオ: CXMTが大口サーバー顧客を量産レベルで認定すれば、マイクロンの新たなクリーンルームが本格稼働する前に従来型DRAM価格が弱含む可能性がある。
結論
マイクロンは前回の第1四半期決算を昨年12月17日に報告したため、次の決算発表は12月中旬から下旬になる見込みだ。非HBM部門のマージンが90%近くを維持していれば、CXMTはまだ価格競争に達していないことになる。米国の主要なサーバーまたはクラウド顧客がCXMTのRDIMMを認定することが、真の警告サインとなるだろう。
億万長者投資家がどの銘柄を買っているかTIKRで確認し、スマートマネーに追随しよう。
では、マイクロン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンの潜在的な価値を確認できます。ウォールストリートのコンセンサス予測から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社の分析は、TIKR Terminalの投資データとアナリスト予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!