主なポイント
- ベライゾンの配当利回りは6.2%、シェブロンは3.4%で、それぞれ2026年6月30日までの過去12ヶ月間のフリーキャッシュフローのわずか半分強を配当として支払った。
- シェブロンは2020会計年度から2025会計年度にかけて配当を年率5.8%増加させたのに対し、ベライゾンは1.9%で、負債もはるかに少ない。
- シェブロンの配当原資は原油価格に依存する:2020会計年度にはフリーキャッシュフローが配当額を大きく下回った。
- EBITDAの3.35倍に達するベライゾンの負債は、同社が配当を増やし続ける中で注視すべき主なリスクである。
10年間保有するために配当株を購入する人は、この夏に注目すべき2つの理由がある。ベライゾン (VZ) は、2026年第2四半期のフリーキャッシュフローが前年同期比24.4%増の64億ドルに成長し、通年では9%から10%のフリーキャッシュフロー成長を見込んでいる。
シェブロン (CVX) はさらに大きく成長した:生産量が20%増加したことで、2026年第2四半期のフリーキャッシュフローは前年同期の49億ドルに対し181億ドルに達した。
両社とも現在、フリーキャッシュフローのわずか半分強を配当として支払っている。では、今後10年間、1社しか保有できないとしたら、どちらを選ぶべきか?
| 指標 | ベライゾン (VZ) | シェブロン (CVX) |
|---|---|---|
| 配当利回り | 6.2% | 3.4% |
| 配当成長率 (2020会計年度 –2025会計年度) | 年率 1.9% | 年率 5.8% |
| 増配継続年数 (会社発表) | 20年 | 39年 |
| キャッシュ配当支払い比率 (2026年6月30日までのTTM) | 54% | 51% |
| 純負債/EBITDA (LTM) | 3.35倍 | 0.56倍 |
| 利子カバレッジ比率 (LTM) | 4.36倍 | 18.93倍 |
出典: TIKR, 2026年10月9日; 増配継続年数は各社の決算説明会より。
ベライゾン:緩やかな増配、十分な余裕
ベライゾンの成長はサービス収益に支えられており、ブロードバンド契約者が増加し、解約者が減少している。2026年第2四半期には、携帯電話の買い替え需要が減少したため総収益は0.7%減の343億ドルとなったが、モビリティおよびブロードバンドのサービス収益は2.8%増の約234億ドルに達した。
今後の見通しとして、経営陣は第4四半期にサービス収益の成長率が4.0%に近づくことを見込んでおり、新たなAI Connectファイバー事業が2027年に収益貢献を開始すると期待している。
そのキャッシュは配当を支払うのに十分な余裕がある。ベライゾンは2026年6月30日までの過去12ヶ月間でフリーキャッシュフローの54%を配当として支払ったが、これは十分にカバーされた水準であり、フリーキャッシュフローは2018会計年度以降毎年配当額を上回っている…
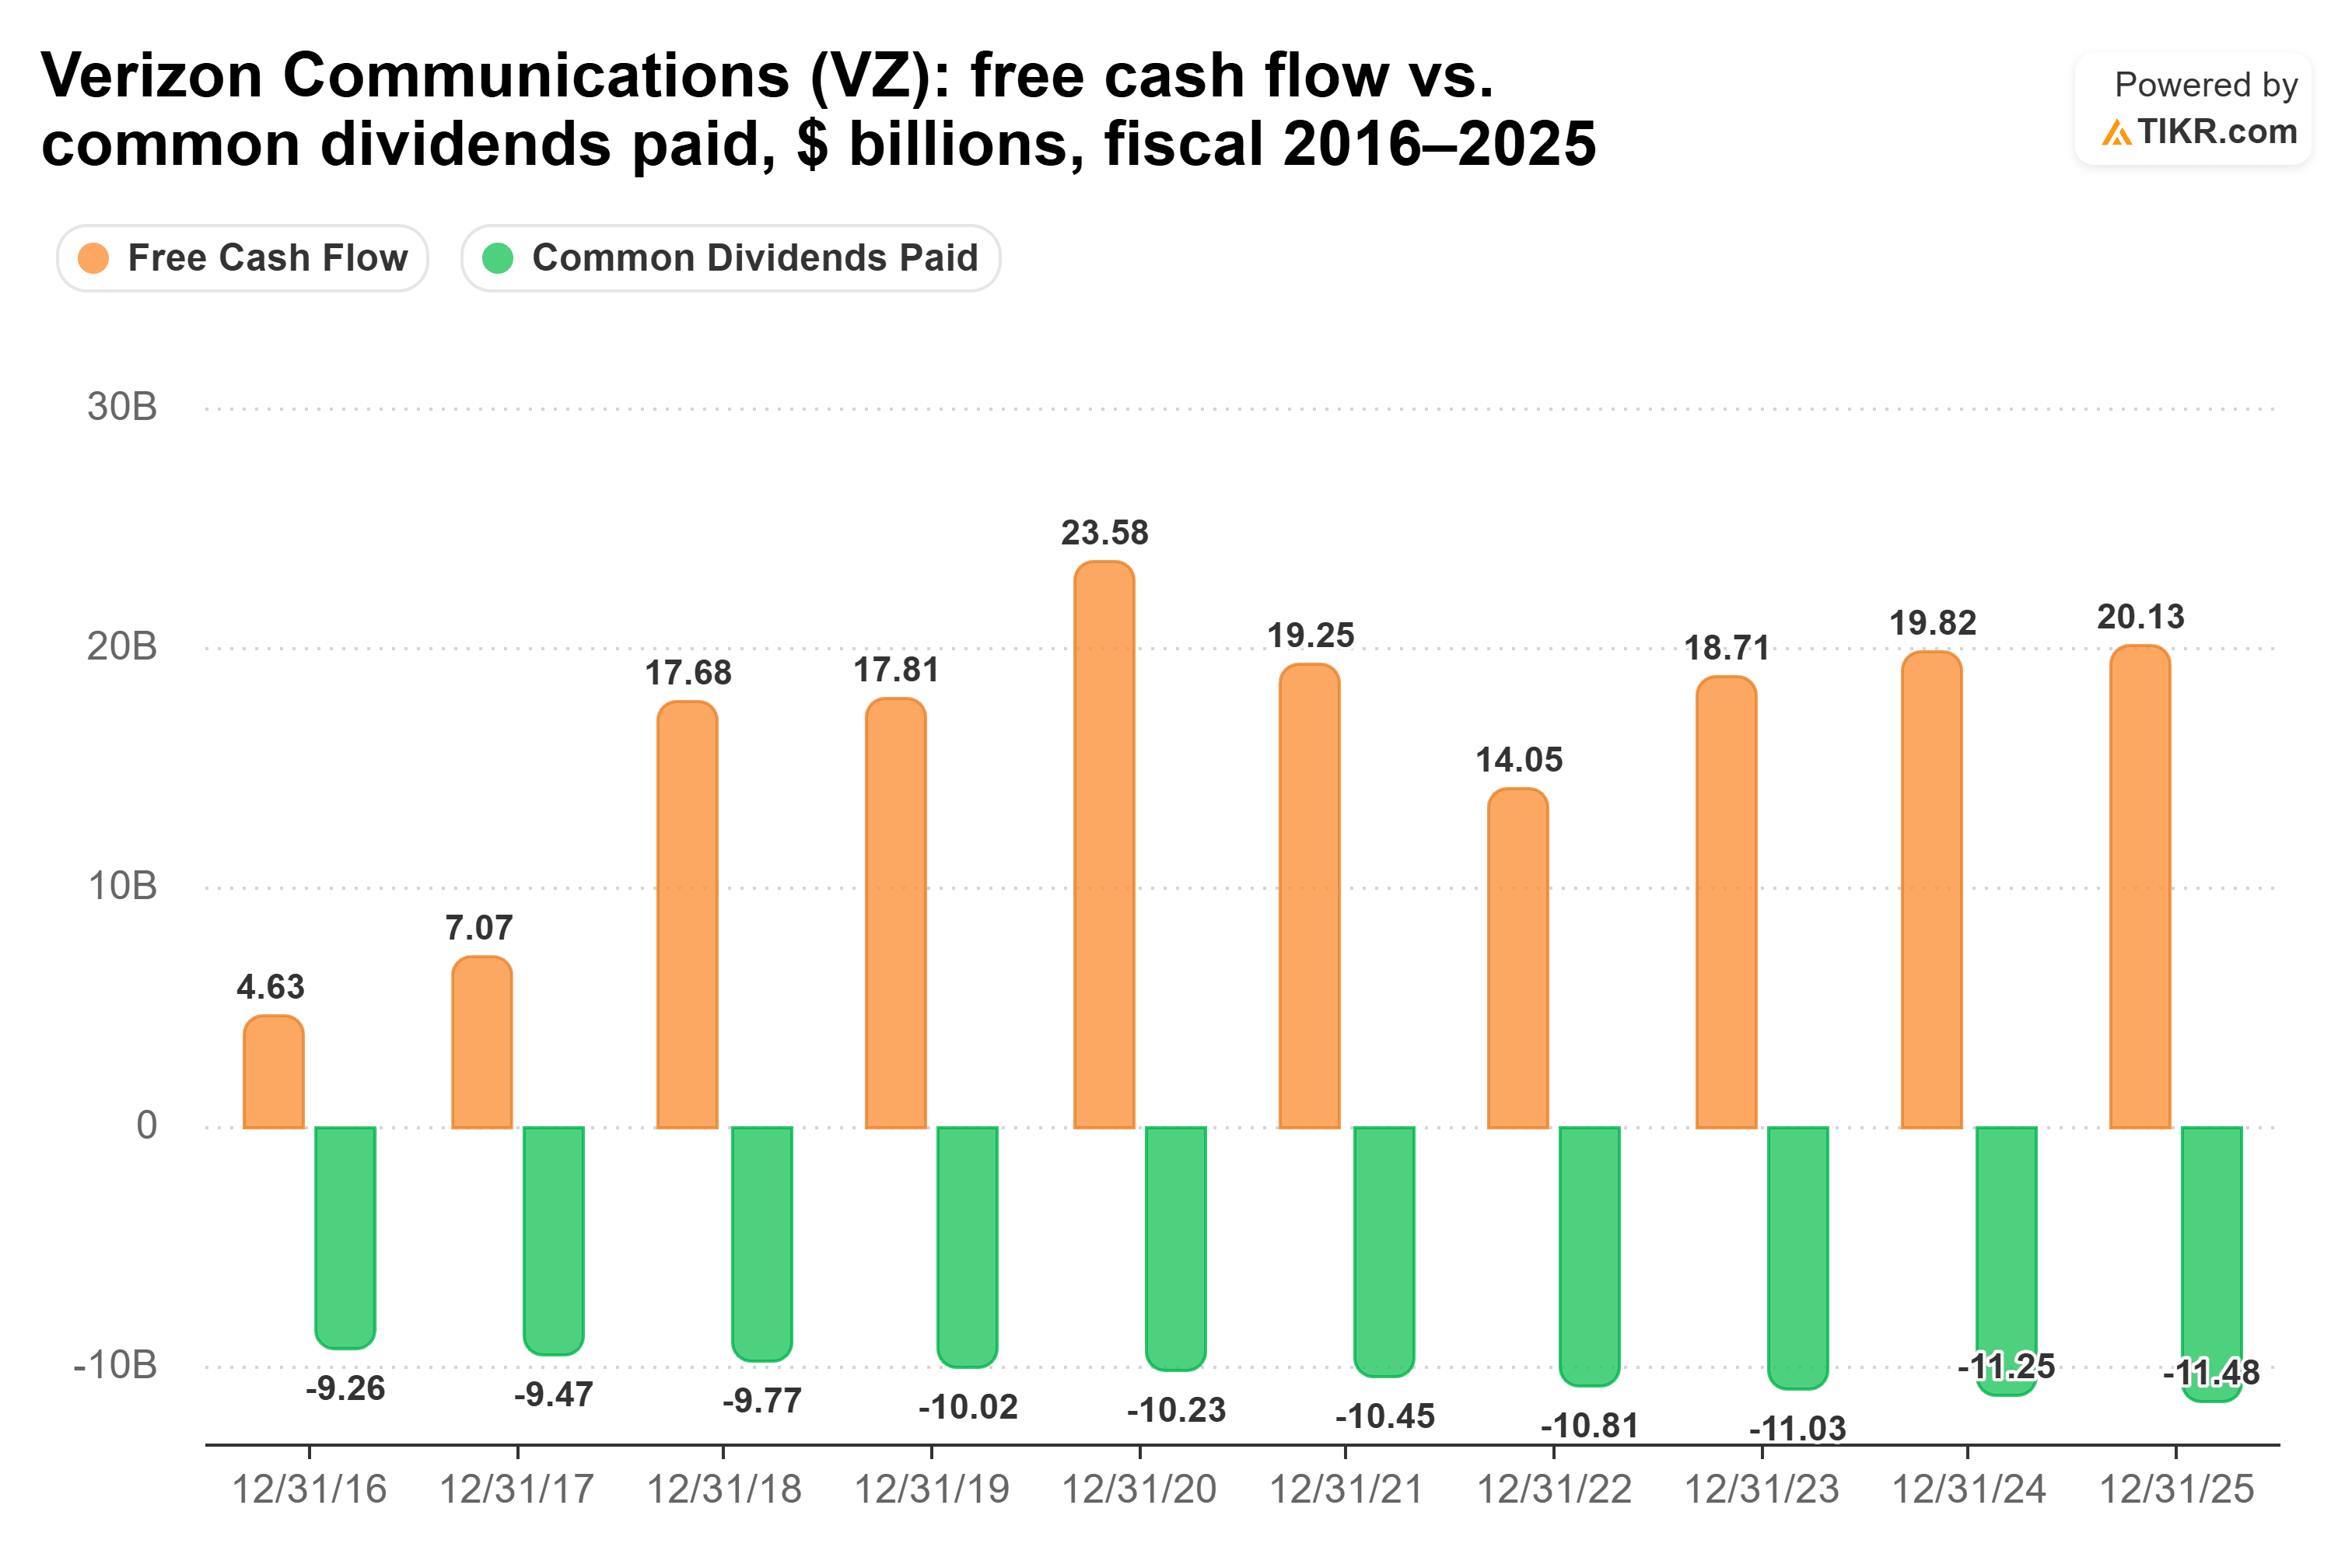
…配当支払い比率は2021会計年度から2025会計年度にかけて54%から77%の間で推移した。
「我々は配当を増やし、負債を返済しています」と、経営陣は第2四半期の決算説明会で述べた。配当原資は前半部分を裏付けている:ベライゾンは2026年1月に配当を2.5%増額し、同社が「20年連続の配当増額」と呼ぶ実績を達成した。
後半部分がリスクである。過去12ヶ月間の純負債はEBITDAの3.35倍に達し、EBITによる利払いカバレッジはわずか4.36倍である。
シェブロン:より速い増配、不安定なキャッシュフロー
ベライゾンの強みはより大きな配当額だが、シェブロンの配当額はより速く成長しており、はるかに強固なバランスシートの上にある。純負債はEBITDAのわずか0.56倍で、EBITによる利払いカバレッジは18.93倍である。2026年第2四半期の生産量は前年同期比20%増加し、これはヘス社の買収とパーミアン盆地およびアメリカ湾岸での成長に支えられた。マイケル・ワースCEOは第2四半期の決算説明会で次のように述べた:「ヘス社の資産は強力なフリーキャッシュフローを生み出しており、それは追加配当の約2倍に相当します。」
シェブロンは2026年6月30日までの過去12ヶ月間でフリーキャッシュフローの51%を配当として支払った。この数字は巨大な第2四半期の業績に依存しているが、通年の実績は不安定である:2024会計年度は逼迫した78%、2025会計年度は77%であり、2020会計年度には配当額96.5億ドルに対しフリーキャッシュフローは16.6億ドルに留まった…
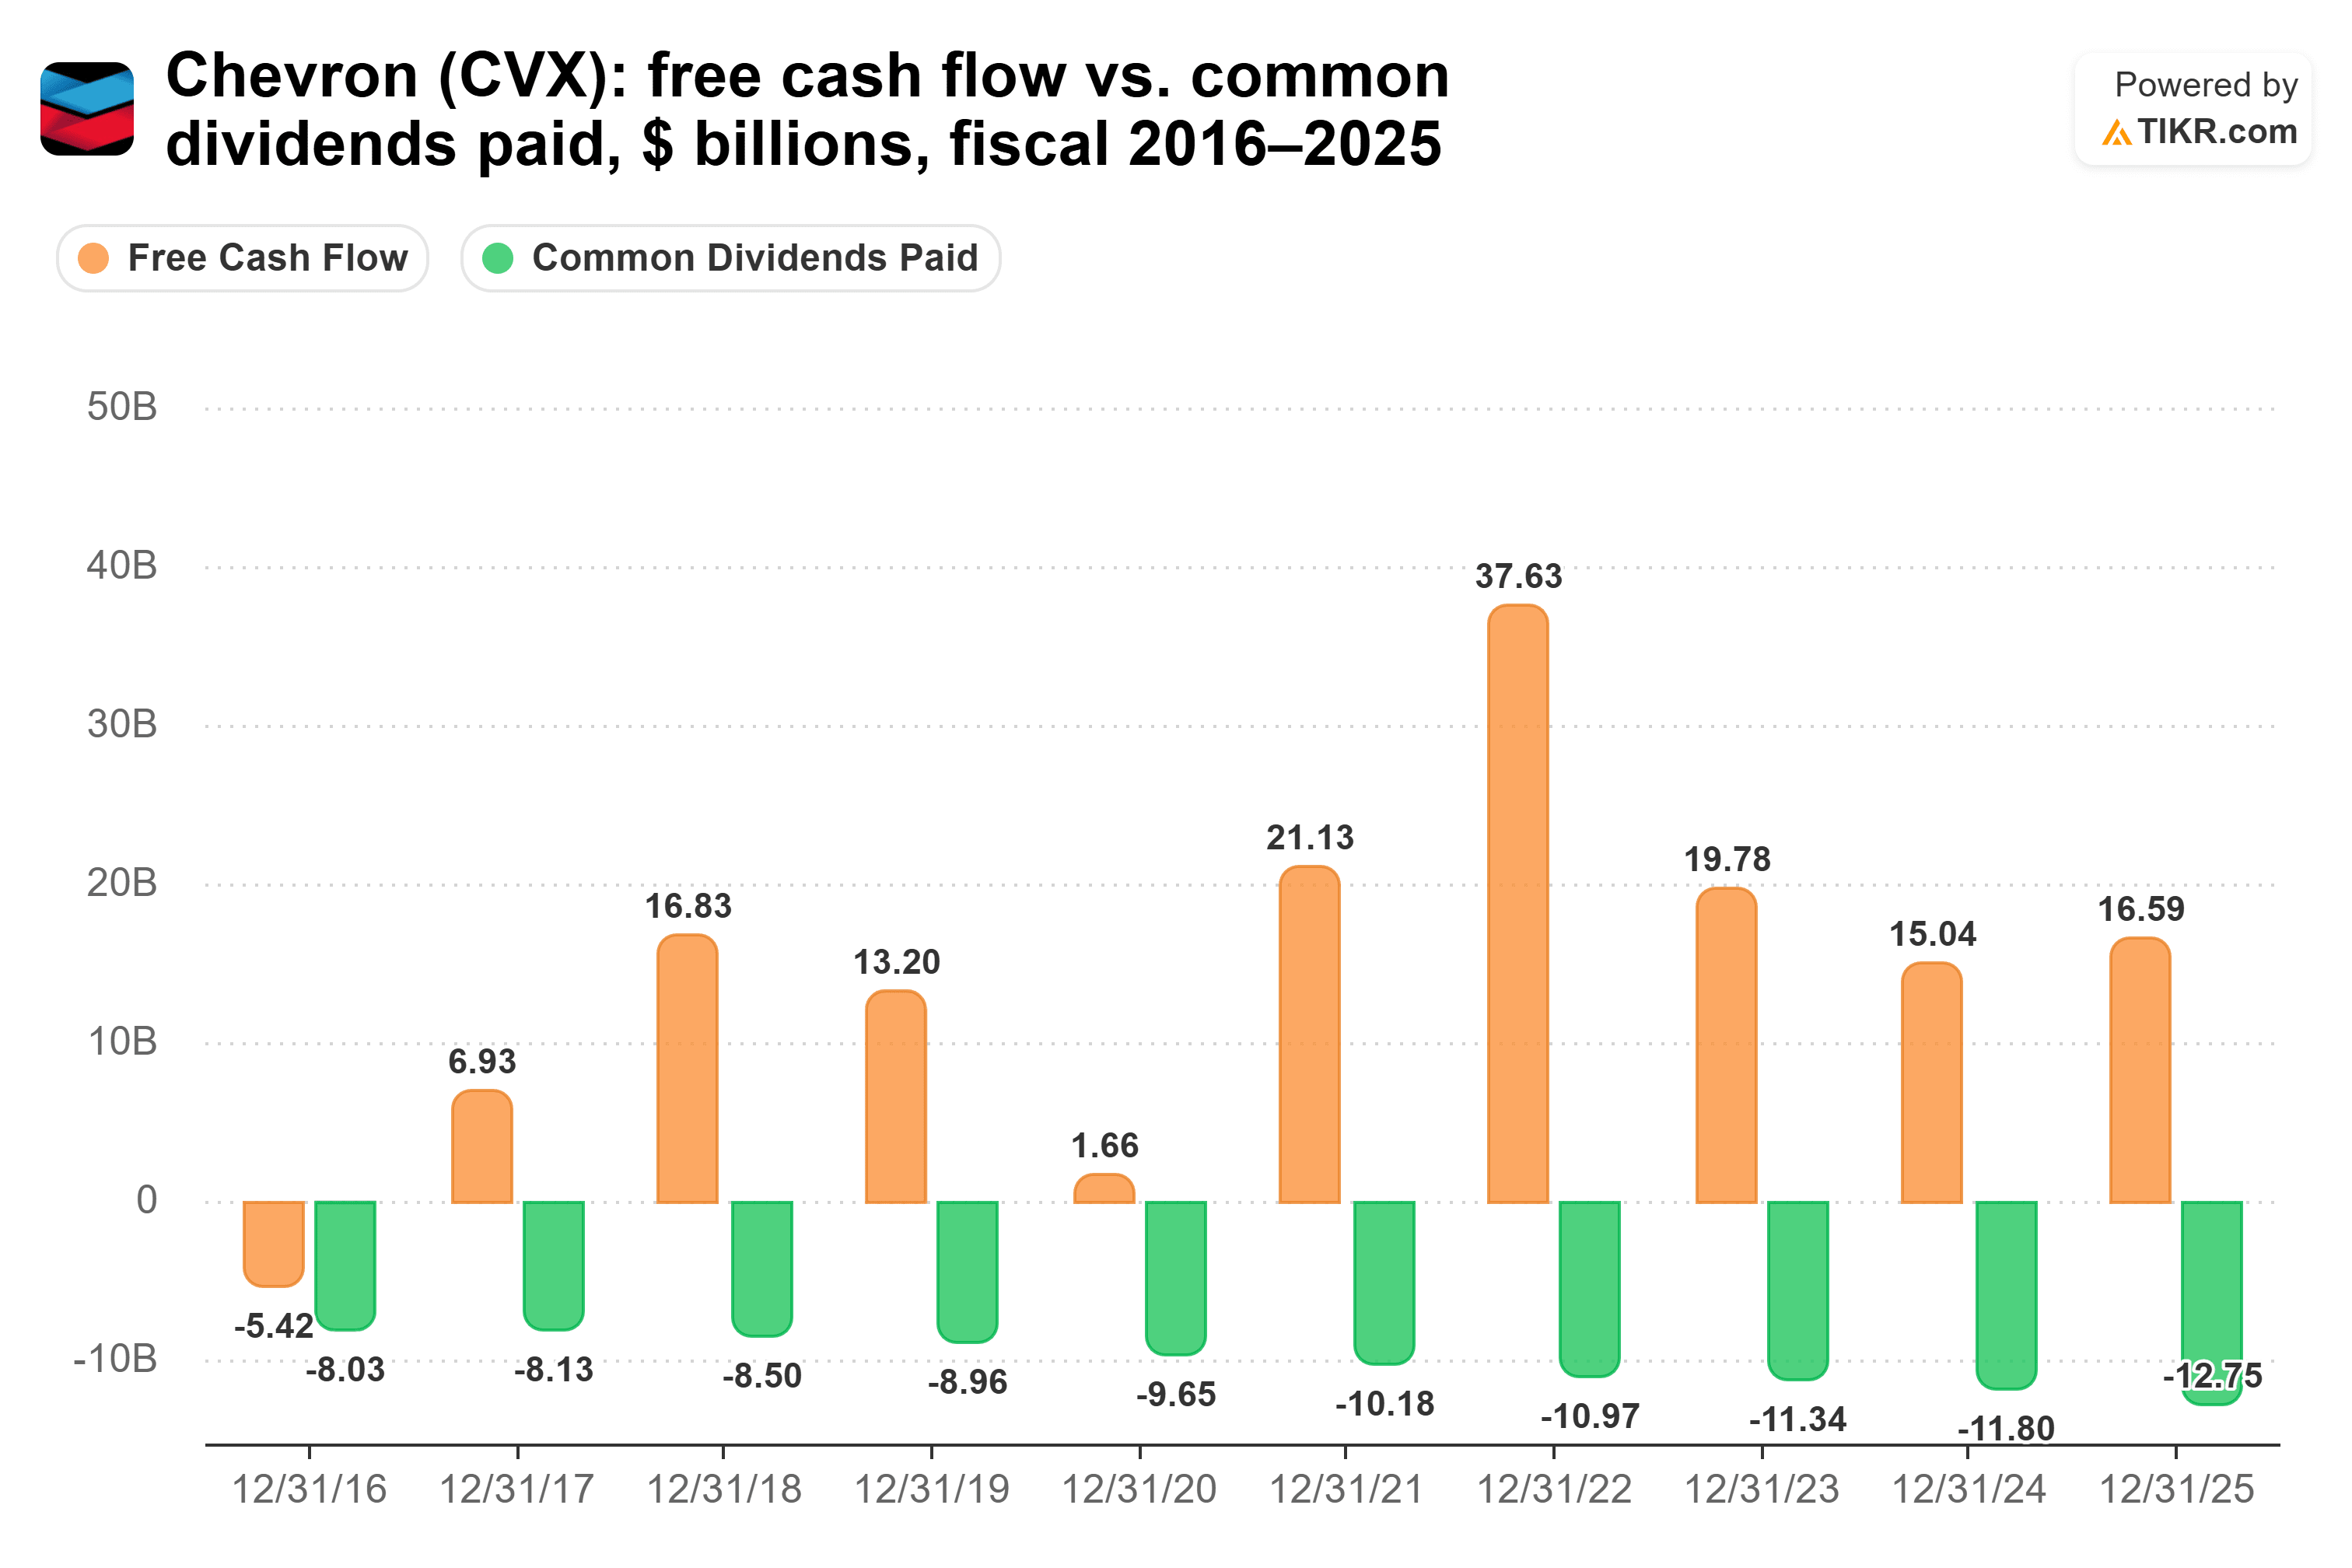
それでも配当は増え続けた。経営陣が第1四半期の決算説明会で述べたように、「我々は39年連続で配当を増やしてきました。」
シェブロンにとっての主なリスクは原油価格である。経営陣が2030年までに調整後フリーキャッシュフローを年平均10%以上成長させるという目標は、商品価格が現在の水準を下回る水準で横ばいであることを前提としており、中東紛争はすでに生産の一部を抑制している。
では、どちらの配当が勝るか?
私は今後10年間、ベライゾンを保有する。現在の利回りと各社の2020会計年度から2025会計年度までの増配ペースを基にすると、1万ドルをベライゾンに投資した場合、10年間で約6,770ドルの配当を受け取ることになる。一方、シェブロンでは約4,439ドルである。これは約2,331ドルの差であり、シェブロンの年間配当額がベライゾンを上回るのは2043年頃になる。
ベライゾンの年率1.9%というペースは維持しやすいように見える。同社はフリーキャッシュフローの54%を配当として支払い、2026年にそのキャッシュフローが9%から10%成長すると見込んでおり、過去5会計年度のいずれも配当支払い比率は77%を超えていない。シェブロンの年率5.8%というペースは原油価格により大きく依存しており、もしそのペースが鈍化すれば、ベライゾンの優位性はさらに拡大するだろう。
これはシェブロンの配当が不安定だと言っているわけではない。39年連続の増配とごくわずかな純負債は、景気後退期でも信頼できる配当であることを示している。ただ、10年間の保有という観点では、キャッシュフローが原油に左右されない事業からより大きな配当を受け取りたい。
もちろん、ベライゾンは配当を増やしながらも負債を返済し続けなければならない。経営陣がサービス収益の成長率が4%近くに達すると見込む第4四半期が最初の試金石となる。
では、ベライゾンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ベライゾンがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!