キーポイント
- Prof G Marketsで、ジョシュ・ブラウン氏はAnthropicが「キャッシュの蛇口」となり、NvidiaやPalantirを割高に見える水準で評価される可能性があると述べた。彼は、MetaがAIエージェントに注力していることを同社の脅威の一つとして挙げた。
- ブラウン氏はまた、自社のAIモデルとコンピュートリソースを両方持つ公開企業の例としてMetaとAlphabetを挙げ、この点で彼が説明していたAIラボよりもMetaの方が彼の主張に合致するとした。
- アナリストは、Metaの調整後EPSが2025年の29.68ドルから2028年には42.30ドルに上昇すると予想しており、同社株は予想PER19倍で取引されている。これは5年平均の21倍を下回る水準だ。
- 問題はキャッシュにある。アナリストはMetaのフリーキャッシュフローが回復するのは2029年以降と見ており、2027年の資本支出計画が1月下旬に示される次の試金石となる。
ジョシュ・ブラウン氏は、AI分野で「キャッシュの蛇口」が登場すると見ている。彼はAnthropicについて語っていたが、その説明に最も合致する企業はMeta Platforms (META)だ。
10月30日放送のProf G Marketsで、The Compound and Friendsの共同ホストを務めるブラウン氏は、AnthropicのIPO申請書類を解説した。彼は、Anthropicの評価がPalantirを下回り、Nvidia (NVDA)とほぼ同水準でありながら、両社よりもはるかに速く成長していると述べた。(Nvidiaは先週、Metaの株式売却に30億ドルを投じることに合意した。)
その後、彼は何が問題となり得るかを列挙した。そのリストにあった脅威の一つは、「もしFacebookがエージェント層を活用し、すでに関係を持つ5億のビジネスと30億の消費者を結びつけたら」というものだった。
Anthropicがそれらすべてを乗り越えられれば、彼は「この会社はNvidiaを割高に見せ、特にPalantirを割高に見せるような倍率で取引されるキャッシュの蛇口になる」と述べた。
ならば、その脅威そのものを保有すればよいのではないか?
ブラウン氏はその後の番組内で自らその点に言及した。「公開市場で、主要なモデルとそのモデルを実行するための自社コンピュートリソースの両方を持つ企業の例を2つ挙げるとする。明らかにAlphabetとGoogle Gemini、そして今やMetaとMuseだ。」
彼が指摘したように、Anthropicはコンピュートリソースを他社に支払わなければならない。Metaはその大半を自社で構築している(全てではないが)。スーザン・リー氏は、第三者のクラウド利用コストの増加が第3四半期のコスト増の一因となったと述べている。
ブラウン氏の数字は妥当
ユーザー調査に基づき、Metaは少なくとも5億の自認する中小企業が同社のアプリを利用していると推定しており、この数字は10月26日の発行目論見書でも繰り返されている。これらのアプリは9月時点で平均36.4億人のデイリーアクティブユーザーを記録した。
同社の新しいエージェント「Muse」は、すでにこの両者を結びつけている。米国とカナダでは、最初の6週間で1,000万人以上が設定を行った。経営陣は第3四半期決算説明会で、アクティブユーザーの4分の1以上がMuseを使って買い物をしており、平均購入額は200ドルを超える(旅行予約を含む)と述べた。
MetaはまだMuseからの収益を報告していない。それでも、アナリストはMetaの調整後EPSが2028年まで上昇を続けると予想している。

2028年では1株当たり42.30ドルとなり、2025年の29.68ドルから約43%上昇する。Museはこれらの予想をさらに上方修正させる可能性のある要素だ。
そして、投資家はその成長経路に対して多くを支払っていない。Meta株は予想PER19倍で取引されており、5年平均の21倍を下回っている。
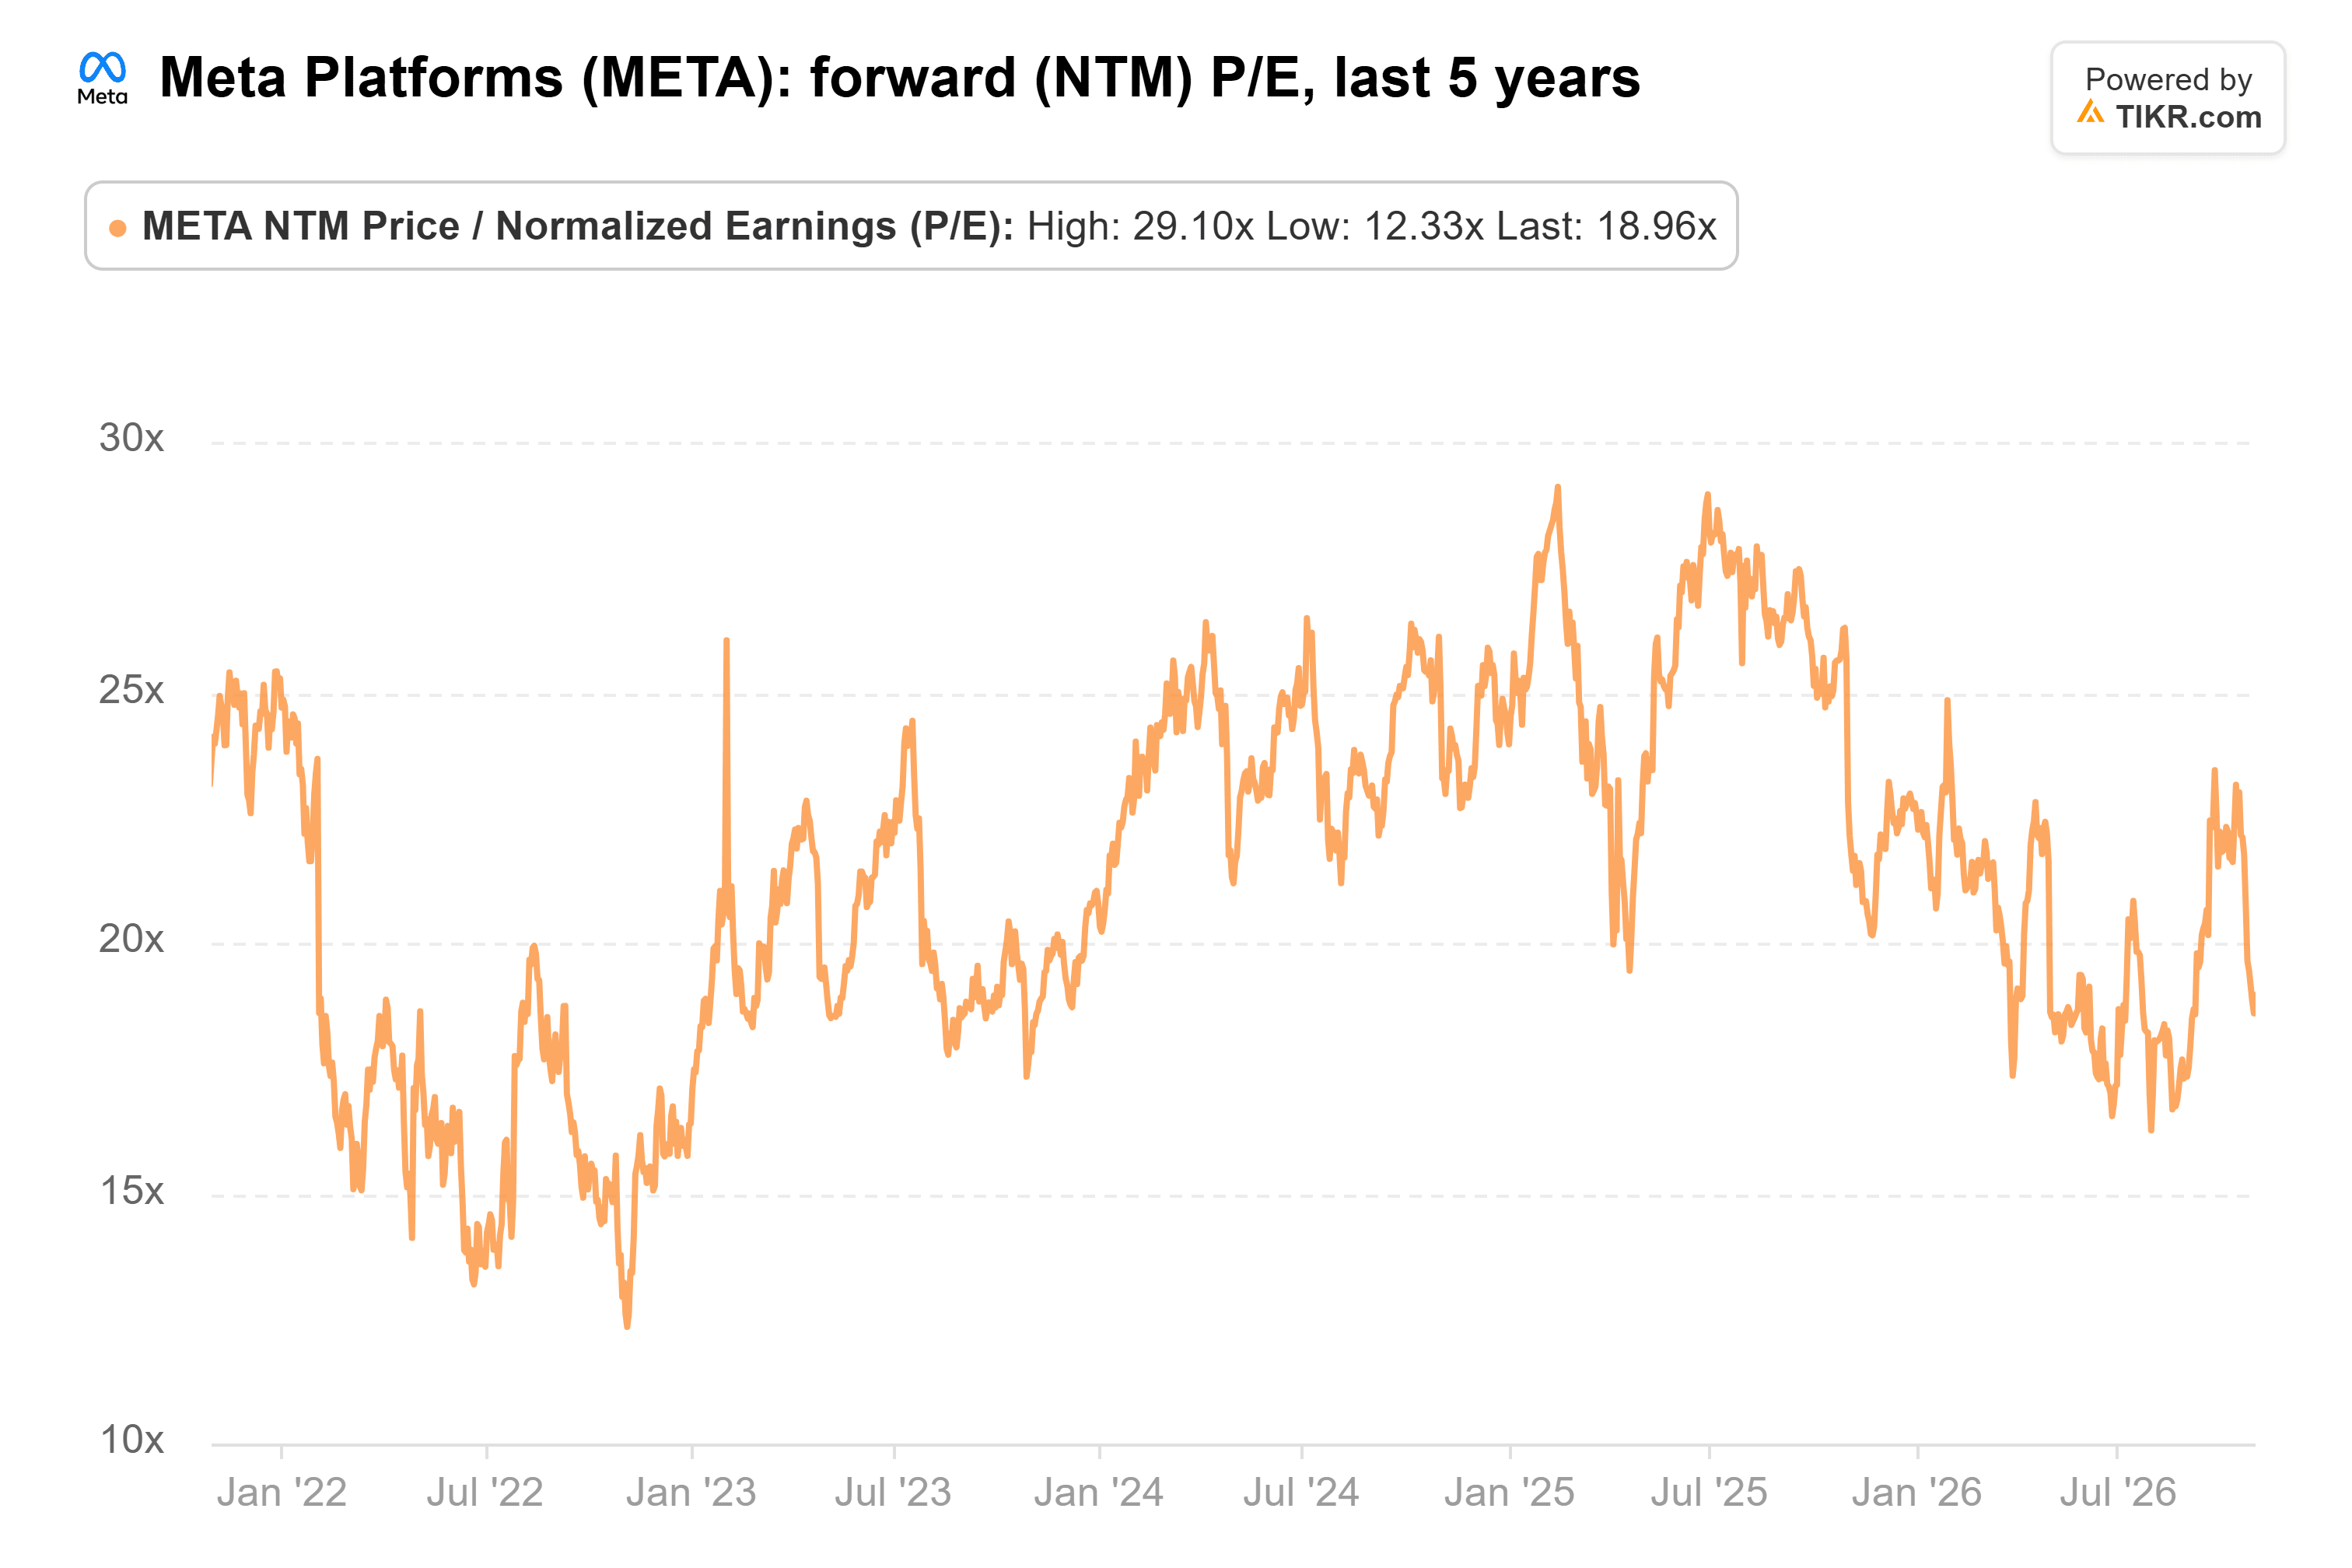
(2025年2月には29倍だった。)
TIKRはMeta Platformsに関する63人のアナリストを追跡。何人が「買い」と言っている?
Meta Platformsに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
蛇口はまだ閉じたまま
しかし、Metaはそのキャッシュのすべてを、いやそれ以上を、構築に再投資している。同日のThe Compound and Friendsで、ブラウン氏はMetaの支出を収益の70%と見積もった。報告されている数字はそれより低いが、その方向に向かっている。第3四半期のキャピタル・エクスペンディチャー(金融リース元本を含む)は収益の54%を占め、アナリストの2027年予想では65%近くに達すると見られている。
Metaの資本支出は2025年に697億ドルとほぼ倍増した。

そして経営陣は2026年の見通しを1,350億ドルから1,450億ドルとしている。
第3四半期では、349億ドルのキャピタル・エクスペンディチャーが328億ドルの営業キャッシュフローを上回った。アナリストは、2027年のフリーキャッシュフローをマイナス351億ドル、2028年にはほぼゼロと予想し、2029年には805億ドルに跳ね上がると見ている。
そのためMetaは資金調達を行っている。同社は10月26日に375億ドルの株式売却を価格決定し、2027年開始の新クラスC株による最大600億ドルの追加調達を計画している。これは現在の株主にとって実質的な希薄化だ。
両社が発表したところによると、Nvidiaの30億ドルはMuseに関する協業拡大と連動している。チップメーカーが大口顧客に資金を提供するのは循環的と見られがちだが、ブラウン氏が基準として用いた企業が投資に参加することは、信頼の証と解釈できる。
Metaが待つ価値がある理由
ブラウン氏の言う「キャッシュの蛇口」は、彼がそれに結びつけた企業よりもMetaに適合している。Metaはすでにモデル、コンピュートリソース、36.4億人のユーザーを所有しており、予想PER19倍では、投資家はそのいずれにも高いプレミアムを支払っていない。しかし、この倍率はまさに増加しようとしている発行済み株式数を前提としており、これが強気のシナリオの中で最も注意深く見守るべき部分だ。
待つことがリスクとなる。最初の本格的な評価は、経営陣が通常翌年の業績見通し(2027年の資本支出を含む)を示す1月下旬の第4四半期決算説明会で得られるだろう。スーザン・リー氏は、Metaの新しいAIビジネスが2027年に収益に貢献し始める可能性があると述べ、ザッカーバーグ氏は、MuseはMetaの通常の手順よりも早く収益化に移行すると述べた。その説明会で、Museが自らの道を支える最初の兆候を探すべきだろう。
では、Meta株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するあなた自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!