主なポイント
- フリーダム・キャピタル・マーケッツは11月2日、キャタピラー (CAT) の株価目標を980ドルから800ドルに引き下げたが、買い評価は維持しており、これでも上昇余地は30%残っている。
- キャタピラー株は、記録的な売上高と780億ドルの受注残高を記録した第3四半期を経ても、6月30日の高値終値から42%下落している。
- アナリストの利益予想は下落期間中も維持されており、この下落は投資家が支払うことになる株価収益率(PER)の低下によるものだ。
- フリーダムの目標株価は、予想利益の約27倍を必要としており、過去5年間の平均19倍と比較するとプレミアムがかかっている。経営陣が目標範囲の下限近くで営業利益率を見通している間は、このプレミアムが戻る可能性は低そうだ。
キャタピラーは史上最大の売上高四半期を報告したばかりだが、株価は依然として6月30日の高値終値から42%下落している。
11月2日、フリーダム・キャピタル・マーケッツは株価目標を980ドルから800ドルに引き下げ、買い評価を維持した。これでも上昇余地は30%残っている。
AIへの懸念、そして弱含みの第4四半期見通し
データセンター向け電源事業により、キャタピラーは2026年のAI関連銘柄の一つと見なされていたため、AI関連支出への懸念が同社を大きく押し下げた。10月26日、ウェルズ・ファーゴは株価目標を1,155ドルから840ドルに引き下げ、その後さらに805ドルに引き下げたが、その理由としてAI資金調達を巡るストレスの高まりを挙げた。
そして10月29日に決算が発表された。第3四半期の売上高と収益は前年同期比17%増の207億ドルとなり、電源事業の売上高は主にデータセンター需要により30%成長した。
しかし、第4四半期の見通しは弱含みだった。「第4四半期については、前年同期比で緩やかな売上高成長を見込んでいる」と、CFOのカイル・エプリーは決算説明会で述べた。
経営陣は、建設部門のディーラーが第4四半期中に約16億ドルの在庫を削減し、同セグメントの販売数量に約10億ドルの影響が出ると見込んでいる。
また、関税還付を除いても、今年の調整後営業利益率は目標範囲の下限近くに留まると見込んでいる。
TIKRはキャタピラーをカバーする31人のアナリストを追跡。何人が「買い」と言っている?
キャタピラーの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。キャタピラーのアナリスト評価を見る
フリーダムは依然として事業に好感
フリーダムは、キャタピラーの長期的なファンダメンタルズには引き続き建設的な見方をしており、今回の引き下げは株価価値に対するより保守的な見方を反映したものだと述べている。
9月末時点の受注残高は780億ドルの記録を更新し、1年前から96%増加した。
CEOのジョー・クリードは、キャタピラーが現在「往復動エンジンの大口注文を2029年まで、タービン注文を2030年まで受けている」と述べた。
800ドルには27倍のPERが必要
31人のアナリストがキャタピラーをカバーしている。彼らのコンセンサス目標株価は1年前の544ドルから、10月30日時点で838ドルに上昇しており、これは株価から36%上回る水準だ:

フリーダムの800ドルは、これを5%下回る水準にある。
利益予想は維持されている。アナリストは2026年の調整後1株当たり利益(EPS)を27.50ドルと予想しており、3ヶ月前の24.72ドル、2025年の19.06ドルから上方修正されている。2027年は32.22ドル、2028年は38.77ドルと予想されている:
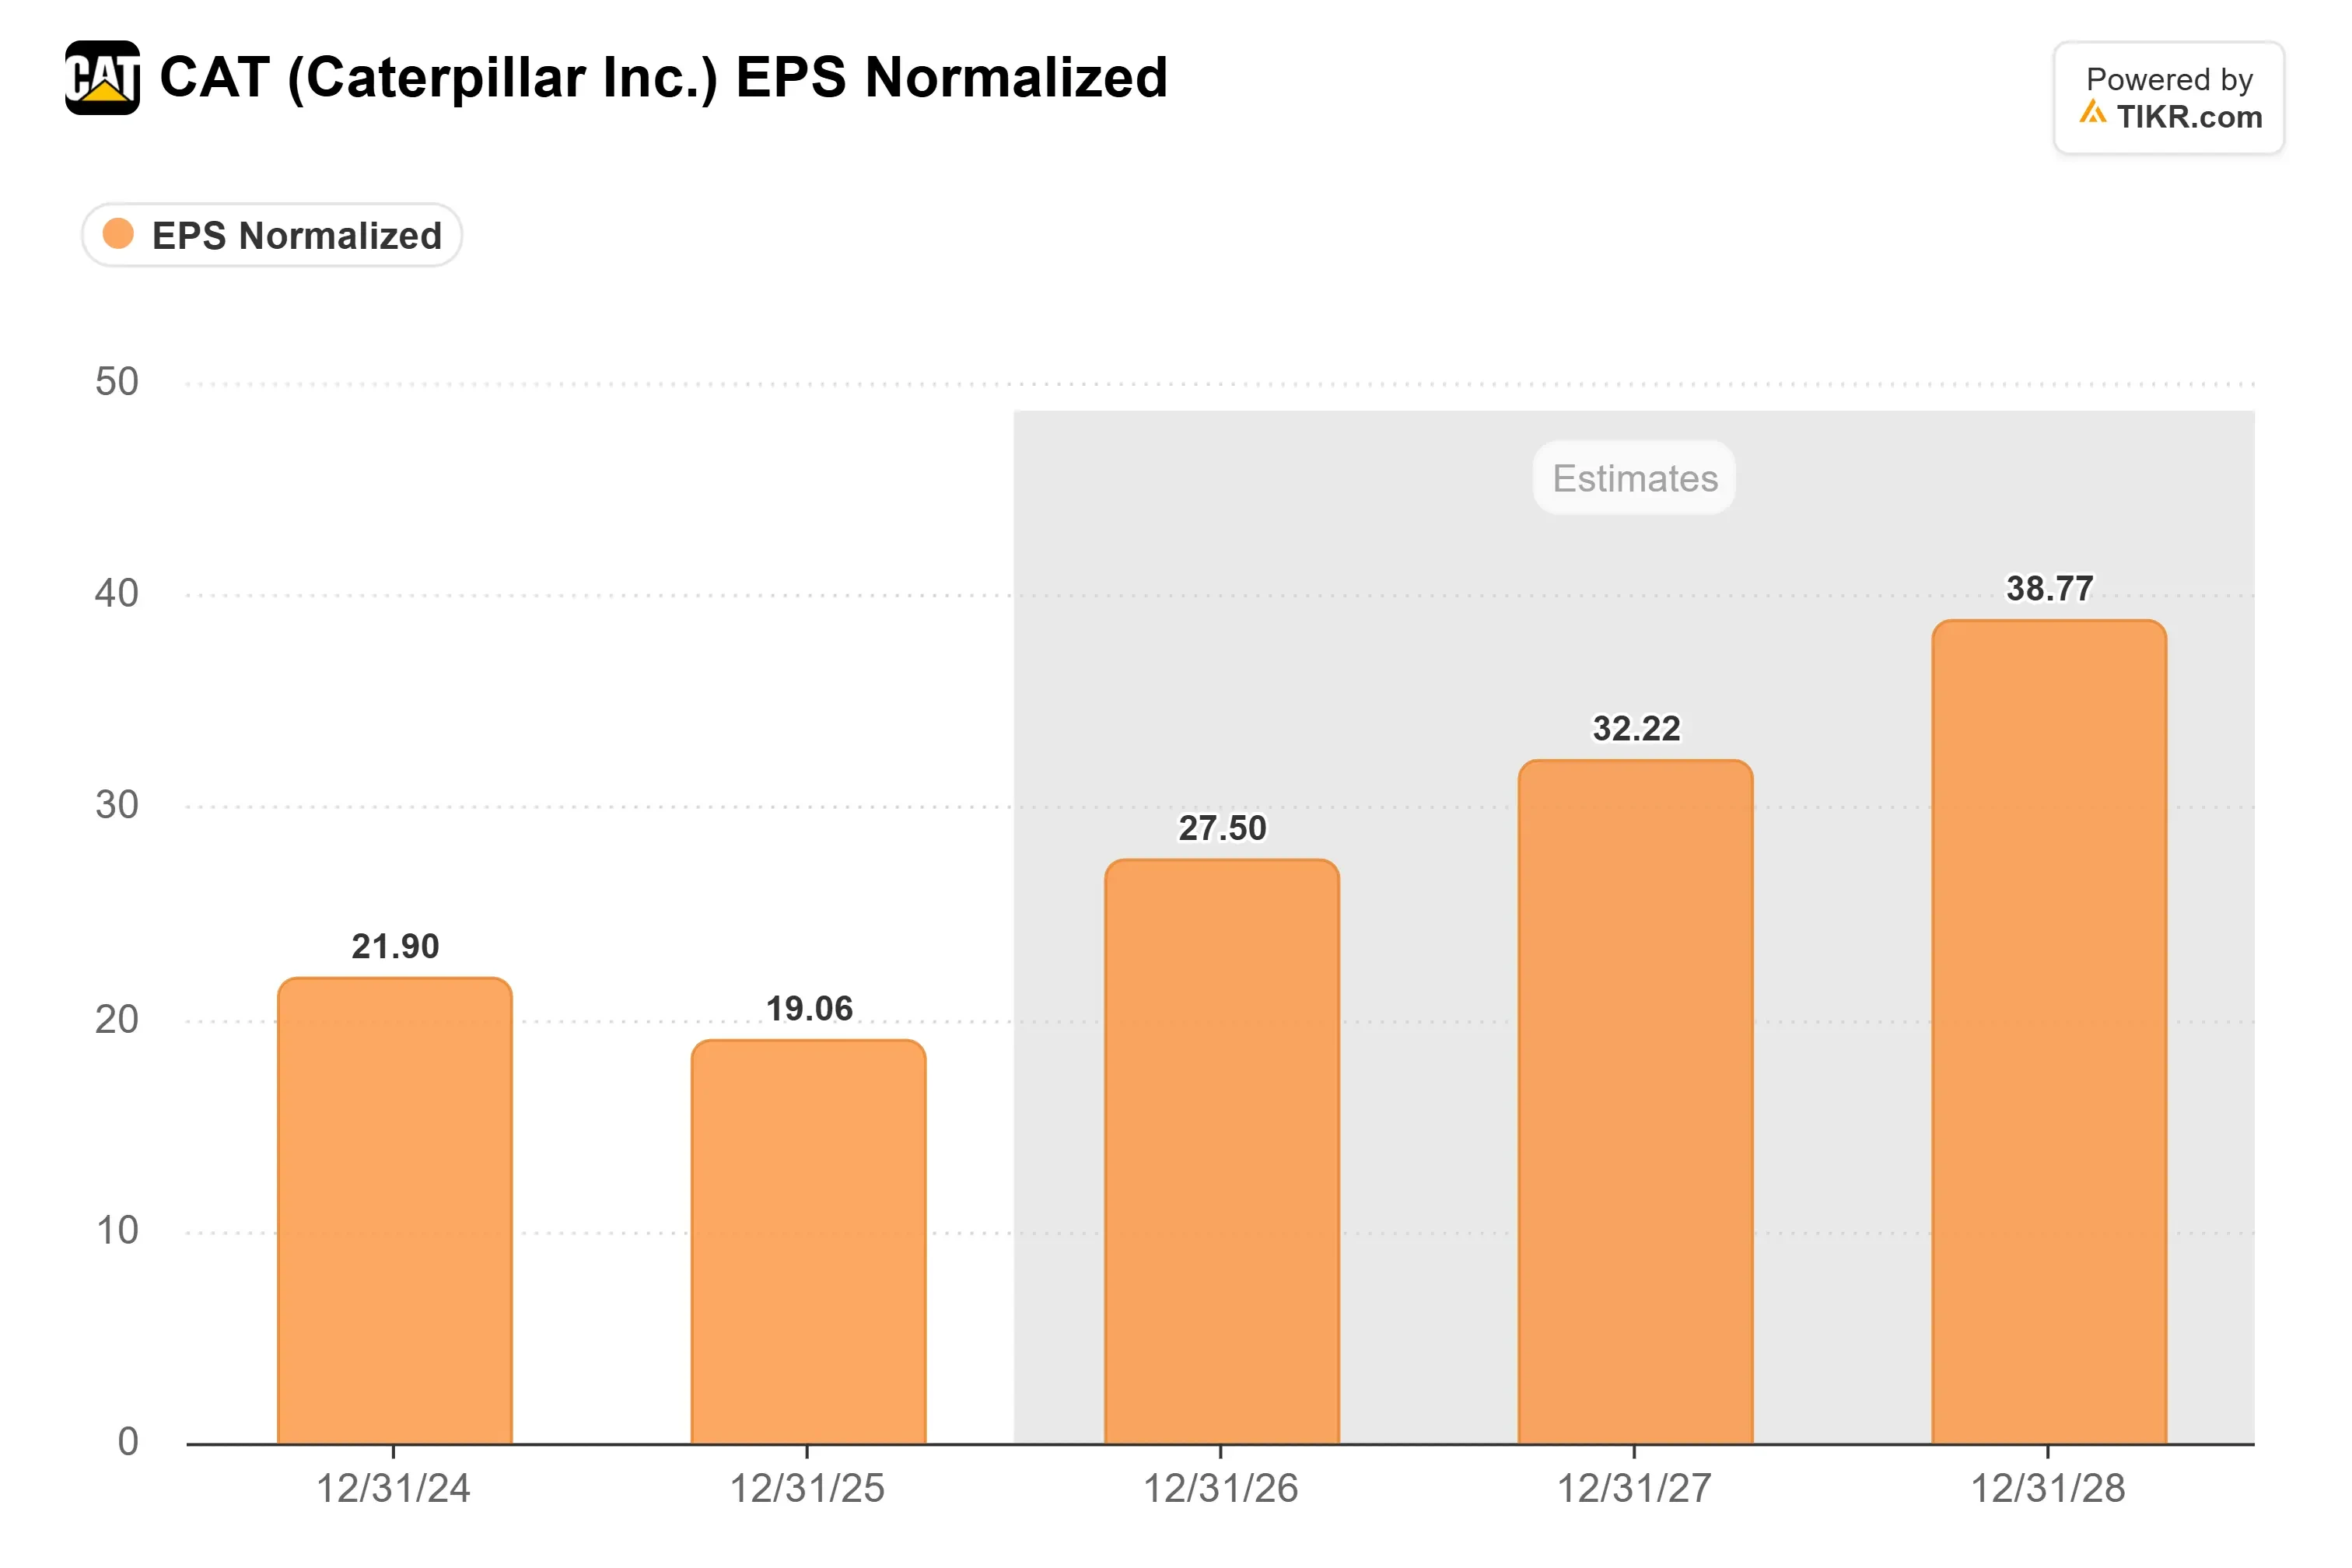
つまり、投資家はより大きな利益に対してより少ない金額しか支払っていないことになる。
キャタピラー株は10月30日の終値時点で予想利益の21倍で取引されており、過去5年間の平均19倍、6月30日のピーク時の42倍と比較すると低い水準だ:

フリーダムの800ドルを、アナリストがキャタピラーが今後12ヶ月で稼ぐと予想する1株当たり29.95ドルで割ると、目標株価は約27倍のPERを意味する。これは過去5年間の平均を大きく上回る水準だ。
フリーダムの主張は利益率を考慮していない
再び27倍のPERを支払うためには、投資家は電源事業がキャタピラーの利益を過去の景気循環時よりも安定したものにしたと信じる必要がある。
一方で、経営陣は利益率を目標範囲の下限近くに留まると見通しており、輸送費と生産能力拡大コストは依然として上昇している。
これがフリーダムの見解が見過ごしている点だと私は考える。利益率が範囲の上方に移動するまで、たとえ利益が増加していても、投資家が再び27倍のPERを支払うとは思えない。したがって、1年以内に800ドルに達するとは考えにくい。
経営陣は2027年の初回見通しを、1月下旬に発表される第4四半期決算で示す予定であり、その中には利益率が目標範囲内のどの水準に落ち着くかも含まれる。
下限から上方修正された見通しが出れば、800ドルという目標ははるかに現実的なものに見えるだろう。
では、キャタピラー株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、キャタピラーの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、独自の事業見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!