


主なポイント
- First Solarは6月3日の終値高値から[43%]下落した。10月8日、ゴールドマン・サックスは目標株価を$310から$272に引き下げ、買いレーティングを維持した。これは依然として51%の上昇余地を示している。
- ゴールドマンの新目標株価は$274というコンセンサスに近く、ウォールストリートの最低目標株価である$197でさえ、10月7日の終値を上回っている。
- 2026年と2027年のコンセンサス利益予想は過去90日間ほとんど動いておらず、株価の下落は低い株価収益率(PER)によるものだ。
- ゴールドマンの見通しは妥当だが、やや厳しい。現在の予想に基づけば、株価はフォワードPERが[8.5倍]から[12.9倍]に上昇する必要がある。
First Solar (FSLR) は10月7日に[$180.13]で取引を終え、6月3日の終値高値$318.25から[43%]下落した。10月8日朝、ゴールドマン・サックスのアナリスト、ブライアン・リー氏は目標株価を$310から$272に引き下げ、買いレーティングを維持した。
これは株価が43%下落した後での目標株価の12%引き下げであり、ゴールドマンが見込む上昇余地は[51%]に拡大した。リー氏は5月1日に目標株価を$300から$310に引き上げていた。
ワシントンの動向待ち
7月30日、First Solarは第2四半期決算を発表し、1株当たり利益は前年同期比23%増の$3.92となった。売上高は4%減の10億6000万ドルで、2026年度の業績見通しは据え置かれた。
政策が決算説明会の焦点となった。ポリシリコン輸入に関するセクション232調査は未決着のままであり、マーク・ウィドマーCEOは「明らかに、様子見をしている顧客がいる」と述べた。
金利も圧力となった。9月24日、米国債利回りの上昇が太陽光株を直撃し、株価は約10%下落して52週安値を更新した。
ゴールドマンが依然として買いを推奨する理由
リー氏は、TheFlyによるリサーチノートの要約によれば、より広範なマクロ経済的圧力により、第3四半期決算は控えめなものになると予想している。しかし、特に大規模太陽光発電分野において、今年の受注と需要が好調である点も指摘し、株価が今年の評価額の下限付近で取引されていることにも言及している。受注が控えめな予想を上回れば、株価上昇の余地があると見ている。
First Solarの数字は需要面を裏付けている。6月末時点で、2030年まで続く45.1GWの契約済みバックログを抱えており、ウィドマーCEOは「ハイパースケーラーからのある種飽くなき需要」を指摘した。
他のアナリストも同意見だ。3月31日以降、買いレーティングは12件から16件に増え、ホールドレーティングは14件から9件に減っている。
First Solar株にとって$272は妥当か?

ゴールドマンは突出した見方をしているわけではない。同社の$272という目標株価は、$274というコンセンサス目標株価に近く、30件の目標株価の中で最低の$197でさえ、現在の株価を上回っている。1年前、株価とコンセンサス目標株価は$228付近でほぼ同水準だった。それ以来、両者は逆方向に動いている…

アナリストはまた、First Solarの正味1株当たり利益(EPS)が2025年の$14.21から2027年の$23.21へと2年間で63%増加すると予想している。
この売りはそれらの数字に影響を与えていない。2026年と2027年のコンセンサス予想は、それぞれ90日前の水準から1%以内の範囲にある。投資家は同じ予想利益に対して、より低い価格を支払っている。
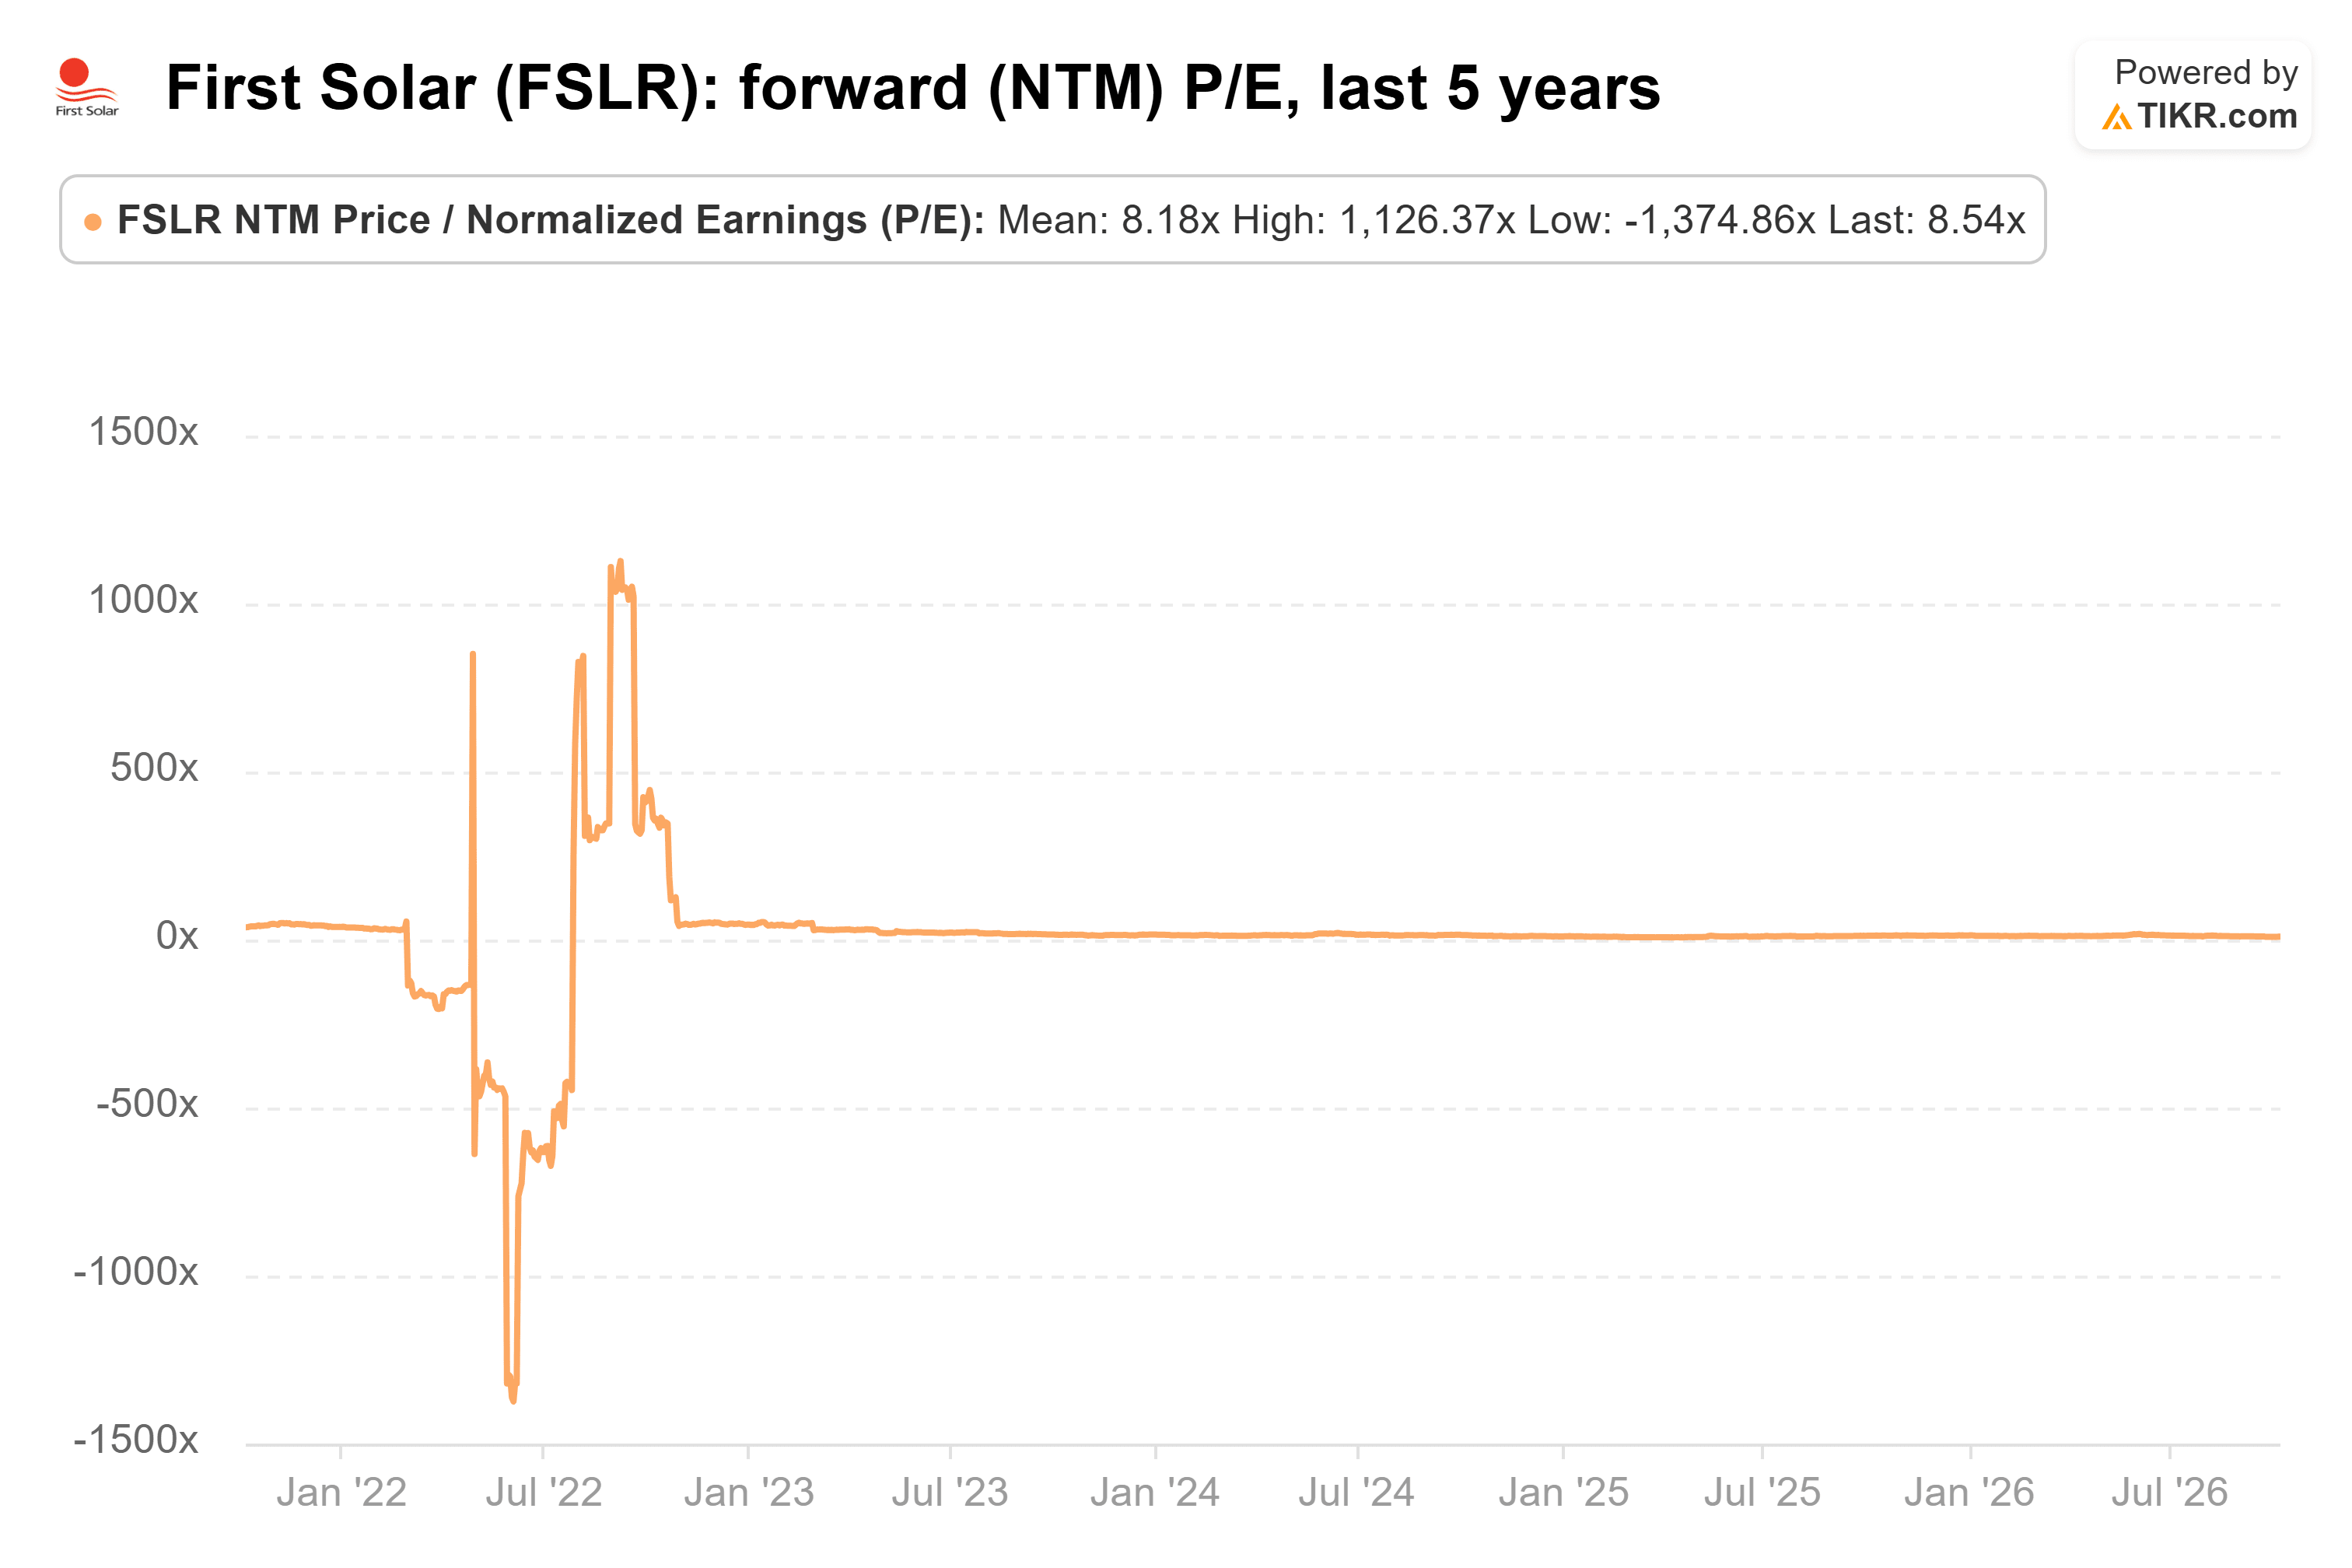
[$180.13]の株価と[8.5倍]のフォワードPERで、First Solarは今後12か月間の1株当たり利益を約[$21]として評価されている。ゴールドマンの$272という目標株価は、その利益の[12.9倍]に相当するため、現在の予想に基づけば、[51%]という上昇余地のほぼすべてが、より高いPERからもたらされる必要がある。
時間は少し助けになる。1年後には、今後12か月間の予想は2027年の$23.21に依存し、$272という目標株価は約11.7倍のPERを必要とする。
PERが低いままである可能性
政策が主なリスクだ。First Solarの業績見通しは現在の米国の政策環境が維持されることを前提としており、セクション232の結果によって、顧客が契約に応じる姿勢が変わる可能性が依然としてある。
PERの歴史も決定的ではない。株価は[8.5倍]で取引されており、5年間の平均8.2倍と比較しているが、2022年の予想利益がほぼゼロに近かった際の激しい変動により、この平均値はほぼ意味をなさない。
First Solar株に関する結論
私の見解では、ゴールドマンの見通しは妥当ではあるが、やや厳しい。事業は持ちこたえており、予想は安定し、2030年までのバックログを抱えている。しかし、$272という目標株価を達成するには、株価がフォワードPER[8.5倍]から[12.9倍]に上昇する必要があり、9月24日の出来事は、金利が太陽光株をどれだけ速く叩き落とすかを示した。
次の試練は第3四半期決算であり、First Solarは調整後EBITDAが6億2500万ドルから7億7500万ドルになると見通している。同社はまだ発表日を設定していない。昨年は10月30日に決算を発表した。この範囲内の結果で、2026年度の業績見通しが再び据え置かれれば、$272という目標株価の達成は容易になるだろう。
First Solarについて、同じ目標株価の履歴、EPS予想、フォワードPERチャートをTIKRで無料で確認でき、第3四半期決算発表後に再確認できます。詳細はこちらをご覧ください。
では、First Solar株の実際の価値はいくらか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、First Solarの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、また、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!


