主なポイント
- マイクロン株は、金曜日の終値までに2026年で208%上昇した。四半期売上高は同期間で2倍以上に増加し、第2四半期の238.6億ドルから第4四半期には542.3億ドルとなった。
- 株価は6月の高値から30%下落しているが、これはAI支出と中国のCXMTへの懸念による売りが原因であり、アナリストは引き続き利益予想を上方修正している。
- マイクロンは、26件の複数年にわたるテイク・オア・ペイ契約が2030年までの売上高の35%以上をカバーしていると述べており、今回のメモリブームは過去のものよりも堅牢に見える。
- 予想PERが5倍の水準では、この株は買いのように見える。次の試練は、12月中旬に発表される第1四半期決算で、売上高ガイダンスは615億ドルとなる。
マイクロン・テクノロジー (MU) 株は、2026年(金曜日の終値まで)で208%上昇した。また、6月に記録した52週高値からは30%下落している。
では、利益確定すべきか、それともさらに買い増すべきか?
株価よりも速い売上成長
マイクロンの上昇は、AI需要がメモリ不足に直面する中、四半期ごとに拡大する3回連続の決算発表によるものだった:
- 第2四半期(3月18日発表):売上高238.6億ドル
- 第3四半期(6月24日):売上高414.6億ドル、粗利益率84.6%
- 第4四半期(9月30日):売上高542.3億ドル(前年同期113.2億ドルから増加)
以下は、過去5年間のマイクロンの売上高推移…

…そして、9月3日に終了した2026年度の売上高は1331.9億ドルとなり、2025年度の373.8億ドルを大きく上回った。
TIKRはマイクロンを49人のアナリストが追跡。何人が「買い」と言っている?
マイクロンに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マイクロンのアナリスト評価を見る
その後、市場は神経質になった
株価は6月の決算発表翌日に史上最高値で取引を終えた。その後、AI支出が持続しないのではないかという懸念が株価を40%以上押し下げ、8月に反発するまで下落した。
10月には第二の下落局面が訪れた。10月10日の週末、中国のCXMTが、2026年末までにより高密度なDRAM設計によるサーバーメモリの投入を目指すと発表した。サーバーメモリはマイクロンの最も収益性の高い事業である中核データセンター部門の中に位置し、前四半期には180億ドルの売上高を90%の粗利益率で計上した。
テスラCEOのイーロン・マスクは Xで 、中国がLP5およびLP6メモリを他の製品と同様に急速に増産すれば、「2028年は様相が一変するだろう」と述べた。
次に懸念されたのは、AI支出の資金調達方法だ。木曜日、ラム・リサーチの失望的な業績見通しとテスラの2026年支出計画削減により、半導体株は再び下落した。マイクロンはその日に6.3%下落したが、金曜日に2.5%回復した。
こうした中でも、アナリストは予想を引き上げ続けた…
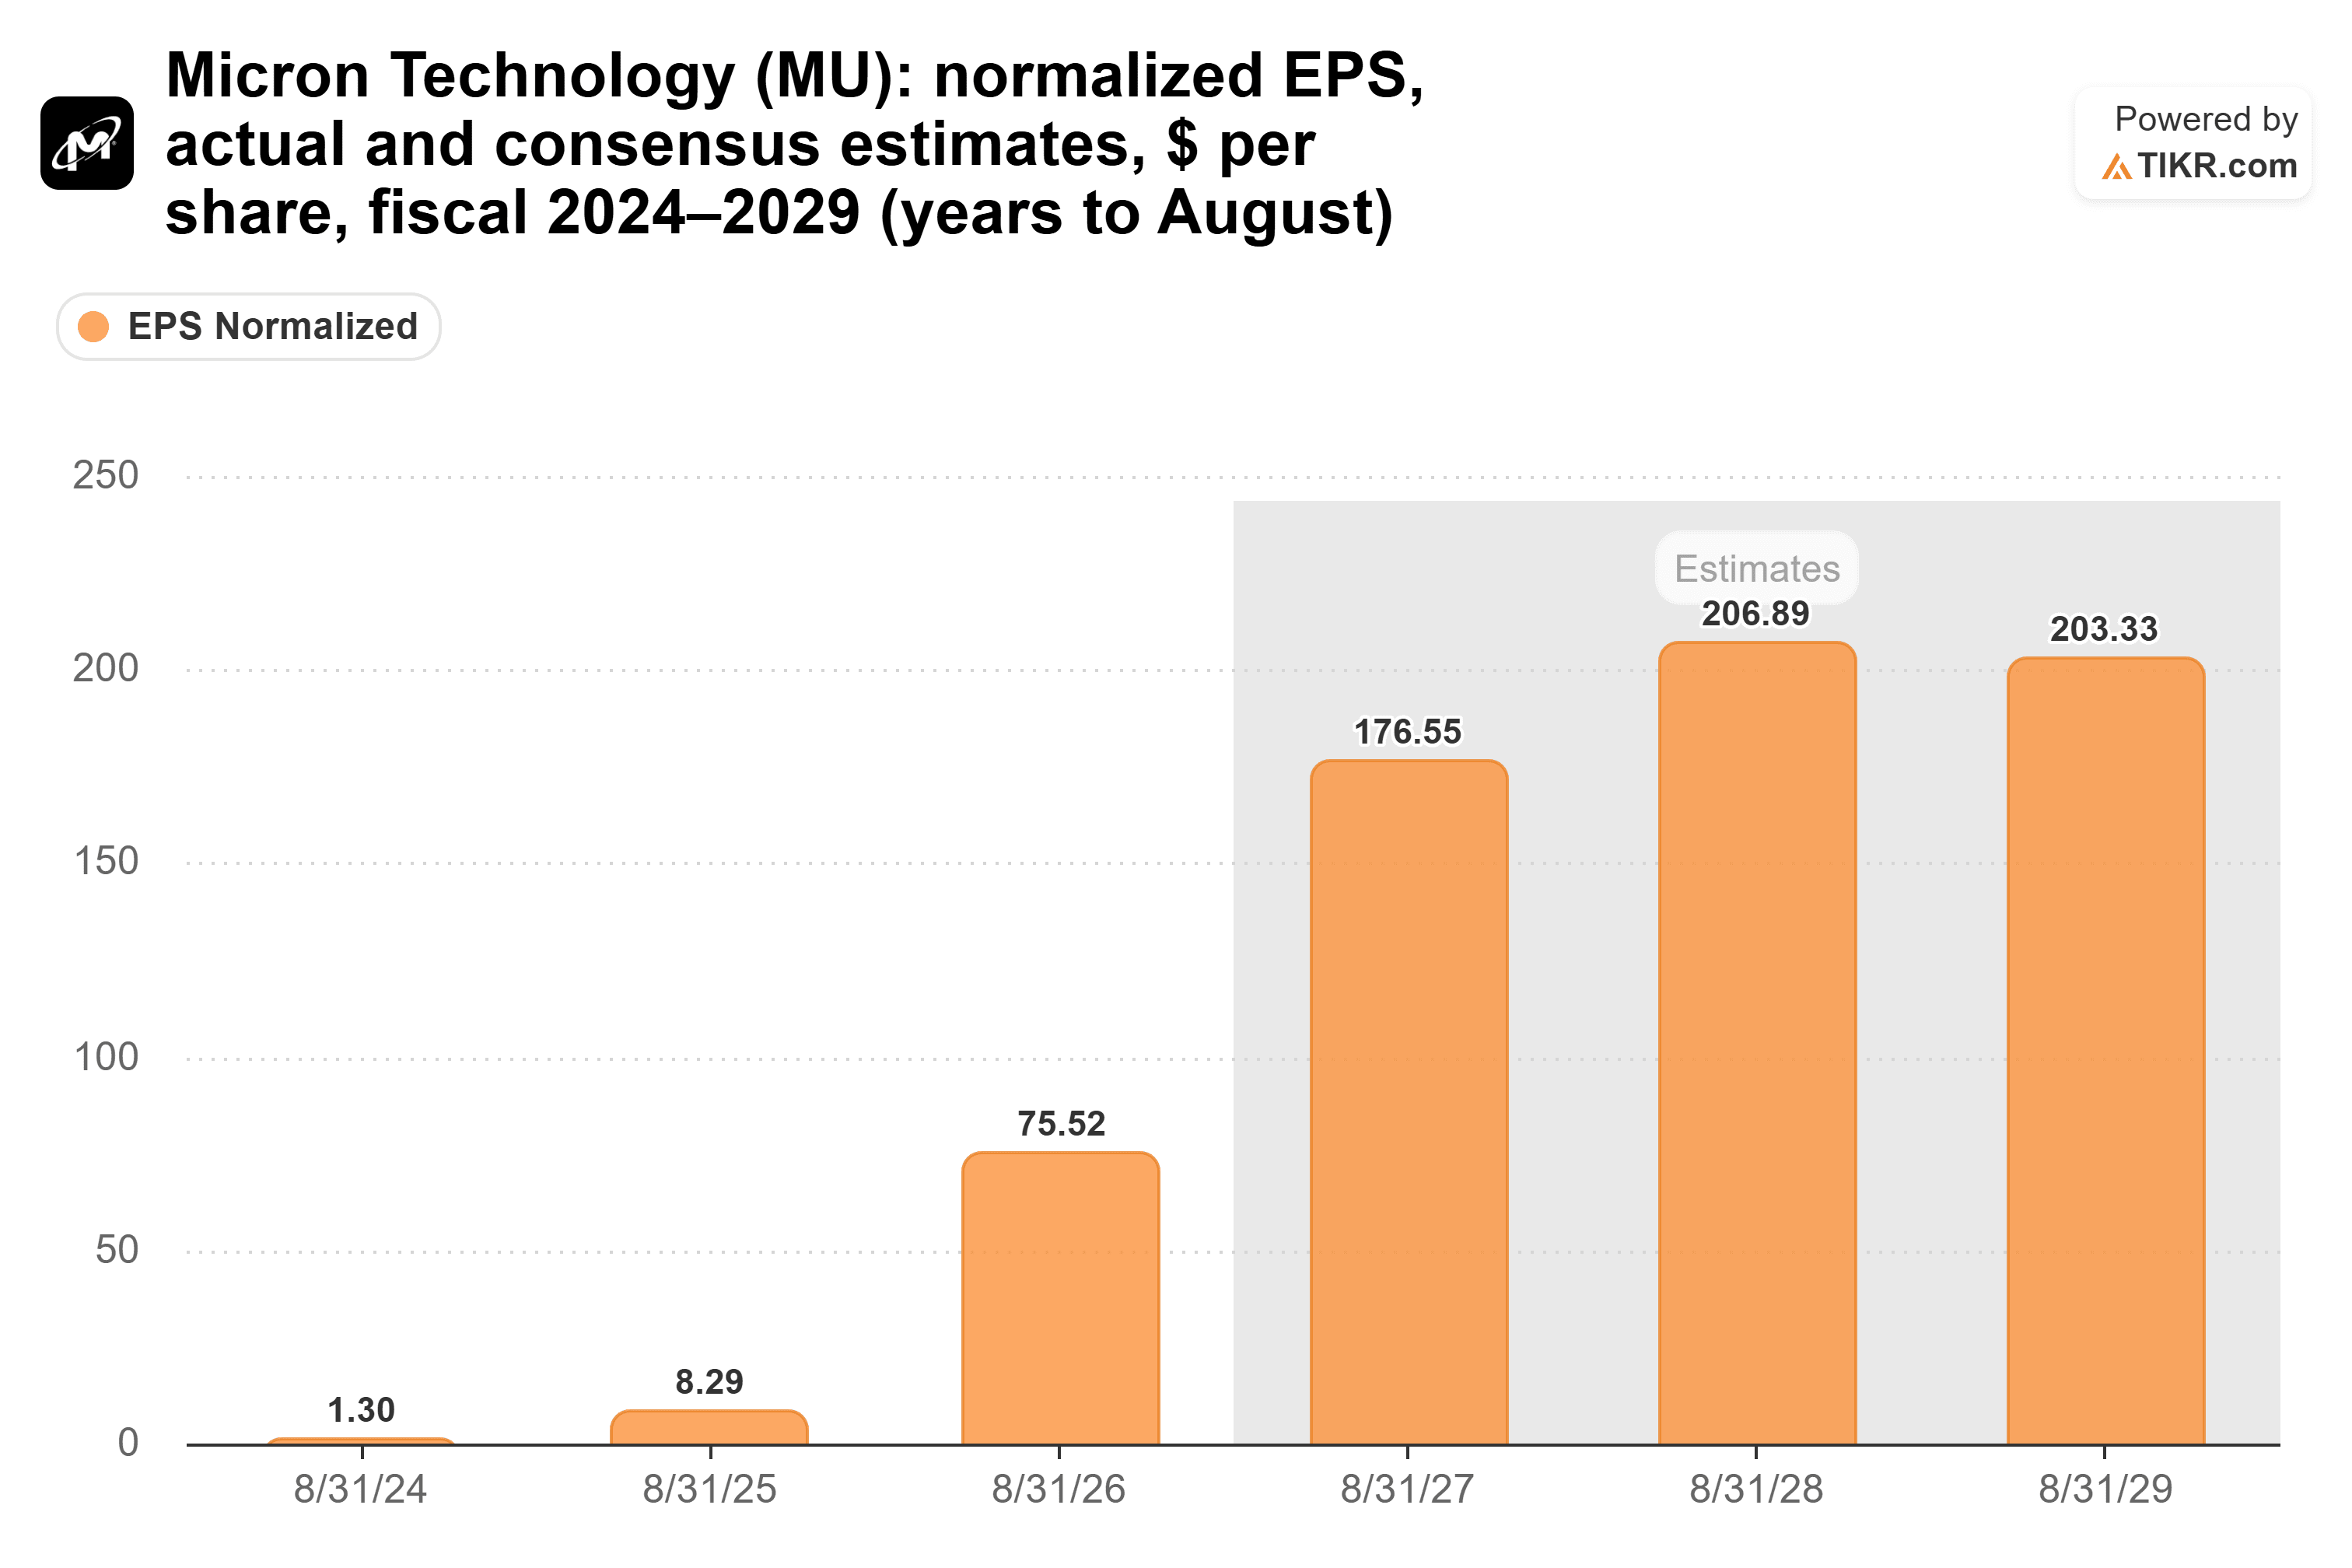
2027年度のコンセンサス予想は現在1株当たり176.55ドルで、9月中旬の156.52ドルから上方修正されている。
「持続性」の背景にある契約
メモリ価格は激しく変動し、マイクロンのマージンも同様だ:そのGAAP粗利益率は2023年度にマイナス9.1%、2026年度には80.7%だった。
経営陣は、今回のブームはより長く続くように構築されていると述べている。6月の決算発表とともに、マイクロンは複数年にわたる戦略的顧客契約を発表し、CEOのサンジェイ・メロトラは次のように述べた:「当社は、複数年にわたる戦略的顧客契約が、マイクロンの強固な財務実績の持続性と予測可能性を大幅に高めると確信しています」
第4四半期決算説明会で、マイクロンは、26件の複数年にわたるテイク・オア・ペイ契約が2030年までの売上高の35%以上を占めると推定した。その売上高の4分の3は定義された価格設定フレームワーク(主に下限価格と上限価格)に基づいている。残りは市場動向に応じて定期的に価格が設定される。CFOのマーク・マーフィーは、下限価格であっても、マイクロンは「過去のどの景気循環のピーク時のマージンよりも大幅に高いマージン」を見込んでいると述べた。
5倍で買い増し
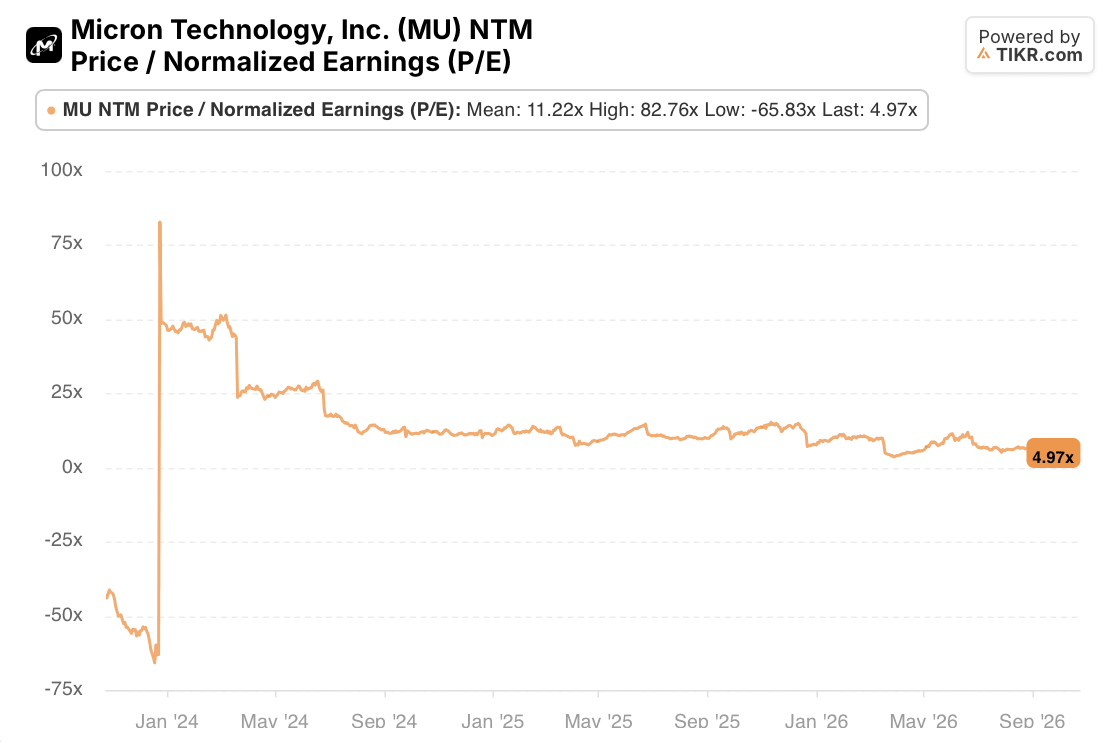
それにもかかわらず、マイクロンは予想PER 4.97倍で取引されており、3年平均の11.22倍の半分以下だ。これは市場が、まもなく崩壊すると予想する利益に対して与える種類の倍率である…
TIKRが追跡する49人のアナリストのコンセンサス目標株価は1,561ドルで、金曜日の終値から78%上回っている。
リスクはメモリサイクルそのものだ:CXMTや他の企業が急速に増産すれば、価格とマージンは押し下げられるだろう。マイクロンの新たな四半期ごとの利益連動型従業員ボーナスもコストを追加する。
私の見解は単純明快だ;それは買い増しである。5倍の利益倍率では、価格はすでにブームがすぐに終わると想定している。2030年までに売上高の3分の1以上が固定されていることを考えると、過去の景気循環のような突然の崩壊は起こりにくい。
次の試練は12月中旬に発表される第1四半期決算で、売上高ガイダンスは615億ドル、調整後EPSは38.15ドルとなる。マイクロンの351.6億ドルに及ぶ自社株買い権限は12月9日に発効する。もちろん、CXMTのサーバーメモリが予定通りに出荷され、急速に増産されれば、2028年の状況は大きく変わる可能性がある。
では、マイクロン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価値も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!