主なポイント
- Datadogの株価は、10月23日までの年初来で98%上昇し、別のボラティリティの高い週を経て269.65ドルで引けた。
- バーンスタインはDatadogを「アウトパフォーム」に格上げし、目標株価を350ドルに設定。一方、BofAは決算発表前に目標株価を335ドルに引き上げた。
- 第2四半期の売上高は36%増の11億2000万ドルとなり、競合他社Dynatraceの四半期売上高成長率16%を大幅に上回った。
- 株価がプレミアム評価で取引され、11月4日に第3四半期決算が控えている状況では、追加購入を積極的に行うよりも利益確定の一部を行う方が魅力的に見える。
Datadog (DDOG)は、2026年において最もパフォーマンスの高いソフトウェア株の一つであり、10月23日までの年初来で株価は98%上昇した。
同株は金曜日に269.65ドルで引け、数十億ドル規模の買収の可能性に関する報道を受けて前セッションに5.6%下落した後、4.6%反発した。
ボラティリティにもかかわらず、ウォール街はクラウド需要の加速とAIワークロードの増加がさらなる成長を支える可能性があると楽観視している。
問題は、これほどの大幅な上昇の後、Datadogの改善するファンダメンタルズがそのプレミアム評価を正当化できるかどうかである。
ウォール街はDatadogに対してますます強気に
アナリストの楽観論がDatadogの最近のパフォーマンスを後押ししている。
10月9日、株価は7.1%上昇し、記録的な終値293.26ドルを付け、これはハイテク株が反発し、CIBCが目標株価を280ドルから315ドルに引き上げたためである。
その後、株価は10月12日に52週高値となる300.68ドル(日中)に達した後、後退した。
10月19日、バーンスタインはDatadogを「マーケット・パフォーム」から「アウトパフォーム」に格上げし、目標株価を237ドルから350ドルに引き上げた。
アナリストのピーター・ウィードは、予想を上回るAIネイティブ顧客の需要を挙げ、エンタープライズトークン消費量が以前のモデルよりも速く成長していると指摘した。
BofAは10月23日に追随し、目標株価を305ドルから335ドルに引き上げるとともに、買い評価を維持した。
これらの格上げは、アナリストがDatadogが継続的なAIインフラ支出の恩恵を受けることをますます期待していることを示唆している。
Datadogの成長はAI顧客を超えて加速している
Datadogは第2四半期の売上高を11億2000万ドルと報告し、前年同期比36%増となり、売上高成長が5四半期連続で加速したことを示した。
比較として、競合他社のDynatrace (DT)は、6月30日に終了した四半期の売上高を5億5500万ドルと報告し、前年同期比16%の成長を記録した。
Datadogのより速い拡大は、そのプレミアム評価を説明する一助となっているが、両社ともエンタープライズクラウド監視需要の恩恵を受けている。
重要なことに、Datadogの勢いは最大のAI顧客を超えて広がっている。
非AI顧客からの売上高は、1年前の18%と比較して、20%後半の範囲で成長した。
Datadogはまた、第2四半期中に3億1600万ドルの営業キャッシュフローと2億7900万ドルのフリーキャッシュフローを生み出した。
しかし、8月の決算発表後、株価は16.6%下落した。これは、投資家が最大のAI顧客からの消費量の減少を懸念したためである。
経営陣による第3四半期の売上高見通し(11億3500万ドルから11億4500万ドル)は、その顧客が契約上の最低額のみを貢献すると仮定していた。
AI消費量が改善し、より広範な顧客基盤がその勢いを維持すれば、Datadogはこれらの予想を上回る可能性がある。
Datadogの評価は誤差の余地をほとんど残さない
最大の懸念は、投資家がその成長に対して既にどれだけの対価を支払っているかである。
DatadogのフォワードP/Eは、2月23日の47.4倍から10月16日には93.2倍に上昇した。
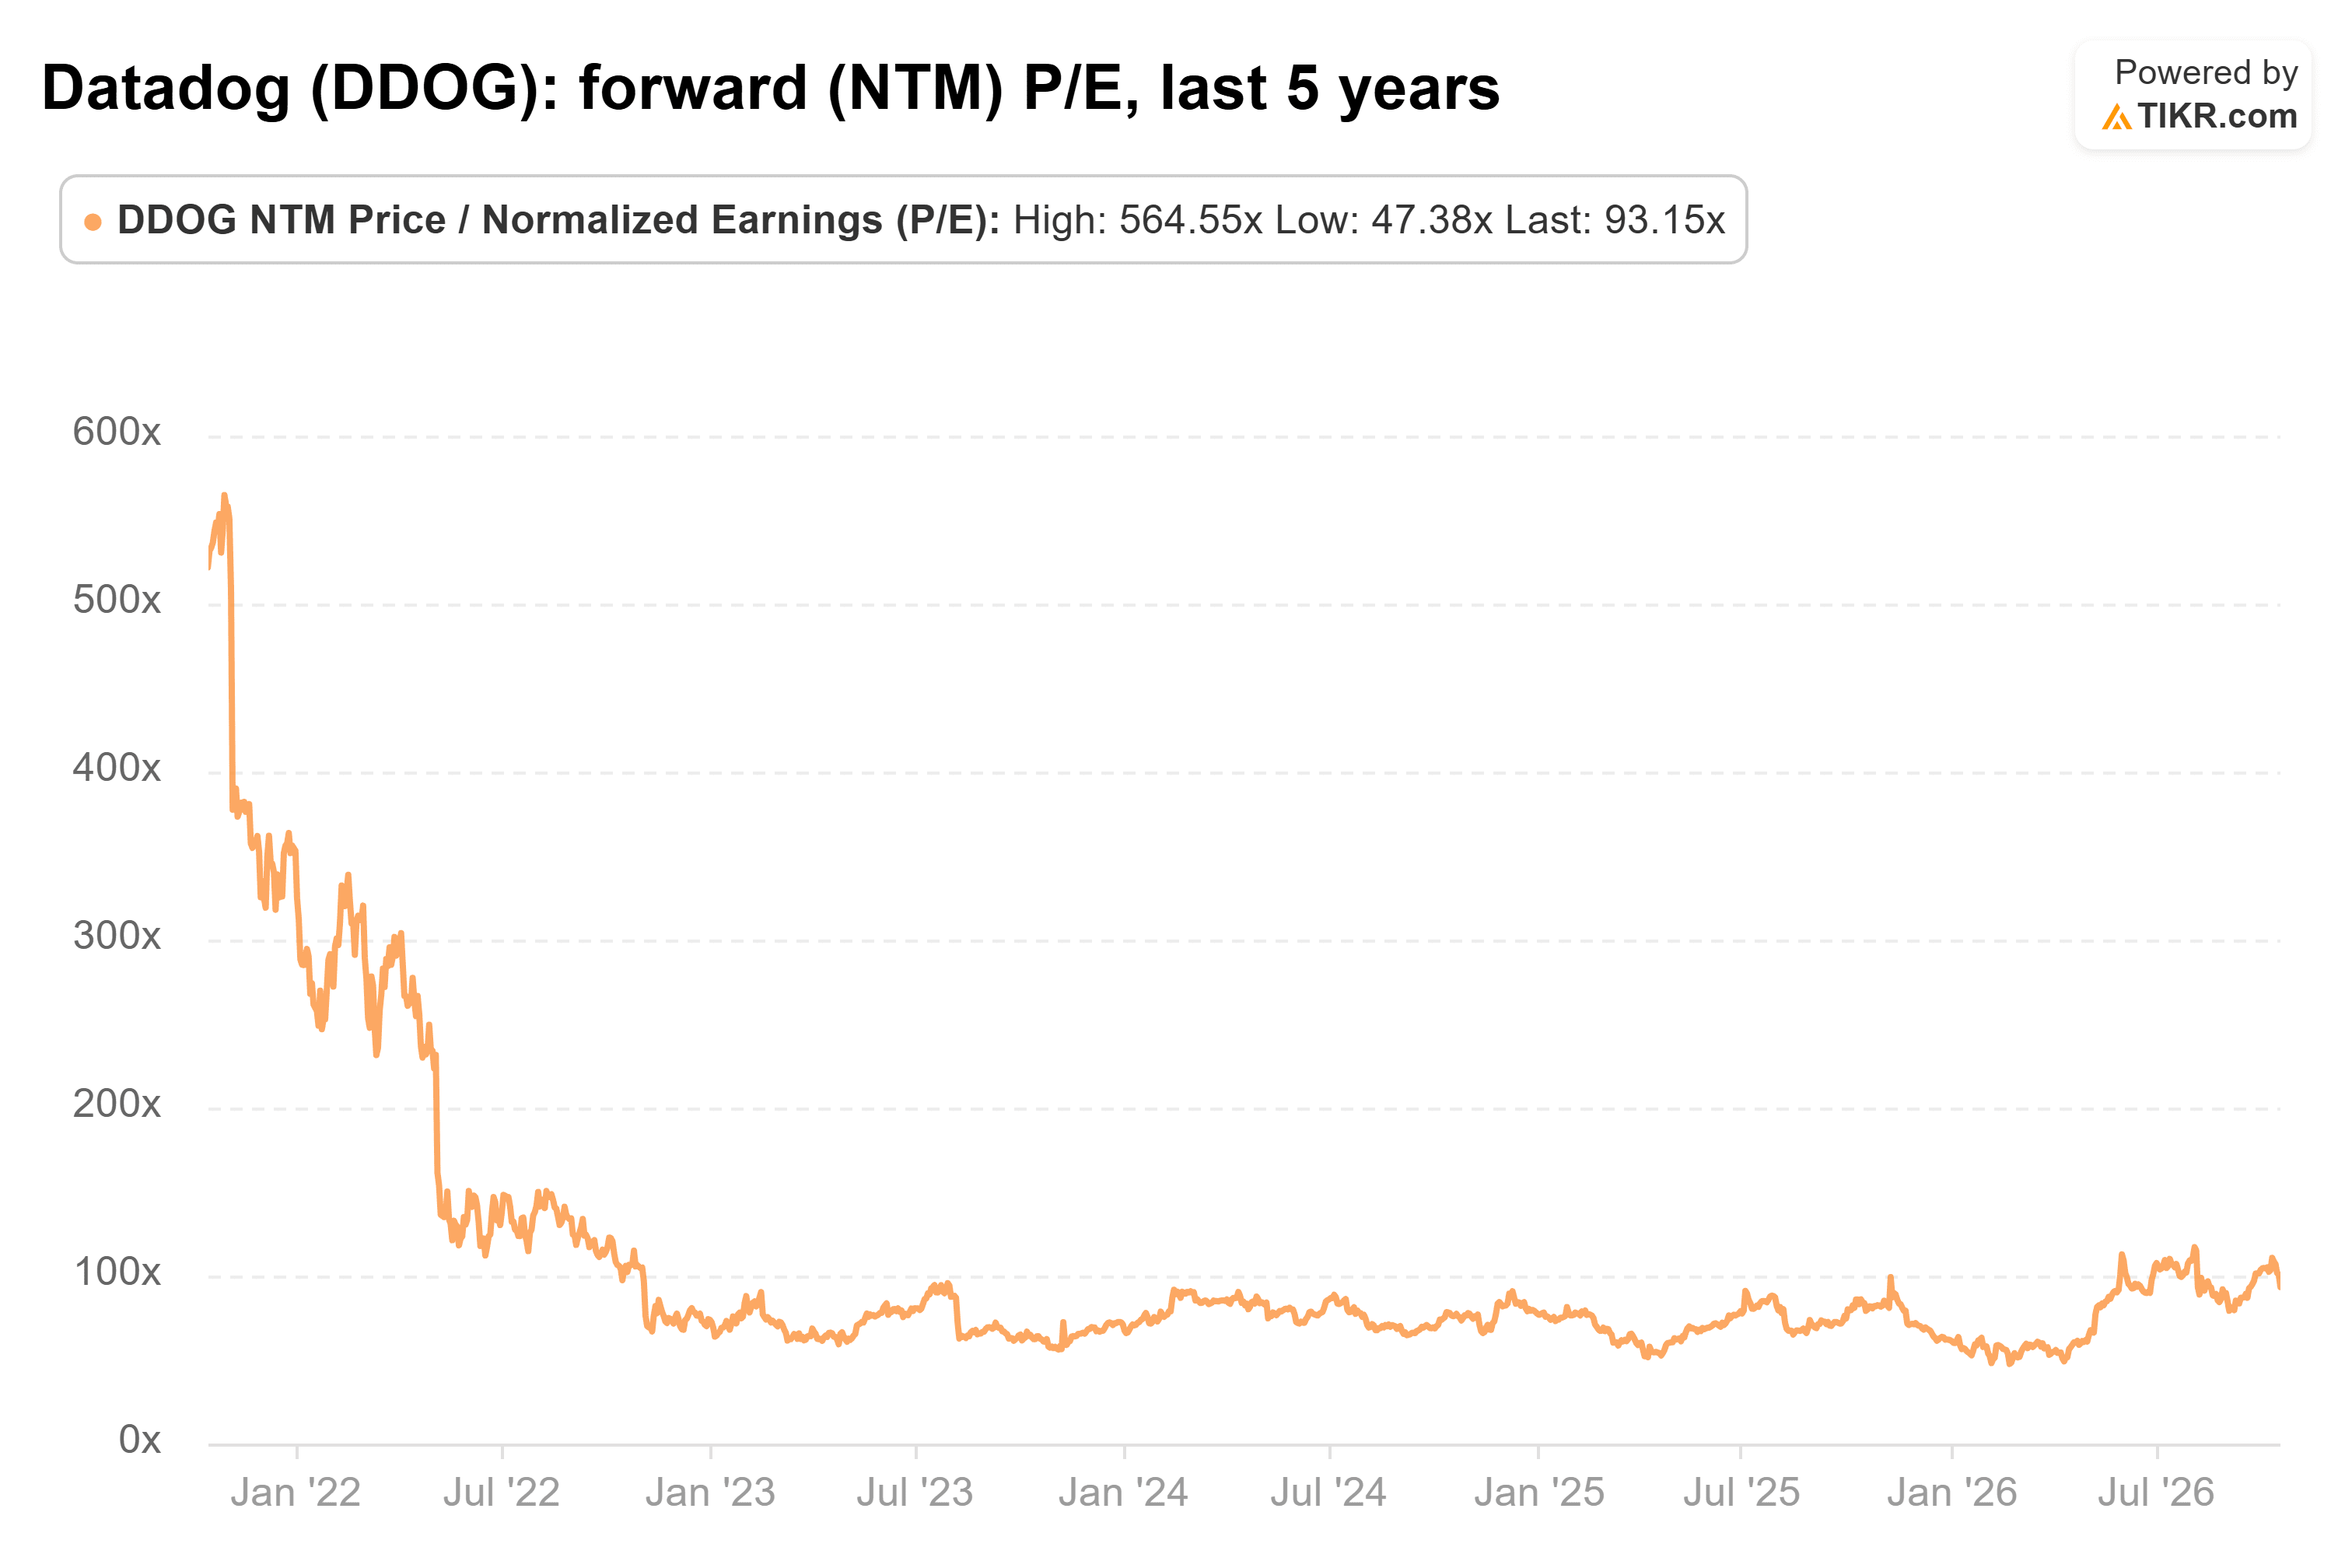
この評価の拡大は、3月下旬から10月上旬にかけて予想される今後12ヶ月間の利益の約23%増加を大幅に上回った。
Datadogの5年間平均フォワードP/Eは約108倍であるが、2021年の異常に高い評価がこの数字を大幅に膨らませている。
アナリストは依然として大幅な成長を期待している。
コンセンサス予想では、売上高が2025年度の34億3000万ドルから2026年度には44億7000万ドル、2028年までに67億8000万ドルに増加すると見込まれている。
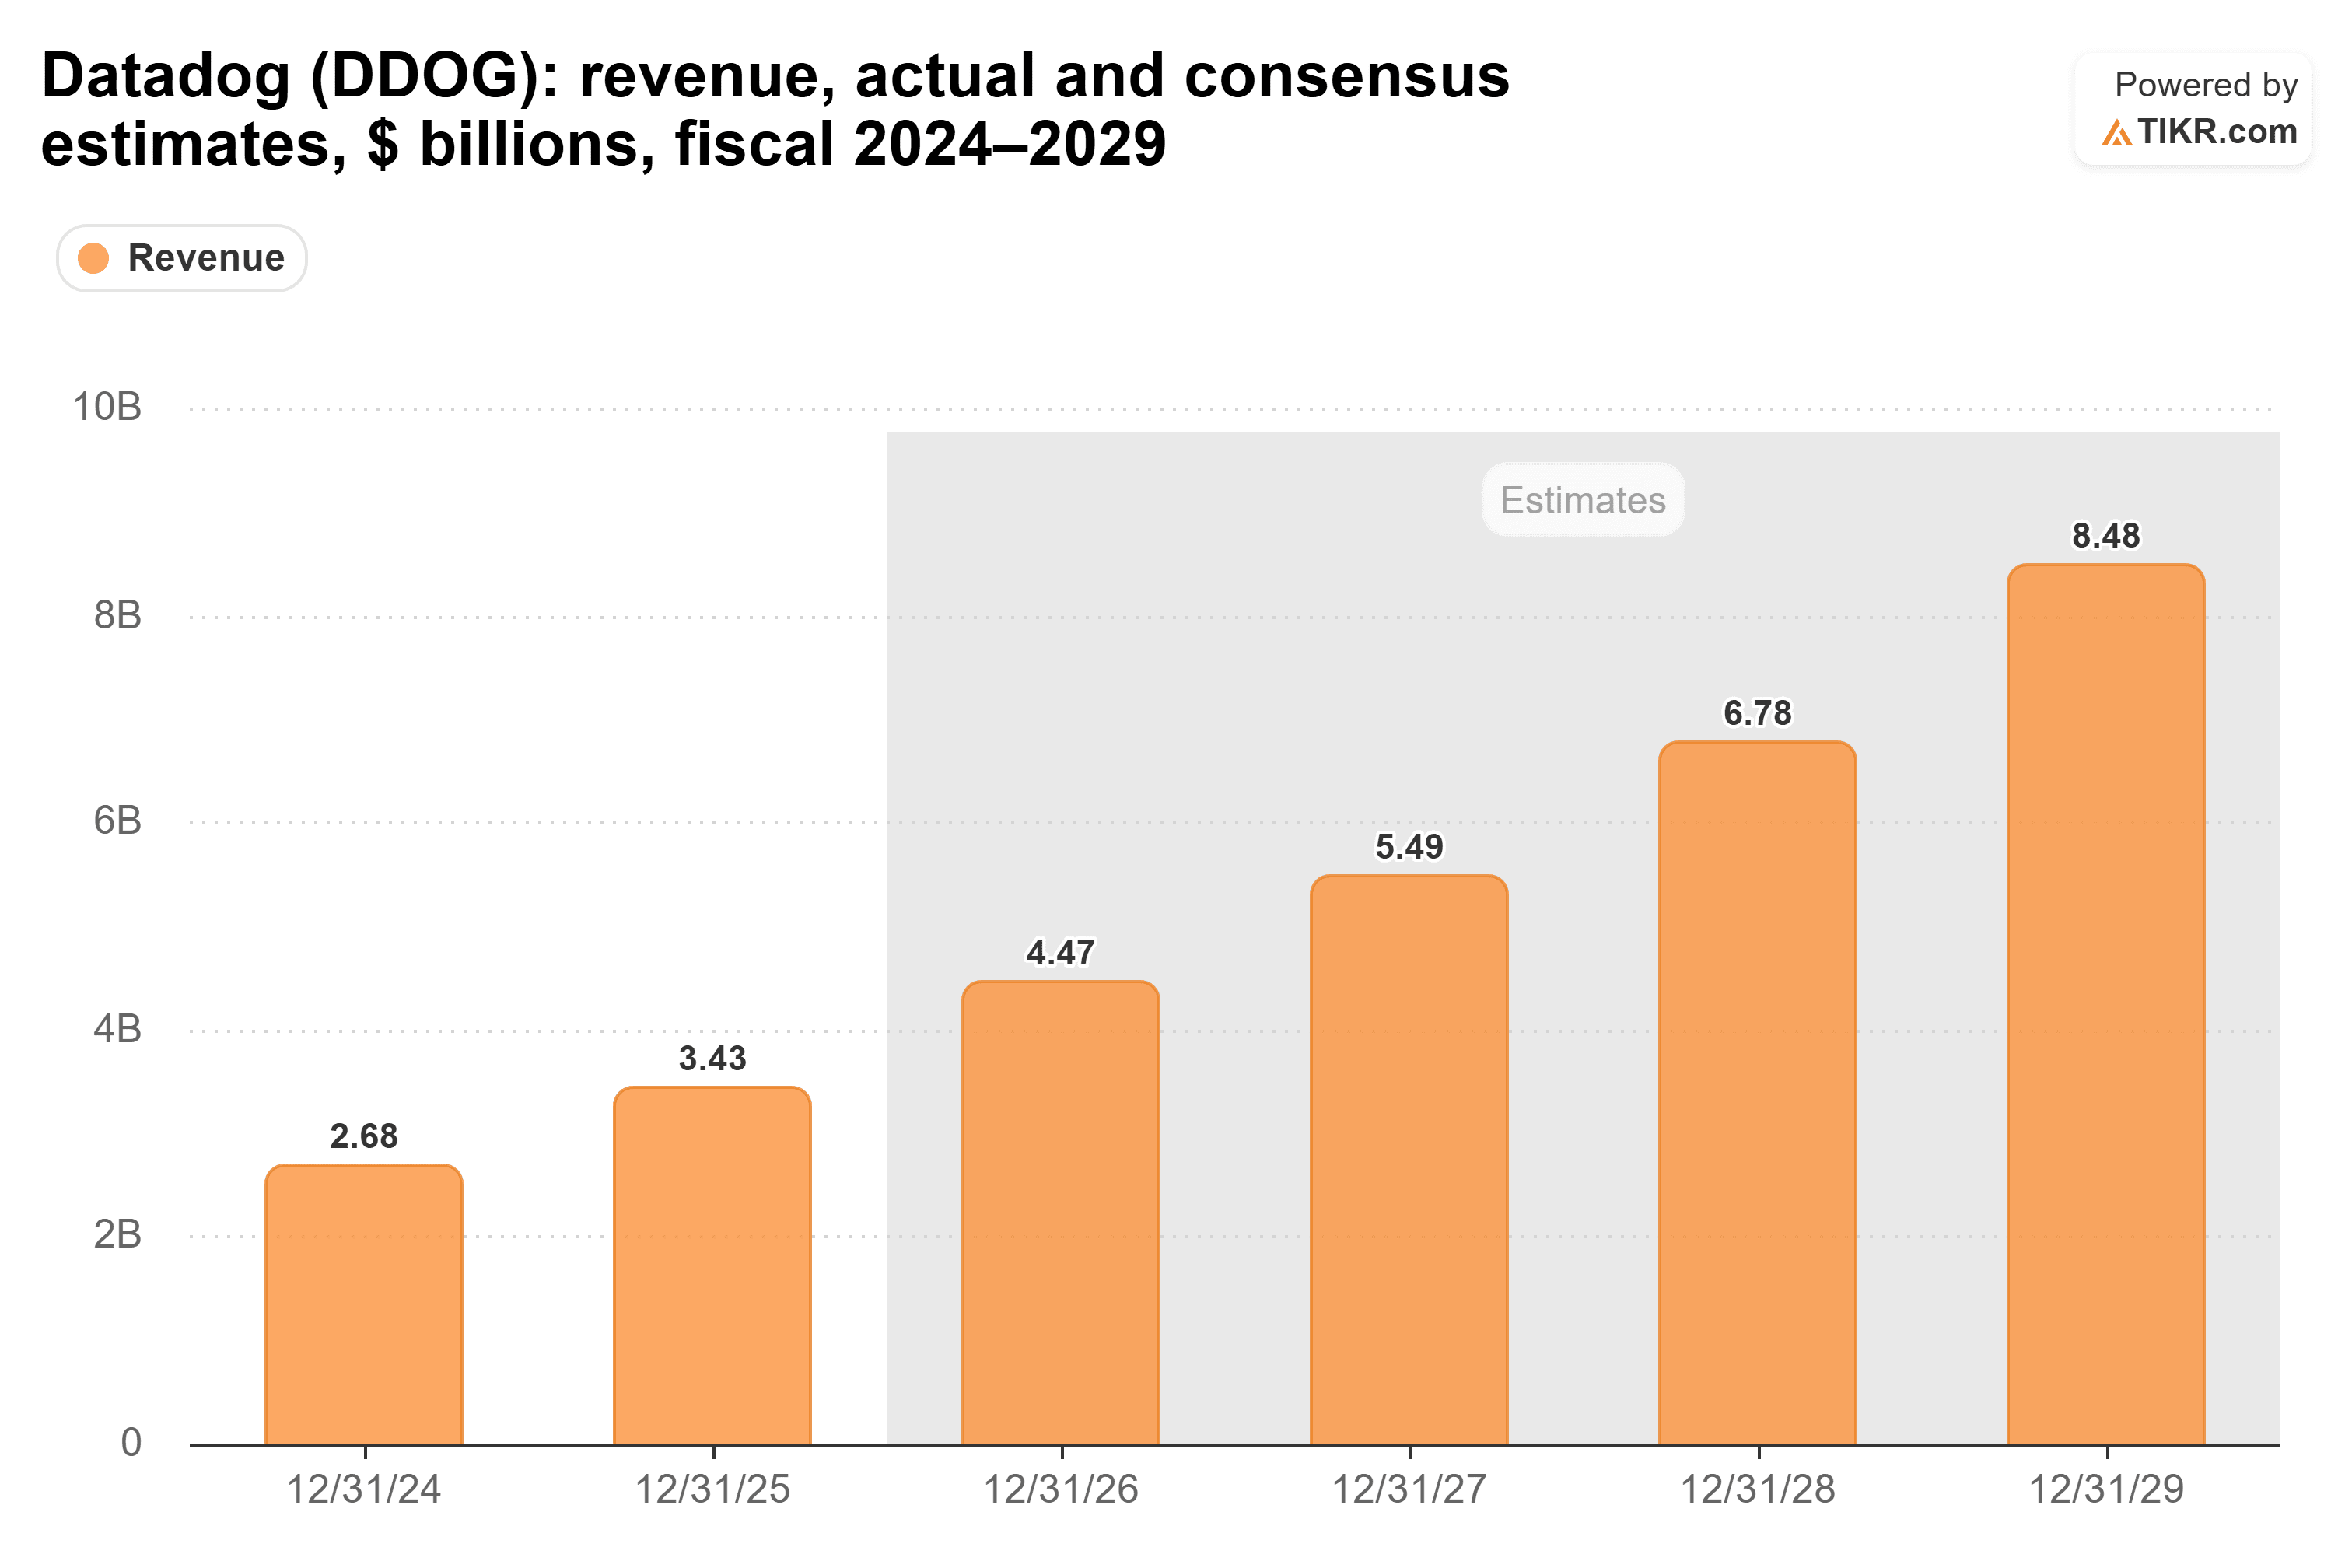
これらの予測はDatadogの長期的な成長機会を裏付けるが、投資家は既にその楽観論の多くに対して対価を支払っている。
ウォール街は約9%の上昇余地を見ている
アナリストは過去1年間にわたり、Datadogの目標株価を着実に引き上げてきた。
平均目標株価は、約1年前の約168ドルから約293ドルに上昇した。
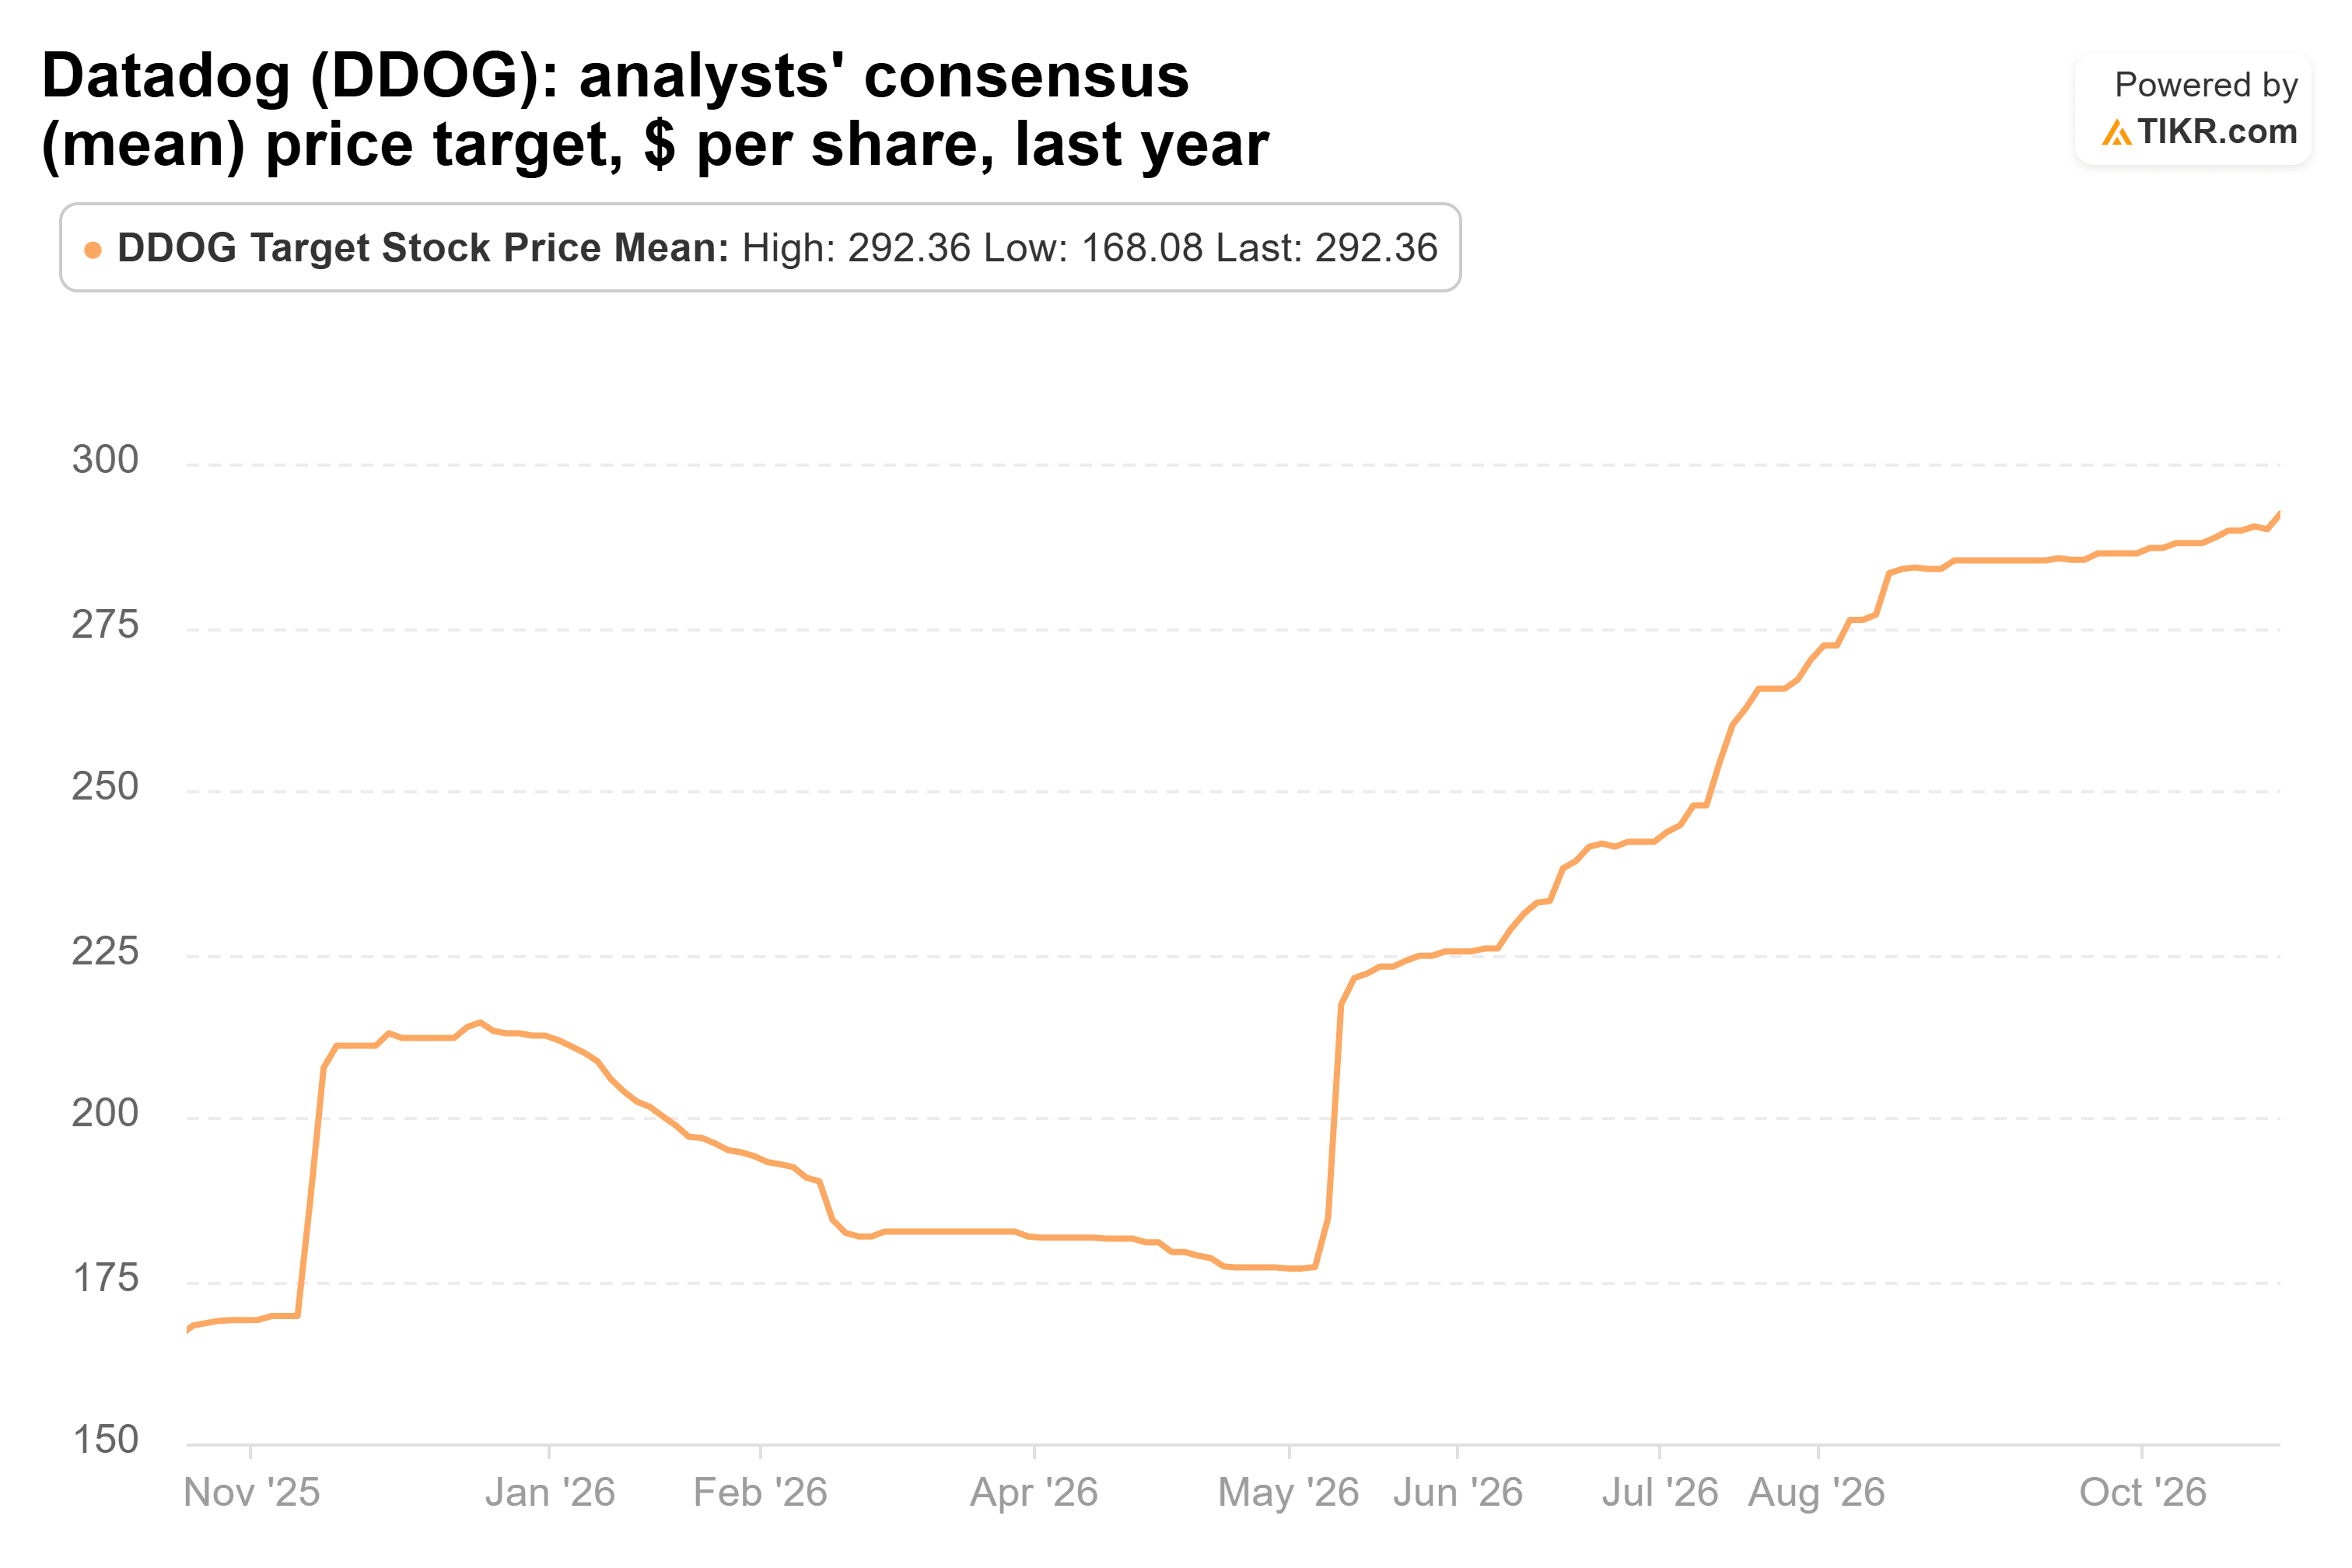
10月23日の終値269.65ドルに対して、293ドルのコンセンサス目標株価は約9%の上昇余地を意味する。
バーンスタインの350ドル目標はより楽観的な見通しを示しており、一方で最も低いアナリスト目標は依然として158ドルである。
この広い範囲は、Datadogがプレミアム評価を維持しながら急速な成長を持続させる能力に関する不確実性を浮き彫りにしている。
11月4日の決算発表が次の主要なカタリストとなる可能性
Datadogは、11月4日の市場開場前に第3四半期決算を報告する予定である。
アナリストは、調整後EPSが約0.64ドルになると予想しており、これは経営陣の見通し範囲(0.63ドルから0.65ドル)内である。
売上高のパフォーマンスは特に重要となる。
投資家は、Datadogが売上高見通しの上限である11億4500万ドルを上回るかどうか、およびAI関連顧客の消費量が改善しているかどうかに注目すべきである。
もう一つの進展は、DatadogがクラウドセキュリティスタートアップのUpwind Securityを約40億ドルで買収するオファーをしたと報じられたことである。
完了した取引は確認されていない。
潜在的な買収はDatadogのクラウドセキュリティ提供を強化する可能性があるが、同時に多額の資本を必要とするだろう。
Datadogは6月末時点で約50億ドルの現金、現金同等物、および有価証券を保有していた。
上昇後のDatadog株はまだ買う価値があるか?
Datadogの長期的な成長ストーリーは依然として魅力的であるが、2026年に株価がほぼ倍増した後、現在の価格で追加購入を積極的に行うよりも、利益の一部を確定する方が魅力的に見える。
売上高成長は加速しており、非AI顧客はより多くを支出しており、AI需要の改善が別の強力な決算発表を支える可能性がある。
しかし、Datadogがプレミアム評価で取引され、ウォール街のコンセンサス目標株価が約9%の上昇余地しか示していない状況では、投資家は既に将来の成長に対してかなりのプレミアムを支払っている。
これは、投資家が全ポジションを売却する必要があるという意味ではない。Datadogが引き続き予想を上回れば、長期株主は依然として利益を得られる可能性がある。
しかし、大幅な利益を抱えている投資家にとっては、保有の一部を売却してポジションを縮小することで、11月4日の決算発表前のエクスポージャーを減らしつつ、同社の長期的な成長への参加を維持することができる。
利益確定と追加購入の間では、Datadogの現在の評価では利益の一部を確定することがより良い選択のように思われる。
では、Datadog株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、Datadogがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!