Meta株の主要統計
- 現在株価: $642.62
- 目標株価 (中間ケース): ~$1,137
- ストリート・ターゲット: ~$843
- 潜在トータルリターン: ~77%
- 年率化IRR: ~15% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄がどれだけ上昇する可能性があるかを発見しましょう (無料です) >>>
何が起きたのか?
Meta Platforms (META) は10月21日に第3四半期の売上高予想を上回る結果を発表したが、その後10月22日に6.98%、10月23日に0.96%下落し、$642.62で取引を終えた。売上高は26%増の$64.6億ドルとなり、ストリート予想の$63.4億ドルを上回り、第4四半期の業績見通し(ガイダンス)である$730億ドルから$760億ドルもコンセンサスを上回った。売りはAI関連支出企業全般に広がったが、Metaの決算説明会では、同社の最新のコストの一つであるAIエージェント「Muse」のコストがどのように低下するかについて具体的な数字が示された。
Meta、Museのコスト曲線に数値を提示
MetaのパーソナルAIエージェント「Muse」は急速に成長しており、サービス提供コストが高い。米国とカナダでは約6週間で1,000万人以上がセットアップし、任意の日に約25%が利用している。Metaは、このサービスが計算集約的であることを理由にグローバル展開を一部抑制しているが、CEOのマーク・ザッカーバーグは、1年以内に小型モデルがフロンティアモデル「Muse Wonder」と同等の性能を「コストのほんの一部で」達成すると見込んでいる。
ザッカーバーグはそのコスト削減目標を提示した:「今後1年でコスト効率を10倍以上改善することを期待している」。また、同社は「通常の戦略よりもやや早い段階で収益化に取り組む」と述べ、手数料やサブスクリプションがその道筋の一つであるとした。CFOのスーザン・リーは、Metaの新しいAI事業が「2027年には増分収益の貢献を開始できる」と見込んでいると述べ、9月にグローバル展開したサブスクリプションサービス「Meta One」は、サブスクリプションとトライアルを合わせて1,500万を突破した。
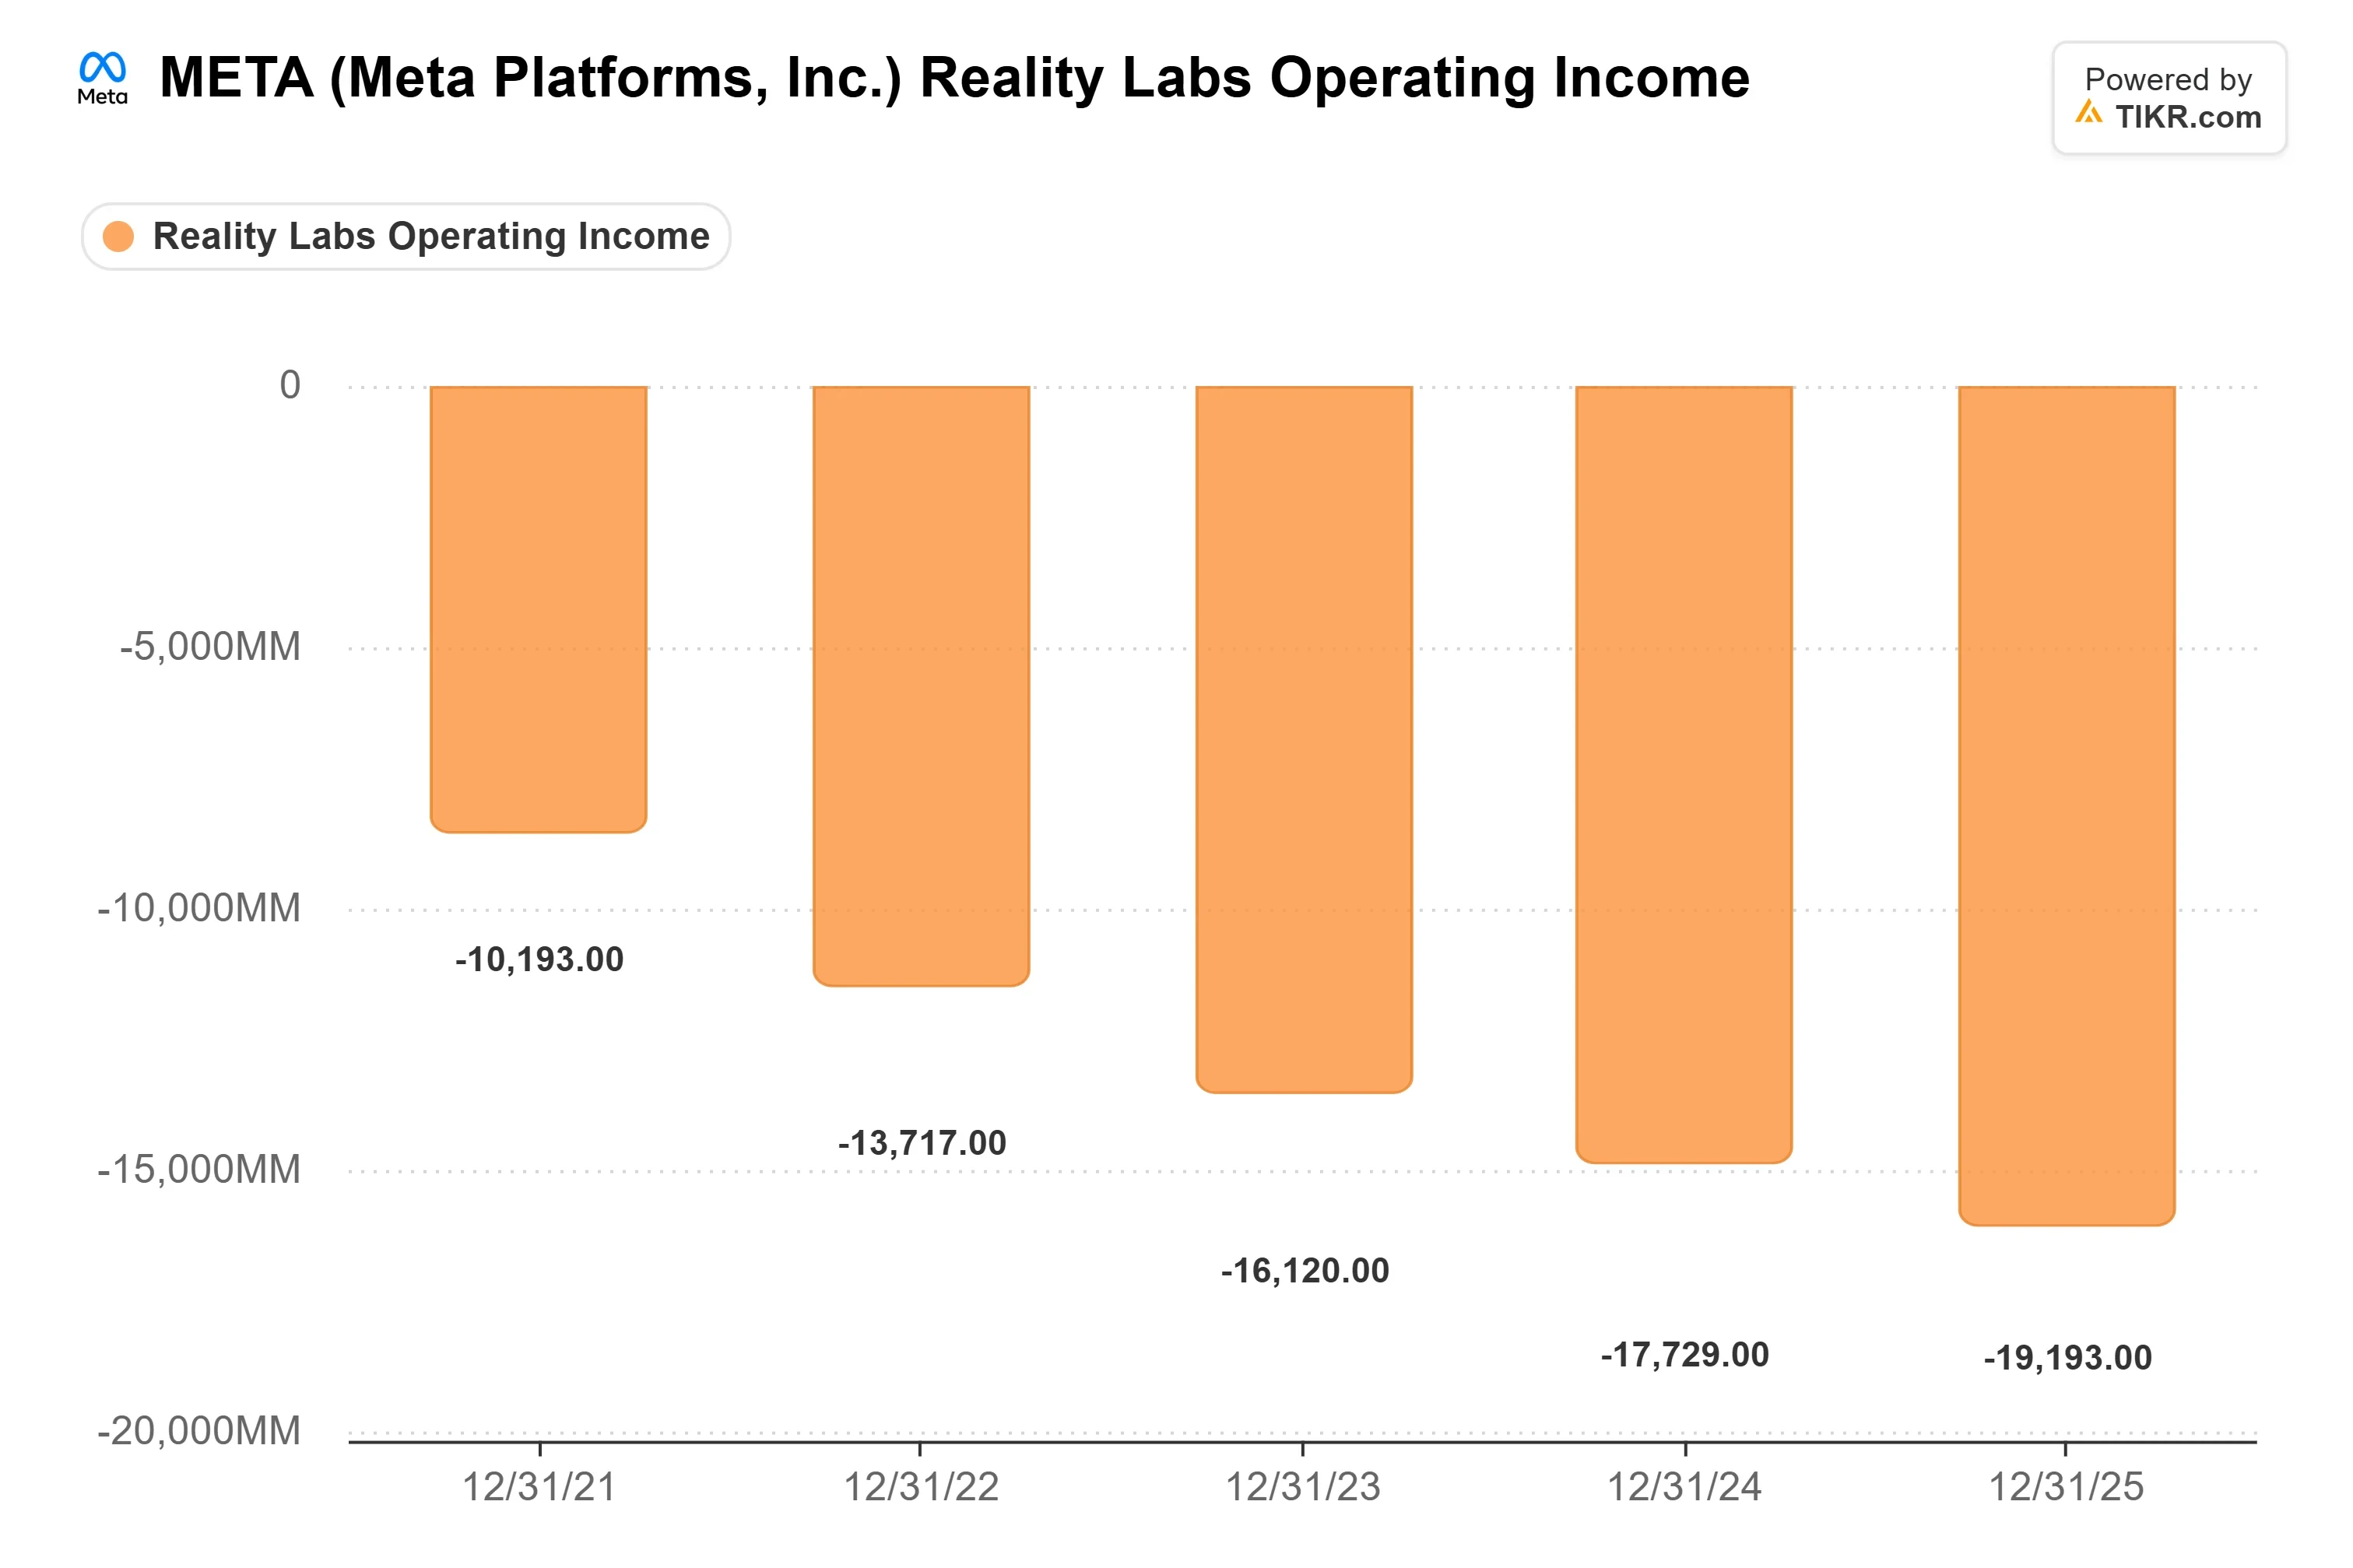
古いコスト項目も縮小している。ザッカーバーグは、Reality Labsの営業損失が2027年に約$150億ドルになるとの見通しを示した。これは、2026年に予想される$180億〜$190億ドル、2025年の$192億ドルから減少する見込みだ。リーはさらに、コンテンツ理解モデルをMuseモデルファミリーに移行することで、オフライン評価に基づき単位あたりの処理コストが80%以上削減されていると付け加えた。Museはまた、11月からMetaのグラスにも搭載され始め、Reality Labsを同じ製品に結びつけている。
TIKRはMeta Platformsについて63人のアナリストを追跡しています。「買い」と言っているのは何人?
Meta Platformsの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。 Meta Platformsのアナリストレーティングを見る
株価が下落する中で予想は上方修正された
10月22日、S&P 500は1.2%下落し、ナスダックは6月以来の悪い一日を記録した。AI支出への懸念がMetaやチップメーカーを直撃し、原油価格が急騰したためだ。Meta特有の圧力は、ファイナンス・リース支払いを含む第3四半期の設備投資額$349億ドルと、フリーキャッシュフローのマイナス転換から来た。この転換は、Metaが新株種別を発表した際にTIKRが取り上げたものだ。
GAAP営業利益は37%減の$130億ドルとなったが、これは8月の複数州司法長官合意に関連する$99億ドルの特別損失を含むものであり、これを除くと11%の成長となっていた。10月21日には、ニューメキシコ州の裁判官が別件で、Metaに$250億ドルの支払いを命じる判決を下した。陪審がFacebookユーザーをプライバシーについて誤解させたと判断したもので、Metaは控訴する方針だ。Metaはまた、若年層関連の今後の裁判についても言及した。
UBSは目標株価を$884から$892に引き上げた一方、ウェルズ・ファーゴは$1,000から$995に、TDコーウェンは$865から$830に引き下げた。TIKRのデータによると、10月24日時点での2027年の売上高コンセンサスは$3,114億ドルで、9月30日の$3,064億ドルから上方修正されている。また、フォワードP/E(正常化利益ベース)は約20倍で、9月30日の約22倍から低下し、アルファベット(GOOGL)の約24倍を下回っている。

TIKR アドバンストモデル分析
- 現在株価: $642.62
- 目標株価 (中間ケース): ~$1,137
- 潜在トータルリターン: ~77%
- 年率化IRR: ~15% / 年

中間ケースでは、株価評価倍率(リレーティング)の上昇は必要ない。2025年から2035年までの予測入力値は、売上高が年間約16%成長し、純利益率が約28%近く、P/Eは年間約2%縮小すると仮定している。この利益率は、2025年のMetaの正常化水準である38%を大きく下回るが、ウォールストリートが2030年に予想する約29%には近い。この目標価格は予測ではなく、シナリオである。
上振れ要因は、経営陣が予想する通り2027年に新しいAI関連収益が実現する場合だ。主なリスクは、Museのサービス提供コストが利用の成長よりも遅いペースで低下し、さらなる支出やクラスC株式の売却を余儀なくされることである。Metaは現時点で具体的な資金調達計画はないとしている。1株当たりの数値は株式分割前のものであり、2027年1月下旬に取引開始が予定されているクラスC配当は、2対1の株式分割と同様に機能する。
TIKRの中間ケースは、フォワード利益ベースで約20倍の$642.62から年間約15%のリターンを意味しており、これはMuseのコスト曲線が改善する場合にのみ、売却ではなく追加購入を支持する。チェックポイントは、昨年の1月28日に発表された第4四半期決算(今年は1月下旬発表予定)である。10倍の効率化目標に向けた進捗と、AI関連収益の早期の兆候が必要だ。ウェルズ・ファーゴの予想である約$2,500億ドルを大幅に上回る2027年の設備投資見通しが、これらの進捗なしに出された場合、この投資論理は崩れる。
では、Meta株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Metaの価値がどうなるかを見ることができます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!