


主なポイント
- CoreWeaveは先週、AI関連債務への懸念がネオクラウド株を直撃する中、11.3%下落し$54に。これは52週安値$53.50のわずか上。
- 第2四半期の売上高は112%増の25億8000万ドルに急増。新たに250億ドル超のコミットメントが追加される前の受注残高は約1040億ドルに達した。
- 第3四半期の業績見通しでは、8億6000万ドルから9億4000万ドルの支払利息に対して、調整後営業利益はわずか2億ドルから2億6000万ドルと見込まれている。
- 11月12日の第3四半期決算では、約460億ドルの純債務を返済するのに十分な速さでキャパシティが稼働し始めていることを示す必要がある。
CoreWeave (CRWV) は、多くの企業が羨むような需要の問題を抱えている。顧客は契約を続け、価格は上昇し、近い将来のキャパシティは実質的に売り切れている。
しかし、株価は先週11.3%下落し$54に。これは52週安値$53.50のわずか上だ。AI債務への懸念でネオクラウド株が下落する中、空売り勢は約60億ドルの含み益を計上した。
株価は現在、52週高値$141.79から約62%下落している。
懸念は単純な算数だ。CoreWeaveの貸し手は株主よりも先に支払いを受けるが、その差は来四半期に拡大する。
成長には代償が伴った
第2四半期は売上高で強さを見せた。8月11日にCoreWeaveが報告した内容は以下の通り:
- 売上高25億8000万ドル(前年比112%増)、コンセンサス予想25億6000万ドルを上回る
- 調整後EBITDA 15億1000万ドル、マージン59%
- GAAPベースの純損失6億2600万ドル、支払利息は6億4000万ドル
経営陣はまた、2026年の売上高見通しを124億ドルから132億ドルに引き上げ、第3四半期の売上高を34億5000万ドルから36億ドルと見込んだ。
Michael Intrator CEOはリリースで、CoreWeaveの「規模が営業レバレッジの拡大につながり始めた」と述べた。これはEBITDAラインでは事実だ。その下では、減価償却費と支払利息が利益を依然として食い尽くしている。
四半期ごとに実質的な積み重ねが続いている…
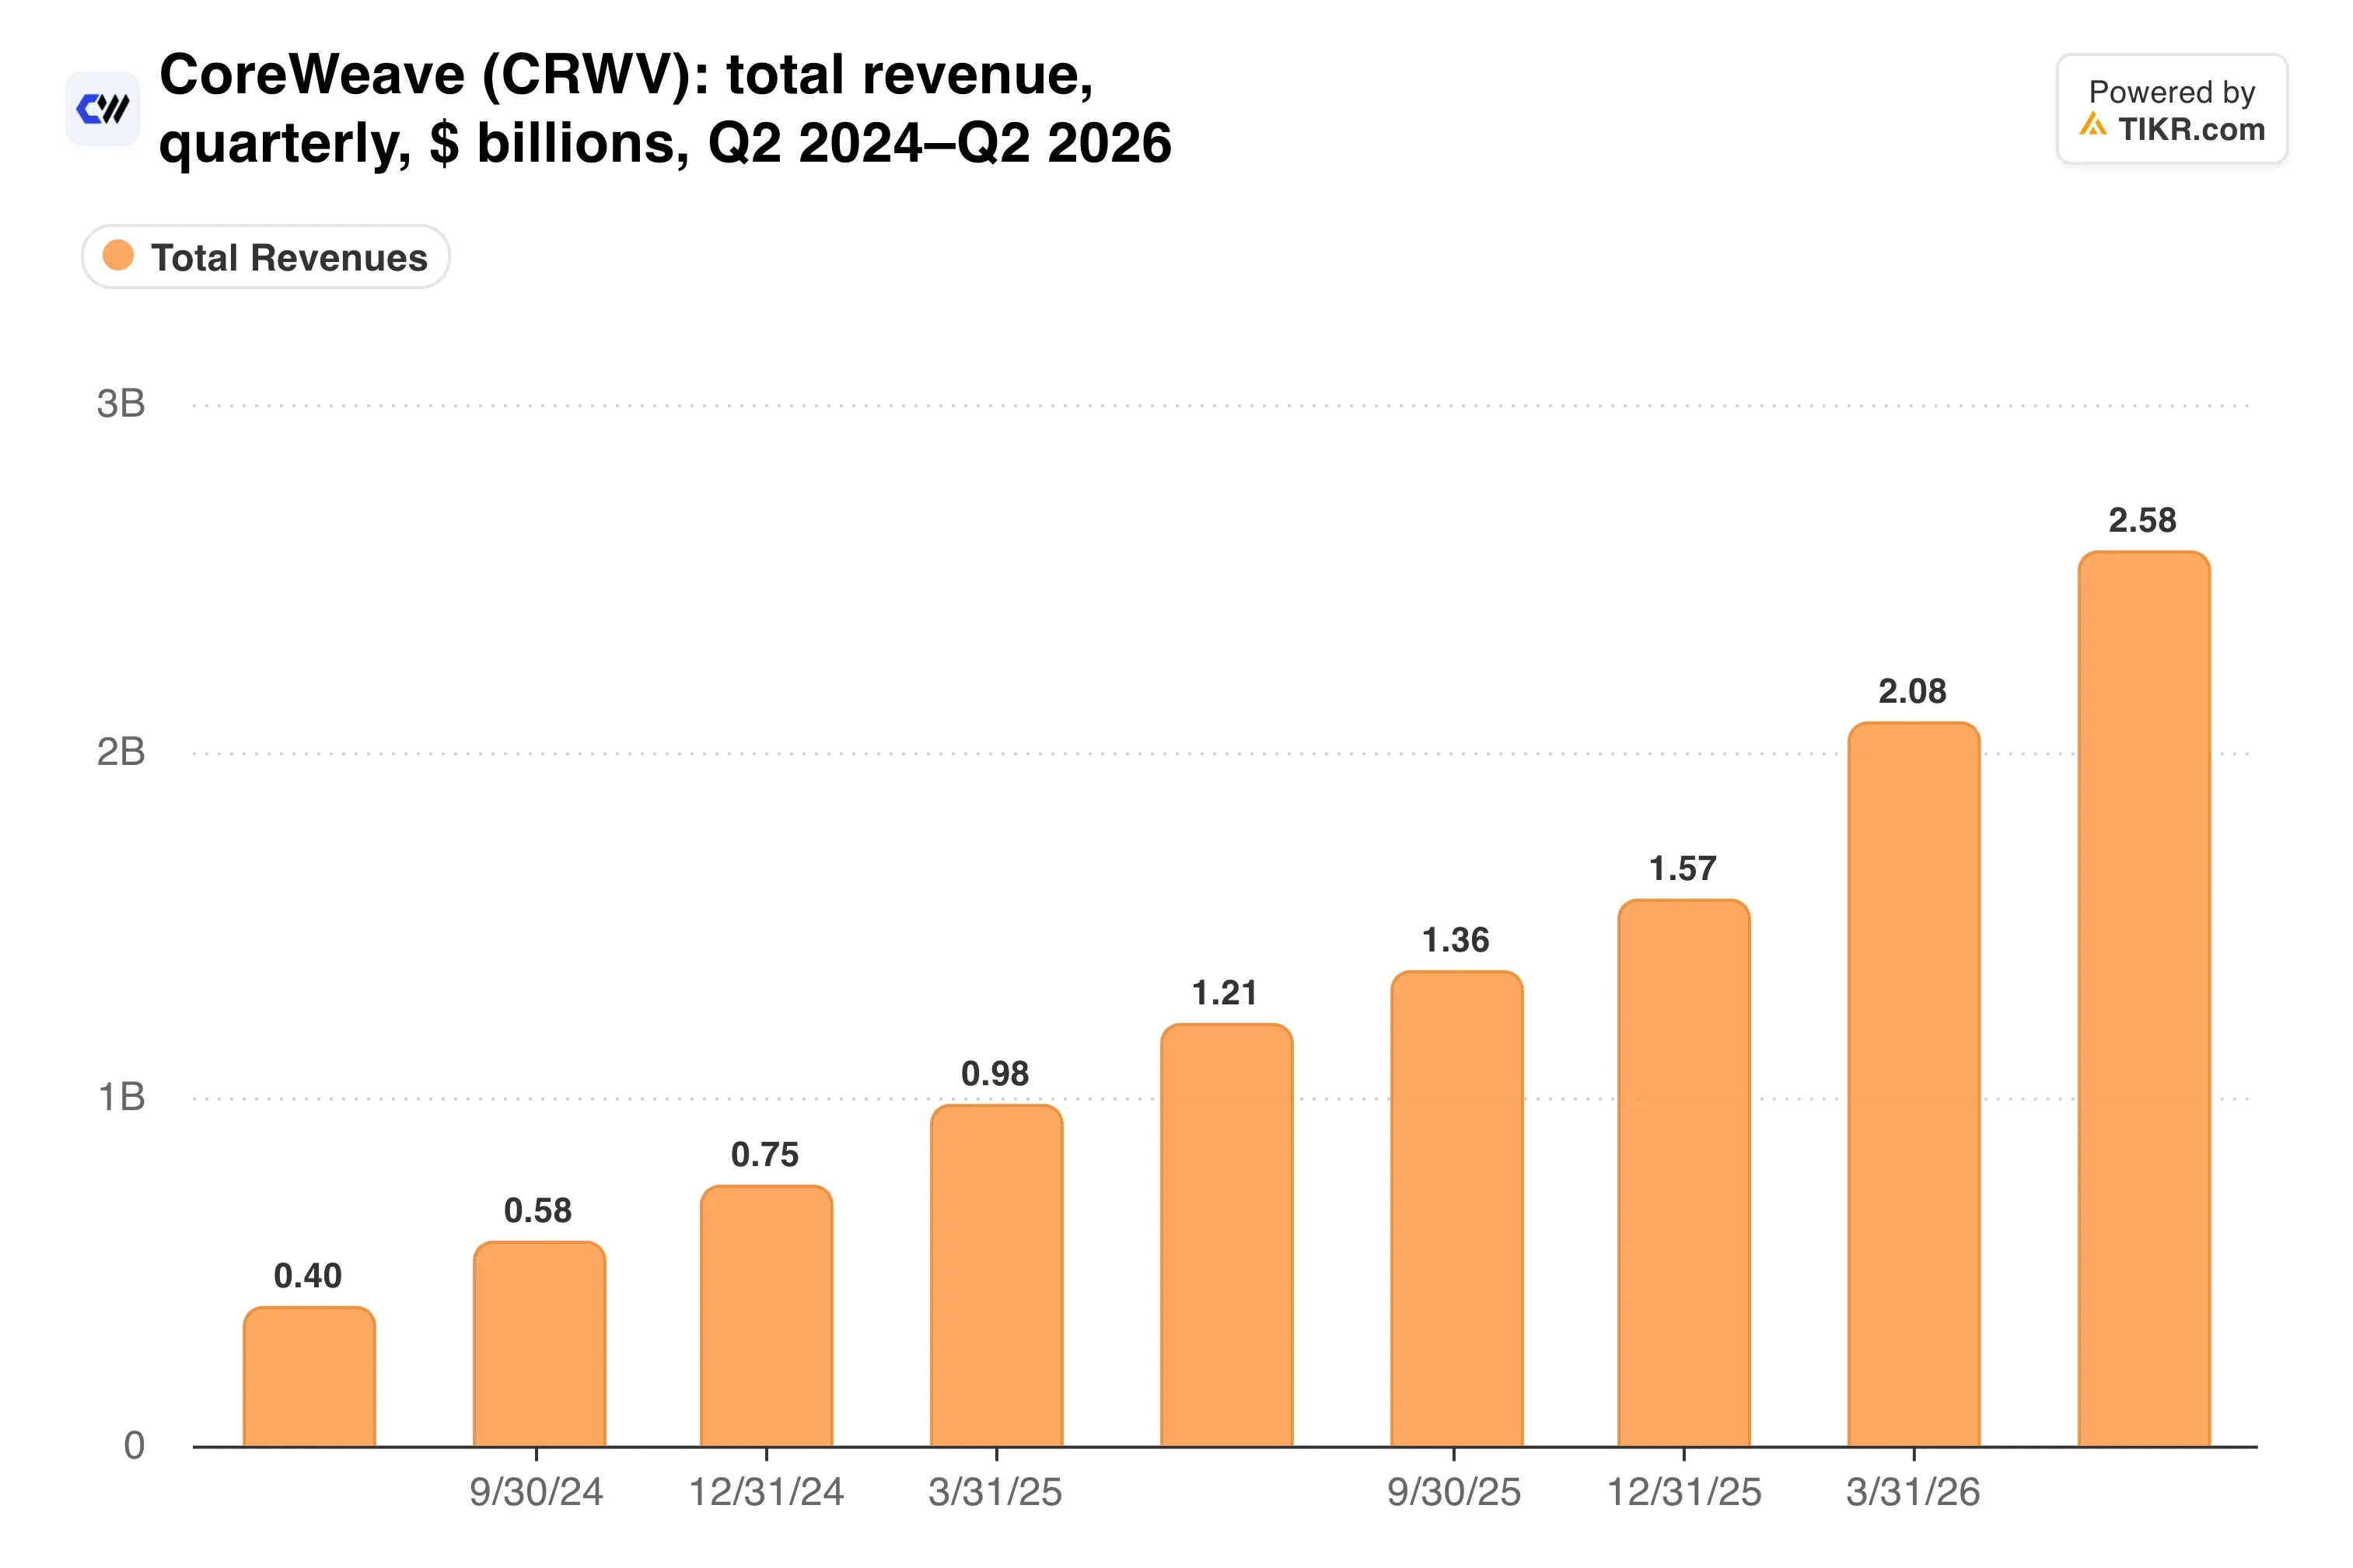
四半期売上高は1年で2倍以上に増加した。これが、受注残高のストーリーが依然として注目を集める理由だ。
Microsoftを超える受注残高
6月30日時点での受注残高は約1040億ドルに達した。この数字には、第3四半期の最初の数週間で署名された250億ドル超の純新規コミットメントは含まれていない。
その中で真のニュースは多様化だ。Microsoft (MSFT) は2025年の売上高の約67%を占めた。ClaudeモデルをサポートするAnthropicとの4月の契約はフロンティアラボを追加し、Meta Platforms (META) も最大の顧客の一角を占めている。
価格転嫁力も現れた。CoreWeaveは7月に価格を約25%引き上げたが、近い将来のキャパシティは実質的に売り切れている。
残存履行義務1037億ドルの約41%は、24ヶ月以内に売上高に転換される見込みだ。しかし、そのコンピュート能力を提供するには、2026年の設備投資が350億ドルから390億ドルと見込まれるなど、並外れた支出が必要となる。
設備投資こそが、需要が現金流出に変わる場所だ。

今年の支出は予想売上高の約3倍に達するため、新たな契約にはすべて新たな資金調達が必要となる。
TIKRはCoreWeaveについて41人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
CoreWeaveの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CoreWeaveのアナリスト評価を見る
貸し手が先に支払いを受ける
第3四半期の業績見通しはリスクを簡潔に示している。CoreWeaveは、わずか2億ドルから2億6000万ドルの調整後営業利益に対して、8億6000万ドルから9億4000万ドルの支払利息を見込んでいる。
6月30日時点での総債務は356億ドルに達し、これに約163億ドルのオペレーティング・リース債務が加わる。約460億ドルの純債務は、過去12ヶ月EBITDAの8.2倍に相当する。
これをNebius (NBIS) と比較してみよう。Nebiusは約22億ドルの純債務を抱えている。投資家はNebiusに6.4倍の予想EV/売上高を支払っているが、CoreWeaveにはわずか3.9倍だ。この割引はバランスシートを反映している。
では、営業利益は支払利息に対してどのような水準にあるのか?

支払利息はEBITよりも速く上昇しており、これは需要データよりも株価の下落をよく説明している。
私の見解:需要は本物であり、1040億ドルの受注残高に対して売上高の4倍未満の倍率は、数字の上では割安に見える。しかし、株式が機能するのは、資本市場が許容可能な金利で開かれ続ける場合のみであり、債券投資家はすでにより高い要求を始めている。私はこれを信用状況に対するハイベータのコール(投機的な見方)として扱い、その3.18のベータ値は市場がすでにそう見ていることを示している。
11月12日の第3四半期決算が次の試練だ。支払利息が業績見通しの下限に収まるかどうか、どれだけのキャパシティが稼働したか、2027年の資金調達計画がどのようなものかに注目しよう。
それまでは、受注残高は約束であり、債務は請求書だ。
では、CoreWeaveの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


