


主なポイント
- Cipher Digitalは10月23日に$7.94で取引を終え、10月13日の終値から30%下落した。これは、8億5000万ドルのゼロクーポン転換社債を発行価格決定した前日の終値である。
- この転換社債の転換価格は約$15.31で、現在の株価のほぼ2倍である。一方、同時に行われた交換取引により、約4070万株の新株が直ちに発行された。
- Barber Lakeは現在、20年間で90億ドル以上の契約収益を抱えているが、Cipherは最初の3億5930万ドルのコスト超過を負担する。
- 11月2日発表の第3四半期決算で、最初のデータホールが2026年第4四半期に賃料収入を開始する予定通り進んでいるかどうかが明らかになるはずだ。
Cipher Digital (CIFR) はこの1か月間、長期的なAI向けリース契約を結べることを証明してきた。今、市場が知りたいのは、誰がその建設費を支払うのかということだ。
同社株は10月23日に$7.94で取引を終え、52週安値の$7.90をわずかに上回った。これは、Cipherが8億5000万ドルのゼロクーポン転換社債を発行価格決定した前日である10月13日の終値$11.34から30%下落したことになる。
このタイミングは痛い。3週間前、CipherはBarber Lakeのリース契約を20年に延長し、同サイトでの契約収益を90億ドル以上に引き上げていた。
そのため、現在の株価は、まさにその建設資金を調達した転換社債の転換価格$15.31から約48%も下回っている。(転換社債の買い手は、明らかに株式保有者よりも楽観的だ。)
ゼロクーポン、現実の希薄化
転換社債は10月14日に発行価格が決定され、2日後に決済された。最も重要な3つの条件は以下の通りだ:
- 利子を支払わず、2032年11月1日に満期を迎える8億5000万ドルの転換社債に加え、さらに1億5000万ドル分の13日間のオプション
- 約$15.31の当初転換価格(10月13日の終値から35%のプレミアム)
- 希薄化を緩和するためのキャップド・コールに充てられる約8970万ドルの収入
同時に行われた交換取引の影響はより早く現れる。Cipherは2030年満期の利付き1.75%社債約1億6590万ドルを約4070万株の普通株式と交換し、これらの株式は直ちに交付される。
発行済み株式数約4億1500万株に対して、これは会社全体の約1割に相当する。残りの現金の大半はBarber Lakeへの追加出資に充てられ、残りはHPC開発パイプラインに投入される。
しかし、ここでは希薄化は常習化している。

希薄化後発行済株式数は2021年から2025年の間に約75%増加しており、この交換取引によりその傾向は続く。
Barber Lakeが2番目の10年を買う
Barber Lakeこそが、この株を保有する理由だ。Fluidstackとの修正リース契約は10年間であり、名前を伏せたAI研究所が、実質的に同様の条件で続く別の10年リース契約を結んでいる。
この2期目により約52億ドルが追加される。Alphabet (GOOGL) がFluidstackの債務を保証しているため、最初の10年間は実質的な信用力がある。
CEOのTyler Page氏は、この延長は「我々が建設しているインフラの持続的な価値を反映している」と述べた。一部の株主は、10年先に始まる賃料を今固定することに疑問を呈した。Page氏はXで反論し、Cipherはこれほど先の期間で、このようなレートでの需要を経験したことがないと主張した。
データホールは2026年第4四半期から2027年第1四半期にかけて段階的に完成し、最初の賃料収入は2026年第4四半期に開始される見込みだ。それまでは、損益計算書は厳しいものになる。第2四半期の売上高はビットコインマイニングが縮小したため43%減の2480万ドルとなり、純損失は2億6750万ドルに拡大した。
市場は、リース収入がビットコイン収入をどれだけ早く置き換えると期待しているのだろうか?
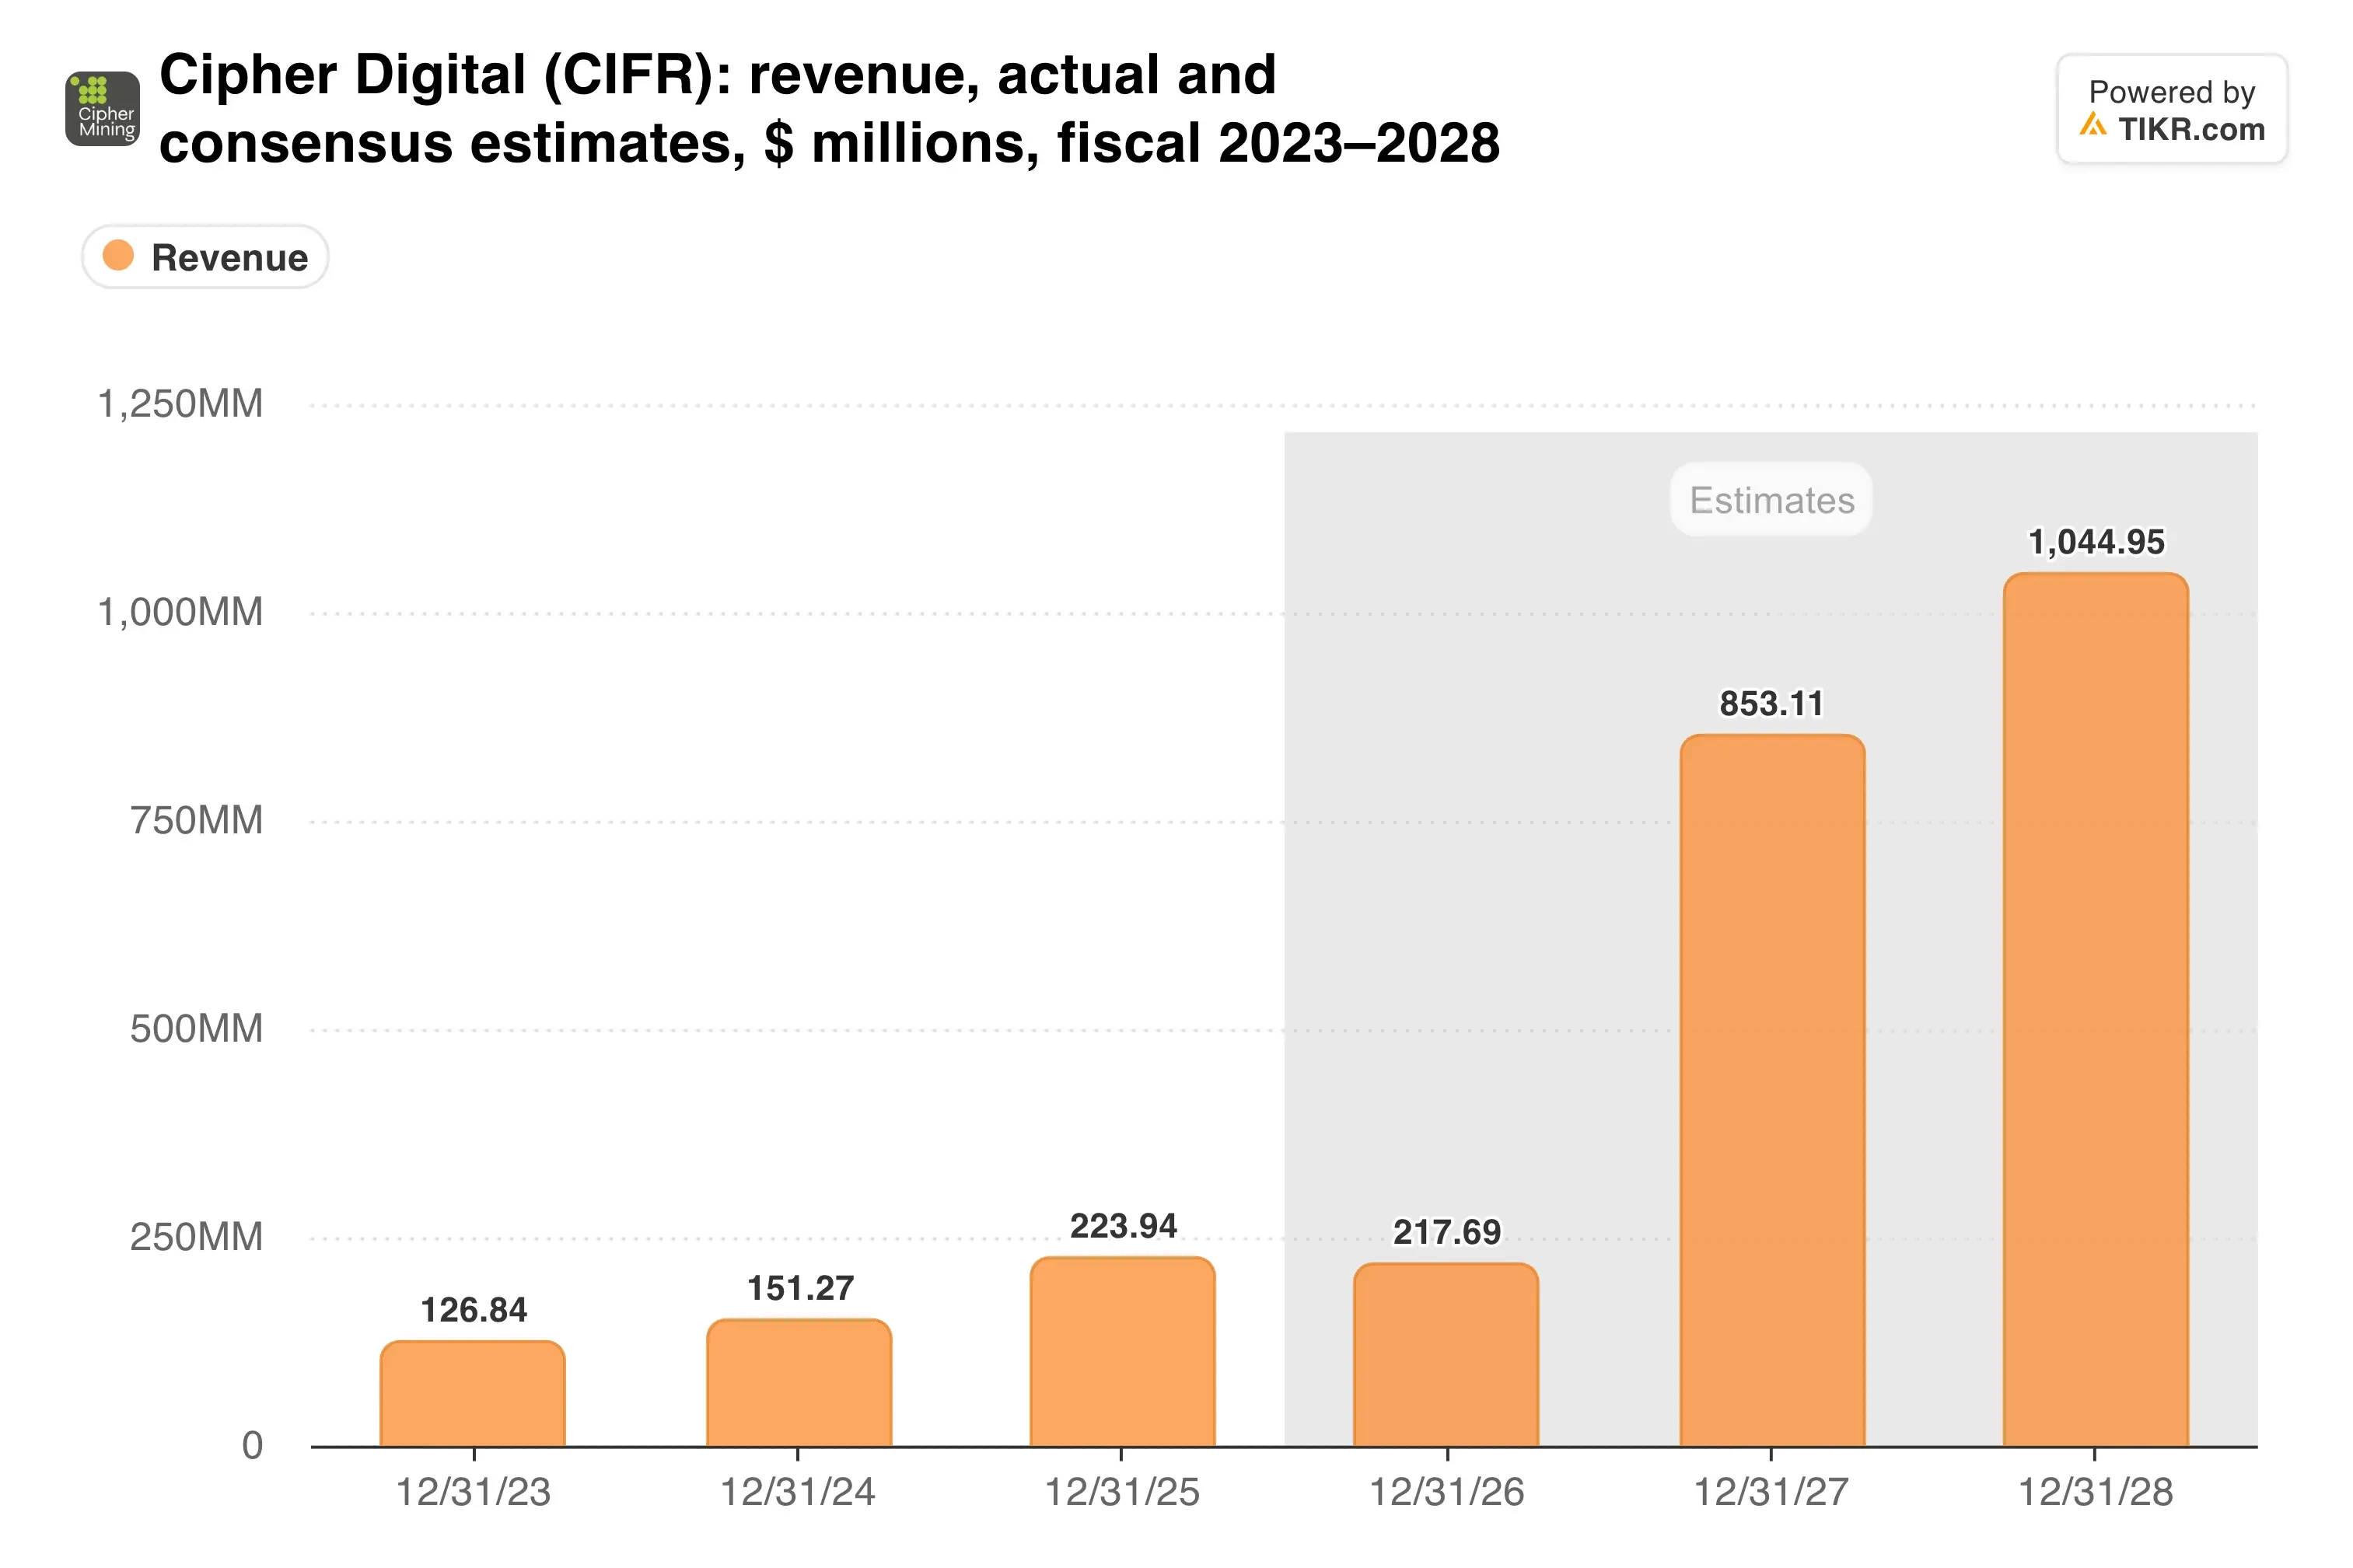
コンセンサス予想は、今後2年間で年間約95%の売上高成長を意味している。これは、すべてのホールが予定通りに引き渡される場合にのみ成立する。
TIKRはCipher Digitalについて22人のアナリストを追跡している。「買い」と評価しているのは何人か?
Cipher Digitalの買い、保有、売りの評価の内訳、ウォール街の売上高および利益予想のすべてを1か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Cipher Digitalのアナリスト評価を見る
株式がすべてのコスト超過を吸収
コストはより難しい部分だ。Cipherは、当初のBarber Lake予算を超える最初の3億5930万ドルを負担し、それを超える分については、テナントが20年間にわたる追加賃料を通じて半分を償還する。
プロジェクトの推定コストはすでに約36%から38%上昇し、約30億ドルに近づいている。一方、純債務は約47億5000万ドルで、時価総額33億ドルを上回っている。
この構造により、株価は急速に高くなる。Cipherの予想EV/売上高倍率は14.4倍であるのに対し、すでに事業規模で稼働しているCoreWeave (CRWV) は3.9倍、Nebius (NBIS) は6.4倍である。
以下が、株式の背後にある債務負担だ…

純債務は現在、株式全体の価値を上回っており、わずかな遅延でも株主にとっては過大な結果をもたらす。
私の見解:Barber Lakeは信用力のある保証付きで20年の長期にわたる高品質な契約である。しかし、株主はすべてのコスト超過を吸収し、転換社債の計算が示すように、市場の信頼は大きく低下している。市場予想の$29.36という目標株価はほぼ完璧な実行を前提としており、私はバックログに対して支払う前に、実際の賃料収入が入るのを待つだろう。
次のチェックポイントは11月2日の第3四半期決算だ。最初のホールが予定通り進んでいることの確認、新しいコスト見積もり、そして買い手が1億5000万ドルのオプションを行使したかどうかに注目したい。
では、Cipher Miningの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Cipher Miningの価値がわかります。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!


