シティグループ株の主要統計
- 現在株価: $128.50
- 目標株価(中間ケース): ~$179
- アナリスト平均目標株価: ~$155
- 潜在トータルリターン: ~40%
- 年率化IRR: ~8% / 年
新機能公開中: TIKRの新バリュエーションモデルで、お気に入り銘柄の潜在上昇幅を発見しよう(無料) >>>
何が起きたのか?
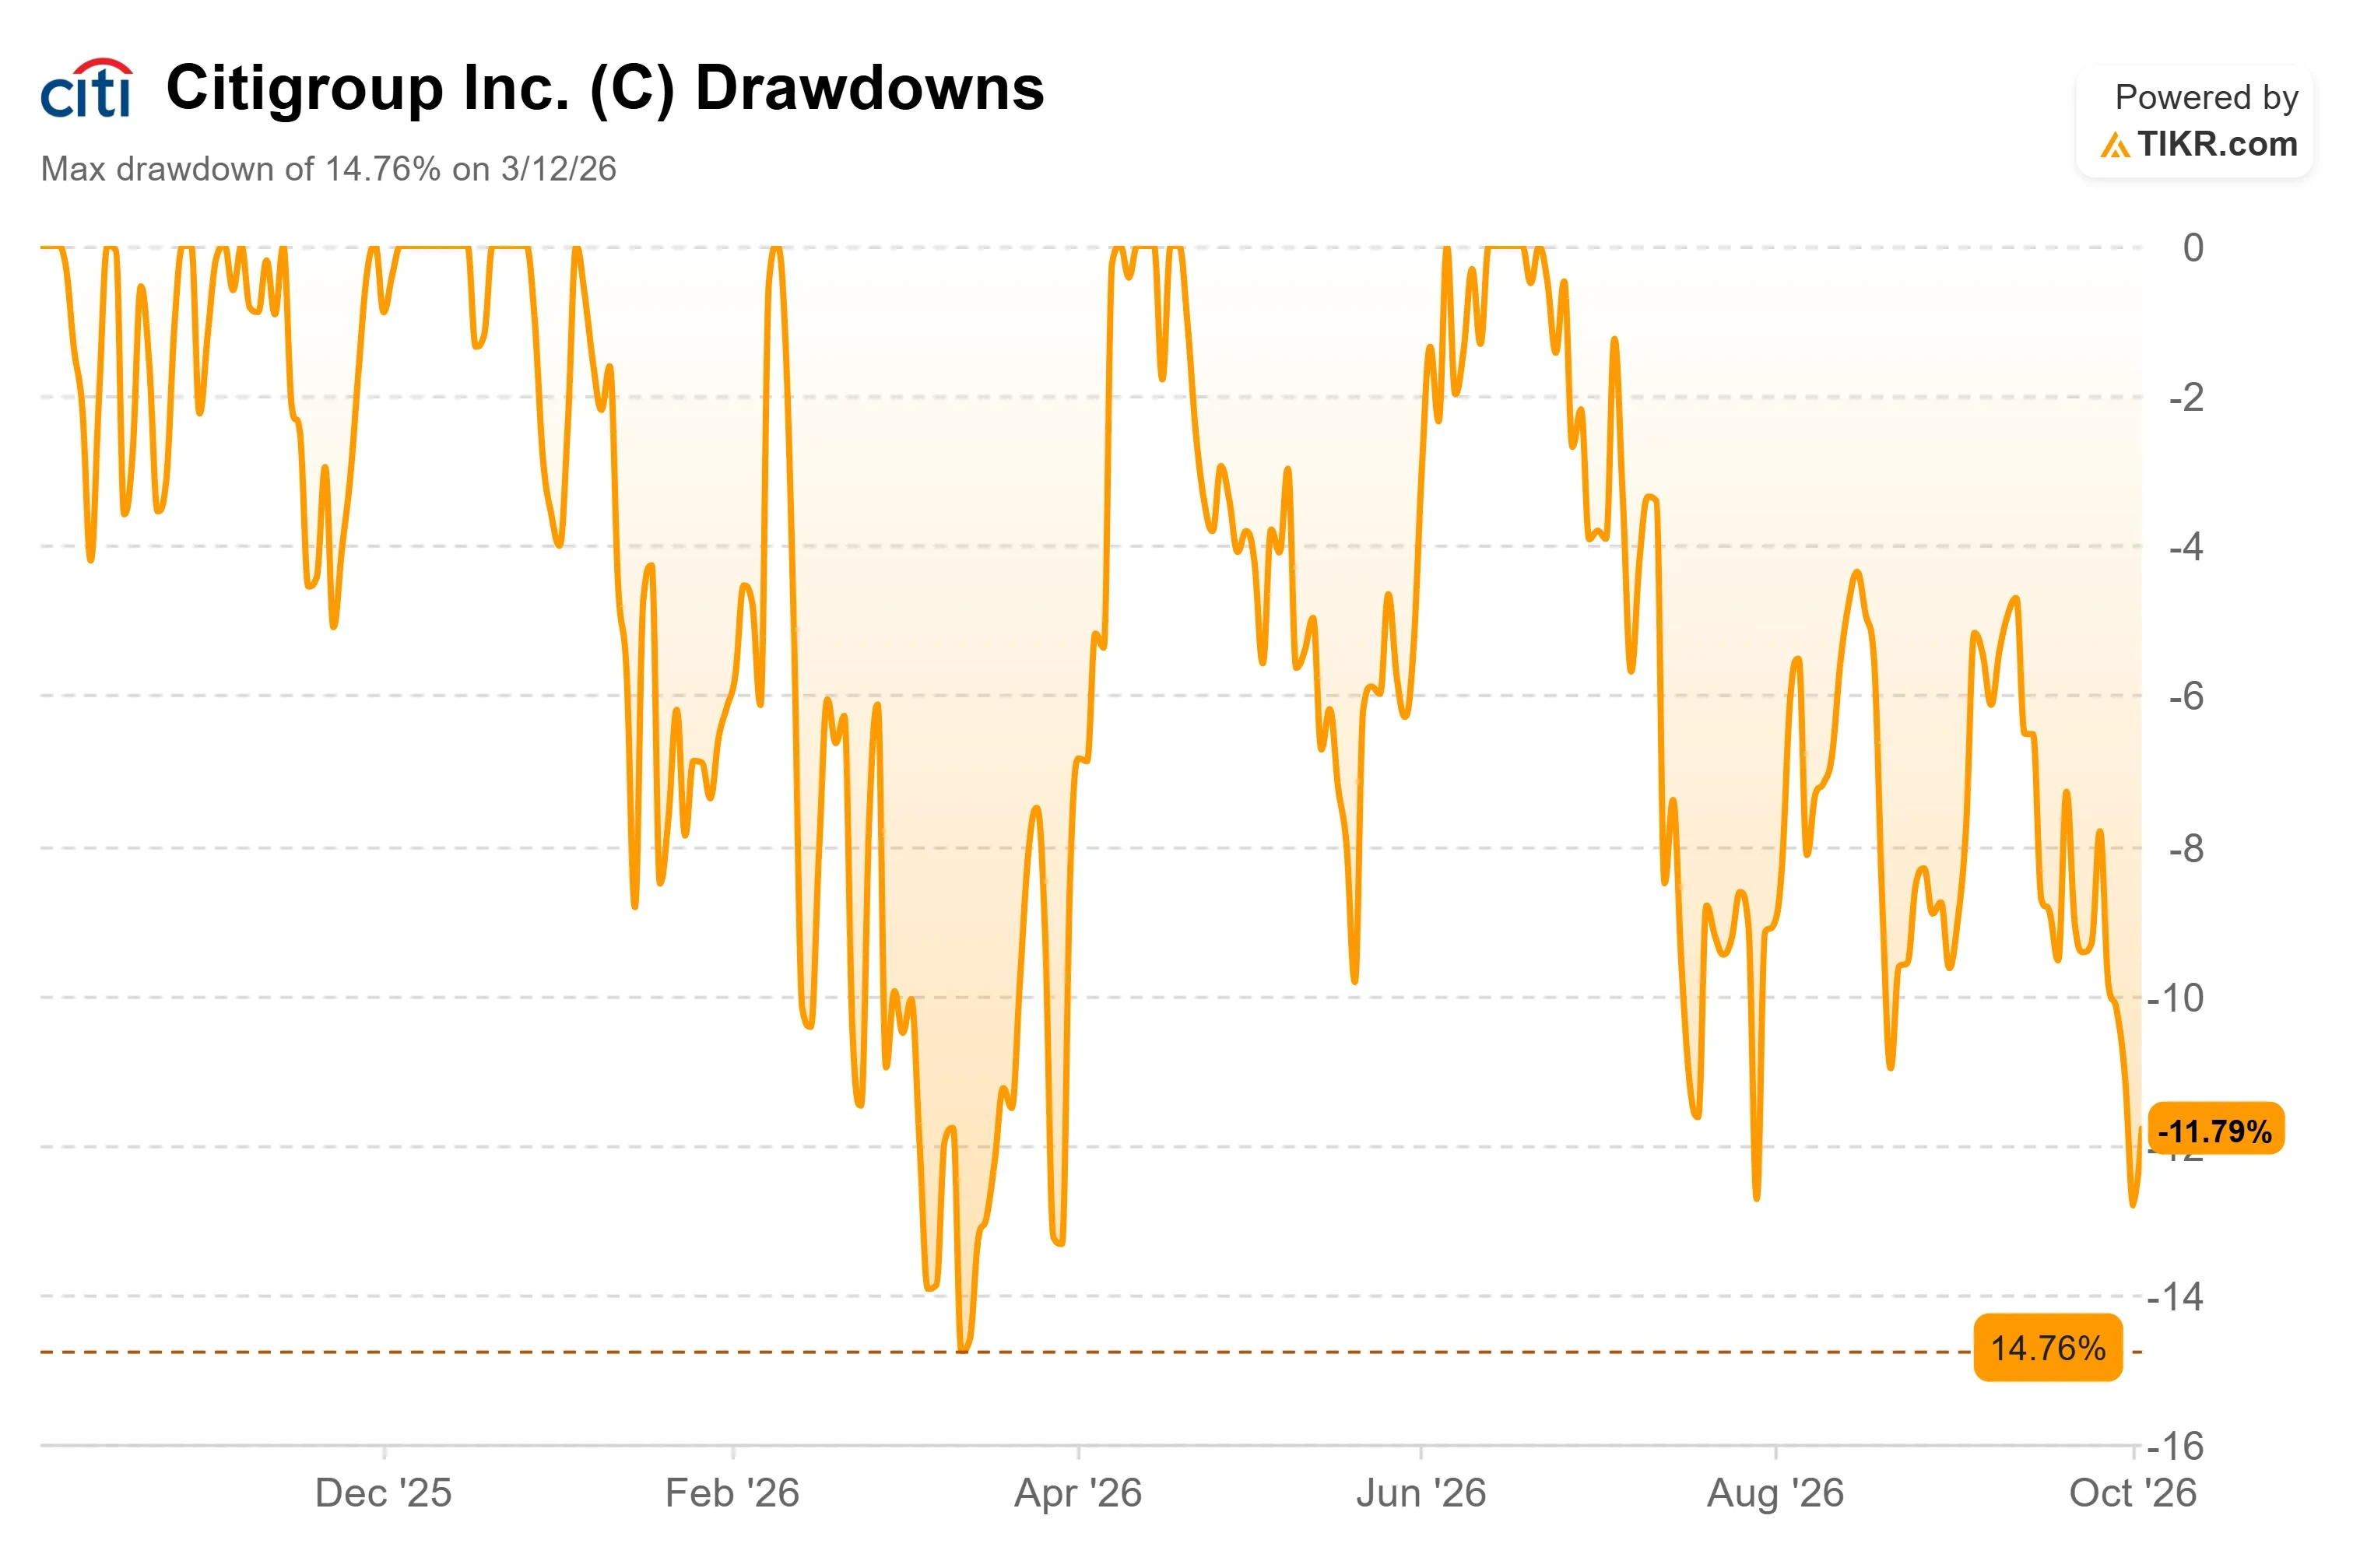
シティグループ (C) は10月1日、最大4.6%下落し、午前遅くにはKBW銀行株指数の中で下落率が最も大きい銘柄となった。投資家は、着実に上昇する米国債利回りが経済および銀行業のビジネスに何を意味するかを検討していた。ブルームバーグの報道はこの下落を利回りと結びつけ、シティ固有のきっかけは挙げていない。ウェルズ・ファーゴのアナリスト、マイク・メイヨーはその週、金利、AIエージェント、11月の中間選挙に関する懸念が行き過ぎていると主張していた。シティは10月1日に1.92%下落して$127.00で引けた後、10月2日に1.18%上昇して$128.50となり、2026年通算では10.12%の上昇となっている。
銀行株指数は、10月1日の取引中に8月中旬のピークから約14%下落していた。シティは10月13日午前8時(東部時間)頃に第3四半期決算を発表し、リリースは投資家向け資料に掲載される予定だ。信用関連データは、EPSの数字よりも、この売り込みの前提をより直接的に試すことになる。
シティグループ株の過去の実績と将来予測を見る(無料!) >>>
シティのCFO、9月14日に安定した消費者信用を説明
その日開催されたバークレイズ・グローバル金融サービス・カンファレンスで、ゴンサロ・ルケッティ最高財務責任者(CFO)は米国消費者を一言で「レジリエンス(回復力)」と要約し、次のように付け加えた。「消費者は支出を続け、消費者は期日通りに支払いを続けている」。バークレイズから引き継いだアメリカン航空のポートフォリオを除くと、支出の伸びは前年比で約6%と述べた。また、延滞、損失、先行指標はすべて1年前から低下しているとも述べた。
ただし、2つの制限がある。ルケッティによれば、ポートフォリオの85%以上がプライム以上であり、それがシティをより広範な経済の代表とするかどうかは投資家の判断に委ねられた。また、彼の発言は10月1日の売り込みの17日前のものであった。彼は、市場部門を除く純利息収入の成長の主な駆動力として、価格設定の規律とともに、顧客ボリュームを挙げ、市場部門を除く第2四半期の預金は12%増、ローンは6%増と述べた。
10月13日は信用の試金石、90億ドルのバナメックス関連費用は2027年に控える
コンセンサスは、第3四半期の売上高が約237億ドル、正規化EPSが約$2.62と予想しており、第2四半期の売上高247億6600万ドルを下回る。今回の売り込みの前提を考えると、純信用損失、延滞、そしてローン成長が6%近くを維持するかどうかは、EPSと同程度に注目に値する。
決算説明会ではバナメックスに関する最新情報も得られるかもしれない。シティは約51%を所有しており、2027年初頭に連結外す予定だ。これにより、約90億ドルの未実現為替換算損が損益に計上されることになる。この金額はシティの提出書類で明記されており、為替レートの変動の影響を受ける。ルケッティは、累積ベースでは規制資本やタンジブル・コモン・エクイティに影響を与えないはずだと述べている。発行済み株式数16億7744万株で計算すると、1株あたり5ドル以上に相当する。しかし、TIKRの2027年GAAP EPSコンセンサスは約$12.88で、正規化後の数字と2セントしか離れておらず、報告される2027年の実績は、収益スクリーンが示す数値を大きく下回る可能性がある。
シティの株価は、NTM(今後12ヶ月)利益の約11倍で取引されており、バンク・オブ・アメリカ(BAC)と同水準で、約14倍のJPモルガン・チェース(JPM)を下回っている。

TIKRでシティグループが競合他社と比較してどのようなパフォーマンスを示しているか見る(無料!) >>>
TIKR アドバンスト・モデル分析
- 現在株価: $128.50
- 目標株価(中間ケース): ~$179
- 潜在トータルリターン: ~40%
- 年率化IRR: ~8% / 年

アナリストの成長予測と目標株価をシティグループ株で見る(無料!) >>>
2025年から2035年までの予測期間全体において、中間ケースではP/Eが年間約2%縮小すると仮定しているため、リターンは利益からもたらされる必要があり、EPS成長率は年間約9%に近くなる。この組み込まれたマルチプルの圧縮は、10月にかけて銀行株の評価を圧迫した金利要因によるプレッシャーに対するある程度の余地を残している。また、このケースでは純利益マージンが約21%であることが必要であり、2025年の正規化ベースでの16.5%と対照的だ。安定した信用状況がこのシナリオを維持する。損失が増加すれば、株価は2030年の目標に達しない可能性が高く、一方でマージンの改善が加速すれば株価を押し上げるだろう。
結論
10月13日には、純信用損失と延滞を第2四半期と比較すること。信用コストが横ばいまたは低下し、ローン成長が6%近くであれば、10月1日の下落は、シティの帳簿にはまだ現れていない景気後退を織り込んでいたことを示唆するだろう。損失が増加すれば、セクターが利回りの動きを正しく読み取っていたことを示唆し、シティとJPモルガンとの評価格差はそのまま残ることになる。
億万長者投資家が何を買っているかTIKRで見て、スマートマネーをフォローしよう。
では、シティグループ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、シティグループの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているか 見て、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄分析が可能です。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界トップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!