主なポイント
- Andreessen Horowitzの投資家、デビッド・ジョージ氏は、米国で毎年販売される1,700万台の新車すべてが今後10年以内に自動運転車になると予想している。
- テスラは恩恵を受ける立場にあるが、Waymo、Uber、ゼネラル・モーターズもそれぞれこの市場での地位を築いている。
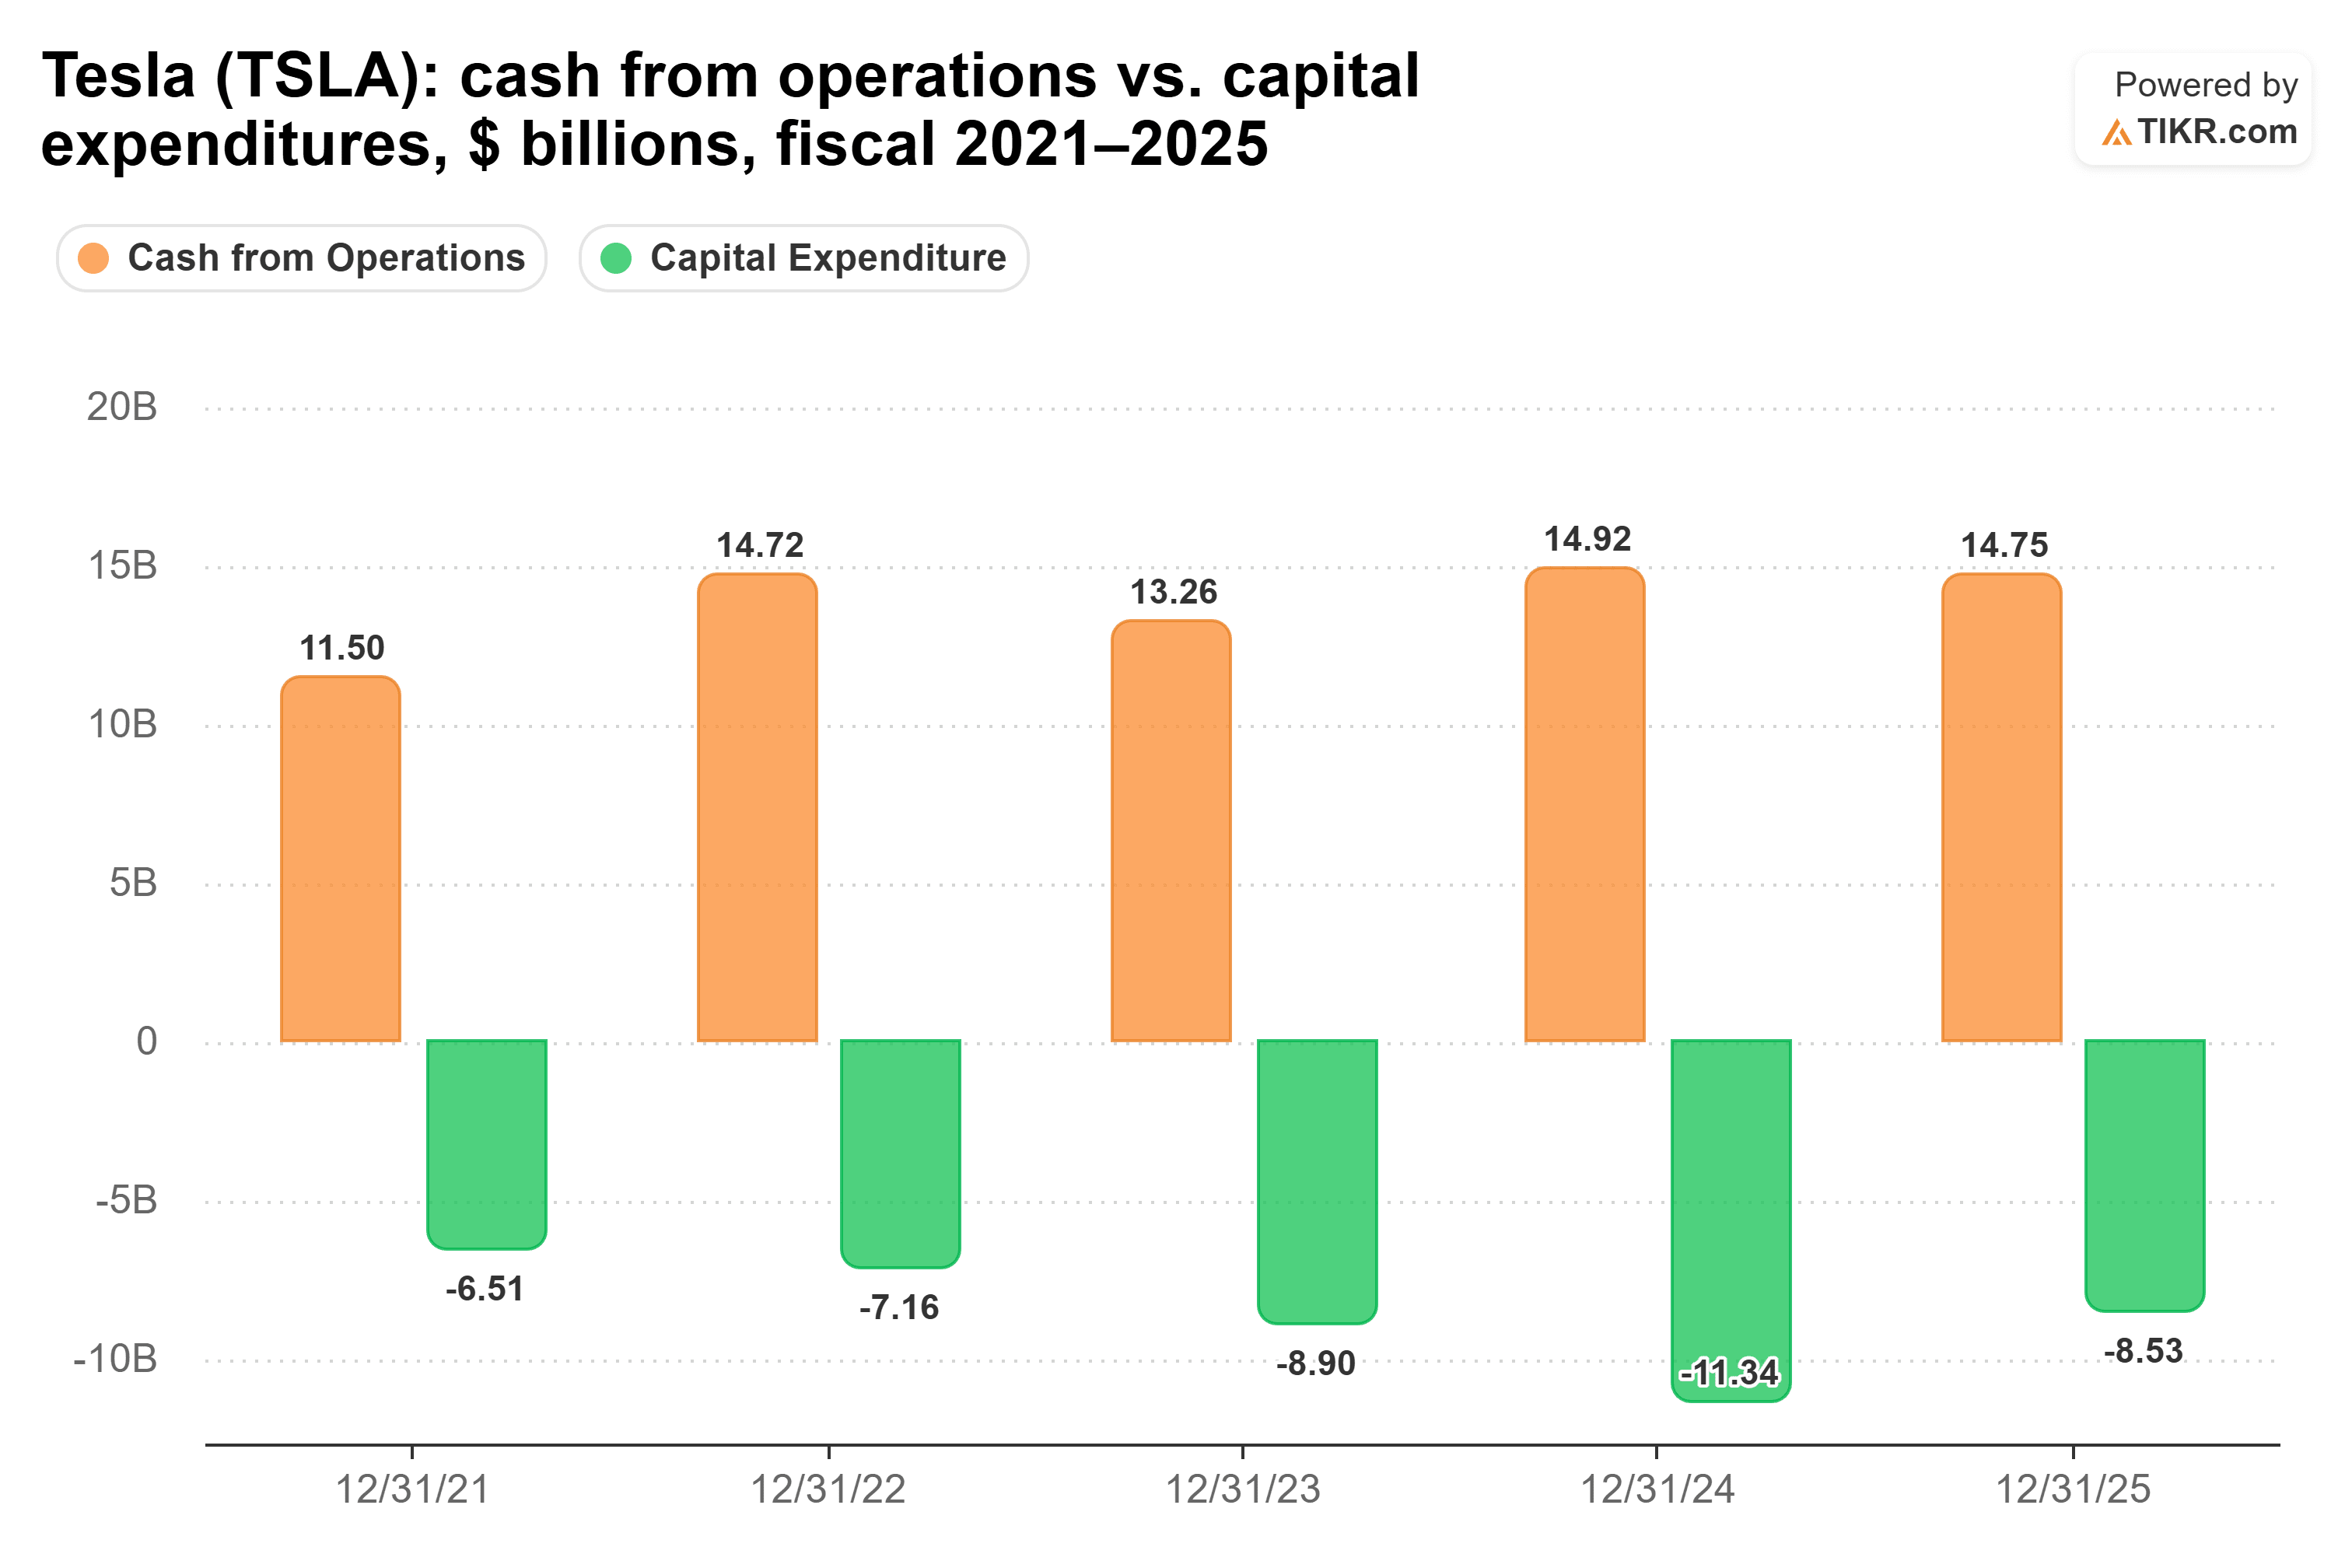
- テスラの営業キャッシュフローは2021年以降毎年設備投資額を上回っており、元テスラ社長は、自動車販売がロボタクシーへの長い道のりを資金面で支えていると述べている。
- テスラの株価は予想売上高の12.9倍で取引されており、過去3年間の平均である9.8倍を上回っている。つまり、市場はすでに自動運転化による果実の多くを織り込んでいる。
以下は、すべてのテスラ (TSLA)株主が耳にするべき予測だ:
先週放送されたa16zのState of Marketsポッドキャストで、Andreessen Horowitzの投資家デビッド・ジョージ氏は「自動運転は機能している」と述べた。そしてさらに踏み込んでこう言った:
「さらに、米国では毎年1,700万台の新車が販売されている。そして今後10年で、それらはすべて自動運転車になるだろう」
すべてがだ。
この発言は、テスラの株価が金曜日に5%以上上昇した直後に出たものだ。同社の第3四半期の納車台数がアナリスト予想を5.3%上回ったことで上昇した。したがって、ジョージ氏の発言をテスラにとっての単純な勝利と解釈したくなる。しかし、私はその果実があまりにも大きく、一社で独占できるものではないと考えている。
数字を分解する
テスラの第3四半期の納車台数486,532台を4倍すると、年間約195万台(全世界)となる。仮にそれらすべてが米国で販売されたとしても、ジョージ氏の言う1,700万台の約9分の1に過ぎない。
つまり、テスラが現在よりも数倍多くの自動車を販売しない限り、米国の自動運転車の大部分は他の誰かが製造することになる。
そしてこれは、人々が購入する自動車に限った話だ。ジョージ氏は、ライドヘイリング(配車サービス)が米国の走行距離の約1%を占めていると指摘した。自動運転ネットワークが「人間のドライバーよりも14倍安全」であることを踏まえ、今後数年間で「少なくとも1桁は拡大する」と予想している。
ノックノック
すでに複数の企業が、その走行距離を狙っている…
Alphabet (GOOG)傘下のWaymoは、ロボタクシーで先行している。9月1日には無人サービスが米国14都市に拡大し、3月の時点で既に週50万件の有料乗車を提供していた。Googleのビジネスの重要な部分ではないが…まだ…彼らは明らかな受益者だ!
これは、自動運転に多額の投資を行っているUber (UBER)にとっても有利だ。そしてもちろん、オースティンとアトランタの利用者はUberのアプリを通じてWaymoの乗車を予約することもできる。ライドヘイリングがジョージ氏の予想するように成長すれば、すでに乗車のために開いているアプリを提供する企業は大きな利益を得ることになる。
次に、ゼネラル・モーターズ (GM)は、所有する自動車という観点からアプローチしている。GMによると、ドライバーは約75万台のSuper Cruise搭載車両で10億マイルのハンズフリー走行を記録しており、2028年にはキャデラック・エスカレードIQで目を離しても運転可能な機能を導入する計画だ。他の自動車メーカーも遅かれ早かれ追随すると予想される。
自動車がロボットの資金を生む
もちろん、これらすべてには莫大な費用がかかる。元テスラ社長で現在はDVx VenturesのCEOを務めるジョン・マクニール氏は、金曜日にCNBCで次のように述べた:
「彼らは、ロボットやサイバーキャブへのより長い道のりを資金調達するために、自動車からのキャッシュフローを必要としている」
良いニュースは、この資金を提供するビジネスが再び成長するとアナリストが予想していることだ。彼らは、売上高が2028年に1,420億ドルに達すると見ている:

金曜日の納車台数が予想を上回ったことで、これらの予想が下方修正されるとは思わないが、エネルギー貯蔵部門は3四半期連続でコンセンサスを下回った。
そしてこれまでのところ、自動車がテスラの資金を賄っている。テスラの営業キャッシュフローは2021年以降毎年設備投資額を上回っており、昨年は148億ドルに対して設備投資額85.3億ドルだった。
私の見解では、ジョージ氏の予測は大きな意味を持ち、テスラは恩恵を受ける立場にある企業の一つだ。しかし、現在の高い評価額では、市場はすでにテスラを勝者として織り込んでいる。一方で、Waymo、Uber、GMはそれぞれ、この1,700万台の自動車とその走行距離に対する確かな権利を築きつつある。これほどの規模の果実には、複数の勝者が現れるだろう。
では、テスラの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、テスラの将来の価値がわかる。ウォール街のコンセンサス予想から始めることも、自分のビジネス観に合わせて入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、また、いかなる銘柄の購入または売却を推奨するものでもないことをご了承ください。私たちは、TIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!