クアルコム(QCOM)株は、10月5日(月)午前11時9分(米国東部夏時間)現在、約183ドルで取引され、前日比0.8%安となった。この動きは、クアルコムとファーウェイが5G、コンピューティング、AI、ネットワーキングを対象とする複数年にわたる特許ライセンス契約を発表した後のことだ。クアルコムはまた、規制当局の承認を条件に、ファーウェイの米国特許の一部を買収する。
ライセンス関連のニュースが目立つ月曜日となった。同日、クアルコムはデラウェア州でアームとの裁判に臨み、最大5年間にわたるアームへのロイヤルティ支払いの停止を求めている。
クアルコムがファーウェイから得るもの
ロイター通信によると、これはファーウェイとクアルコムの間で5Gを含む初のライセンス契約となる。両社とも財務条件やどちらが支払う側かについては明らかにしていない。クアルコムのジョン・ハンEVPは、この契約は「業界がクアルコムの5G技術リーダーシップと5G SEPライセンスプログラムの成功を認めたことを再確認するものだ」と述べた。

このタイミングは重要だ。なぜなら、ライセンス事業は弱含みが続いていたからだ。クアルコムのQTLライセンス部門は6月四半期に12億8000万ドルを計上したが、これは過去8四半期で最も低く、前年同期の13億2000万ドルから減少している。また、この部門はクアルコムで最も収益性の高い事業であり、前四半期のEBTマージンは69%だった。
QCOMのバリュエーションモデル:マージンは低下、成長は維持
私はミッドケースとして、売上高が年率10.1%で成長し、純利益マージンが26.5%、1株当たり利益(EPS)が年率14.0%で成長し、株価収益率(P/E)が年率0.9%上昇するシナリオを試算した。これは前年の売上高成長率13.3%より遅く、マージンも前年の29.6%を下回る水準に設定した。マージンを低く設定したのは、CFOのアカシュ・パルキワラが2026年第3四半期決算説明会で、カスタムデータセンターチップが「QCTの加重平均粗利益マージンに対して1.5%から2%の押し下げ要因となる」と述べたためだ。
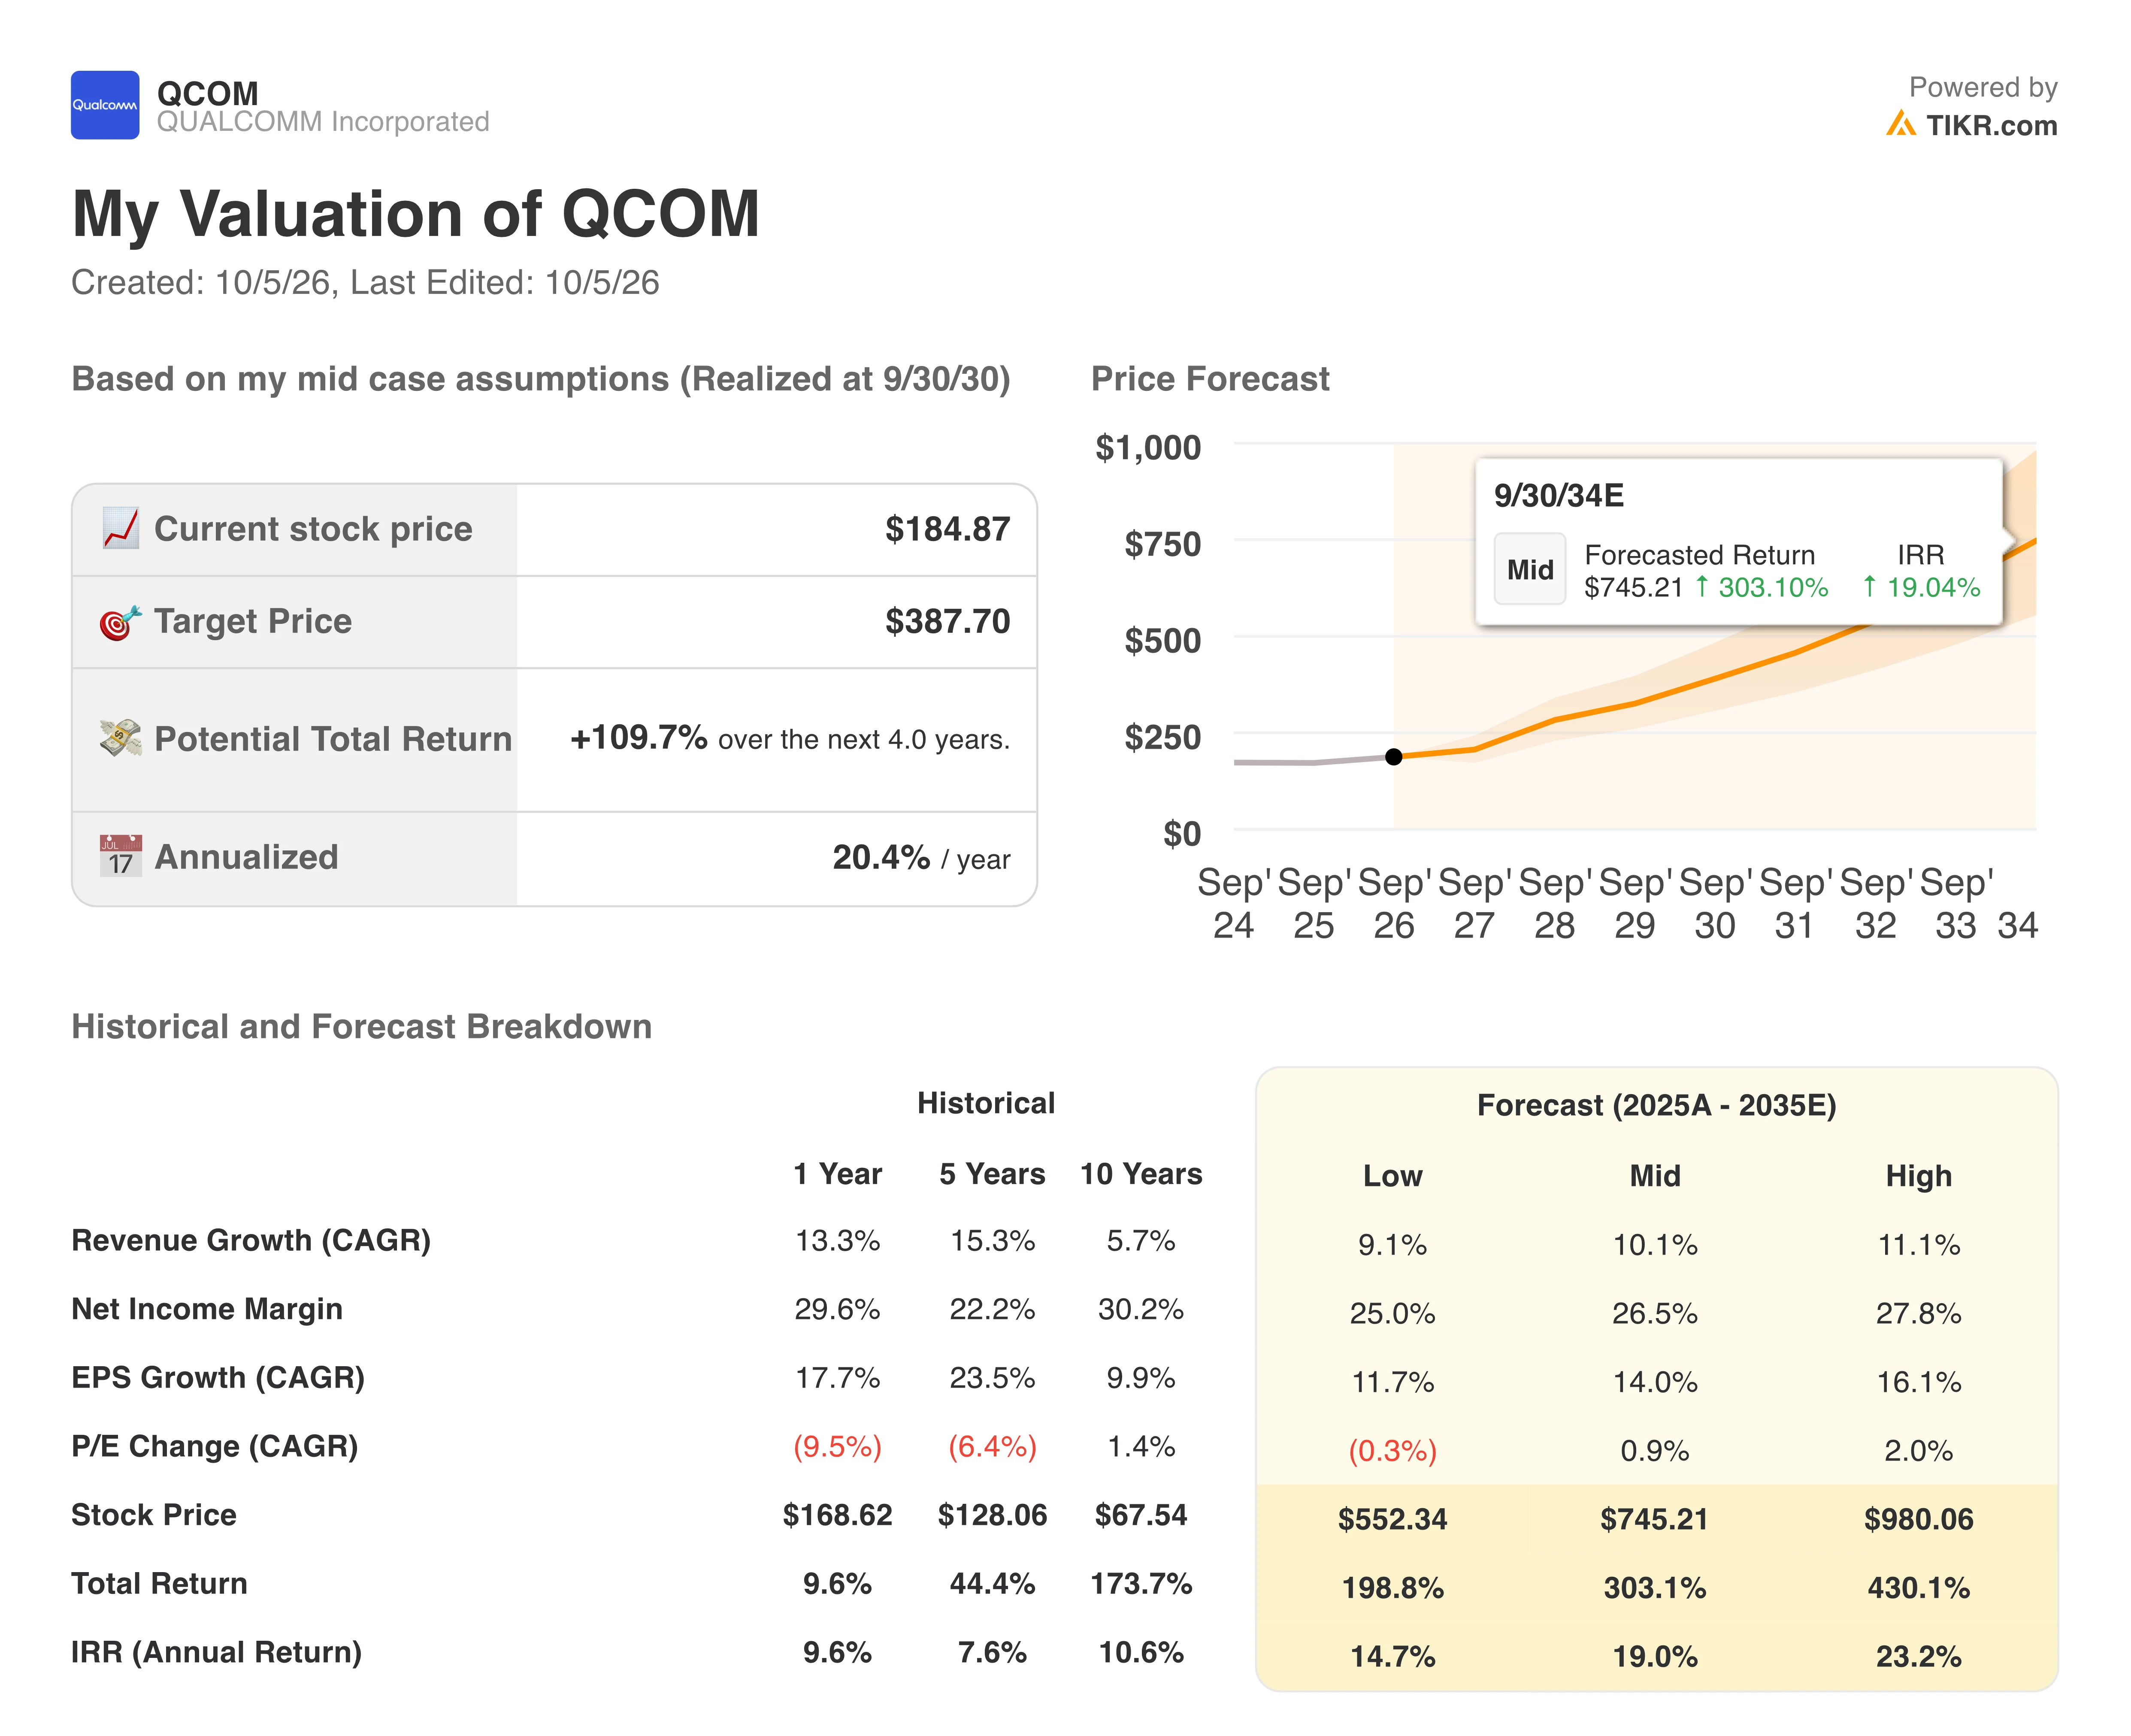
このモデルによると、2030年9月30日時点の株価は388ドルとなる。これは、184.87ドルからの4.0年間で109.7%のトータルリターン(年率20.4%)に相当し、株価はほぼ倍増する計算だ。
規模感として、クアルコムは2029会計年度にデータセンター事業で150億ドルの売上高を目指しており、これは過去4四半期のQTLの売上高の約2.6倍に相当する。ファーウェイは高マージン側の事業に位置している。このモデルが頼りにしているのはデータセンター事業の拡大であり、クアルコムが12月四半期に計上を見込んでいる初のカスタムチップ関連売上高に注目すべきだろう。
私の前提条件に異論がありますか?TIKRで60秒で独自のQCOMモデルを構築できます。無料です。 詳細はこちら。
では、QUALCOMM株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、QCOM株の潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
QUALCOMM Incorporatedを無料で評価する→
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!