


インテル (INTC) 株は、米国東部時間10月5日(月)午前10時48分に117ドルで取引され、前場寄り付き前の約4%下落に続き、1.9%下落しました。
イーロン・マスク氏は週末、TSMCが彼のチップ製造プロジェクト「Terafab」への参加を検討していることを確認しました。インテルはすでにパートナーとして参加しています。「まだ協議段階だが、何かが実現する可能性がある」と、マスク氏はXに投稿しました。合意には至っていません。
Terafabにおけるインテルの座に、新たな参加者が
インテルは4月にTerafabに参加し、その次世代プロセス「14A」は、現時点でこのプロジェクトに名を連ねる唯一の製造プロセスです。マスク氏の投稿を受け、台湾積体電路製造 (TSM) 株は月曜日に台北市場で3%上昇したと、ロイターが報じました。TSMCはすでにアリゾナ州に2650億ドルを投資することを約束しており、9月30日にロイターが入手した情報によると、テキサス州への投資も検討中です。
月曜日朝、サスケハナは、インテルのノートPC用CPUモデルにおけるシェアが前四半期比3.9ポイント減の68.1%に低下したと推定し、一方でアドバンスト・マイクロ・デバイセズ (AMD) が地歩を固めたとしています。
なぜ1社の顧客がこれほど重要か
インテル・ファウンドリーは第2四半期に58億ドルの売上高を計上しました。そのうち外部顧客からの収入は2億9300万ドルに過ぎず、約5%です。残りはインテルが自社チップを製造するためのものです。Terafabは、14Aプロセスに関連する外部顧客として最も注目度の高い名前でした。
INTC バリュエーションモデル:事業再生が達成すべきもの
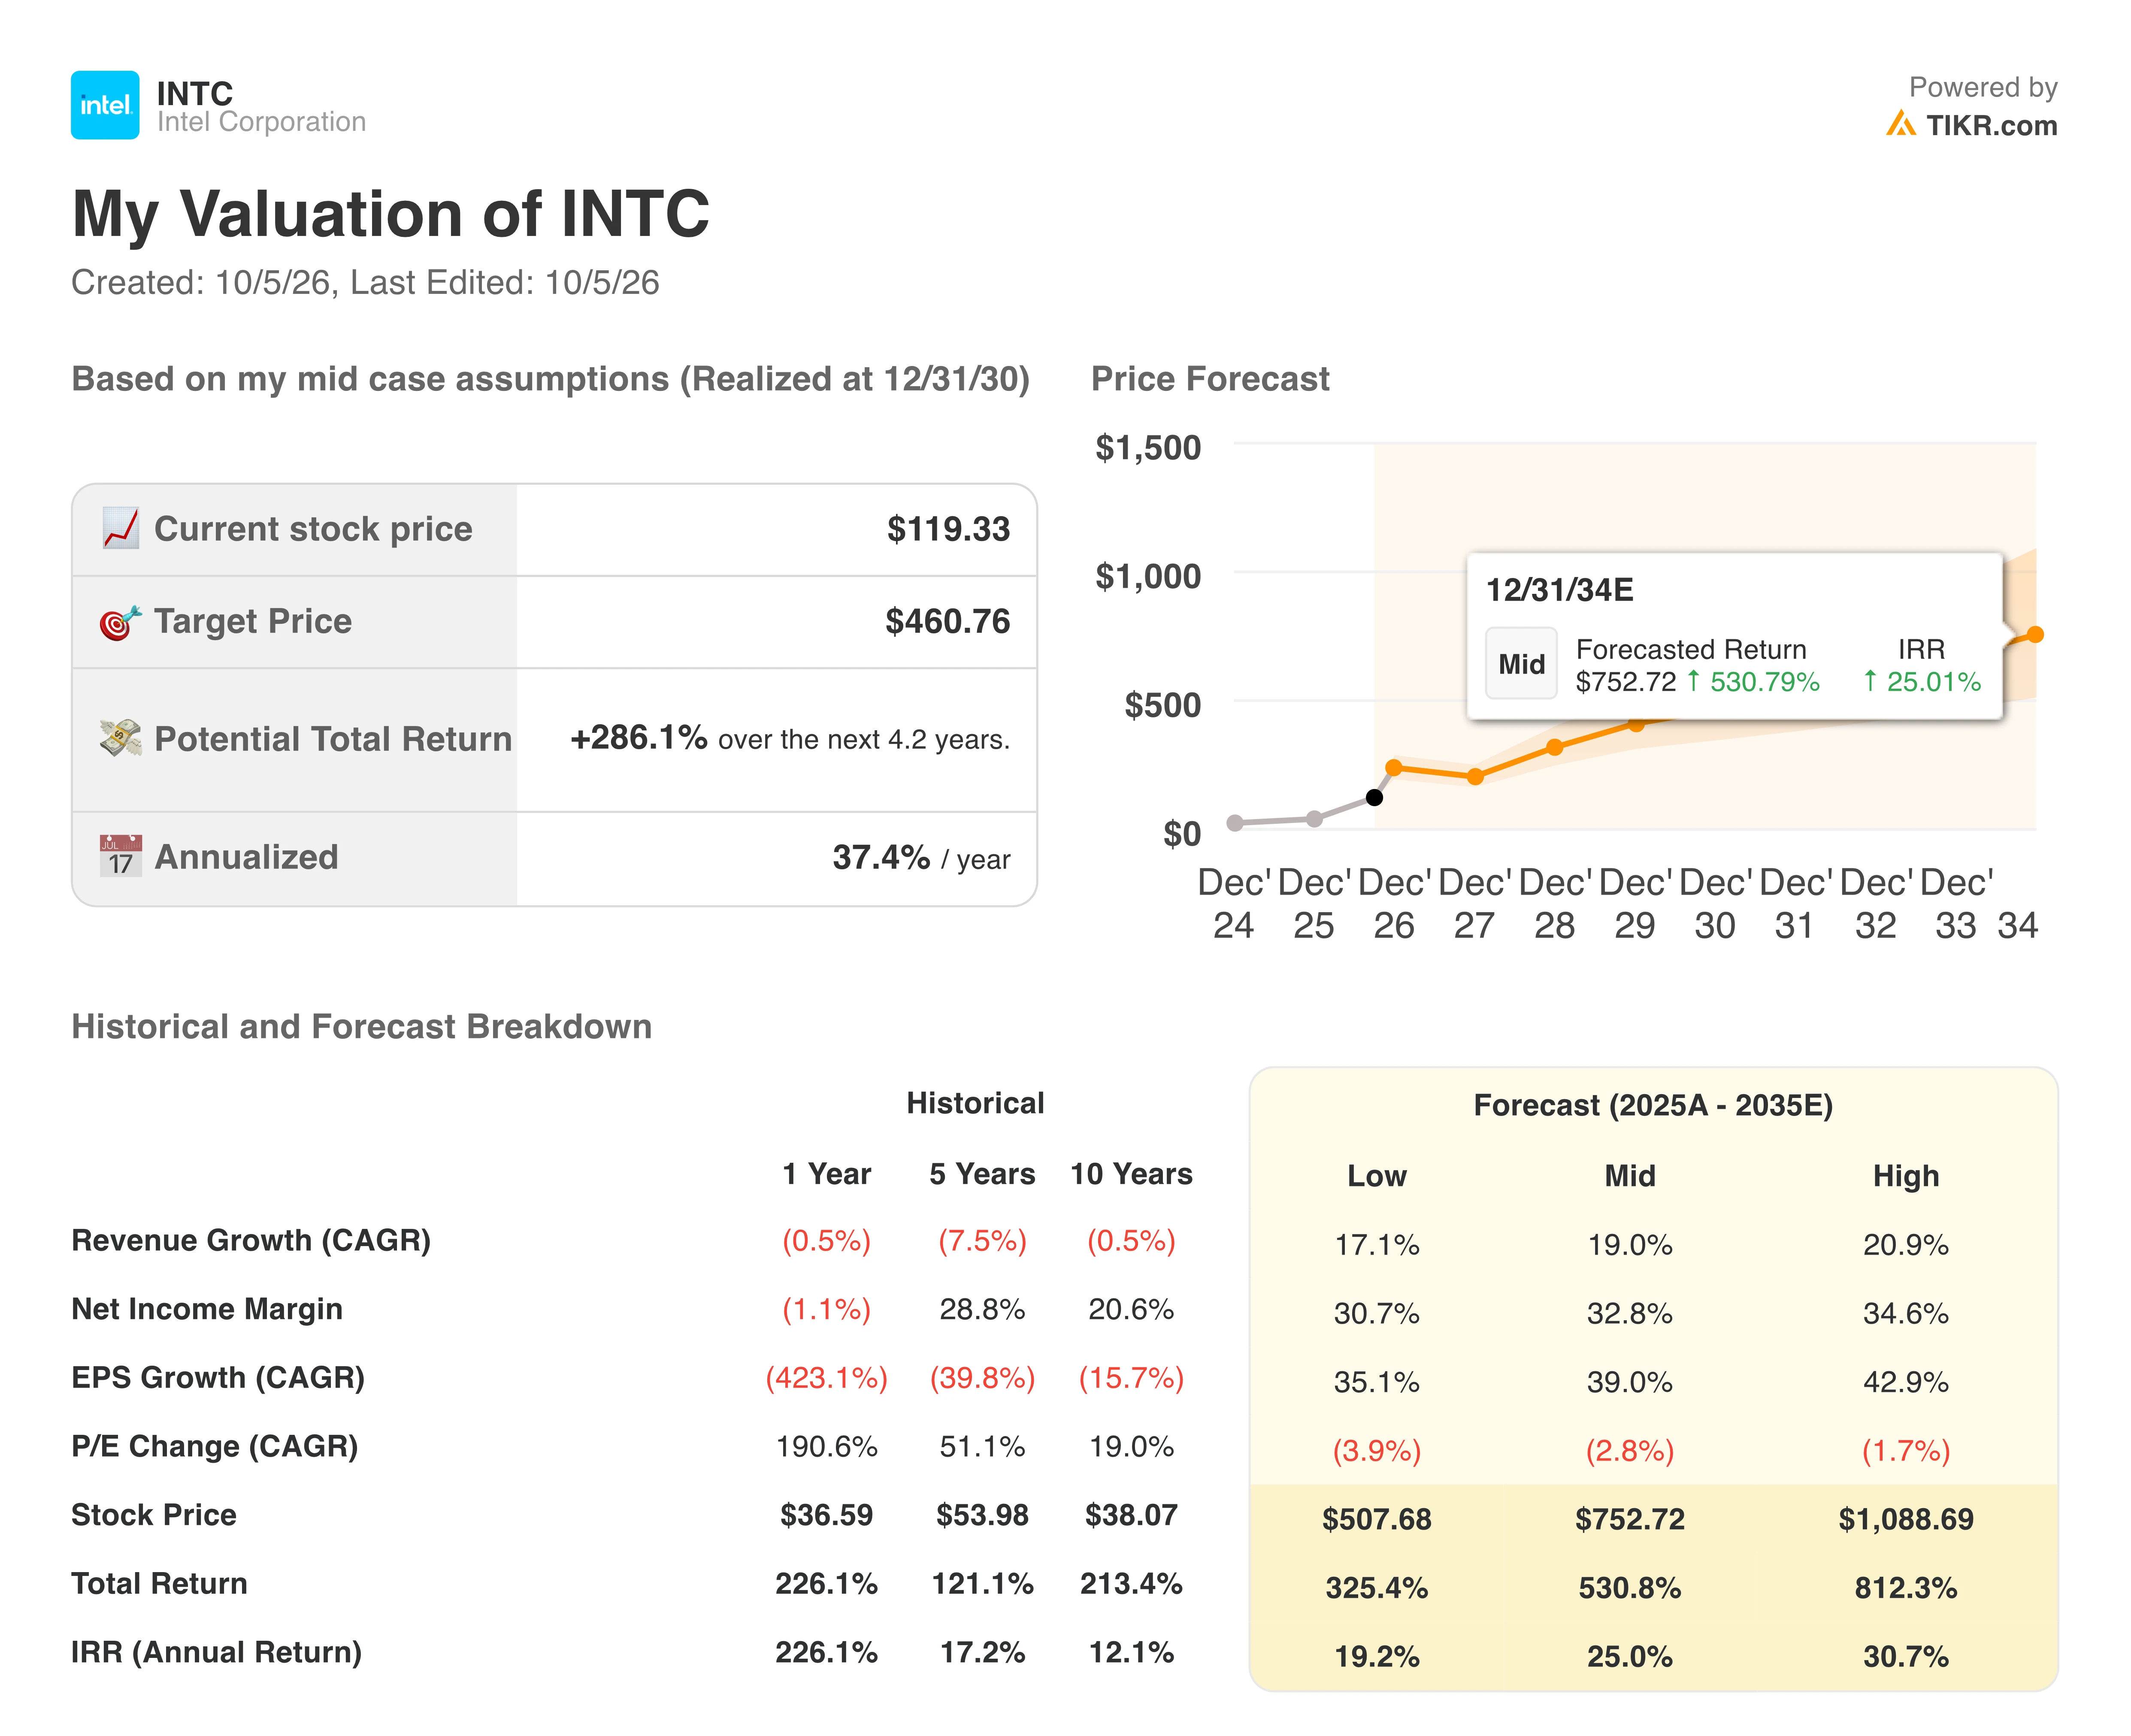
私は、売上高が年間19.0%成長、純利益率が32.8%、1株当たり利益(EPS)が年間39.0%成長、株価収益率(P/E)が年間2.8%緩和するという中間ケースを試算しました。過去1年間では、売上高は0.5%縮小し、純利益率はマイナス1.1%でした。
これは完全な逆転です。私はこの試算を下方修正しませんでした。なぜなら、リップ・ブー・タンCEOが第2四半期決算説明会で、14Aプロセスは「欠陥密度とトランジスタ性能の両方で18Aプロセスの開発を上回っている」と述べ、インテルが2028年に14Aの大量生産を開始することを約束したからです。
このモデルによると、2030年12月31日時点の株価は461ドルとなります。これは、終値119.33ドルからの4.2年間で286.1%の総リターン、または年間37.4%に相当し、開始価格の約4倍です。
32.8%という純利益率を達成するには、第2四半期に21億ドルの営業損失を計上したインテル・ファウンドリーを含む、大幅な収益性の改善が必要です。外部顧客からの収入は、2億9300万ドルという低い水準から始まりますが、注視すべき指標の一つです。ただし、前年比での増加は主に、アルテラが分離独立し外部顧客化したことによるものです。
私の前提条件に同意できない?TIKRで60秒で独自のINTCモデルを無料で構築できます。詳細はこちら。
では、[銘柄名]株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、[銘柄名]株の潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


