


Microsoft株の主要統計
- 現在株価: $517.53
- 目標株価(中間ケース): ~$1,145
- アナリスト平均目標株価: ~$579
- 潜在トータルリターン: ~121%
- 年率化IRR: ~18% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り銘柄の上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
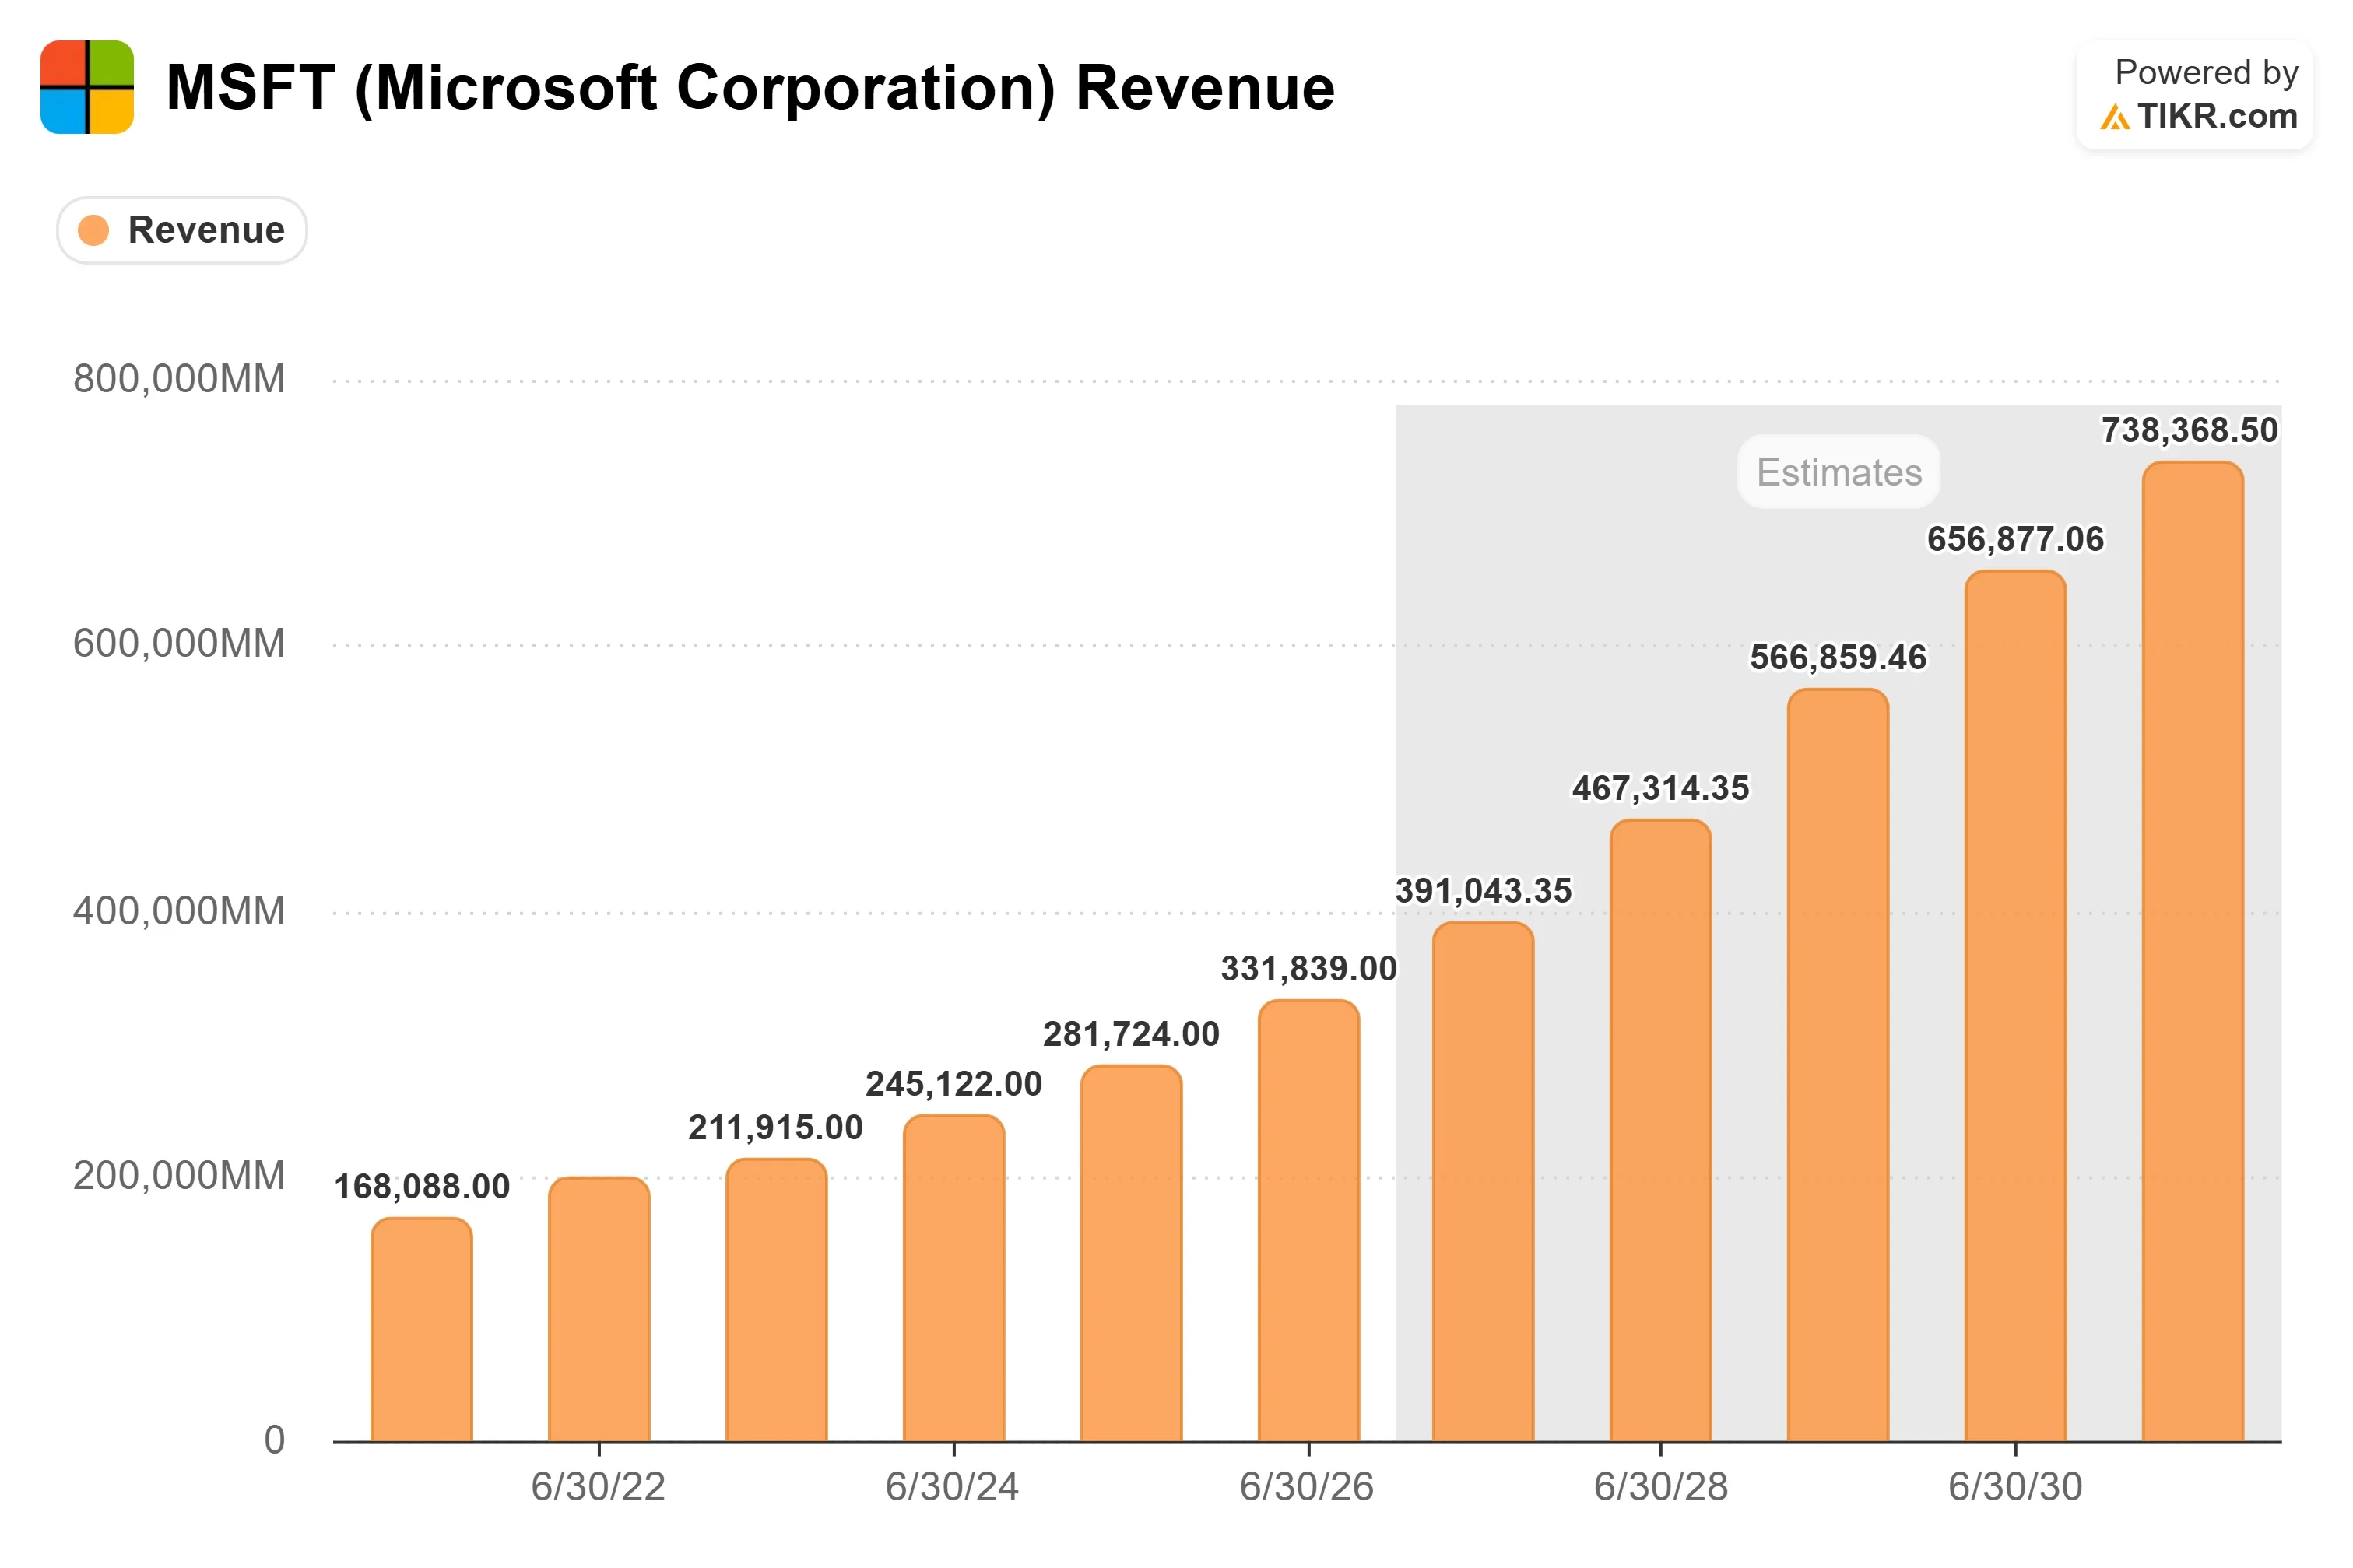
Microsoft (MSFT) は、2026年前半に22.9%下落した後、第3四半期(9月四半期)に37.5%上昇し、10月2日の終値$517.53時点で2026年通年では7.0%上昇しています。その四半期中、TIKRデータによると、2030会計年度(2030年6月期)のコンセンサス売上高は約8%上昇して約6,570億ドルとなり、アナリスト平均目標株価は約3%上昇して約$578となりました。株価が目標株価を上回るペースで上昇したため、平均目標株価の株価に対するプレミアムは約50%から約13%に縮小しました。同社の2026年第4四半期決算IR資料には、これらの長期予測の根拠となるバックログデータが含まれています。
Microsoft株の過去実績と将来予測を見る(無料です!) >>>
第4四半期のバックログ増加は、AIラボ以外の顧客がすべて牽引
これらの予測修正は、7月29日の第4四半期決算発表を受けて行われました。MicrosoftがAzureの成長率を約45%と予測し、キャッシュフロー生成が継続することを示した後、7月30日に株価は15.51%上昇しました。
商業残存履行義務(契約済みだが未認識の売上高)は前年比84%増の6,780億ドルに成長しましたが、OpenAIを除くと25%増であり、この急増の大部分はOpenAIが牽引したことを示しています。また、OpenAIはMicrosoftの年次報告書によると、2026会計年度売上高の約7%、241億ドルに貢献しました。
四半期連続の状況は異なります。CFOのAmy Hood氏は、「四半期連続での商業RPOの増加はすべて、フロンティアモデル企業以外の顧客からのコミットメントによって牽引されました」と述べています。今後12ヶ月を超える期間で認識される部分は前年比112%増加したのに対し、今後12ヶ月以内に認識される部分は37%増加でした。これは、遠い年度の予測が最も上昇した一方で、2027会計年度のコンセンサスは四半期中に2%未満しか上昇しなかったことと整合的です。
カバレッジは薄いです。2030会計年度を予想するアナリストは7人から9人に増えており、この急増は一部、引き上げではなく新規参入アナリストの予測が反映されている可能性があります。2031会計年度のコンセンサス(6人のアナリストによる)は約7%上昇しました。
自社チップとモデルが、61%という予想粗利益率へのMicrosoftの答え
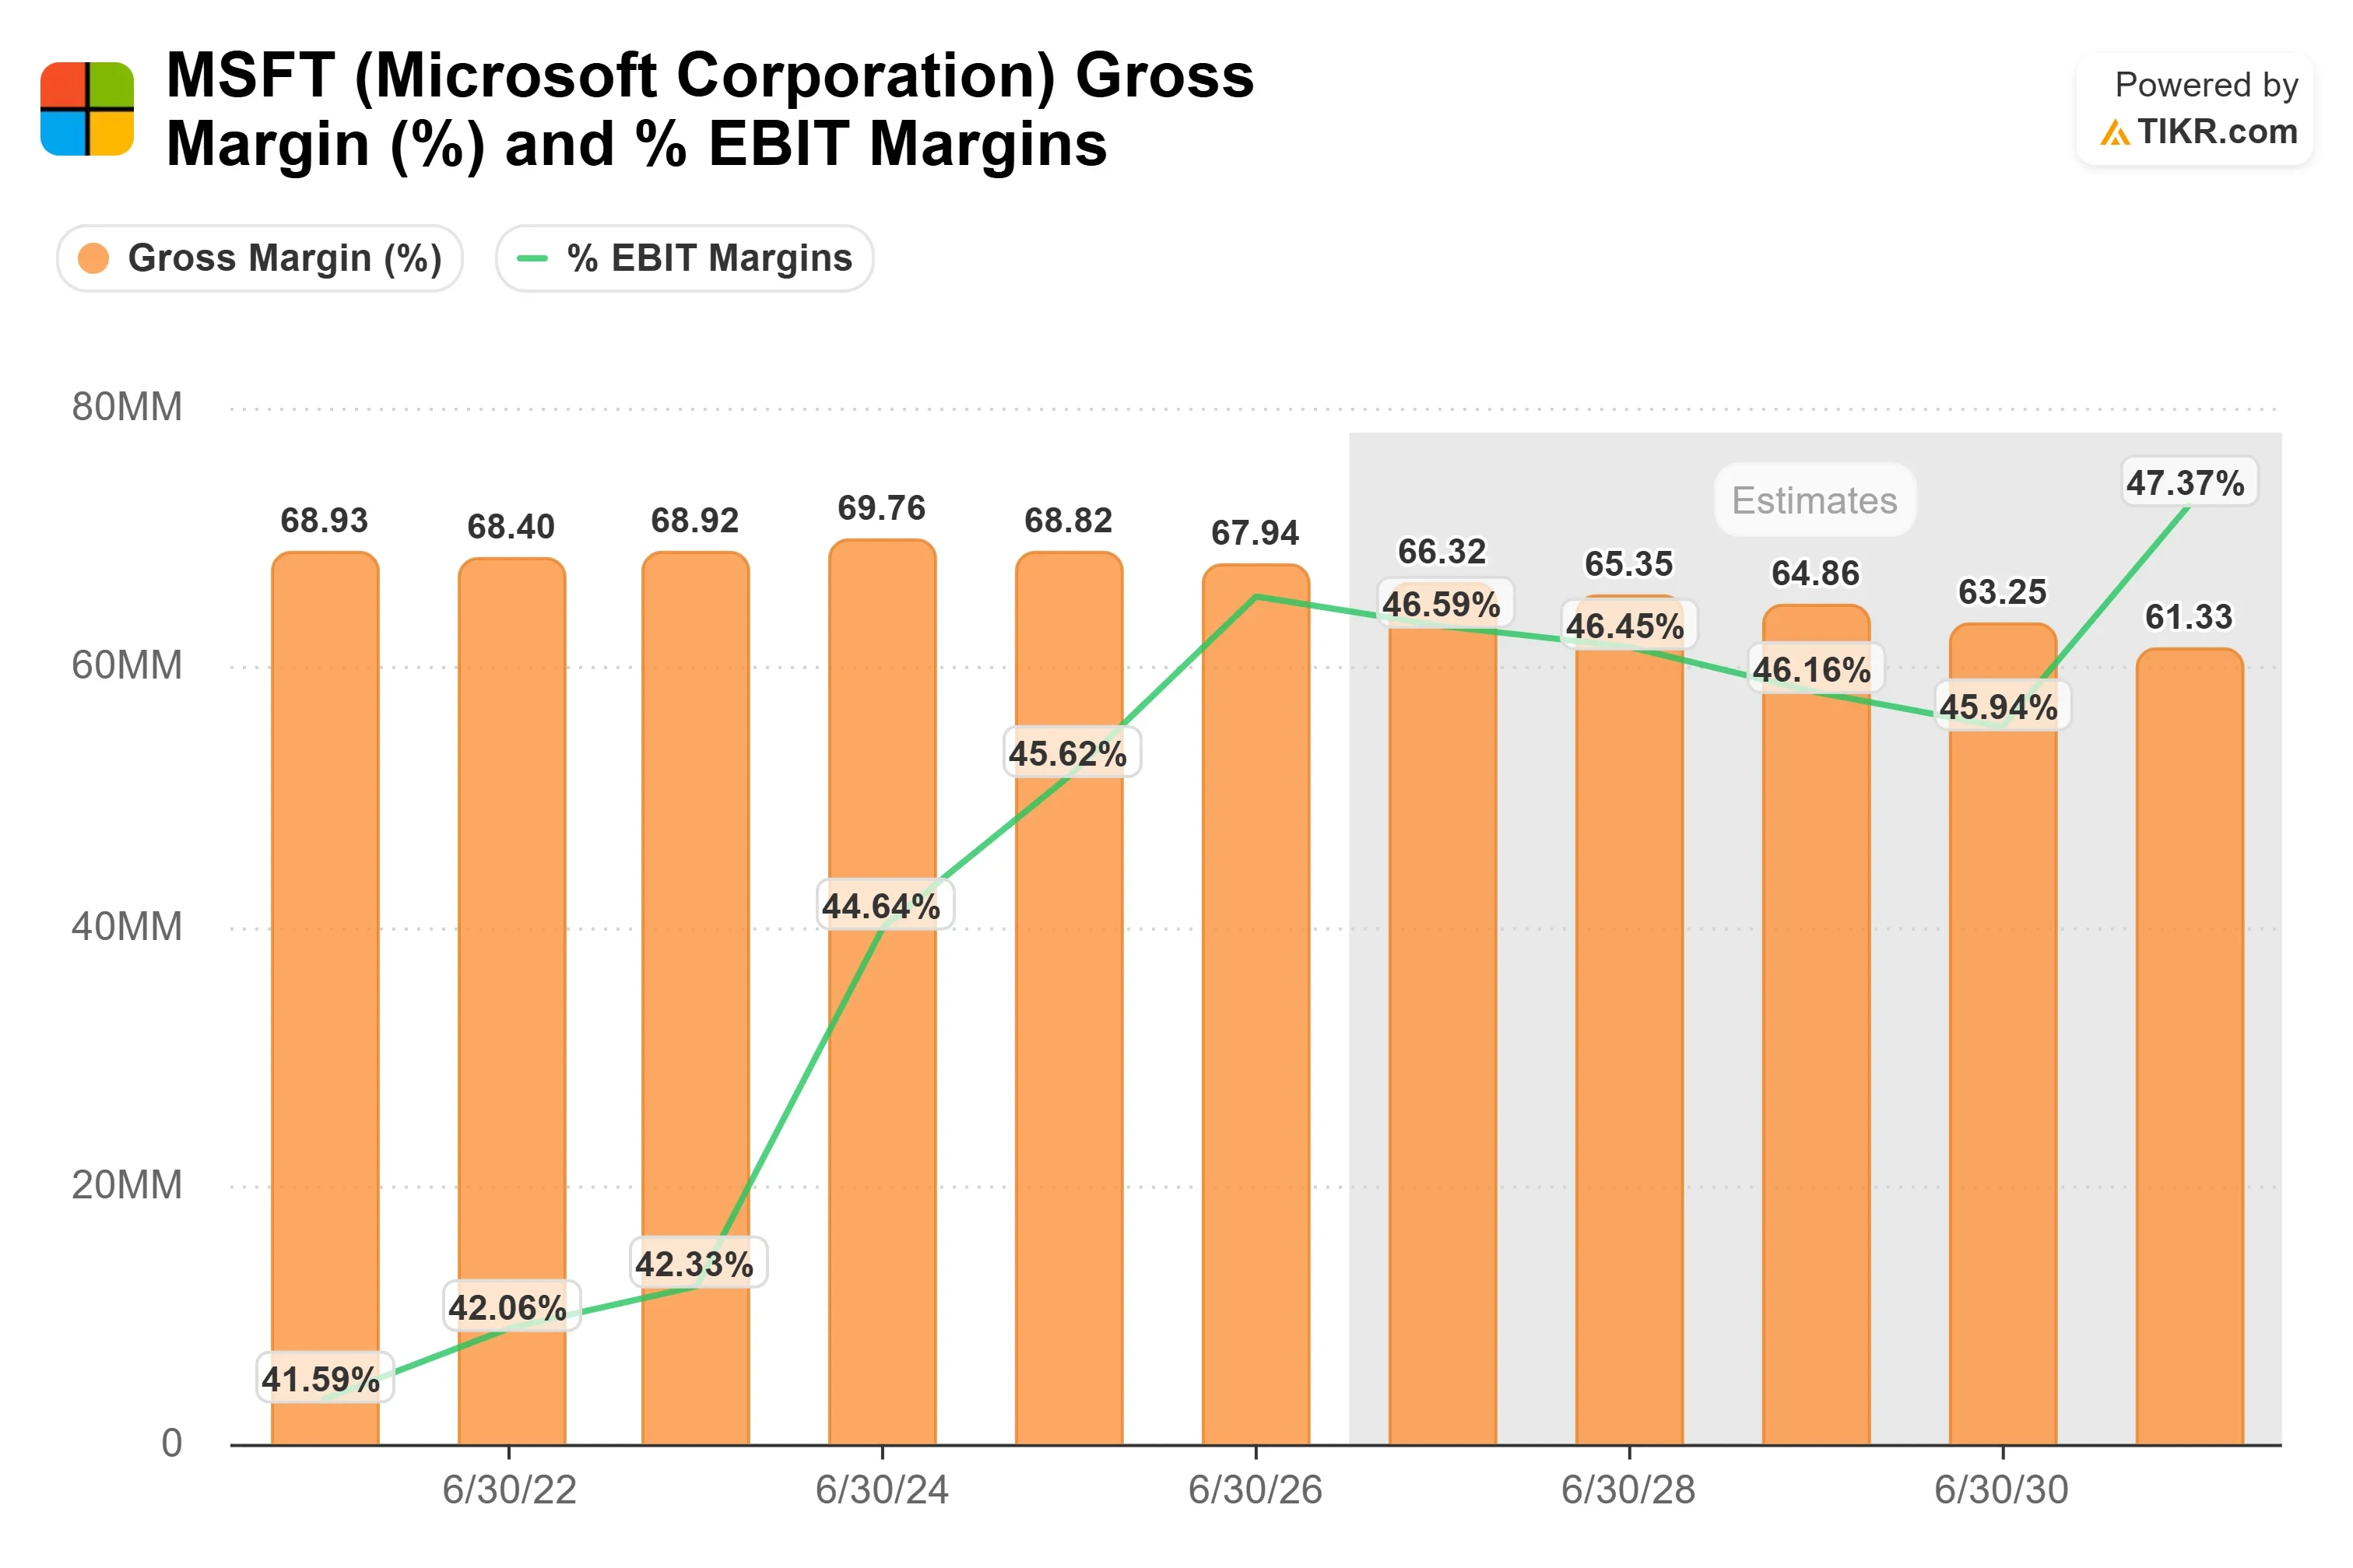
コンセンサスでは、粗利益率が2026会計年度の67.94%から2031会計年度までに約61%まで低下する一方、EBITマージンはおおよそ46%から47%の間で推移すると予想されています。したがって、市場はMicrosoftがその圧迫を粗利益以下のラインで吸収すると仮定しています。
第4四半期決算説明会で、Microsoftは自社のMaia 200チップが、自社ファミリーの最新世代ハードウェアと比較してドル当たり30%優れたパフォーマンスを提供すると述べました。自社モデルは、Dynamics 365がMAI-Voice-2-Flashを使用する場合にGPUコストを89%削減し、PowerPointがMAI-Image-2.5を使用する場合には最大84%削減します。Hood氏はモデルの多様化を「マージン改善の機会」と呼びました。これらは製品レベルでの節約効果であり、会社全体の数値ではありません。
2027会計年度は逆方向に作用します。経営陣は、営業利益率が1ポイント未満低下し、Windows OEMおよびデバイス売上高が10%台後半で減少すると見込んでいます。コンセンサスによるフリーキャッシュフローは約320億ドルで、2026会計年度の669.9億ドルの半分以下です。
TIKRでMicrosoftが競合他社と比較してどのようにパフォーマンスしているかを見る(無料です!) >>>
TIKR アドバンストモデル分析
- 現在株価: $517.53
- 目標株価(中間ケース): ~$1,145
- 潜在トータルリターン: ~121%
- 年率化IRR: ~18% / 年

Microsoft株のアナリスト成長予測と目標株価を見る(無料です!) >>>
TIKRモデルの中間ケースでは、2031年6月30日までに約$1,145に達すると予測しており、これは10月2日終値から約121%上昇、または年率約18%に相当します。この目標株価は、2031会計年度のコンセンサス1株当たり利益(EPS)約$41の約28倍であり、10月2日時点のトレーリングPER28.83倍をわずかに下回ります。したがって、これらの予測が実現すれば、より高い倍率を必要としません。6人のアナリストによる2031会計年度のコンセンサス売上高約7,380億ドルは、2026会計年度から年率約17%の成長を意味します。
主なリスクは過剰投資です。過剰設備に関するアナリストの質問に答えて、CEOのSatya Nadella氏は「我々全員が、読むべき本としてこの1873年(注:鉄道バブル崩壊の年)を読んでいる」と述べ、Microsoftは「効率的な鉄道を運営しなければならない」と付け加えました。Hood氏は、第4四半期の設備投資の約3分の2が主にCPUとGPUなどの短期資産に充てられており、需要が変化した場合には減速可能であると述べました。
上振れ要因は、フロンティア以外の需要が広がることからもたらされます。下振れ要因は、粗利益率が61%に達しても相殺要因がない場合です。Wells Fargoは10月1日に目標株価を$700から$725に引き上げました。これはアナリスト平均を約25%上回り、市場最高値の$870を下回ります。
結論
Microsoftは10月5日時点で2027年第1四半期決算発表日を公表していませんでしたが、決算カレンダーでは10月27日または28日と予想されています(昨年は10月29日)。これは新しい2セグメント体制下での初の決算発表となります。コンセンサス売上高約907億ドルはすでに、業績見通し(ガイダンス)の上限$90.95に近い水準です。その天井を上回る売上高に加え、フロンティア以外の顧客からの四半期連続RPO増加がもう1四半期続けば、2030会計年度の予測を支えるでしょう。バックログの増加が再びOpenAIに傾斜すれば、それらの予測は弱まります。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーに追随しましょう。
では、Microsoft株の実際の価値はいくらなのでしょうか?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Microsoftの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
新しい投資機会をお探しですか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーに追随しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できます。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


