

カムコ株の主要統計
- 現在の株価: $85.18
- 目標株価(中間ケース): ~$179
- アナリスト平均目標株価: ~$127
- 潜在トータルリターン: ~110%
- 年率化IRR: ~19% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的な上昇余地を確認しよう(無料) >>>
何が起きたのか?
カムコ(CCJ)は、IR資料によると、2026年第2四半期にウランを平均実現価格US$67.79/ポンドで販売し、前年同期比18%上昇した。同四半期末の平均報告長期ウラン価格は$95.50、8月末および9月末は$96.50であり、これはカムコの1996年まで遡るデータにおいて、名目ベースで最高の月末価格となった。
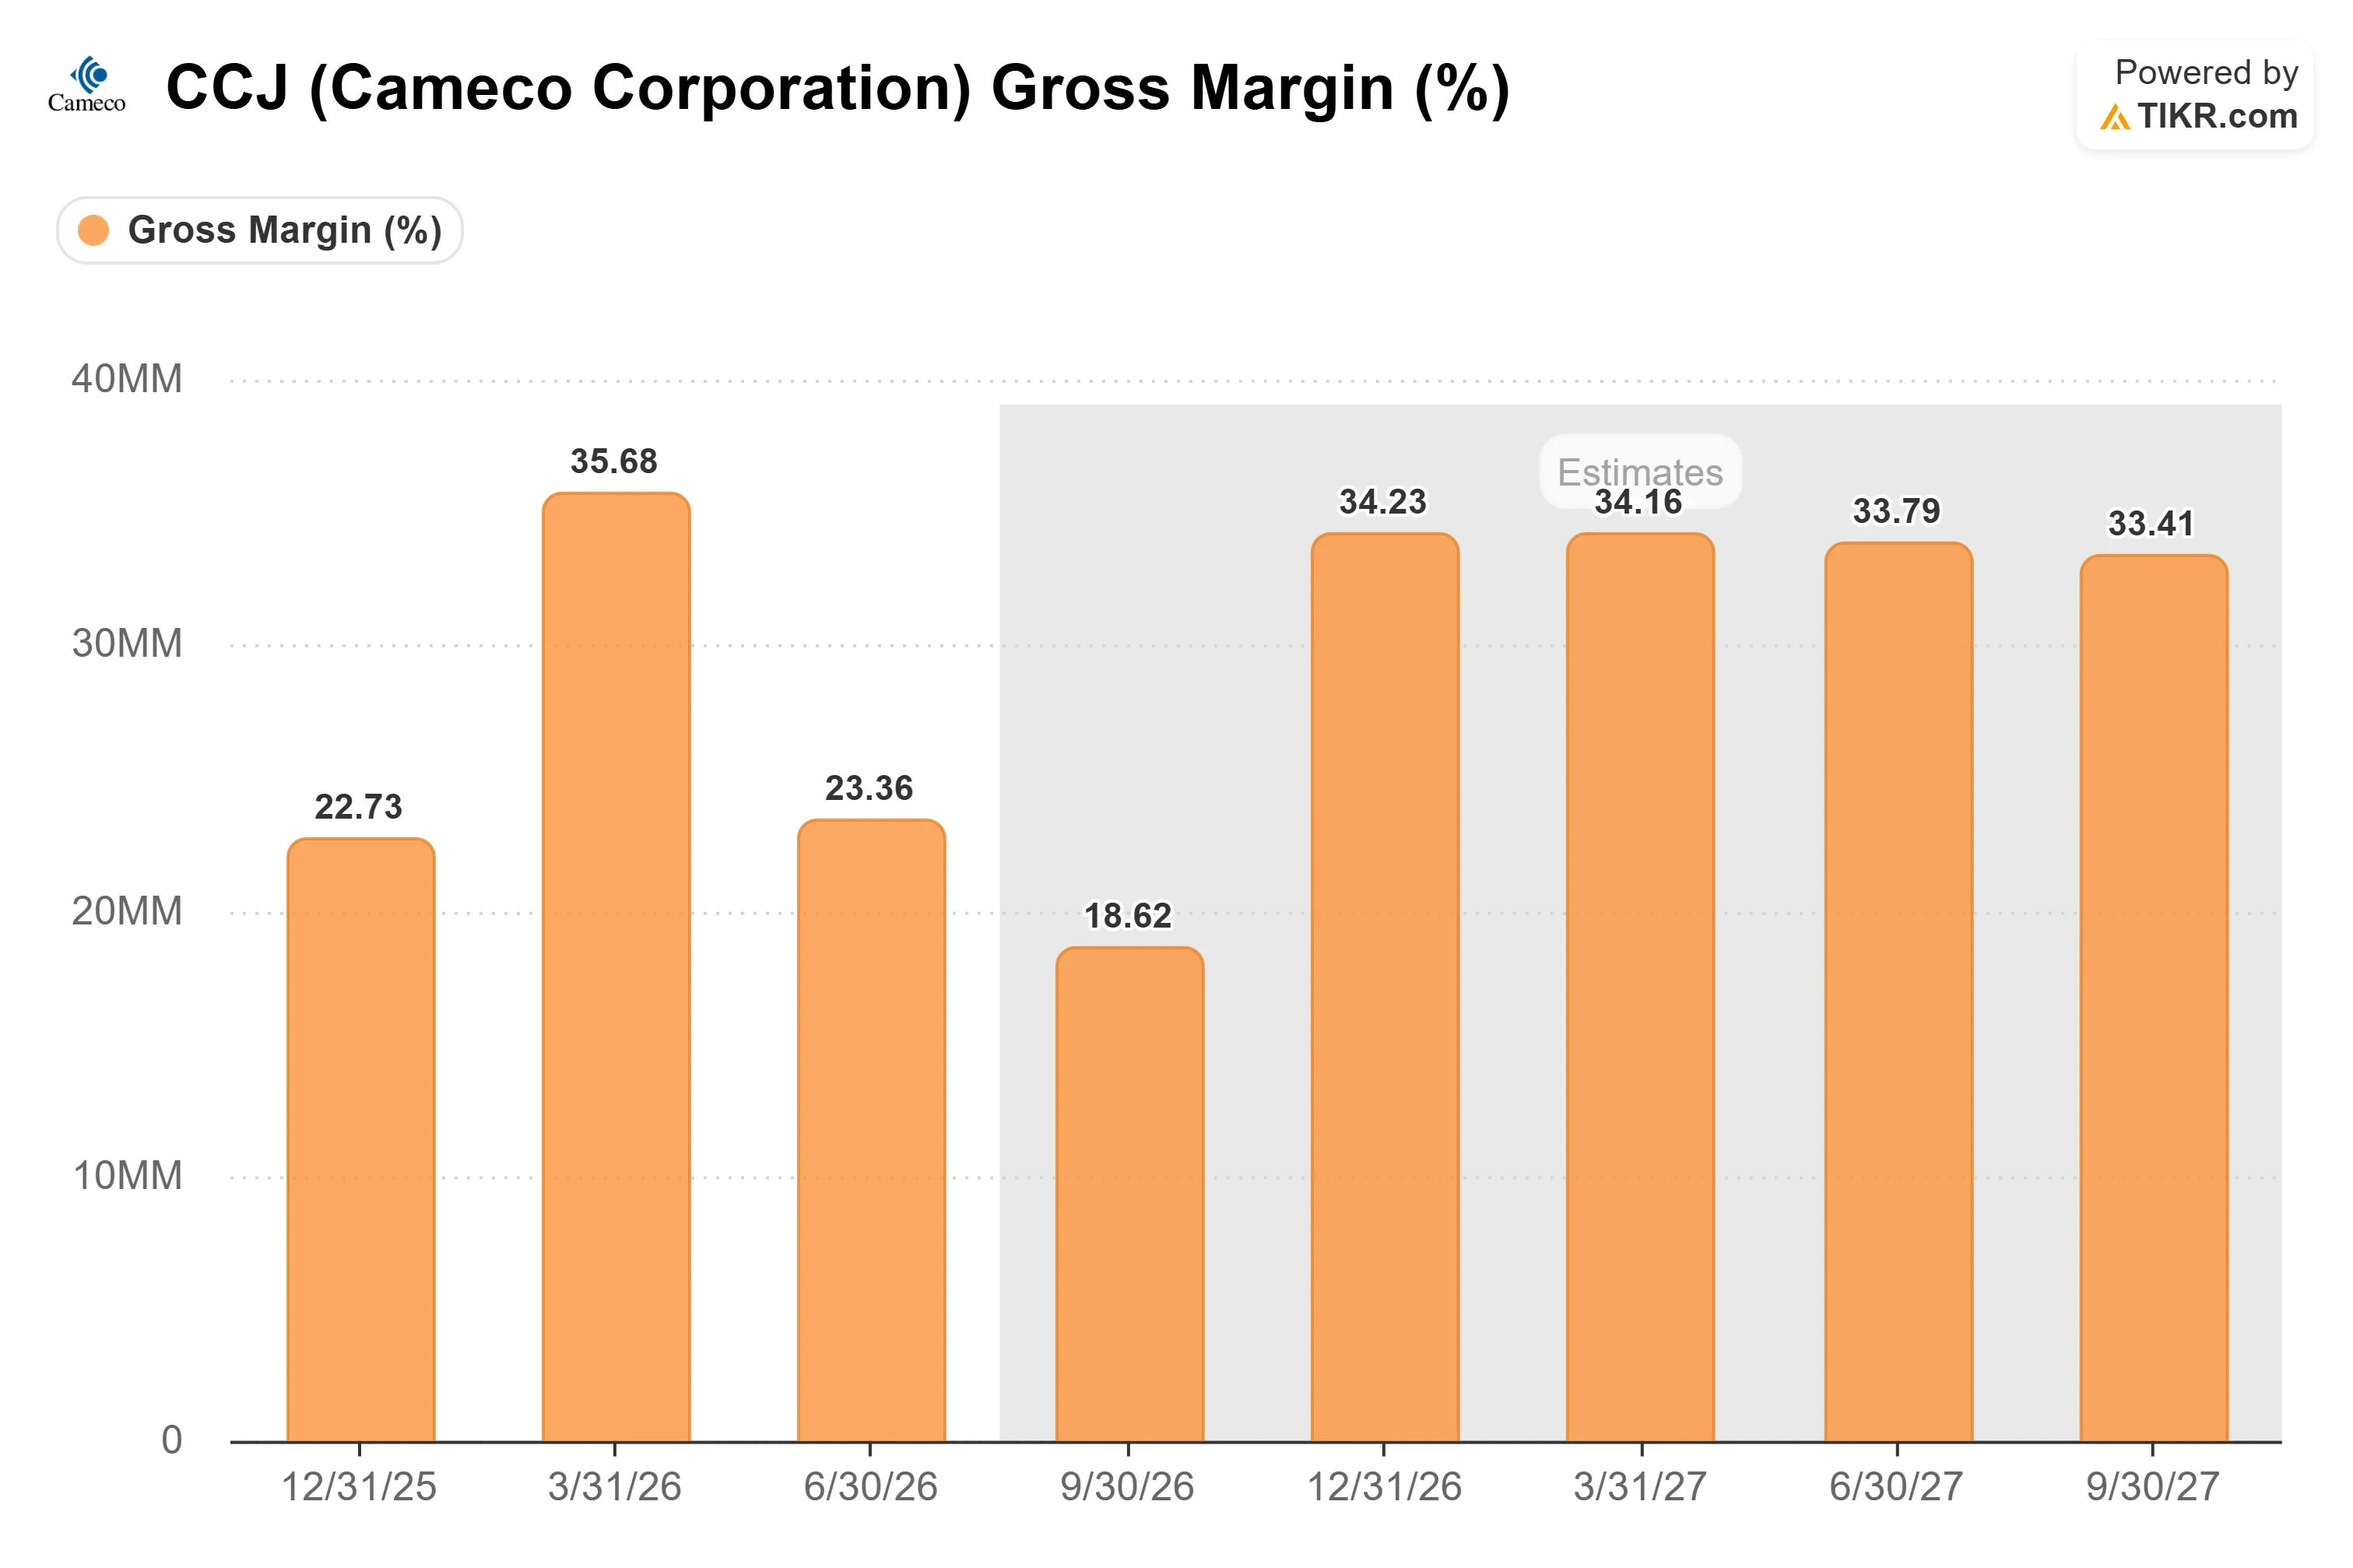
しかし、ウラン部門の粗利益はC$2億1700万からC$1億5800万へ27%減少した。10月2日の終値は$85.18であり、コストが抑制される中で契約ポートフォリオがどれだけ速く価格を反映するかが、その価格上昇が利益にどれだけ到達するかを決定する。
カムコの契約ポートフォリオは$96.50の長期価格に遅れをとっている
この遅れはカムコの販売方法に組み込まれている。社長兼COOのグラント・アイザックは7月31日の決算説明会で、市場連動型契約は「長期価格を参照しない」とし、代わりに下限価格と上限価格を設定していると述べ、「現在、下限価格が上昇調整後70ドル台後半、上限価格が上昇調整後160ドルという市場連動型契約を見るのは珍しくない」と付け加えた。これらの下限価格は第2四半期の実現価格を上回っており、アイザックは「我々はウラン契約サイクルの初期段階でこのようなウラン価格に直面したことはない」と指摘した。
価格の再設定は契約ポートフォリオにゆっくりと浸透する。カムコは2030年までに年間平均2800万ポンド以上の供給契約を有しており、2026年から2028年まではこの平均を上回るコミットメントがあり、2029年と2030年はそれを下回っているため、10年後半に新規契約量を追加する余地がより多く残されている。CEOのティム・ギッツェルは、カムコは「市場のファンダメンタルズの持続性を適切に反映しない契約に供給をコミットすることで、資産価値を希釈する用意はない」と述べた。
リスクは、その供給量をめぐる競争である。アイザックは次のように述べている:「市場には依然として、ビジネスを獲得するために下限価格や上限価格を割り引こうとする者がいるようだ。」

価格上昇はまだ利益やキャッシュに到達していない
第2四半期は、価格上昇分をコストがどれだけ吸収できるかを示した。米ドル建て実現価格の上昇は、2025年第2四半期と比較してウラン部門の粗利益にC$1億400万を追加したが、為替差損でC$1900万、コスト上昇でC$1億300万が相殺された。カムコの自社生産・購入コストは36%上昇してC$62.21/ポンドとなり、これはC$91.40で購入した280万ポンドに牽引された一方、自社生産コストは9%上昇してC$41.26となった。
アイザックは先行指標として下流工程を指摘し、「一般に核燃料は逆方向に購入する」と述べた。つまり、まず加工、次に濃縮と転換、そしてウランという順序だ。カムコの燃料サービス実現価格は第2四半期に13%上昇してC$41.67/kgUとなったが、同部門の税引前利益は主に販売数量の減少により32%減のC$3000万となった。
アナリストコンセンサスでは、設備投資がC$3億3303万から約C$4億8000万に増加するため、2025年のフリーキャッシュフローは約C$10億7541万に減少すると見られている。カムコが49%、ブルックフィールド・リニューアブル・パートナーズが51%を所有するウェスティングハウスは、9月30日にカムコが米国と韓国による最大8基の同社製原子炉に関する非拘束の枠組みを発表したこと、および9月18日のブルームバーグ報道(匿名情報源引用)で、計画中のIPOが500億ドル超の企業価値を目指していると報じられた後も、不確実な要素として残っている。
TIKRでカムコが同業他社と比較してどのようなパフォーマンスを示しているか確認する(無料!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $85.18
- 目標株価(中間ケース): ~$179
- 潜在トータルリターン: ~110%
- 年率化IRR: ~19% / 年

カムコ株に関するアナリストの成長予測と目標株価を見る(無料!) >>>
TIKRの中間ケースは約束ではなくシナリオである:2030年12月31日までに約$179、または$85.18の参入価格から年間約19%の上昇となる。同じ中間ケースの経路は2034年12月31日までに約$131に減衰するため、モデル化された利益は長期的な尾部ではなく今後数年に依存する。
上振れは、カムコが2029年と2030年の供給量を現在の高い下限価格に近い水準で契約した場合に生じる。下振れリスクは、第2四半期にコストがそうであったように、価格上昇分がコストと競合他社の値引きによって吸収される期間がさらに延びる場合である。
結論
カムコは10月30日の市場開示前に第3四半期決算を発表する。同社は2026年のウラン実現価格をC$91~C$96/ポンド(第2四半期はC$93.13)と予想しており、これはUS$84.75のUxCスポット価格仮定に基づいているが、9月30日の業界平均スポット価格は$89.63であり、これを上回っている。コストが抑制された状態で予想が上方修正されれば、価格上昇が利益に到達していることを示すことになる。一方、相殺要因が続く四半期がもう一つあれば、そのギャップが株価が待てるペースよりも遅く縮小していることを意味する。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーをフォローしよう。
では、カムコ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、カムコの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
新たな機会を探していますか?
- 億万長者投資家が何を買っているか を見て、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツはTIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!


