主なポイント
- ブラッド・ガーストナーのアルティメーター・キャピタルは、6月30日終了の四半期に188万株のクアルコム(QCOM)株を購入した一方、21億ドルを運用するディスティレート・キャピタル・パートナーズは全保有株を売却した。
- クアルコム株は6月30日以降12%下落しており、アナリストは同社の利益が2026年度および2027年度に減少し、2028年度に回復すると予想している。
- 予想PER 17倍で取引される同株は、5年平均の14倍を上回っているが、アナリストの平均目標株価は前日終値より21%高い。
- 現時点では、数字の面では売り手側の主張が強い。クアルコムの11月4日の決算発表が、強気論の根拠となるデータセンター計画の次の試金石となる。
クアルコム 株は52週高値から38%下落しており、2つのファンドの最新の13F報告書は、彼らが同株について対立する立場にあることを示している。
ブラッド・ガーストナーのアルティメーター・キャピタルは6月30日終了の四半期中に買いを入れ、21億ドルを運用するディスティレート・キャピタル・パートナーズは全株を売却した。
両13F報告書はその四半期をカバーし、8月14日に提出されたため、4ヶ月前の状況を示している。
9月四半期の報告書は11月16日までに提出が義務付けられており、クアルコムは11月4日の市場終了後に2025年度第4四半期決算を発表する。
ガーストナーは買い、ディスティレートは全売却
アルティメーターは187.5億ドルを運用している。6月四半期の13F報告書によると、同社は6月30日時点で3億4800万ドル相当の188万株のクアルコム株を保有していた。これは新規ポジションであり、13F保有額の3.5%、20銘柄中11番目に大きなポジションだった。
ディスティレートは3月31日時点で3300万ドル相当の253,567株を保有しており、当時の13F保有額の1.7%を占めていた。6月30日の報告書では保有はゼロとなっている。
クアルコム株は6月30日以降12%下落しているため、現時点では売却の方が有利に見える。しかし、ディスティレートの報告書が同株を保有していた前回の四半期末である3月31日からの比較では、クアルコム株は29%上昇している。
13F報告書は、各ファンドがいくらで買い、いくらで売ったか、またアルティメーターが現在も同株を保有しているかどうかは示さない。ここから先、クアルコムがどれだけの利益を上げるかは、いずれの価格よりも重要である。
TIKRはクアルコムを38人のアナリストがフォロー。「買い」は何人?
クアルコムの「買い」「保有」「売り」レーティングの詳細な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。クアルコムのアナリスト評価を見る
利益は上昇する前に減少する
弱気論の出発点は、2025年度のクアルコムのチップ売上高の72.5%を占めた携帯電話である。
アップルは自社モデムへの移行を進めており、経営陣はアップルからの収入が9月四半期から12月四半期にかけて約半減すると見込んでいる。
また、メモリ不足によりアンドロイド携帯電話の生産台数も減少しており、経営陣はこれが2026年度の1株当たり利益(EPS)を1.50ドル以上押し下げるとしている。
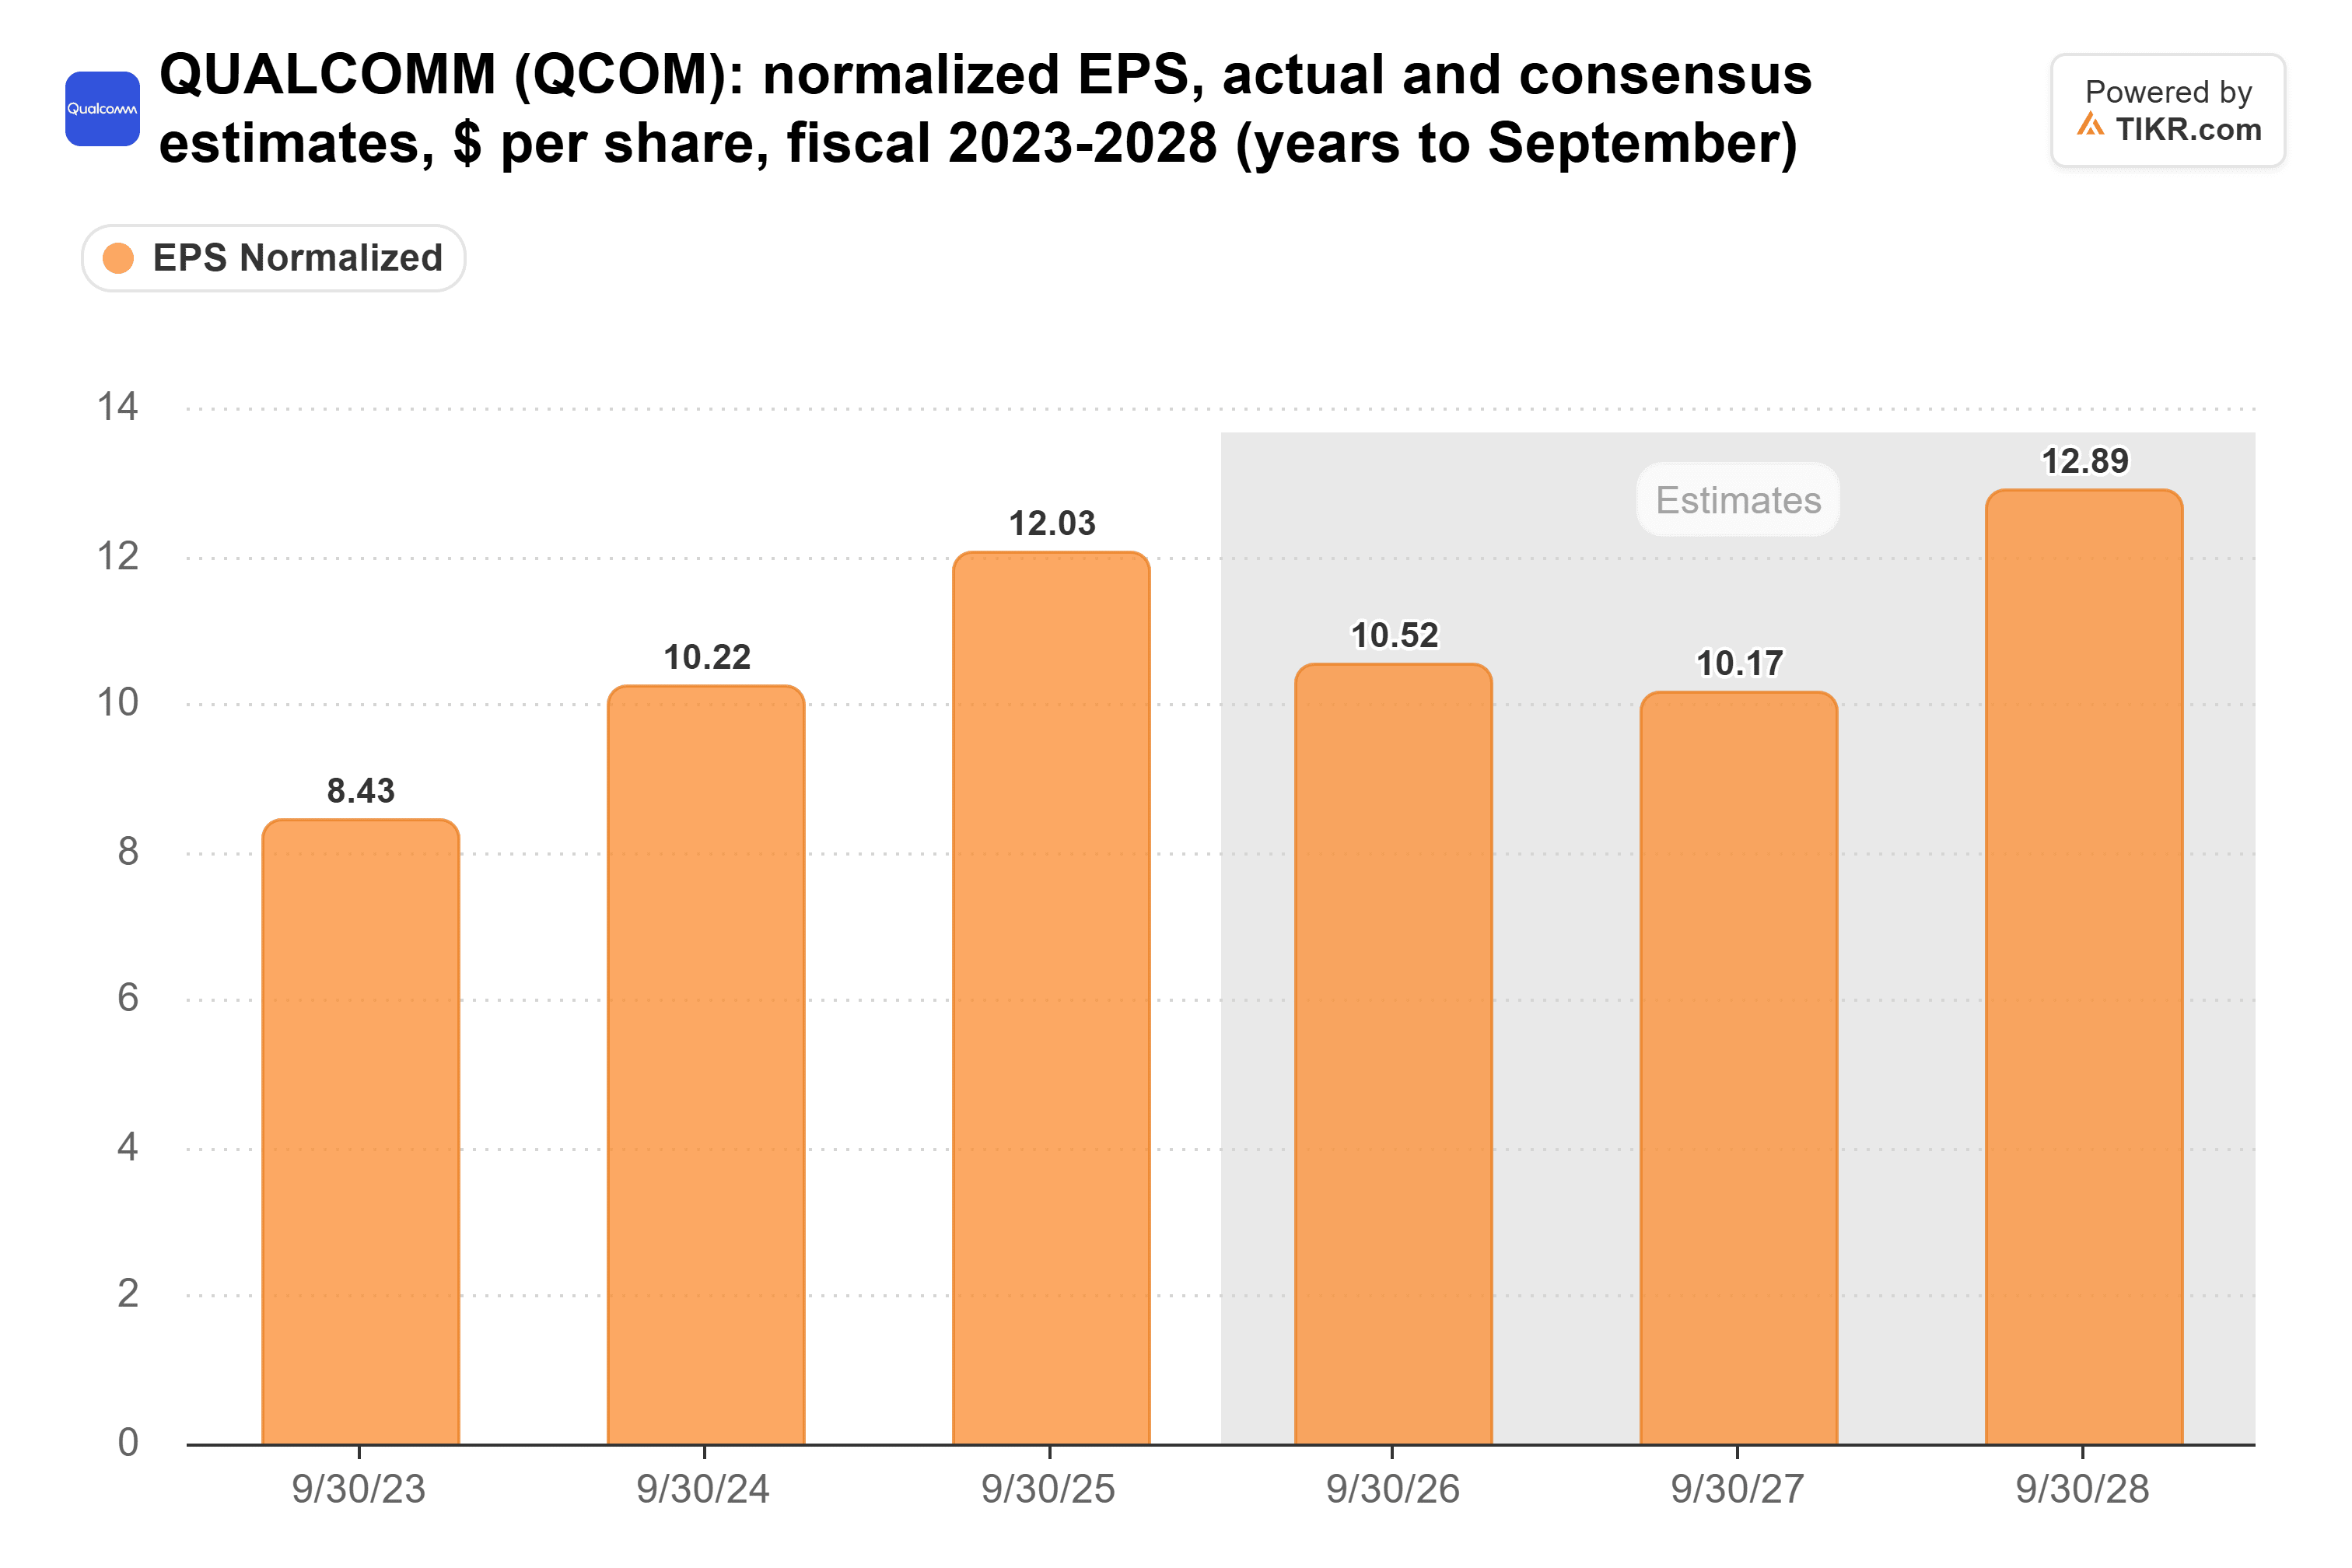
アナリストは、調整後EPSが2025年度の12.03ドルから2027年度には10.17ドルに減少し、2025年度の水準を上回るのは2028年度になってからだと予想している:
この圧迫はそれ以上続く可能性もある。
インテルは10月30日に警告を発し、メモリ不足が価格を押し上げ、携帯電話メーカーが同じメモリを奪い合う中、業界のPC出荷台数は2026年に約12%、2027年にさらに10%減少すると見込んでいると述べた。
縮小する利益に対するプレミアム価格
下落後も、クアルコム株は予想PER 18倍で取引されており、5年平均の14倍を上回っている:
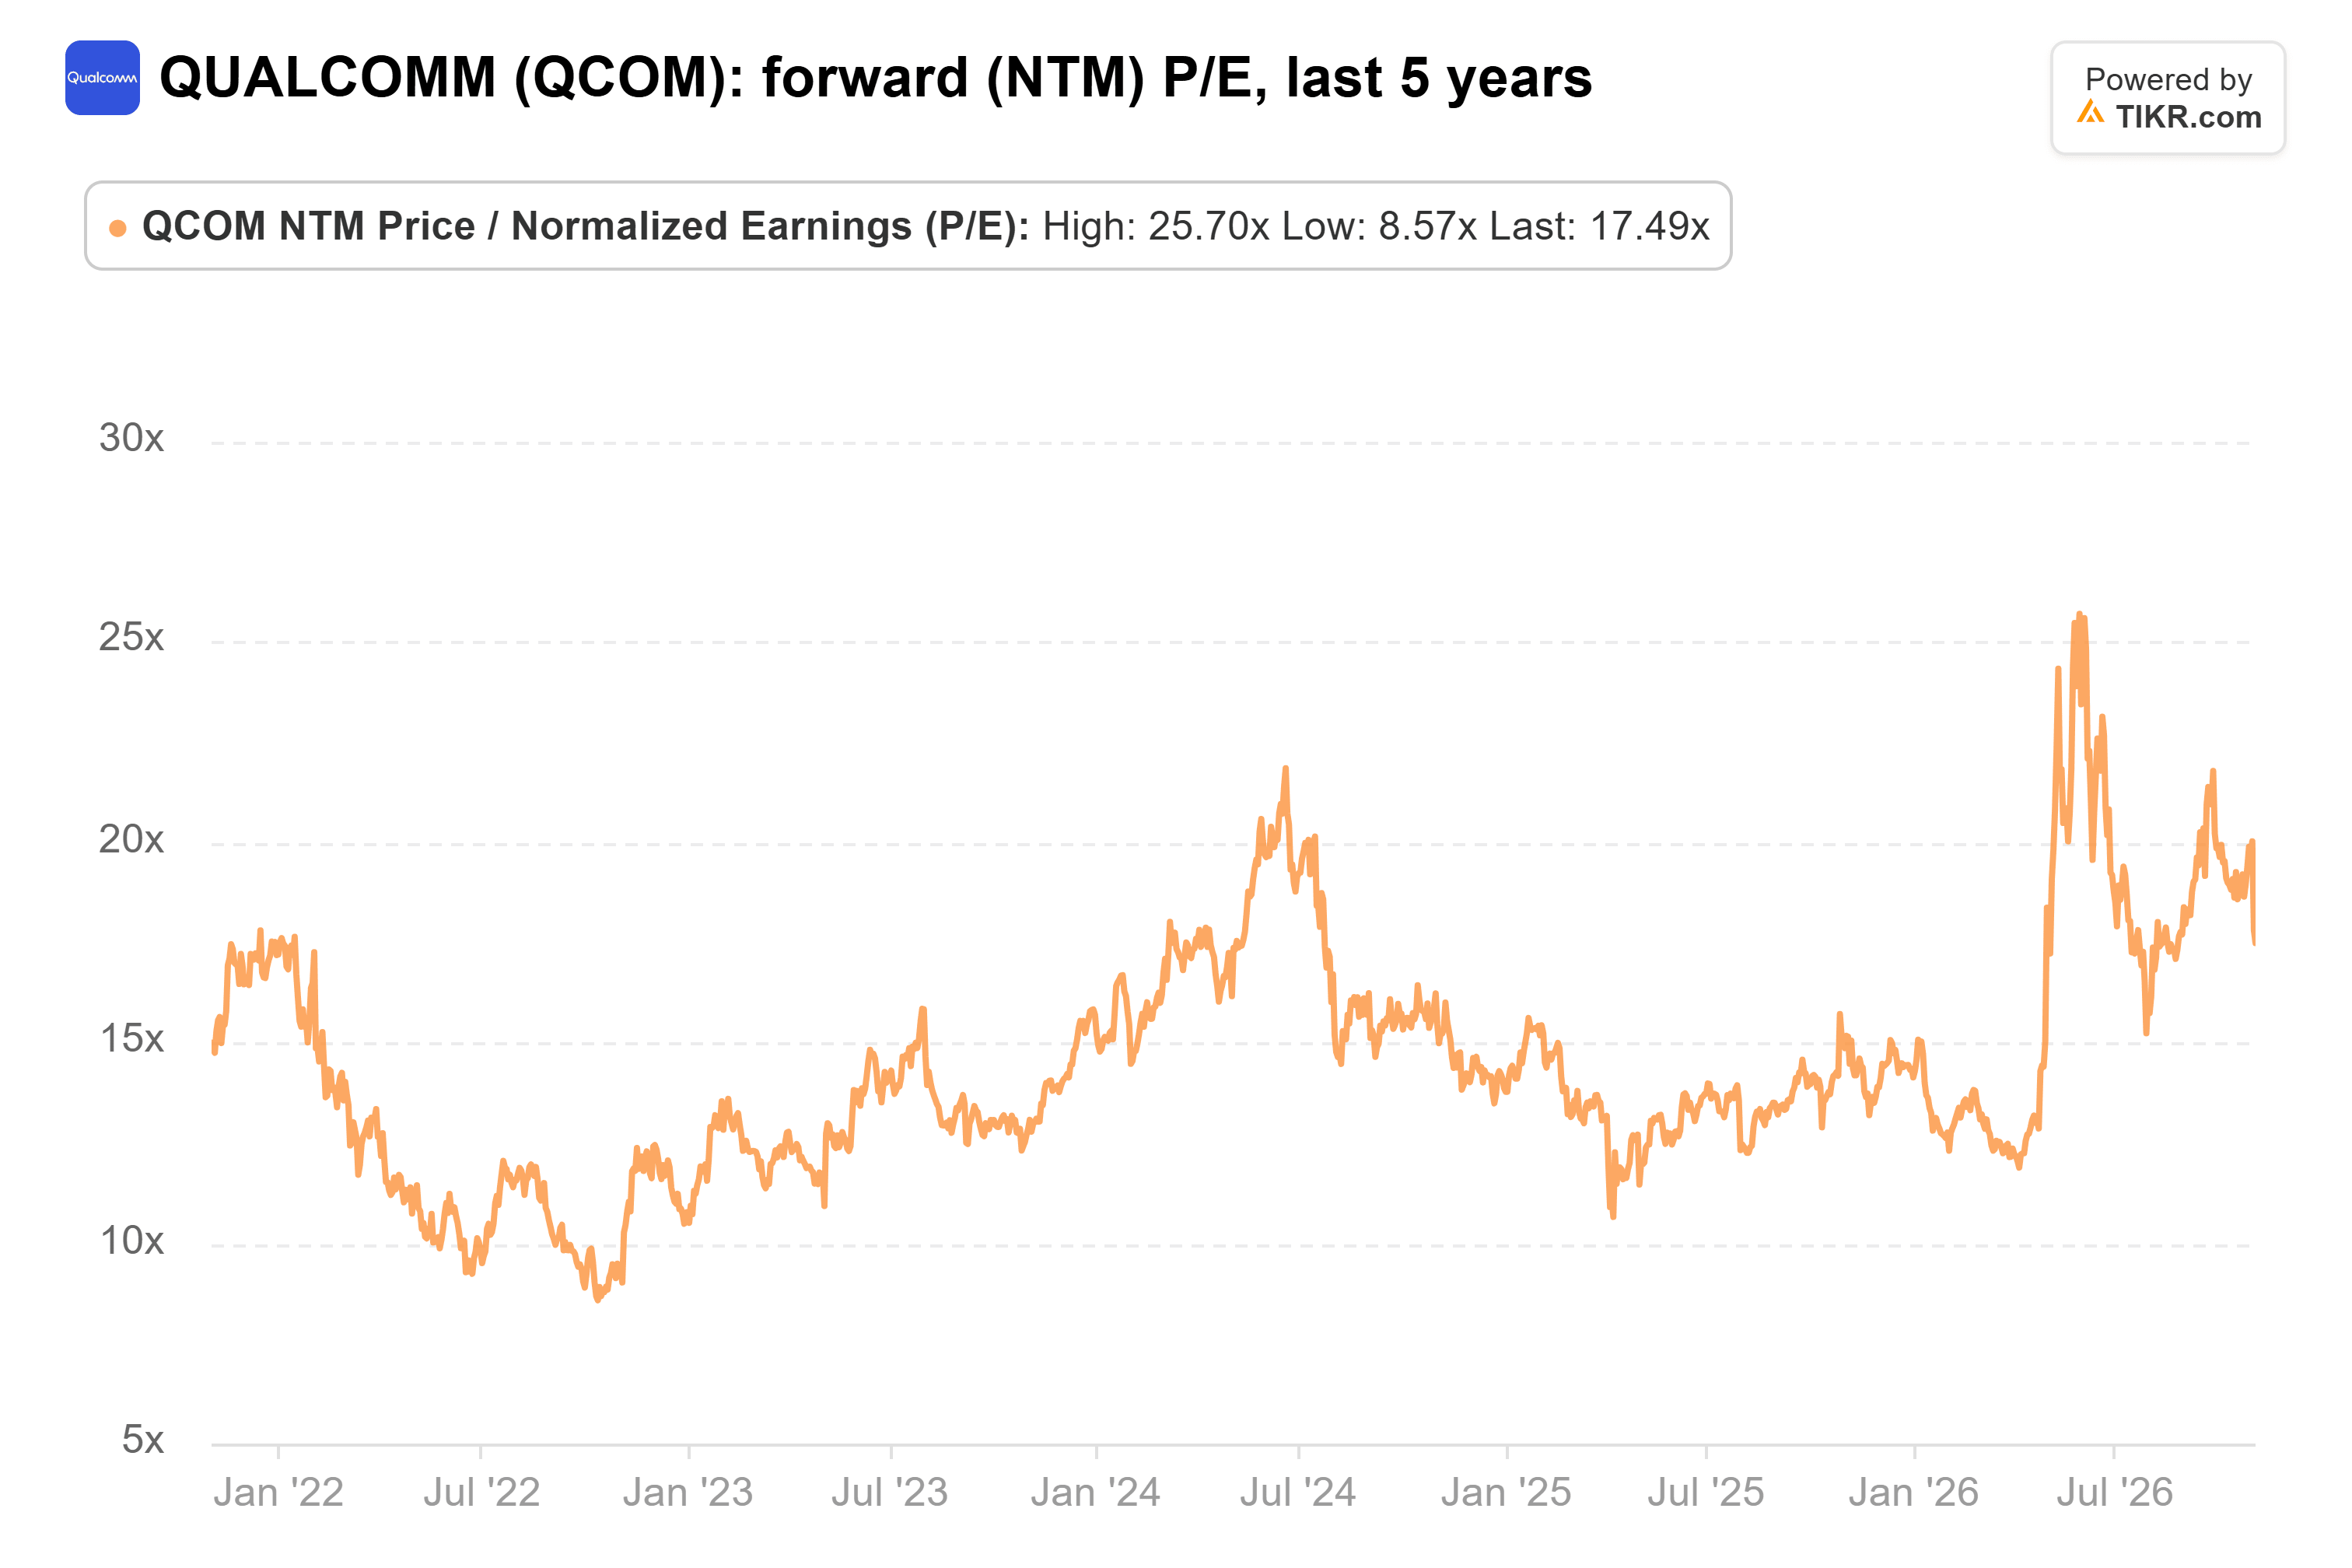
これは5月のピーク時の26倍からは低下したが、投資家は依然として、アナリストが縮小すると予想する利益に対して通常より高い価格を支払っている。
ウォール街はより楽観的だ。37人のアナリストがクアルコムをフォローしており、彼らの平均目標株価196ドルは前日終値より21%高い。1年前は約180ドルだった:
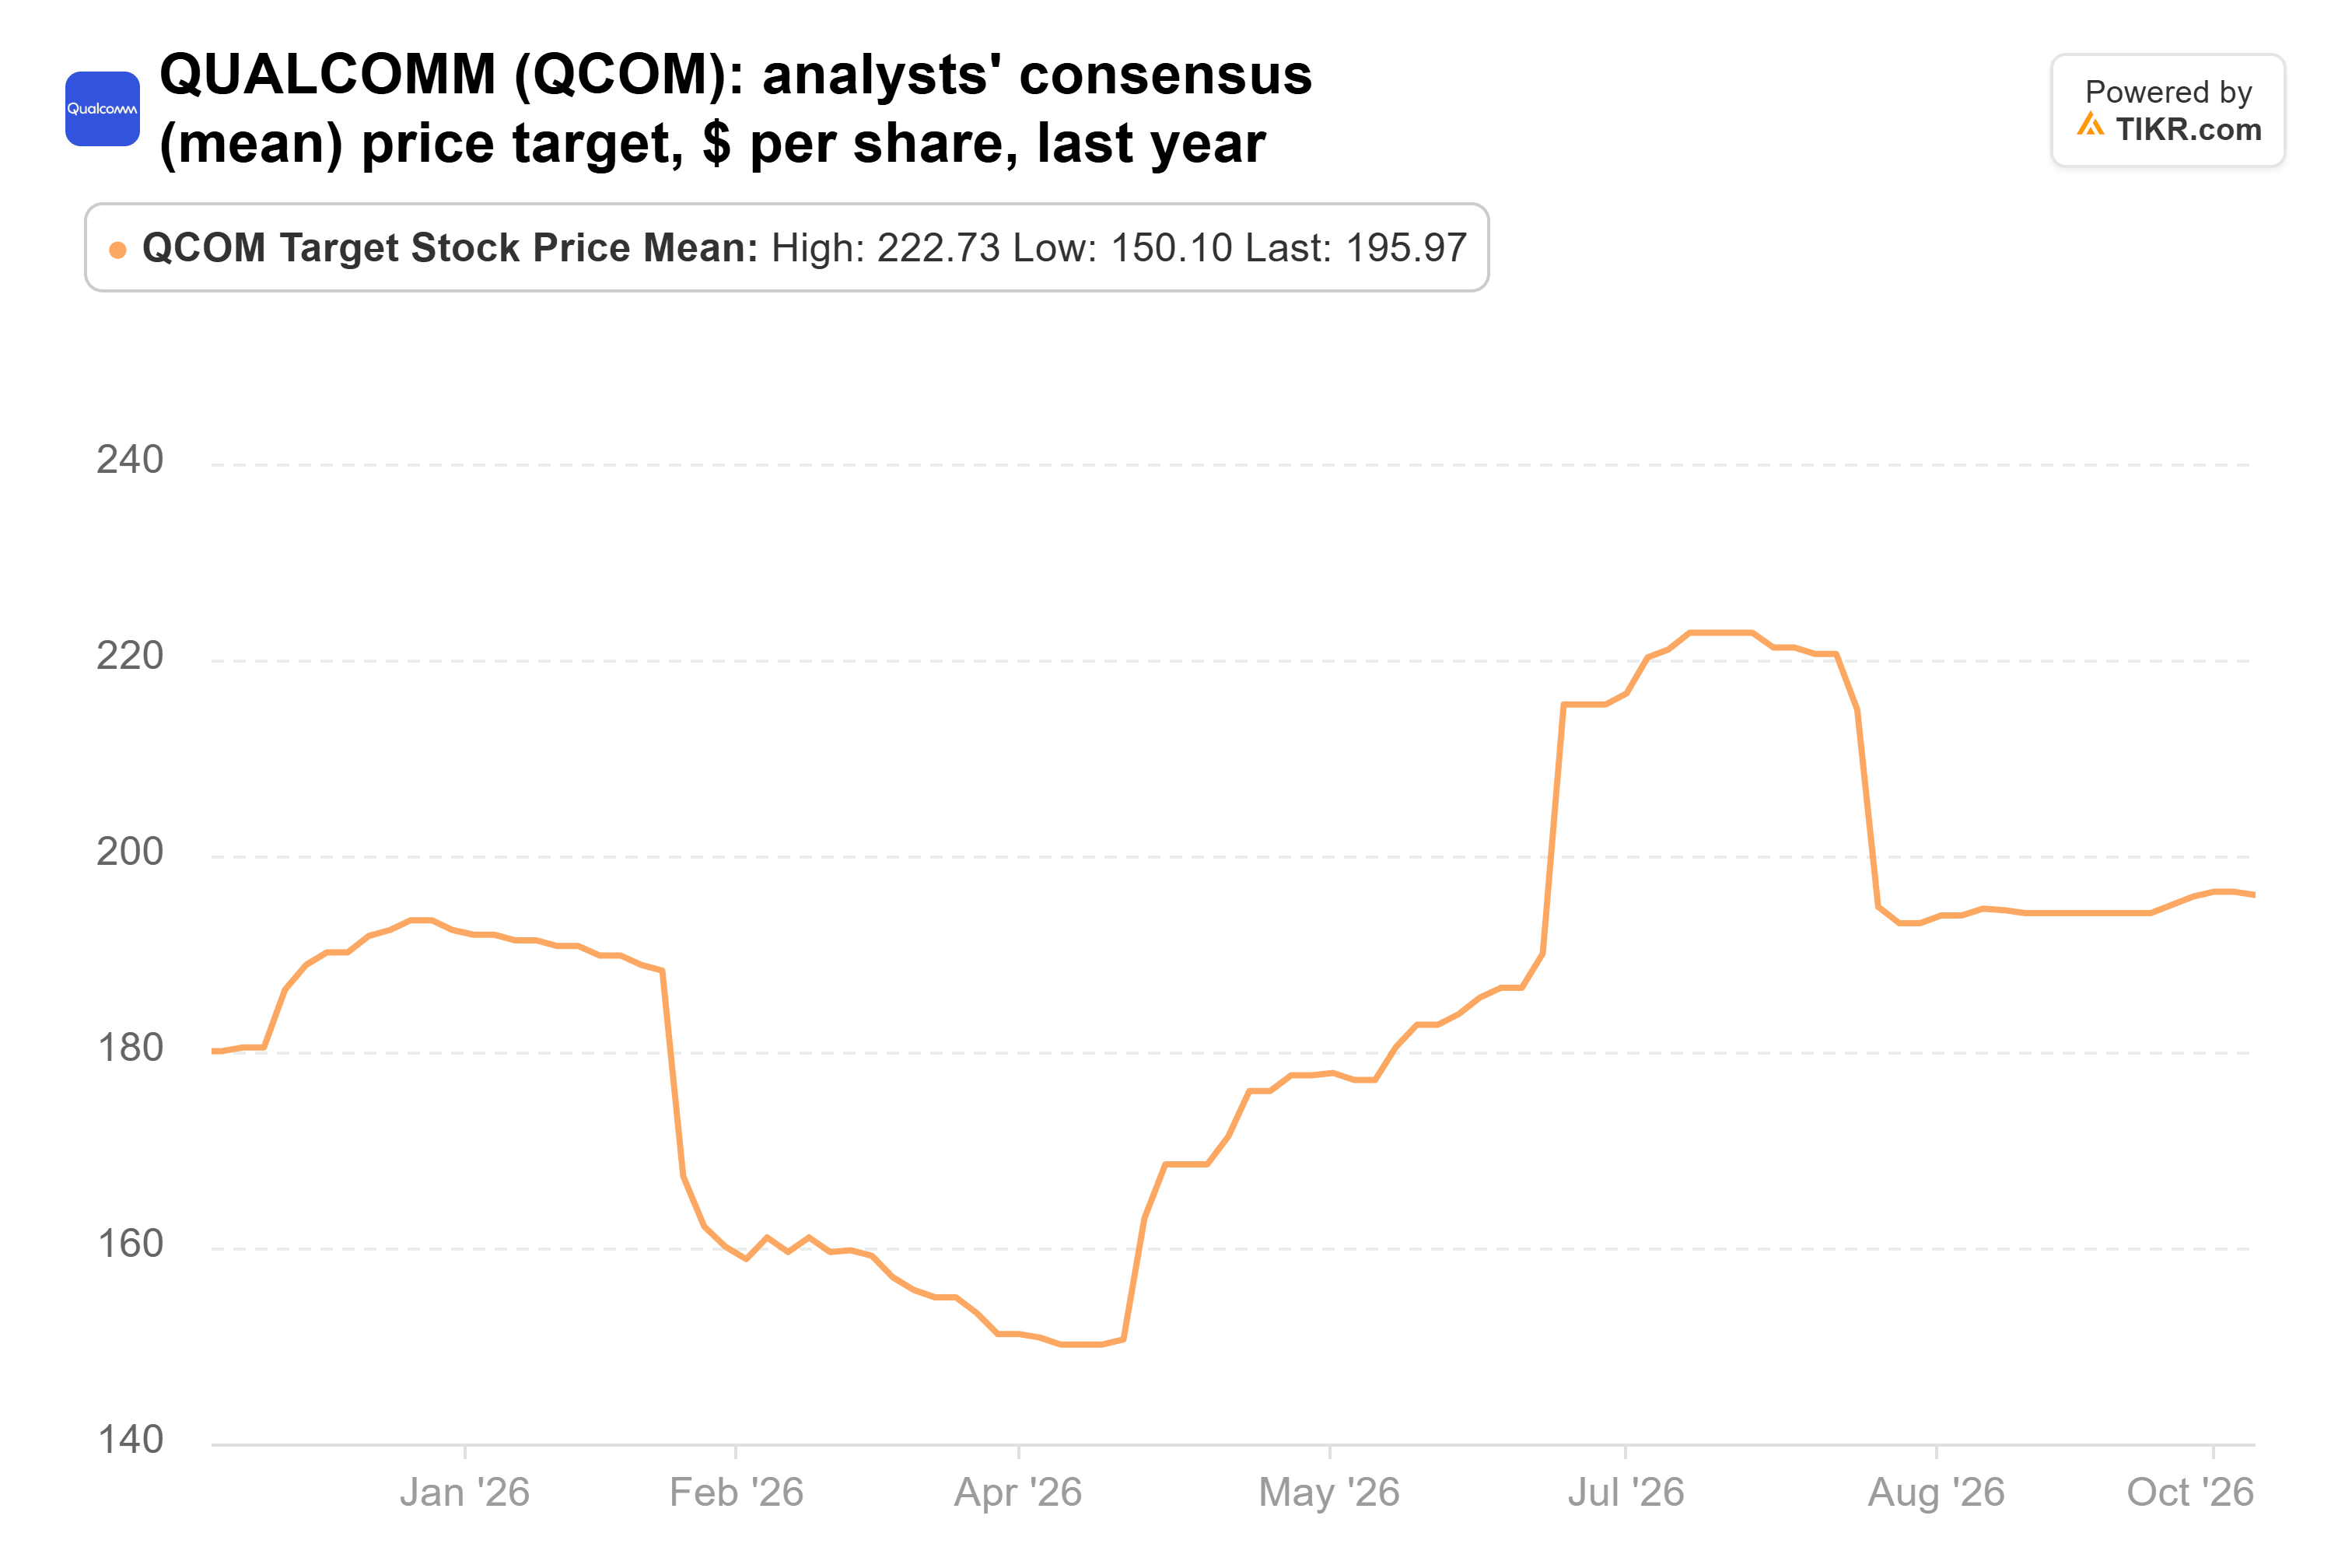
この平均は7月15日の223ドルから低下しており、目標株価は100ドルから400ドルまで幅広く分布している。アナリストたちもこの銘柄については意見が一致していない。
ディスティレートは数字の面で有利
マージンも悪い方向に動いている。クアルコムのチップ部門の2025年度の税引前利益率は30%、6月四半期は26%であり、経営陣は9月四半期について23%から25%と予想している。
クリスティアーノ・アモンCEOはまた、世界的な人員削減を発表しており、11月から通知が開始される。
どちらかを選ばなければならないなら、売り手側に与するだろう。利益は2027年度まで減少すると予想されており、それを代替するとされるデータセンター事業はようやく始まったばかりだ。その売上高は6月までの9ヶ月間で1億8200万ドル増加したが、そのほとんどはアルファウェーブの買収によるものだ。経営陣の2027年度の目標は50億ドルである。
しかし、ガーストナー側にも確かな根拠がある。経営陣によると、2つのハイパースケーラー向けのカスタムチップは発注を受けており、12月四半期から出荷が開始されるという。
また、クアルコムは9月にアマゾンと最大600億ドルの契約を締結しており、2029年度の非GAAP EPSを18ドル以上とすることを目標としている。もしそれが達成されれば、18倍は割安に見えるだろう。
次の試金石は11月4日だ。もしクアルコムが12月四半期の売上高見通しを9月四半期を上回るとし、データセンター売上高に具体的な金額を示せば、ガーストナー側が有利だと判断する。
アルティメーターの次の13F報告書で、彼がまだ保有しているかどうかがわかる。
では、クアルコム株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、クアルコムがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!