主なポイント
- キャンベル・スープは2026年9月3日、四半期配当を36%削減し1株当たり0.25ドルとし、現在の配当利回りは5.3%で、クラフト・ハインツの7.2%を下回る。
- クラフト・ハインツの配当は、2026年6月までの過去12か月間のフリーキャッシュフローの50%を占めた。一方、キャンベル・スープは2026年8月までの過去12か月間で69%を占めた。
- アナリストは、クラフト・ハインツの配当支払い率が2026会計年度にフリーキャッシュフローの減少により69%に上昇すると予想している。一方、キャンベル・スープは配当削減により2027会計年度に40%に低下する見込み。
- 両社とも現在の会計年度で調整後利益の減少を見込んでおり、キャンベル・スープはより多くの債務を抱えている(ネット債務/EBITDA比率は3.4倍に対し、クラフト・ハインツは2.7倍)。
キャンベル・スープ (CPB) は9月3日、債務返済を加速させるため、四半期配当を1株当たり0.39ドルから0.25ドルへ36%削減した。
この削減により、食品セクターで高い利回りを求める投資家の関心はクラフト・ハインツ (KHC) へ向かう可能性がある。同社の配当利回りは7.2%で、1株当たり1.60ドルの配当は2020会計年度と同水準を維持している。ただし、売上高も縮小している。
では、これらの高利回り銘柄のうち、どちらがより優れた保有対象となるだろうか?
| 指標 | クラフト・ハインツ (KHC) | キャンベル・スープ (CPB) |
|---|---|---|
| 配当利回り | 7.2% | 5.3% |
| 配当成長率 (2020-2025会計年度) | 年率0.0% | 年率1.9% |
| キャッシュ配当支払い率 (直近12か月) | 50% | 69% |
| キャッシュ配当支払い率 (予想) | 69% (2026会計年度) | 40% (2027会計年度) |
| ネット債務 / EBITDA | 2.71倍 | 3.44倍 |
| インタレスト・カバレッジ | 4.93倍 | 3.65倍 |
出典: TIKR, 2026年10月9日。直近12か月 (TTM) は、クラフト・ハインツが2026年6月27日まで、キャンベル・スープが2026年8月2日までの期間。キャンベル・スープの成長率は配当削減前の数値。
クラフト・ハインツ:成長はないが、十分にカバーされている
クラフト・ハインツの配当は2020会計年度以降増加していないが、支払いは十分にカバーされており、2026年6月27日までの過去12か月間のフリーキャッシュフローの50%を占めている。
クラフト・ハインツは2020会計年度以降配当を引き上げていないが、支払いは十分にカバーされているように見える。2026年6月27日までの過去12か月間のフリーキャッシュフローの50%を配当が占めている。配当は据え置きだが、それを支えるキャッシュは増加している。
フリーキャッシュフローは、1年を除き2019会計年度以降のすべての会計年度で配当をカバーしてきた。2022会計年度のみが例外で、フリーキャッシュフローは15.5億ドルだったのに対し、株主への支払いは19.6億ドルだった。2025会計年度までに状況は一転し、フリーキャッシュフローは36.6億ドル、配当は19.0億ドルとなり、配当の支払額のほぼ2倍のキャッシュが生み出された。

この余裕は今年縮小する見込みだ。アナリストは、2026会計年度のフリーキャッシュフローが25%減少し27.6億ドルになると予想しており、これにより配当支払い率は69%に上昇すると見ている。5人のアナリストがこの予想を立てており、昨年の最終的なコンセンサスは実際の数値の4%以内に収まった。
この減少は経営陣の業績見通しに沿ったもので、2026年の調整後営業利益は16%から18%減少すると見込まれている。主にマーケティングへの追加投資を約7億ドル増やすためだ。「私たちのブランドは投資を行うと良好に反応することを確認しています」と、CEOのスティーブ・カヒラネは述べた。
69%の支払い率でも、クラフト・ハインツにはまだある程度の余裕があるが、その背後にある投資が成果を上げる必要がある。2026年第2四半期の有機的純売上高は前年同期比1.3%減少しており、トップラインがリターンを示し始める必要がある。
キャンベル・スープ:余裕を生み出すための削減
クラフト・ハインツのカバレッジは改善したが、キャンベル・スープは逆の道をたどった。フリーキャッシュフローは2020会計年度の11.0億ドルから2026会計年度(2026年8月2日終了)の6.78億ドルに減少した一方で、配当支払額は4.26億ドルから4.70億ドルに増加した。配当支払い率は2022会計年度のフリーキャッシュフローの48%から、逼迫した69%にまで上昇した…
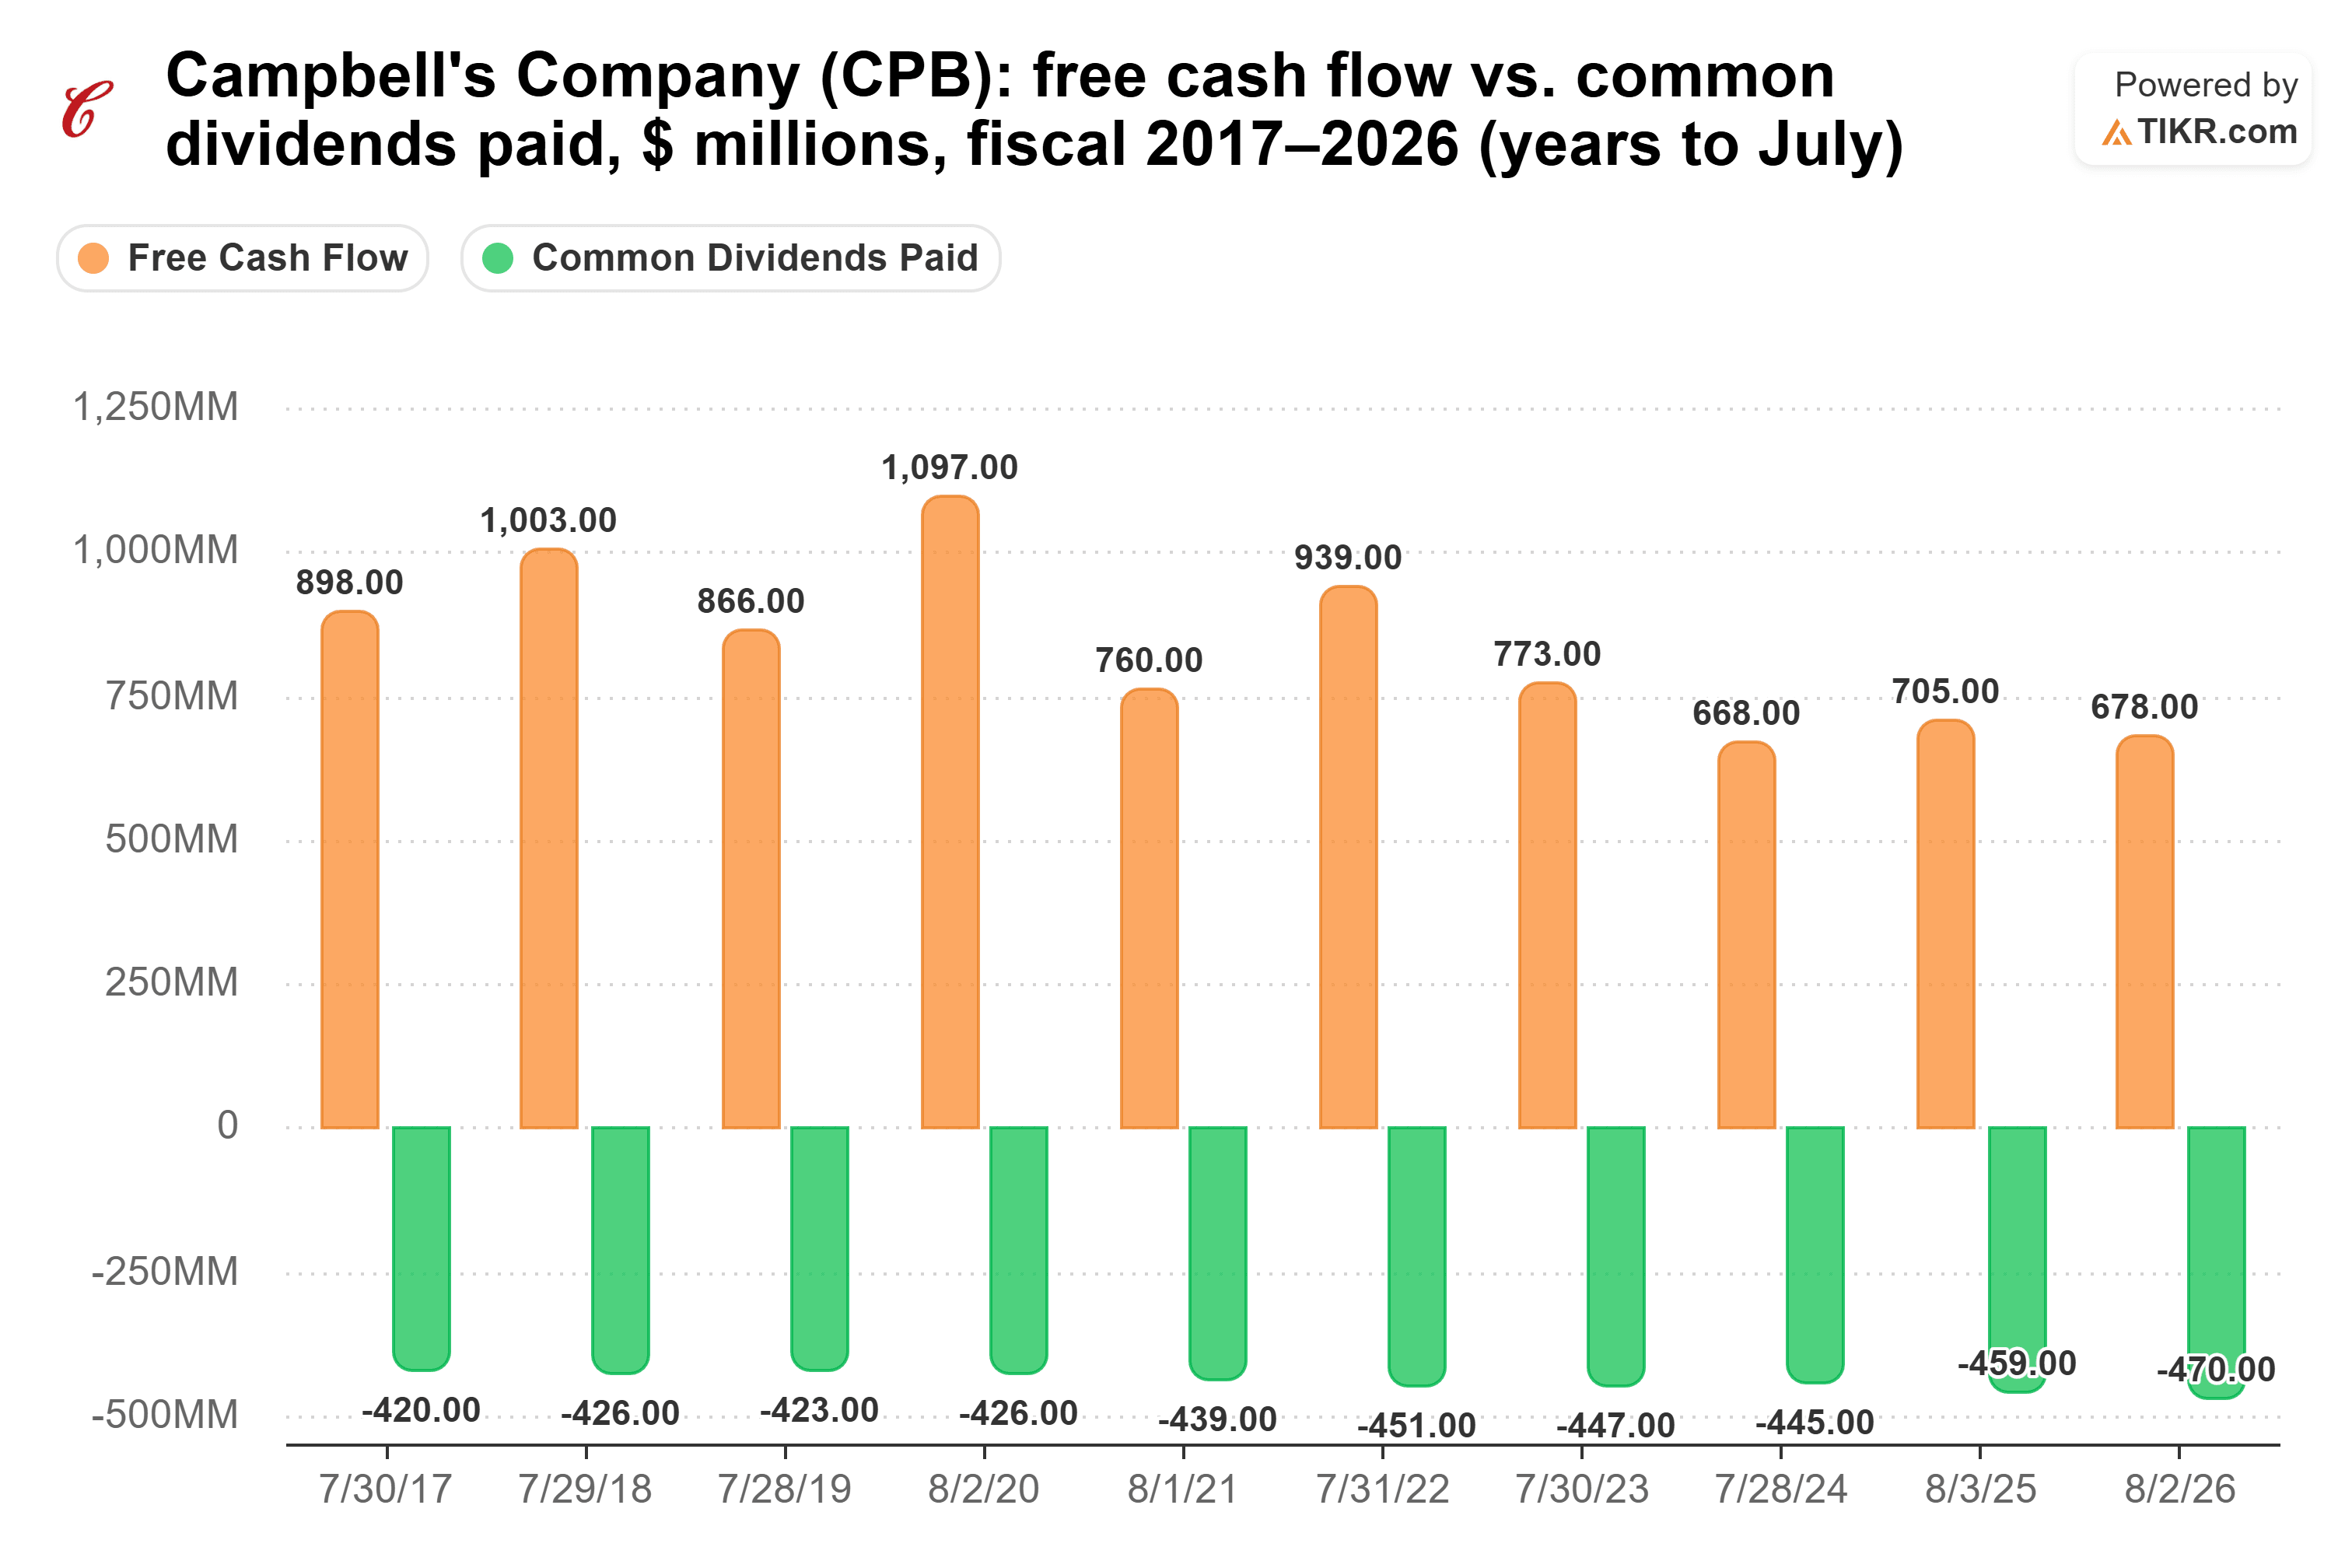
キャンベル・スープは、配当削減により年間約1億7000万ドルが節約され、その資金は債務返済に充てられるとしている。アナリストは、2027会計年度のフリーキャッシュフローが7.67億ドルになると予想しており、配当支払い率は40%という快適な水準に低下すると見ている。
CEOのミック・ビークハイゼンはこの削減について「明らかに難しい決断でしたが、残念ながら必要な決断でした」と述べ、CFOのトッド・カンファーは「私たちの優先事項は明確です:キャンベル・スープを持続可能な長期的価値創造モデルに戻し、財務リスクを軽減し、投資適格の信用格付けを維持することです」と述べた。9月23日、ムーディーズはキャンベル・スープの格付けをBaa3(投資適格の最低ランク)に引き下げ、見通しは「ネガティブ」とした。
キャンベル・スープのコア事業はより厳しい状況にある。2026会計年度の純売上高は5%減少し97億ドルとなり、経営陣は2027会計年度の有機的売上高がさらに2%から4%減少し、調整後EPSが1.65ドルから1.80ドル(17%から24%の減少)になると見込んでいる。Rao'sが明るい材料で、依然として二桁成長を続けている。レバレッジがもう一つの圧力ポイントで、キャンベル・スープは9月3日時点での自社のネット・レバレッジを4.3倍と算出しており、経営陣が目指す約3倍を大きく上回っている。
では、どちらの配当が勝るか?
クラフト・ハインツがより優れた高利回り配当株である。より大きな配当を支払い、それをフリーキャッシュフローの半分でカバーし、より少ない債務を抱えている。
今日の利回りで、1万ドルをクラフト・ハインツに投資すると年間720ドルの収入が得られる。一方、キャンベル・スープでは530ドルだ。たとえキャンベル・スープが削減前のペース(2020会計年度から2025会計年度の年率1.9%)で引き上げを再開したとしても、その収入がクラフト・ハインツを上回るのは2043年頃になるだろう。
キャンベル・スープにも一定の主張はある。削減後、その配当にはより多くの余裕が生まれ、2027会計年度の予想フリーキャッシュフローの40%を占めるに過ぎない(クラフト・ハインツの2026会計年度の69%に対し)。Rao'sは成長するブランドを提供している。しかし、キャンベル・スープはその余裕を、株主の収入の36%を取り上げることで購入したのであり、その債務は依然として目標を上回っている。クラフト・ハインツはより多くを支払い、しかも削減なしにその支払いをカバーしている。
クラフト・ハインツからの引き上げは期待しないこと:あなたが購入しているのは大きくて据え置きの配当だ。もちろん、マーケティング強化が売上を押し上げなければ、その余裕は薄くなる。次の試練は第3四半期決算と11月12日の投資家向け説明会だ。
では、クラフト・ハインツ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クラフト・ハインツがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するあなた自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!