主なポイント
- VICI Propertiesの配当利回りは8.0%、Healthpeak Propertiesは6.7%で、両社とも2026年第2四半期は堅調な業績を報告した。
- VICIは2018年の上場以来毎年配当を増額している一方、Healthpeakは2021年度に配当を削減し、4年間据え置いた後、2025年度に増額した。
- 両社ともAFFOの約4分の3を配当に充てている:2025年度は74%と72%、2026年度コンセンサスでは74%と78%。
- VICIの株価は予想AFFOの9.2倍で、5年間のレンジの下限近くにある。一方、Healthpeakは12.2倍。
8.0%の利回りはあらゆるインカム投資家の注目を集めるが、それがVICI Properties (VICI)の現在の株価で支払われる水準だ。Healthpeak Properties (DOC)も6.7%と遜色ない。
両社とも決算シーズンを良いニュースで迎えた。VICIの1株当たりAFFOは2026年第2四半期に4.6%増の0.62ドルとなり、Healthpeakは8月に2026年通期の調整後FFOの業績見通しを1株当たり1.73ドルから1.77ドルに引き上げた。
しかし、高い利回りはそれを支えるキャッシュフローとそのキャッシュの行方が同程度に重要だ。では、どちらが優れた高配当株だろうか?
| 指標 | VICI Properties (VICI) | Healthpeak Properties (DOC) |
|---|---|---|
| 配当利回り | 8.0% | 6.7% |
| 配当成長率(2020年度~2025年度) | 年率7.1% | 年率-3.8% |
| AFFO配当性向(2025年度) | 74% | 72% |
| AFFO配当性向(2026年度コンセンサス) | 74% | 78% |
| ネット負債/EBITDA(LTM) | 4.81倍 | 5.44倍 |
| 利払い能力(LTM) | 4.33倍 | 1.49倍 |
| 株価/AFFO(NTM) | 9.2倍 | 12.2倍 |
VICIの増配はキャッシュフローに連動
VICIは2018年の上場以来、毎年配当を増額している。経営陣はAFFO配当性向を約75%で運営していると述べており、実績もそれを裏付けている。2019年度から2025年度にかけて、この比率は毎年74%から79%の間で推移し、1株当たり配当は1.17ドルから1.76ドルに、1株当たりAFFOは1.48ドルから2.38ドルに増加した。
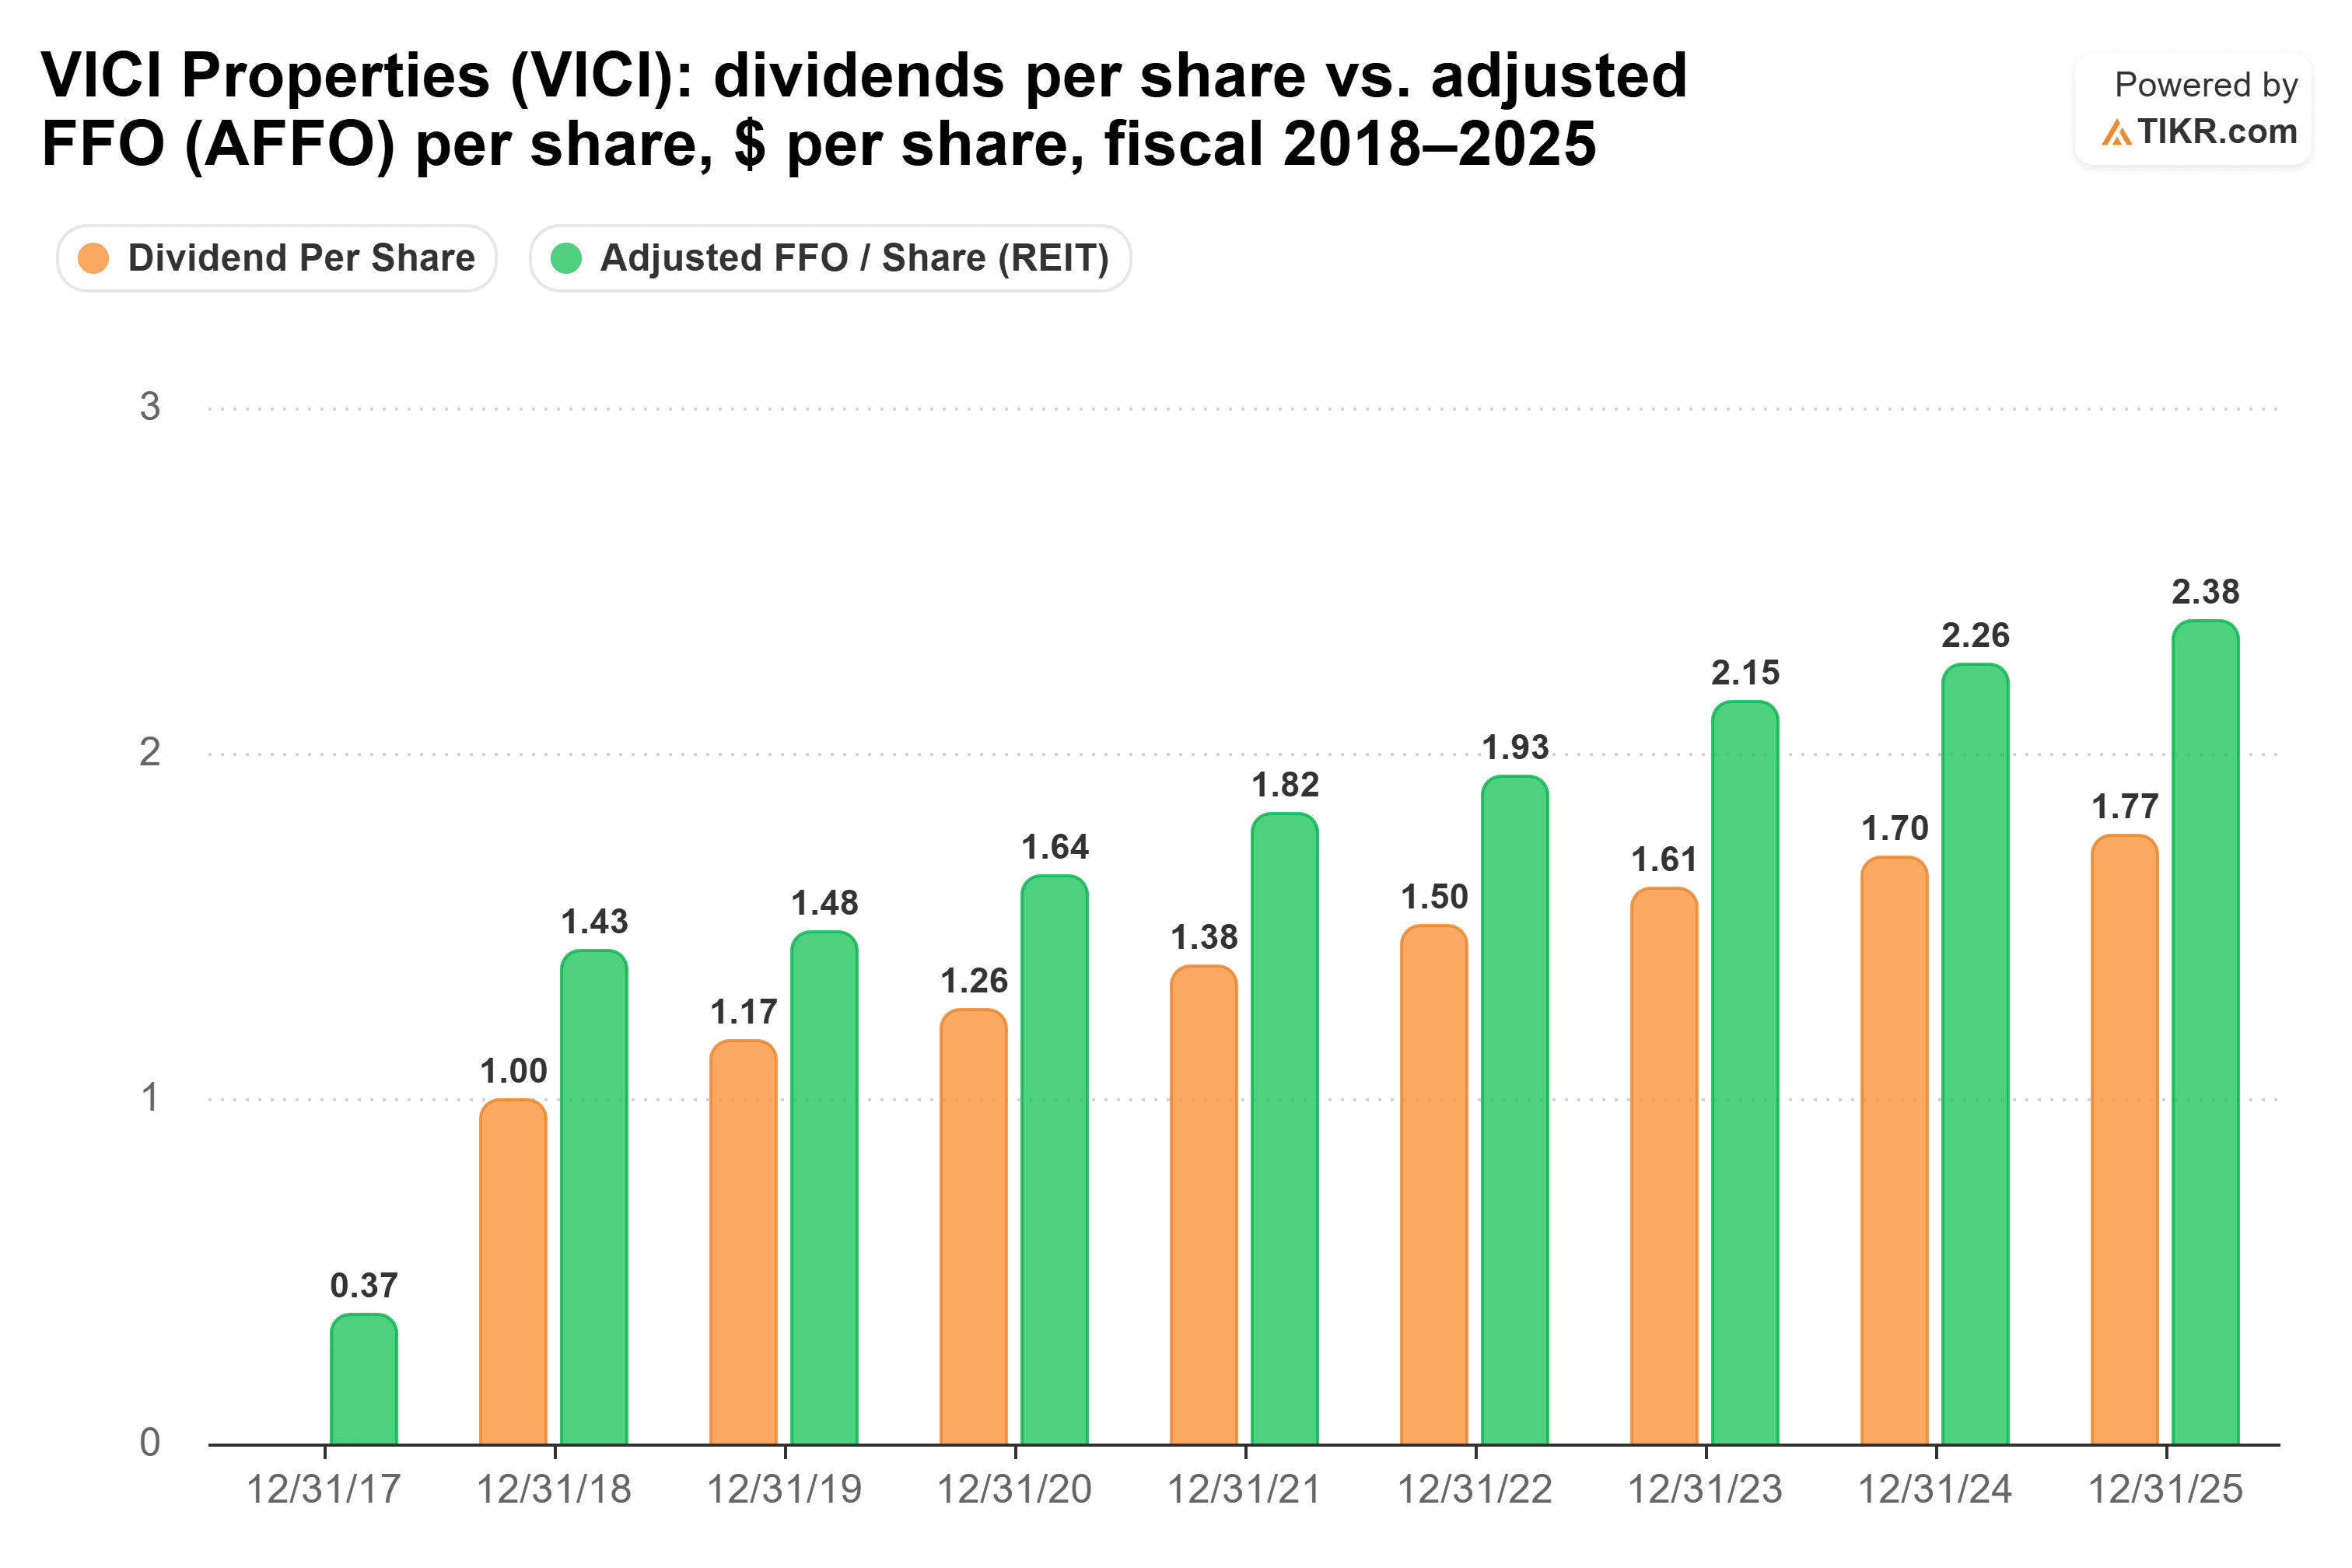
VICIは2026年のAFFOを1株当たり2.45ドルから2.47ドルと予想しており、コンセンサス2.46ドルと一致し、予想配当性向は74%のままとなる。経営陣は「配当の神聖さを守る」意向を示しており、この余裕がそれを可能にしている。
ただし、増配ペースは鈍化している:2025年度は3.5%増(2020年度から2025年度までの年率7.1%増に対して)、その後、9月3日に四半期0.46ドルへと2.2%増額された。
主なリスクはVICIの最大のテナントだ。VICIの2大テナントの1つであるCaesarsは、Fertitta Entertainmentに1株31ドルの現金で買収されており、この取引は9月22日にCaesars株主によって承認され、現在規制当局の承認待ちだ。CaesarsとVICIの地域リース契約はまだ未解決だ。「その話し合いはいつか行われることになる」とCEOのEd Pitoniak氏は7月30日の決算説明会で述べ、「その間、我々は当然ながら家賃の全額を回収している」と付け加えた。
Healthpeakの配当は回復途上
VICIの配当が毎年上昇しているのに対し、Healthpeakの配当は逆の道をたどった。5年間で2回配当を削減し、2016年度の1株当たり2.10ドルから2017年度に1.48ドルへ、さらに2021年度に1.20ドルへと引き下げた。これは1株当たりAFFOが2016年度の2.57ドルから2021年度の1.35ドルへ減少したためだ。
それ以降の回復は本物だ。1株当たりAFFOは2025年度に1.69ドルまで回復し、AFFO配当性向は2020年度の102%から健全な72%に低下した。Healthpeakは4年間1.20ドルで据え置いた後、配当を1.22ドルに引き上げた。

しかし、コンセンサスでは2026年度の1株当たりAFFOは1.57ドルに低下すると見られており、予想配当性向は78%に上昇する。それでもまだ余裕はあるが、余力は少ない。事業は混在している。高齢者住宅事業のJanus Livingは2026年第2四半期に収益が45%増加した一方、ラボ事業の同一物件ベース調整後NOIは2025年第2四半期比で3.2%減少した。CEOのScott Brinker氏はラボ事業に機会を見出している:「今後数年間は買収ゲームになるだろう。我々にはその機会を活用するプラットフォームとバランスシートがある」。
インカム面では、現在1万ドルの投資で年間670ドルの収入が得られる。2025年度の1.7%のペースだと、10年目には約777ドルになる。過去5年間の年率-3.8%のペースだと、約473ドルに縮小する。
主なリスクは負債だ。Healthpeakの利払い能力は1.49倍と脆弱で、ネット負債はEBITDAの5.44倍に達している。
では、どちらの配当が勝るか?
VICI Propertiesの方が優れた高配当株だ。より大きな配当を支払い、2026年度コンセンサスでもより手厚くカバーしている(74%対Healthpeakの78%)。また、債務リスクもはるかに小さく、利払い能力は4.33倍対1.49倍だ。各社の2025年度のペースで計算すると、Healthpeakのインカム収入はVICIに追いつくことはない:10年目でVICIは約1,093ドル(9月のペースではそれ以下)、Healthpeakは約777ドルとなる。
しかも、そのために割高な価格を支払う必要もない。VICIの株価は予想AFFOの9.2倍で、2026年10月5日に記録した5年間の安値9.1倍に近く、5年間の平均13.8倍を大きく下回っている…

…一方、Healthpeakは12.2倍で取引されている。
これはHealthpeakの配当が危険にさらされていると言っているわけではない。同社のAFFO配当性向は2020年度の102%から2025年度の72%へ毎年低下し、2025年度に配当を増額し、月次で配当を支払っている。ただ、VICIはより多くを支払い、より速く増額し、両方を継続するためのバランスシートを有しているということだ。
もちろん、Caesars取引とその地域リース契約がどのように決着するかがVICIの次の試練となる。
では、VICI Propertiesの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、VICI Propertiesがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!