主なポイント
- Kimberly-Clarkの配当利回りは5.4%、Targetは3.1%であるため、現在の水準では$10,000の投資でKimberly-Clarkは年間$540、Targetは$310の配当収入が得られる。
- Targetの配当は十分にカバーされており、2026年8月1日までの12ヶ月間のフリーキャッシュフローの46%を使用している。
- Kimberly-Clarkの配当は、2026年6月30日までの12ヶ月間のフリーキャッシュフローの92%を使用しており、2025年にはフリーキャッシュフローを上回るコストがかかっていた。
- 各社の配当が現在のペースを維持した場合、10年目においてもKimberly-Clarkの支払額はTargetの約2倍となる。
配当収入を求める退職者は誰でも、Kimberly-Clark (KMB)に惹かれるだろう。その5.4%という利回りは、Target (TGT)の3.1%を大きく上回っている。
しかし、より大きな小切手が退職者の助けになるのは、それが継続して支払われる場合に限る。その点では、Targetの配当はフリーキャッシュフローの半分以下しか使用しておらず、Kimberly-Clarkはほぼ全てを使用している。
では、退職者にとってより良い配当株はどちらだろうか?
| 指標 | Target (TGT) | Kimberly-Clark (KMB) |
|---|---|---|
| 配当利回り | 3.1% | 5.4% |
| 年間配当額(現在の水準) | $4.64 | $5.12 |
| 配当成長率(5年間) | 年率11.0%(2021年1月期から2026年1月期) | 年率3.3%(2020年から2025年) |
| 直近の年間配当成長率 | 1.8%(2026年1月期) | 3.3%(2025年) |
| キャッシュ配当性向(TTM) | 46%(2026年8月1日まで) | 92%(2026年6月30日まで) |
| ネット負債/EBITDA | 1.49x | 1.49x |
| 利子カバレッジ | 12.7x | 12.2x |
Target:余裕のある状況
Targetの売上は回復している。2026年8月1日までの四半期の純売上高は、前年同期比5.3%増の$265億ドルに達した。経営陣は現在、2027年1月までの会計年度の売上成長率を約5%と見込んでいる。
この事業は十分にカバーされた配当を支えている。2026年8月1日までの12ヶ月間で、Targetは$20.7億ドルの配当を支払ったが、これは$44.6億ドルのフリーキャッシュフローのわずか46%に過ぎない。また、フリーキャッシュフローは、以下のチャートで示す期間のうち1年を除く毎年、配当をカバーしてきた…

…それは2023年1月期である。この年、フリーキャッシュフローはマイナスに転じたが、Targetは依然として$18.4億ドルの配当を支払い、前年の$15.5億ドルから増額した。
経営陣は、「50年以上にわたる年次増配の実績を支え、さらに築き上げる」ことを目指すと述べている。また、そのコミットメントと「長期的に40%の配当性向を目指す目標」とのバランスを取っている。これは、四半期あたり$1.16ドルへの1.8%増配に合致している。この増配以前は、配当は2021年1月期の1株あたり$2.70ドルから2026年1月期の$4.54ドルへと、年率11.0%で成長していた。
リスクは、そのキャッシュフローが不安定になり得ることだ。2026年1月期には、フリーキャッシュフローは前年の$44.8億ドルから$28.4億ドルに減少し、配当はその72%を占めた。
Kimberly-Clark:より大きな小切手、より薄い緩衝材
Kimberly-Clarkはより大きな小切手を支払うが、その背後にある余裕ははるかに少ない。2026年6月30日までの12ヶ月間で、$16.8億ドルの配当を支払ったが、これは$18.2億ドルのフリーキャッシュフローの厳しい92%に相当する。
売上はほとんど動いていない。2026年第2四半期の純売上高は、前年同期比0.6%増の$42億ドルに達した。経営陣は、今年の有機売上成長率が、カテゴリー全体の2%成長を約1ポイント下回るペースで推移すると見込んでいる。
フリーキャッシュフローは2016年から2024年までの毎年、配当をカバーしていた。しかし、この期間から2025年にかけて、フリーキャッシュフローは2016年の$24.6億ドルから2025年の$16.4億ドルに減少した一方で、配当支払額は$13.1億ドルから$16.6億ドルに増加した…
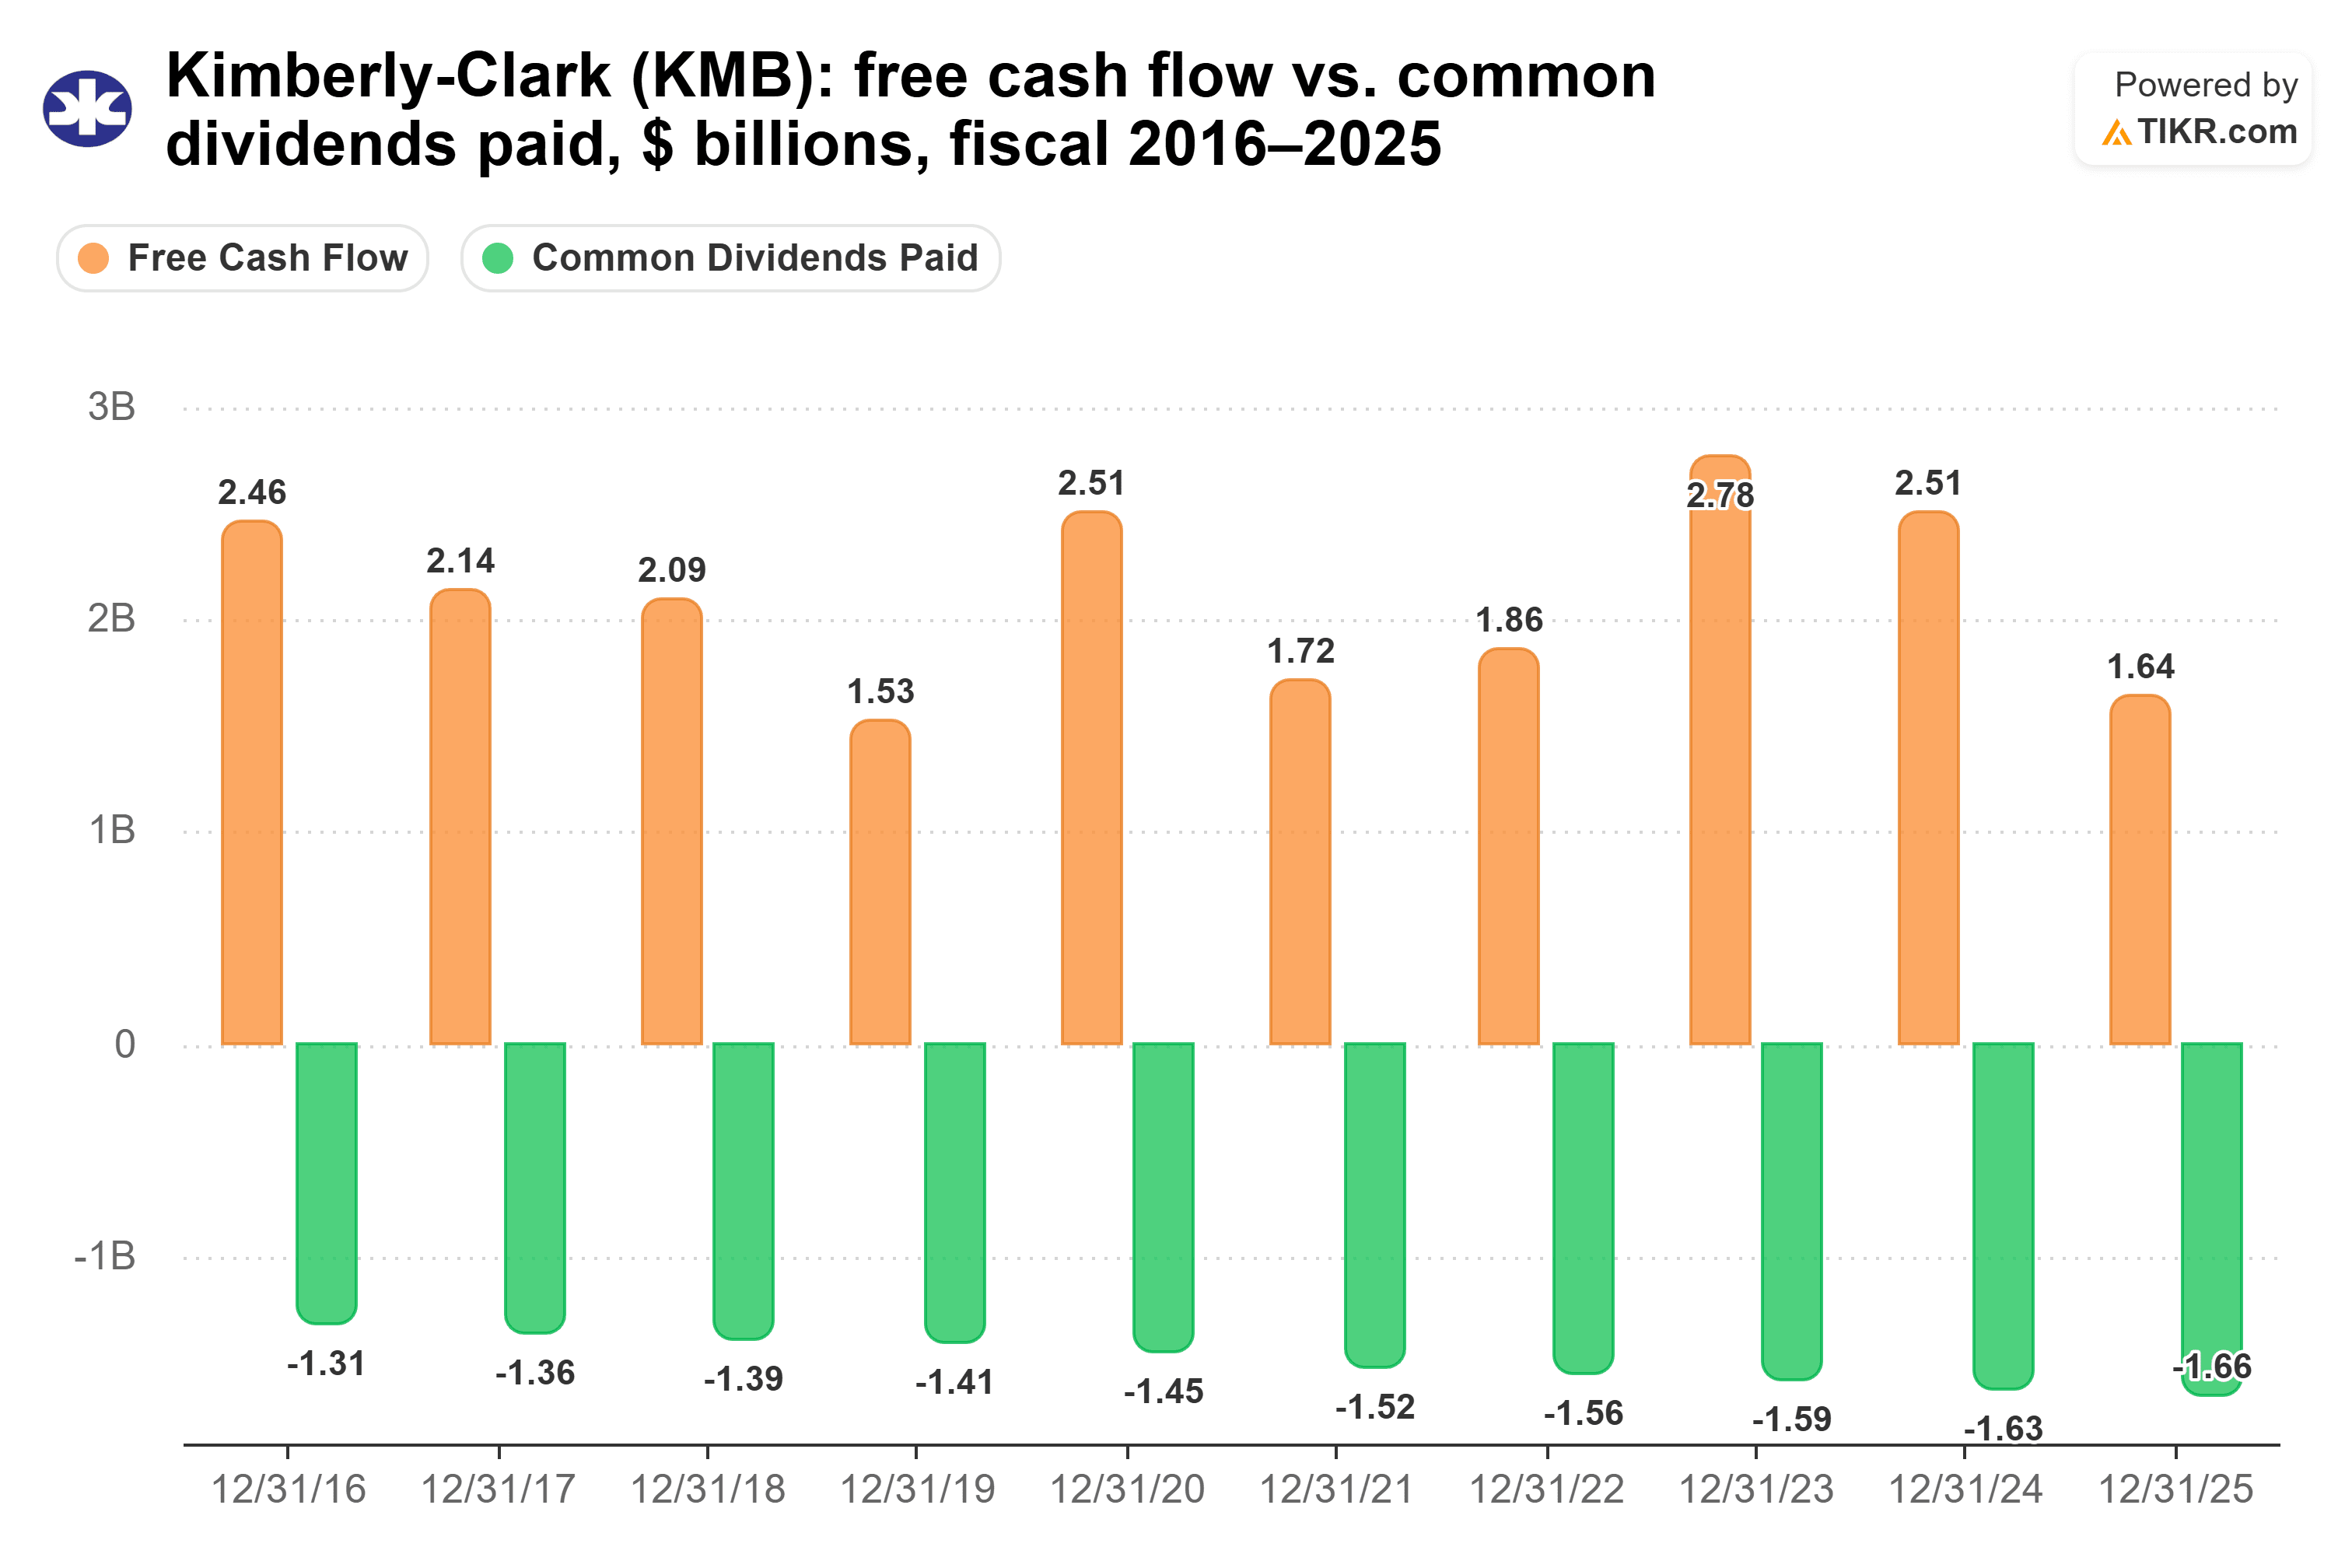
…その結果、2025年にはリスクの高い101%というキャッシュ配当性向となった。
2026年の上半期は改善している。営業キャッシュフローは、前年の$11億ドルから$17億ドルに増加した。
では、どちらの配当が勝るのか?
退職者にとっては、Targetがより良い配当株である。収入を求める退職者は、確実に受け取れる小切手を望む。Targetの配当はフリーキャッシュフローの46%を使用しているのに対し、Kimberly-Clarkは92%を使用しており、またTargetの事業は今年の売上成長率を約5%と見込んでいる。
これは、Kimberly-Clarkの配当が危険にさらされていると言うわけではない。現在5.4%を支払っており、2026年上半期には営業キャッシュフローが改善した。各社の配当が現在のペース(Targetの直近1.8%増、Kimberly-Clarkの3.3%増)を維持した場合、$10,000の投資から10年目にはKimberly-Clarkから約$722、Targetから約$364の配当が得られることになる。Targetが追いつくのは2034年頃であり、かつその配当が5年間の年率11.0%で成長した場合に限られる。
ただ、結局のところ、Kimberly-Clarkは2025年にフリーキャッシュフローを上回る配当を支払ったのに対し、Targetには増配を続ける余裕があるということだ。
もちろん、Kimberly-ClarkによるKenvue (KVUE)の買収が保留中であり、この配当を支える事業は変わることになる。経営陣は、この取引が今年末までに完了する見込みであると述べている。
では、Target株の実際の価値はいくらか?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Targetの価値がどうなるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、事業に対する自身の見解を反映して入力を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!