


主なポイント
- クラフト・ハインツの配当利回りは7.3%、アルトリアは6.5%だが、クラフト・ハインツは2020会計年度から2025会計年度まで毎年、1株当たり1.60ドルを配当として支払い続けた。
- アルトリアの配当は、2020会計年度から2025会計年度にかけて、1株当たり3.40ドルから4.16ドルへと、年間4.1%の割合で増加した。
- アルトリアの配当は、2026年6月30日までの12か月間のフリーキャッシュフローの78%を占めたのに対し、クラフト・ハインツは2026年6月27日までの12か月間で50%だった。
- クラフト・ハインツは2026年の調整後EPSを2.03ドルから2.09ドルと見込んでおり、純負債はEBITDAの2.71倍である。アルトリアは1.41倍だ。
クラフト・ハインツ (KHC) は2026年第2四半期に74億ドルの非現金減損損失を計上したが、その株の配当利回りは依然として7.3%である。
これはインカム投資家にとって大きな収入であり、アルトリア・グループ (MO) の6.5%よりも高い。しかし、クラフト・ハインツは2020会計年度から2025会計年度まで毎年1株当たり1.60ドルを支払い続けた一方で、アルトリアは同じ期間に配当を1株当たり3.40ドルから4.16ドルへと引き上げた。
では、どちらが優れた配当株だろうか?
| 指標 | アルトリア (MO) | クラフト・ハインツ (KHC) |
|---|---|---|
| 配当利回り | 6.5% | 7.3% |
| 年間配当 | $4.44 | $1.60 |
| 配当成長率(2020-2025会計年度) | 年間4.1% | 年間0.0% |
| キャッシュ配当性向(TTM) | 78% | 50% |
| 純負債 / EBITDA (LTM) | 1.41x | 2.71x |
| 利払い能力 (LTM) | 13.27x | 4.93x |
| フォワードP/E (NTM) | 11.9x | 11.1x |
アルトリアは引き上げを続ける
アルトリアは現在、年間1株当たり4.44ドルを支払っている。
その配当を支える事業は変化している。同社によれば、国内のたばこ販売量は減少しているが、業界全体の減少ペースは4四半期連続で緩和している。一方、on! PLUSニコチンパウチは、12万店舗に達した全国展開で成長している。2026年第2四半期、物品税を差し引いた収益は1.2%増加し、53.6億ドルとなった。アルトリアはまた、2026年の調整後EPSの業績見通しを5.61ドルから5.72ドルへと絞り込み、2025年の5.42ドルから3.5%から5.5%の増加を見込んでいる。
カバレッジはタイトだ。2026年6月30日までの12か月間、配当はフリーキャッシュフローの78%を占めた:91.1億ドルのうち70.6億ドルだ。しかし、フリーキャッシュフローは2018会計年度以降、毎年配当を上回っている。フリーキャッシュフローは2018会計年度の81.5億ドルから2025会計年度には90.7億ドルへと増加し、一方で支払われた配当総額は54.2億ドルから69.6億ドルへと増加した…
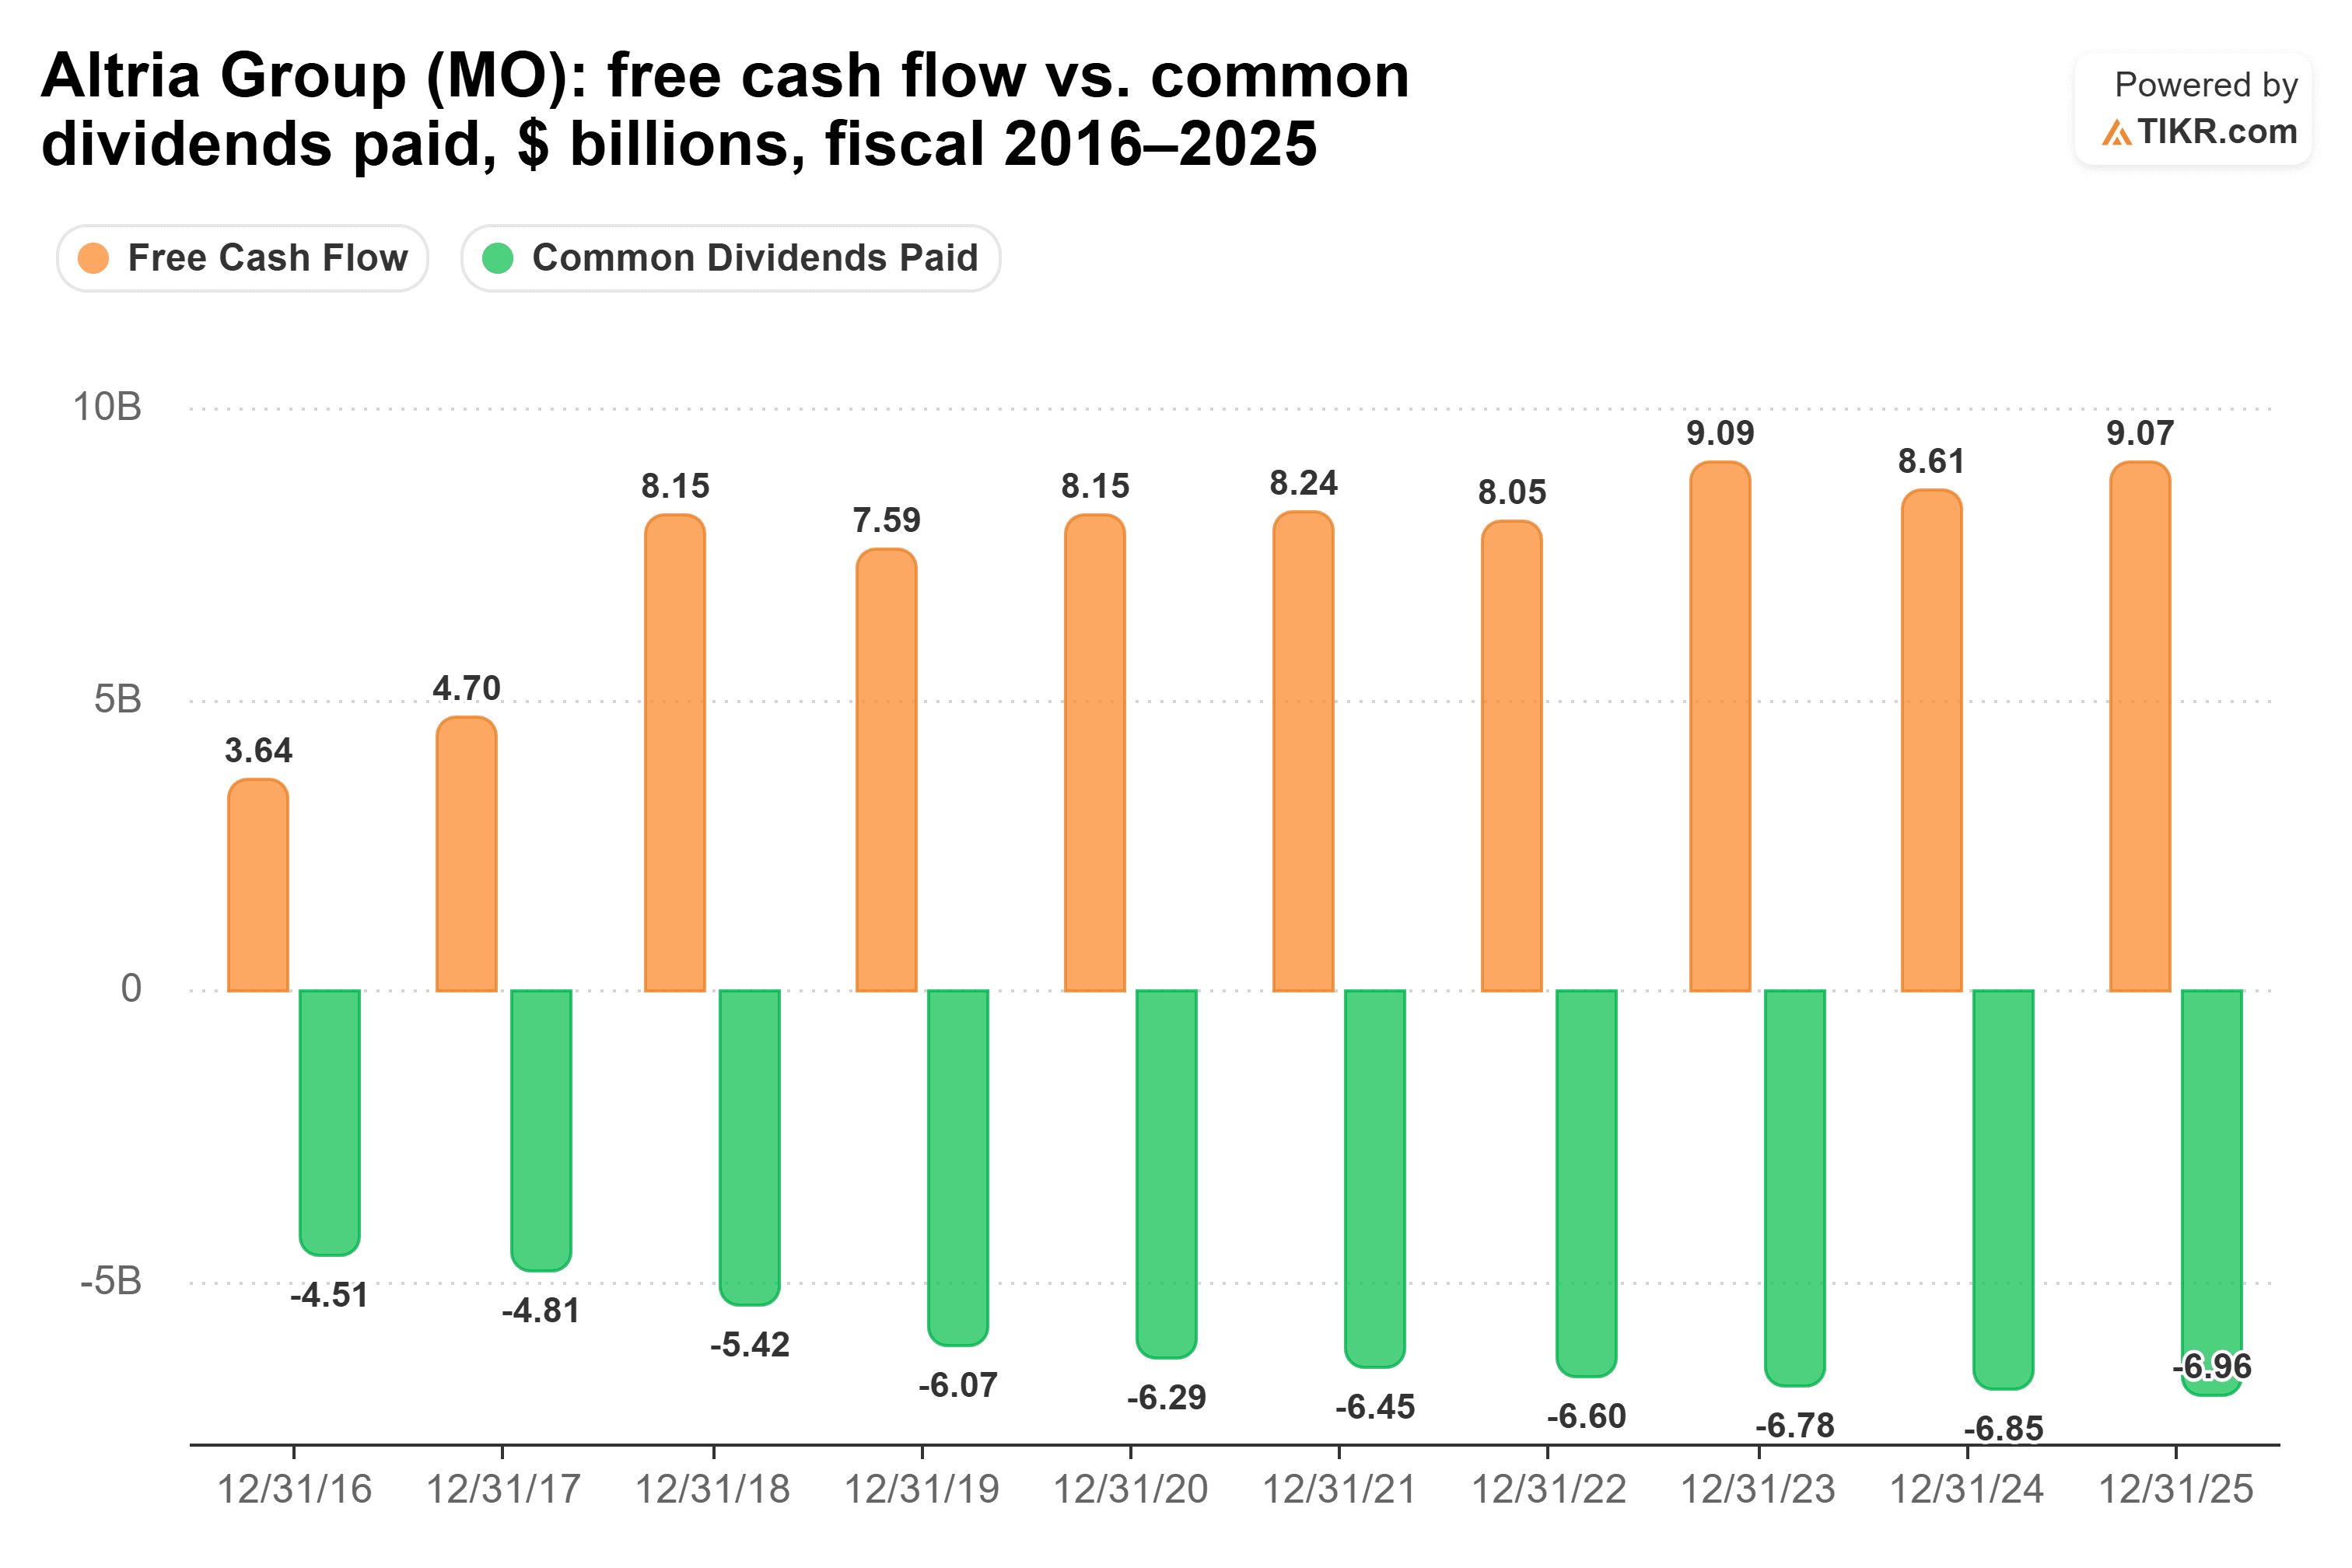
2021会計年度から2025会計年度にかけて、配当性向は74.6%から82.0%の間で推移し、この安定した範囲が引き上げの資金調達を可能にし続けている。
リスクは、その薄いクッションにある:78%という水準では、たばこ販売量の減少が加速した場合、次の引き上げに充てる現金がほとんど残らない。
クラフト・ハインツには余裕はあるが、引き上げはない
アルトリアのカバレッジがタイトなのに対し、クラフト・ハインツには十分な余裕がある。2026年6月27日までの12か月間、その配当はフリーキャッシュフローの50%という十分にカバーされた水準を占めた:38.2億ドルのうち19.0億ドルだ。フリーキャッシュフローはまた、2026年前半に17億ドルに達し、2025年前半から10.3%増加した。
より長期的な記録は不安定だ。支払われた配当総額は、2018会計年度の31.8億ドルから2019会計年度には19.5億ドルに減少し、それ以降は毎年19.0億ドルから19.7億ドルの間で推移している。同じ期間に、フリーキャッシュフローは2021会計年度の44.6億ドルから2022会計年度の15.5億ドルへと大きく変動した。
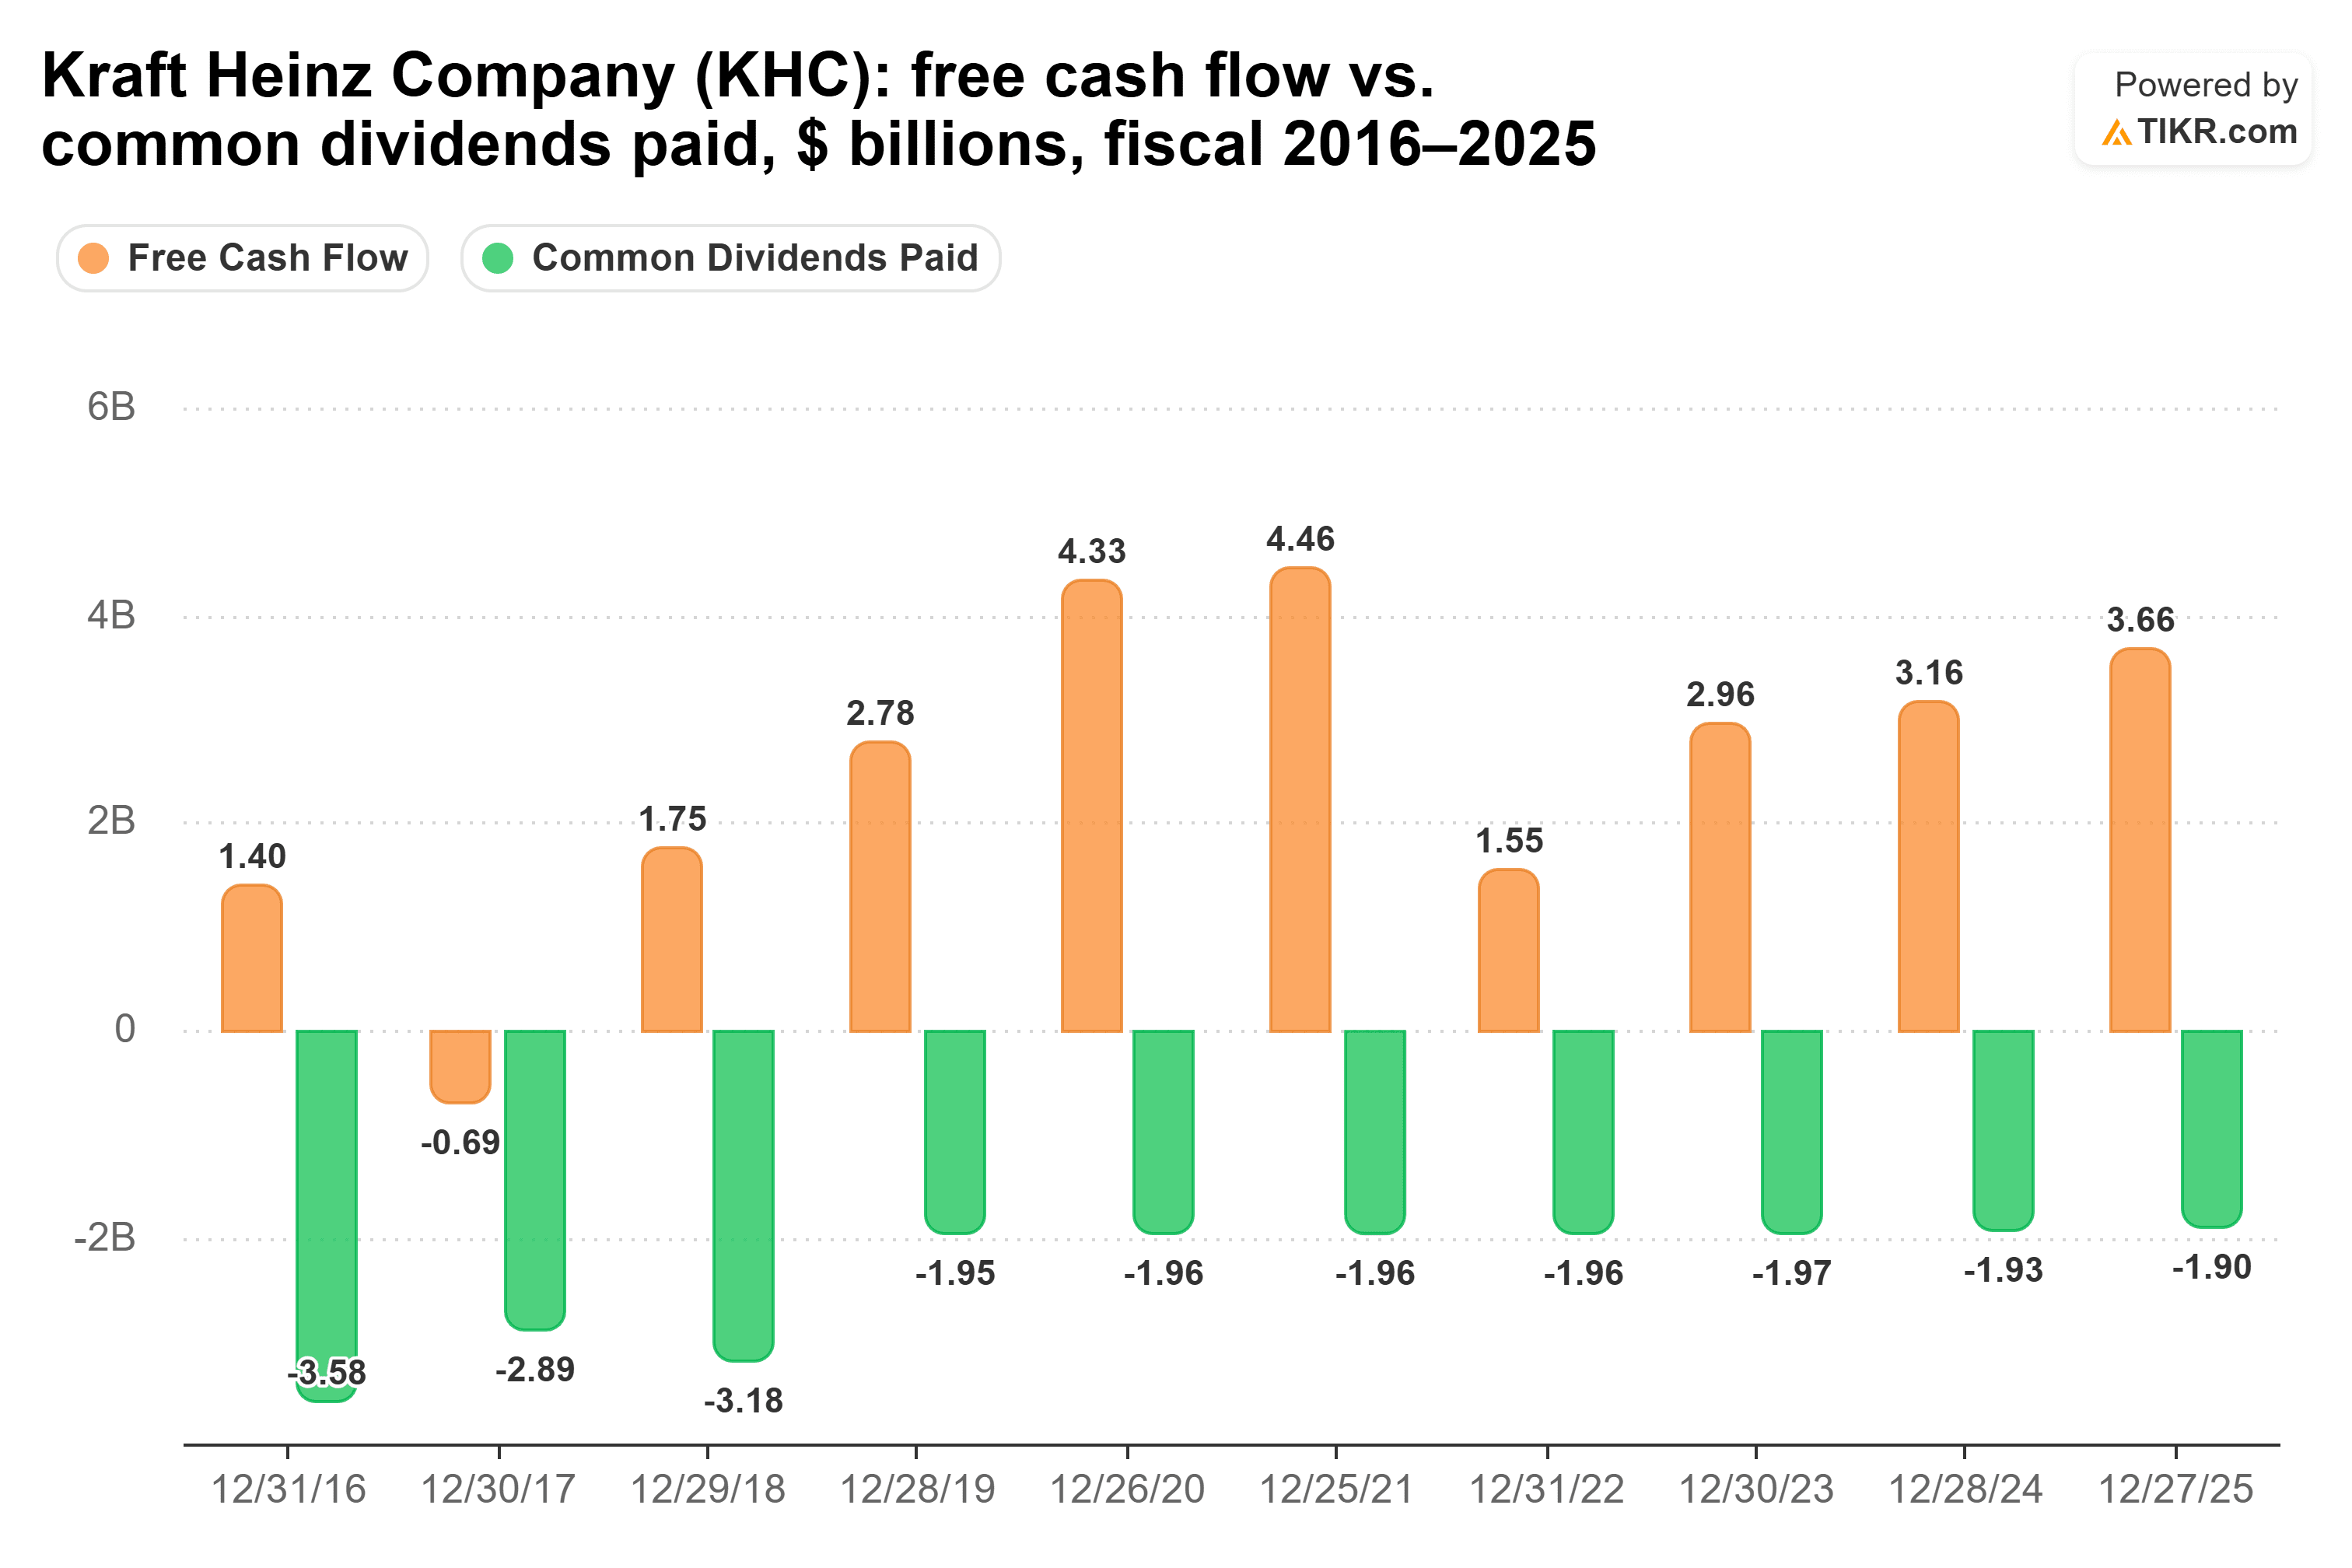
2022会計年度の落ち込みにより、配当性向は126%にまで押し上げられた。
第2四半期決算説明会で、経営陣は「配当の維持と投資適格の信用プロファイルの保護」を優先事項として挙げた。50%という配当性向はこれを裏付けているが、「維持」とは配当を現状の水準に据え置くことを意味する。
より難しいのは事業面だ。北米の有機純売上高は、2026年第2四半期に前年同期比2.7%減少した。クラフト・ハインツはまた、ブランド支援のために約7億ドルの追加投資を行うため、2026年の調整後営業利益が定額換算で16%から18%減少すると見込んでいる。また、純負債はEBITDAの2.71倍であり、アルトリアの1.41倍と比較して重い。
では、どちらの配当が勝るか?
アルトリアの方が優れた配当株である。クラフト・ハインツはより大きな収入を提供し、現在はそれをより容易にカバーしている。しかし、アルトリアの配当は成長し、より軽いバランスシートの上で、時間の経過とともにインカム面で勝つ。
過去5年間の成長率で計算すると、アルトリアに1万ドル投資した場合、現在は年間650ドルの収入を得られ、10年目には約935ドル(投資現金に対する9.3%の利回り)となる。同じ1万ドルをクラフト・ハインツに投資した場合、現在は730ドル、10年目も730ドルの収入だ。アルトリアの収入は約2.9年後、2029年頃にこれを追い越すことになる。
クラフト・ハインツの収益も引き上げを示唆していない。正規化EPSは、2024会計年度の3.06ドルから2025会計年度の2.60ドルへと減少した。TIKRのコンセンサスに参加する20人のアナリストは、2026会計年度を2.05ドルと見ており、これは同社の2.03ドルから2.09ドルという業績見通しの範囲内である。

2028会計年度の予想でさえ、2.21ドルであり、2025会計年度の2.60ドルを大きく下回っている。
これは、クラフト・ハインツの配当が不安定だと言っているわけではない。フリーキャッシュフローの半分がそれを支えており、経営陣は配当を最優先に置いている。現在の最大の収入を求めるなら、7.3%は大きな金額だ。ただ、2020会計年度から2025会計年度まで1株当たり1.60ドルで据え置かれ、収益見通しは下方修正され、負債も重い配当は、アルトリアの成長する配当に比べて、私が頼りにできるものが少ないということだ。
もちろん、アルトリアの78%という配当性向は誤差の余地が少ないため、次の四半期報告書におけるたばこ販売量とフリーキャッシュフローが注目すべき数字となる。
では、アルトリア株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、アルトリアがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


