主なポイント
- アルトリアとブリティッシュ・アメリカン・タバコは、2026年6月30日までの12か月間、それぞれフリーキャッシュフローの78%を配当として支払い、利回りは6.5%と6.3%です。
- アルトリアは、2021会計年度から2025会計年度までの各年で、フリーキャッシュフローの75%から82%を配当として支払い、純負債はEBITDAの1.4倍です。
- ブリティッシュ・アメリカン・タバコの2025会計年度の配当はフリーキャッシュフローの91%を占めました(フリーキャッシュフローは96億ポンドから58億ポンドに減少)。純負債はEBITDAの2.9倍です。
- ブリティッシュ・アメリカン・タバコの予想PERは10.9倍で、アルトリアの11.9倍を下回り、2026年のキャッシュコンバージョン率を95%以上とする目標を掲げています。
2026年6月30日までの12か月間、アルトリア・グループ (MO) と ブリティッシュ・アメリカン・タバコ (BTI) はそれぞれフリーキャッシュフローの78%を配当として支払い、現在の利回りはいずれも6%を超えています。
しかし、両社がこの78%に至った経緯は大きく異なります。アルトリアは長年にわたり、キャッシュの同程度の割合を配当として支払ってきました。一方、ブリティッシュ・アメリカン・タバコの配当性向は、2024会計年度の54.7%から2025会計年度には91.4%に急上昇した後、落ち着きを取り戻しました。
では、どちらが優れた配当株なのでしょうか?
| 指標 | アルトリア (MO) | ブリティッシュ・アメリカン・タバコ (BTI) |
|---|---|---|
| 配当利回り | 6.5% | 6.3% |
| 配当成長率 (2020-2025会計年度) | 年率4.1% | 年率2.2% |
| キャッシュ配当性向 (TTM) | 78% | 78% |
| 純負債/EBITDA | 1.41倍 | 2.88倍 |
| 利子カバレッジ比率 | 13.27倍 | 5.2倍 |
| 予想PER | 11.9倍 | 10.9倍 |
アルトリア:ポーチ製品は成長、紙巻きたばこは減少
アルトリアの2026年第2四半期の消費税等控除後売上高は53億6000万ドルで、前年同期比1.2%増でした。経営陣は、国内の紙巻きたばこおよび湿式無煙たばこの販売数量の減少を指摘しています。一方、on! PLUSニコチンポーチは成長しており、現在12万店舗で販売されています。
サルバトーレ・マンクーソCEOは、違法な電子たばこへの取り締まり強化も追い風になると見ています:「国境での供給関連の混乱を含む、取り締まり活動の強化が違法製品への需要減速に寄与していると考えています。」
経営陣は、2026年の調整後1株当たり利益(EPS)を5.61ドルから5.72ドル(2025年の5.42ドルから3.5%から5.5%増)と予想しています。フリーキャッシュフローは、2018会計年度以降、毎年支払配当を上回っています。
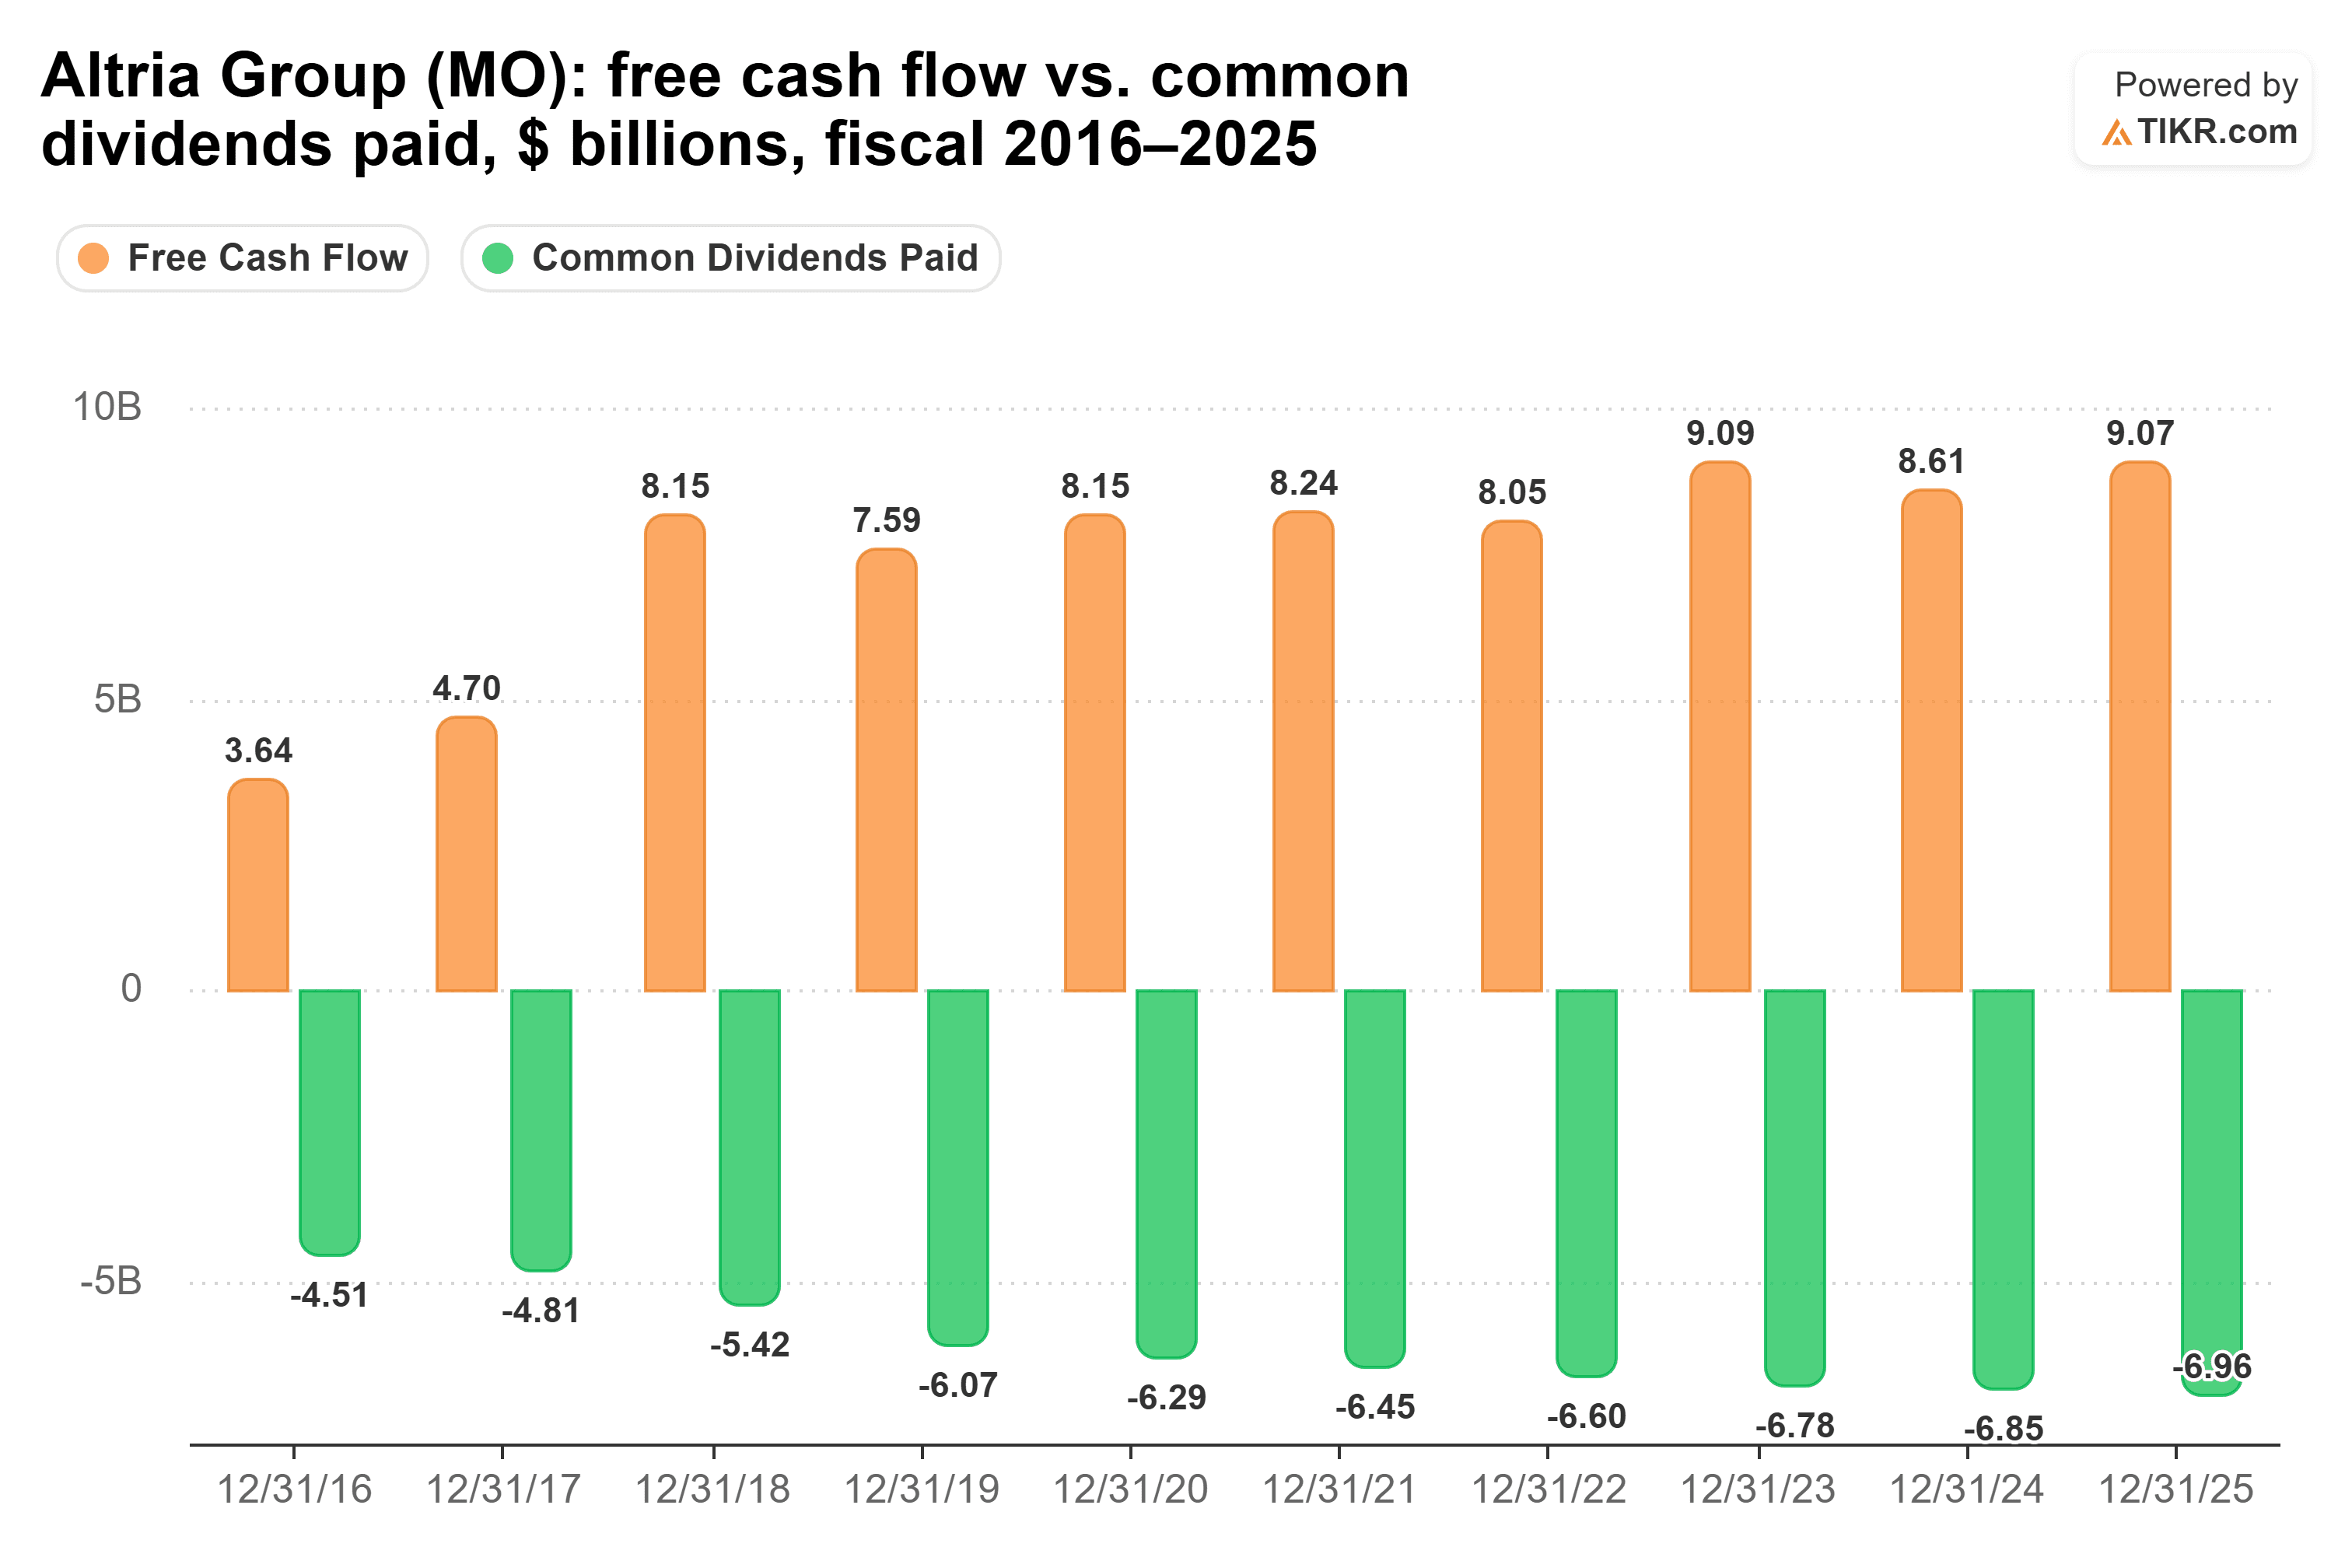
アルトリアは、2021会計年度から2025会計年度までの各年で、フリーキャッシュフローの74.6%から82.0%を配当として支払いました。これは高い割合ですが、安定しています。純負債はEBITDAの1.41倍と軽く、EBITによる利払いのカバー率は13.27倍です。
主なリスクは消費者です。経営陣は、成人ニコチン消費者の裁量的所得への継続的な圧力に言及しており、78%の配当性向では、販売数量がより急速に減少した場合の余裕が限られています。
ブリティッシュ・アメリカン・タバコ:より起伏に富んだ道のり
ブリティッシュ・アメリカン・タバコは、より起伏に富んだ道のりで同じ78%に到達しました。2026年前半の1株当たり利益(EPS)は5.5%増加し、「New Categories(新カテゴリー)」は18%成長しました。米国ではVeloポーチが成長している一方、加熱式たばこ製品は12%減少しました。通期では、経営陣は、現行ベースで調整後EPSが約4%から4.5%成長すると見込んでいます。
2024会計年度までは、その配当は両社の中でより厚くカバーされており、2021会計年度からの各年でフリーキャッシュフローの49.9%から54.7%を占めていました。しかしその後、フリーキャッシュフローは2024会計年度の96億4000万ポンドから2025会計年度には57億9000万ポンドに減少しました…

…そして配当はそのリスクの高い91.4%を占めました。フリーキャッシュフローは、2026年6月30日までの12か月間で68億5000万ポンドに回復しました。サイード・イクバルCFOは、前半のキャッシュ力の一部を、債務返済後の財務コストの低下に帰しています。経営陣は、通期のキャッシュコンバージョン率を95%以上とする目標を掲げています。
この間、タデウ・マロッコCEOは「我々の漸進的な配当と持続可能な自社株買い」を堅持してきました。1株当たり配当は、91.4%という配当性向にもかかわらず、2025会計年度に11.0%増加しました。
主なリスクは債務です:純負債はEBITDAの2.88倍で、EBITによる利払いのカバー率は5.2倍です。また、配当はポンド建てで設定されているため、米国投資家が受け取るドル換算額は為替レートの影響を受けます。
では、どちらの配当が勝るか?
アルトリアがより優れた配当株です。より高い利回りを支払い、配当をより速く成長させてきました:2020会計年度から2025会計年度までの年率4.1%に対し、ブリティッシュ・アメリカン・タバコは2.2%です。また、その配当をより安定したキャッシュフローとはるかに少ない債務で支えています。
アルトリアに1万ドル投資すると、現在年間650ドルの配当を受け取ります。その4.1%のペースで成長すると、10年目には約935ドルになり、現在の投資額に対する利回りは9.3%になります。ブリティッシュ・アメリカン・タバコに同じ1万ドルを投資すると、現在年間630ドルを受け取り、10年目には約769ドルになります。
ブリティッシュ・アメリカン・タバコの主張にも一理あります。予想PERが10.9倍とアルトリアの11.9倍より割安で、その配当は長年にわたりアルトリアのものより厚くカバーされていました。2025会計年度の11.0%というペースが続けば、1万ドル投資からの収入は2027年にアルトリアを追い越すでしょう。
しかし、その増配は、配当がフリーキャッシュフローの91.4%を占めた年に行われ、2026年の調整後EPS成長率は約4%から4.5%と予想されています。そのペースが持続するとは期待できません。6%以上の利回りを求めるなら、より安定したキャッシュフローとより軽い債務を望みます。それがアルトリアです。
もちろん、ブリティッシュ・アメリカン・タバコがキャッシュコンバージョン目標を達成し、2025会計年度以前の水準にフリーキャッシュフローを回復させることができれば、その配当は再び両社の中でより厚くカバーされることになるでしょう。
では、アルトリア株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アルトリアの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!