


主なポイント
- SemiAnalysisの創業者Dylan Patel氏によると、Oracleは大規模なAIクラウド契約を実質的に固定マージンで締結したため、GPUレンタル価格が急騰した今、その恩恵をほとんど受けられないという。
- 競合他社は価格を引き上げている:CoreWeaveは7月にGPU価格を25%値上げし、その後さらに10%値上げした。Patel氏によると、Nebiusも価格を引き上げている。
- Oracleの売上総利益率は、2022年度の79.1%から2026年度には65.8%に低下し、総負債は2倍以上増加して1,670億ドルに達した。
- OracleがApolloとGoldman Sachsと行っていると報じられているチップ調達資金の交渉条件と、次回決算での売上総利益率に注目する必要がある。
Oracle (ORCL)は約1年前、OpenAIと一連の大規模なAIデータセンター契約を締結した。それ以来、GPUのレンタル価格は大きく上昇している。
SemiAnalysisの創業者Dylan Patel氏は、Oracleがこの追い風の恩恵をほとんど得られないと考えている。今週のBig Technology Podcastでの彼の発言は以下の通りだ:
「…彼らはこれらの大規模な契約を結びましたが、そこにはいくつかのリスクが内在しています。一つは、彼らが実質的に固定マージンで契約を結んだことです。そのため、クラウド向けGPUの価格が大きく上昇した今、この高いマージンを活かすことができません。」
痛い。
これは、1,690億ドル以上の負債を抱え、株価が6月の高値から45%下落している企業にとっては厳しいタイミングだ。そして状況はさらに悪化する可能性がある——Oracleは、さらなるAIチップの調達資金をApollo Global Management (APO)とGoldman Sachs (GS)と協議していると報じられている。
GPU価格は実際どれくらい上昇したのか?
かなり上昇している。Insider Monkeyによると、CoreWeave (CRWV)はGPUの時間当たり価格を2回引き上げたという。1回目は7月に全製品で25%の値上げ、2回目は過去2〜3ヶ月でさらに10%の値上げだ。
これらを重ねると、1.25掛ける1.10で1.375になる。これは7月以前(少なくとも新価格が適用される範囲では)と比べて、GPU時間当たり37.5%の値上げだ。
Patel氏の話によると、Nebius (NBIS)はさらにうまくやっているという。SemiAnalysisが評価する主要クラウド事業者の中で平均契約期間が最も短いため、「方向転換して価格を大幅に引き上げ、この状況をうまく利用することができた」という。
アナリストはNebiusの売上高がこの先どうなると見ているのか…
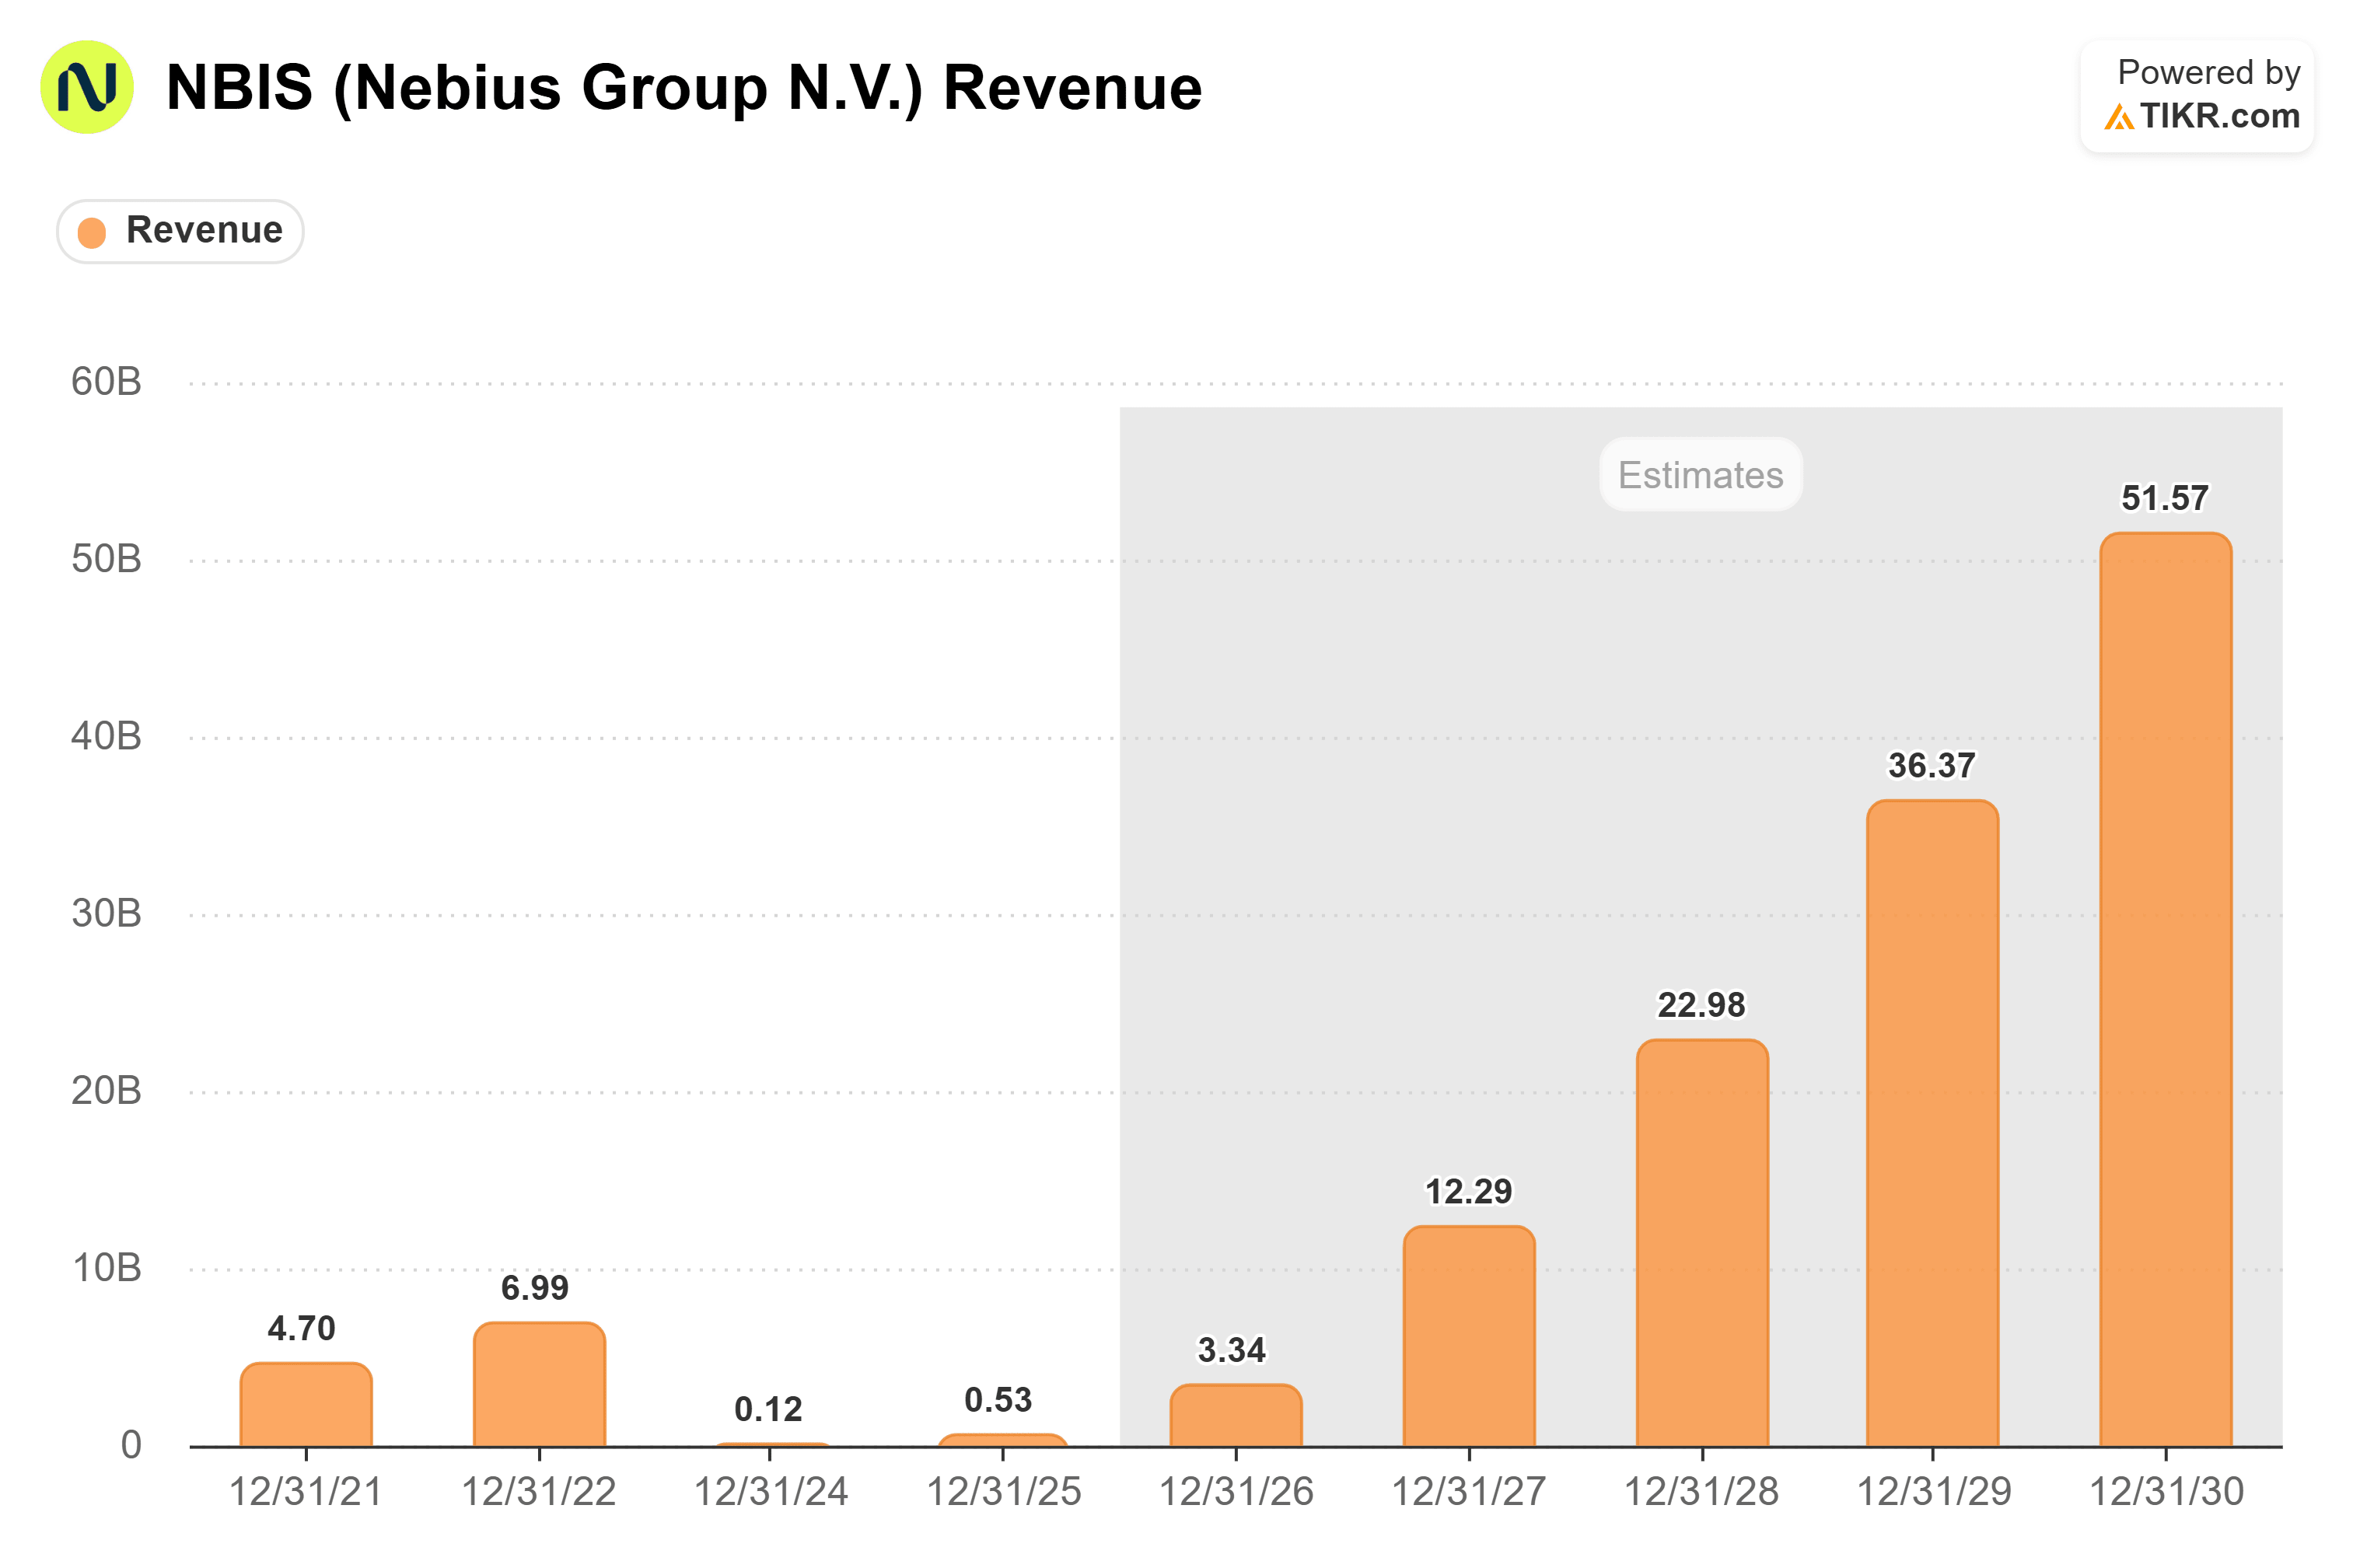
このような成長プロファイルであれば、Nebiusが負債の調達に苦労しているとは思えない…もし苦労しているとしても、代わりに株式を発行することもできる。
興味深いことに、Patel氏はCoreWeaveも、価格を引き上げたにもかかわらず、Oracleと同じカテゴリーに分類している。彼は両社について、「主に長期契約に縛られていたため、それほど多くの利益を得ることができなかった」と述べている。
マージンはすでに低下傾向にあった
Oracleの経営陣は、AIデータセンターの顧客契約期間全体を通じて、売上総利益率が30%から40%になると見込んでいると述べている。
これはOracleの他の事業が稼ぎ出す利益率よりもはるかに低い。したがって、AIインフラストラクチャが大きくなるほど、会社全体の売上総利益率を引き下げる要因となる。この利益率は、2022年度の79.1%から2026年度(2026年5月までの年度)には65.8%に低下した…

そして、それらの契約のマージンが固定されている場合、GPU価格の上昇によって短期的にマージンが回復することはない。
そして、負債の問題もある
もちろん、それだけの容量を構築するのは安くはない。Oracleの総負債は、2022年度の759億ドルから2026年度には1,670億ドルへと2倍以上に増加した…

そして8月までにはさらに高くなり、1,691億ドルに達した。
公平を期すために言うと、Patel氏はOracleが危機に瀕しているとは考えていない。彼は同社を「完全に債務支払能力がある」と呼び、SemiAnalysisが「サービス品質の点で最高のネオクラウドの一つ」と評価していると述べている。
『ビッグ・ショート』で有名になった投資家のSteve Eisman氏はより懸念している。10月2日のProf G Marketsのエピソードで、彼はOracleの信用格付けがBBBマイナス(ジャンク債の1段階上)であり、「Oracleはジャンク債に格下げされたくない」と述べた。
彼のまとめは?「…トリプルBマイナスに格付けされている場合、事態は悪化する可能性があります。」
同様に、固定された契約には一定の利点もある。GPUレンタル価格が下落した場合、Nebiusが価格を迅速に引き上げることを可能にしたのと同じ短期契約が、価格を迅速に引き下げることを可能にする一方で、Oracleの契約は維持される。
これらの長期契約は、ApolloやGoldmanのような貸し手がOracleのためにチップの資金調達を行う大きな理由の一つでもある。数ヶ月ごとにリセットされる価格よりも、複数年にわたる顧客のコミットメントの方が貸付の担保として扱いやすい。
つまり、両刃の剣なのだ。
事態が急速に悪化する可能性のあるシナリオは以下の通り:
事態が急速に悪化する可能性のあるシナリオが2つある。1つ目は、2つのことが同時に起こるシナリオだ:GPU価格が上昇し続け、Oracleが競合他社が得ている上振れ分を逃し続ける。一方で、価格を再設定できない容量を構築するために負債が増え続ける。これは、すでに負債負担に苦しんでいる企業にとって、マージンとバランスシートの両方に同時に圧力がかかる状況だ。
もう1つのシナリオは、より広範なマクロ環境のリセット(おそらく深刻な景気後退)であり、需要が急激に落ち込むことで、Oracleの長期契約が戻ってきて、より低い価格やより少ない容量で再交渉を求めるというものだ。これは、Oracleが好況期にキャッシュの緩衝を構築する機会を逃すと同時に、マクロ環境が悪化した時にも打撃を受けることを意味し、再びその負債負担を持続不可能なものにする。
しかし同様に——リスクなくして得るものはない。Oracleはここで大きな賭けをしており、もしそれが実を結べば…大きな上振れがある。
では、Oracleの株価は実際にいくらの価値があるのか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Oracleがどのくらいの価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資や財務に関するアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!


