主なポイント
- Stability AIの元CEO、エマド・モスタクは、テスラが2年以内に車よりも多くのロボットを販売し、1000万台のOptimusロボットが4000億ドルの収益をもたらすと予測した。
- 予想PER202倍というテスラの評価額は、Optimusが自動車事業よりもはるかに大きなビジネスにならなければ意味をなさない。
- モスタクの計算ではロボット1台あたり4万ドルとなるが、アナリストはテスラの2028年度の総収益が1420億ドルに達すると見込んでいるに過ぎない。
- Optimusの生産は2027年に開始予定で、テスラはすでにロボットに十分な量を確保するため、AI5チップのメモリを削減している。
テスラ (TSLA) には評価額の問題がある:
同社の株は予想PER202倍で取引されており、車を売るだけではこの水準を正当化できない。
Stability AIの元CEO、エマド・モスタクは、その答えを知っていると考えている。今週のピーター・ディアマンディスとのMoonshotsポッドキャストのエピソードで、彼は強気の見方を4つの文章で示した:
「テスラは年間160万台の車を販売している。2年以内に、それ以上の数のロボットを販売するだろう。それは年間1000億ドルを生み出す。1000万台で、それは4000億ドルの収益だ。」
そして、念押しに:「それは可能性が高い。」
同席したパネリスト、OpenExOの創設者サリム・イスマイルは、マスク自身が会社をそれに賭けていると付け加えた:「イーロンは、テスラの将来の収益の80%がOptimusロボットから来ると予想していると言った。」
なぜロボットでなければならないのか
モスタクは、現在この株が直面している疑問に答えている。テスラの最も有名な強気派の一人であるFuture Fundのゲイリー・ブラックは、最新の納車実績を上回った後でも、株価を「どの基準でも割高」と呼んだ。TIKRがここで報じた通りだ。
TIKRの数字も同意見だ。今後12ヶ月の予想PER202倍で、テスラは5年平均の107倍のほぼ2倍で取引されている…
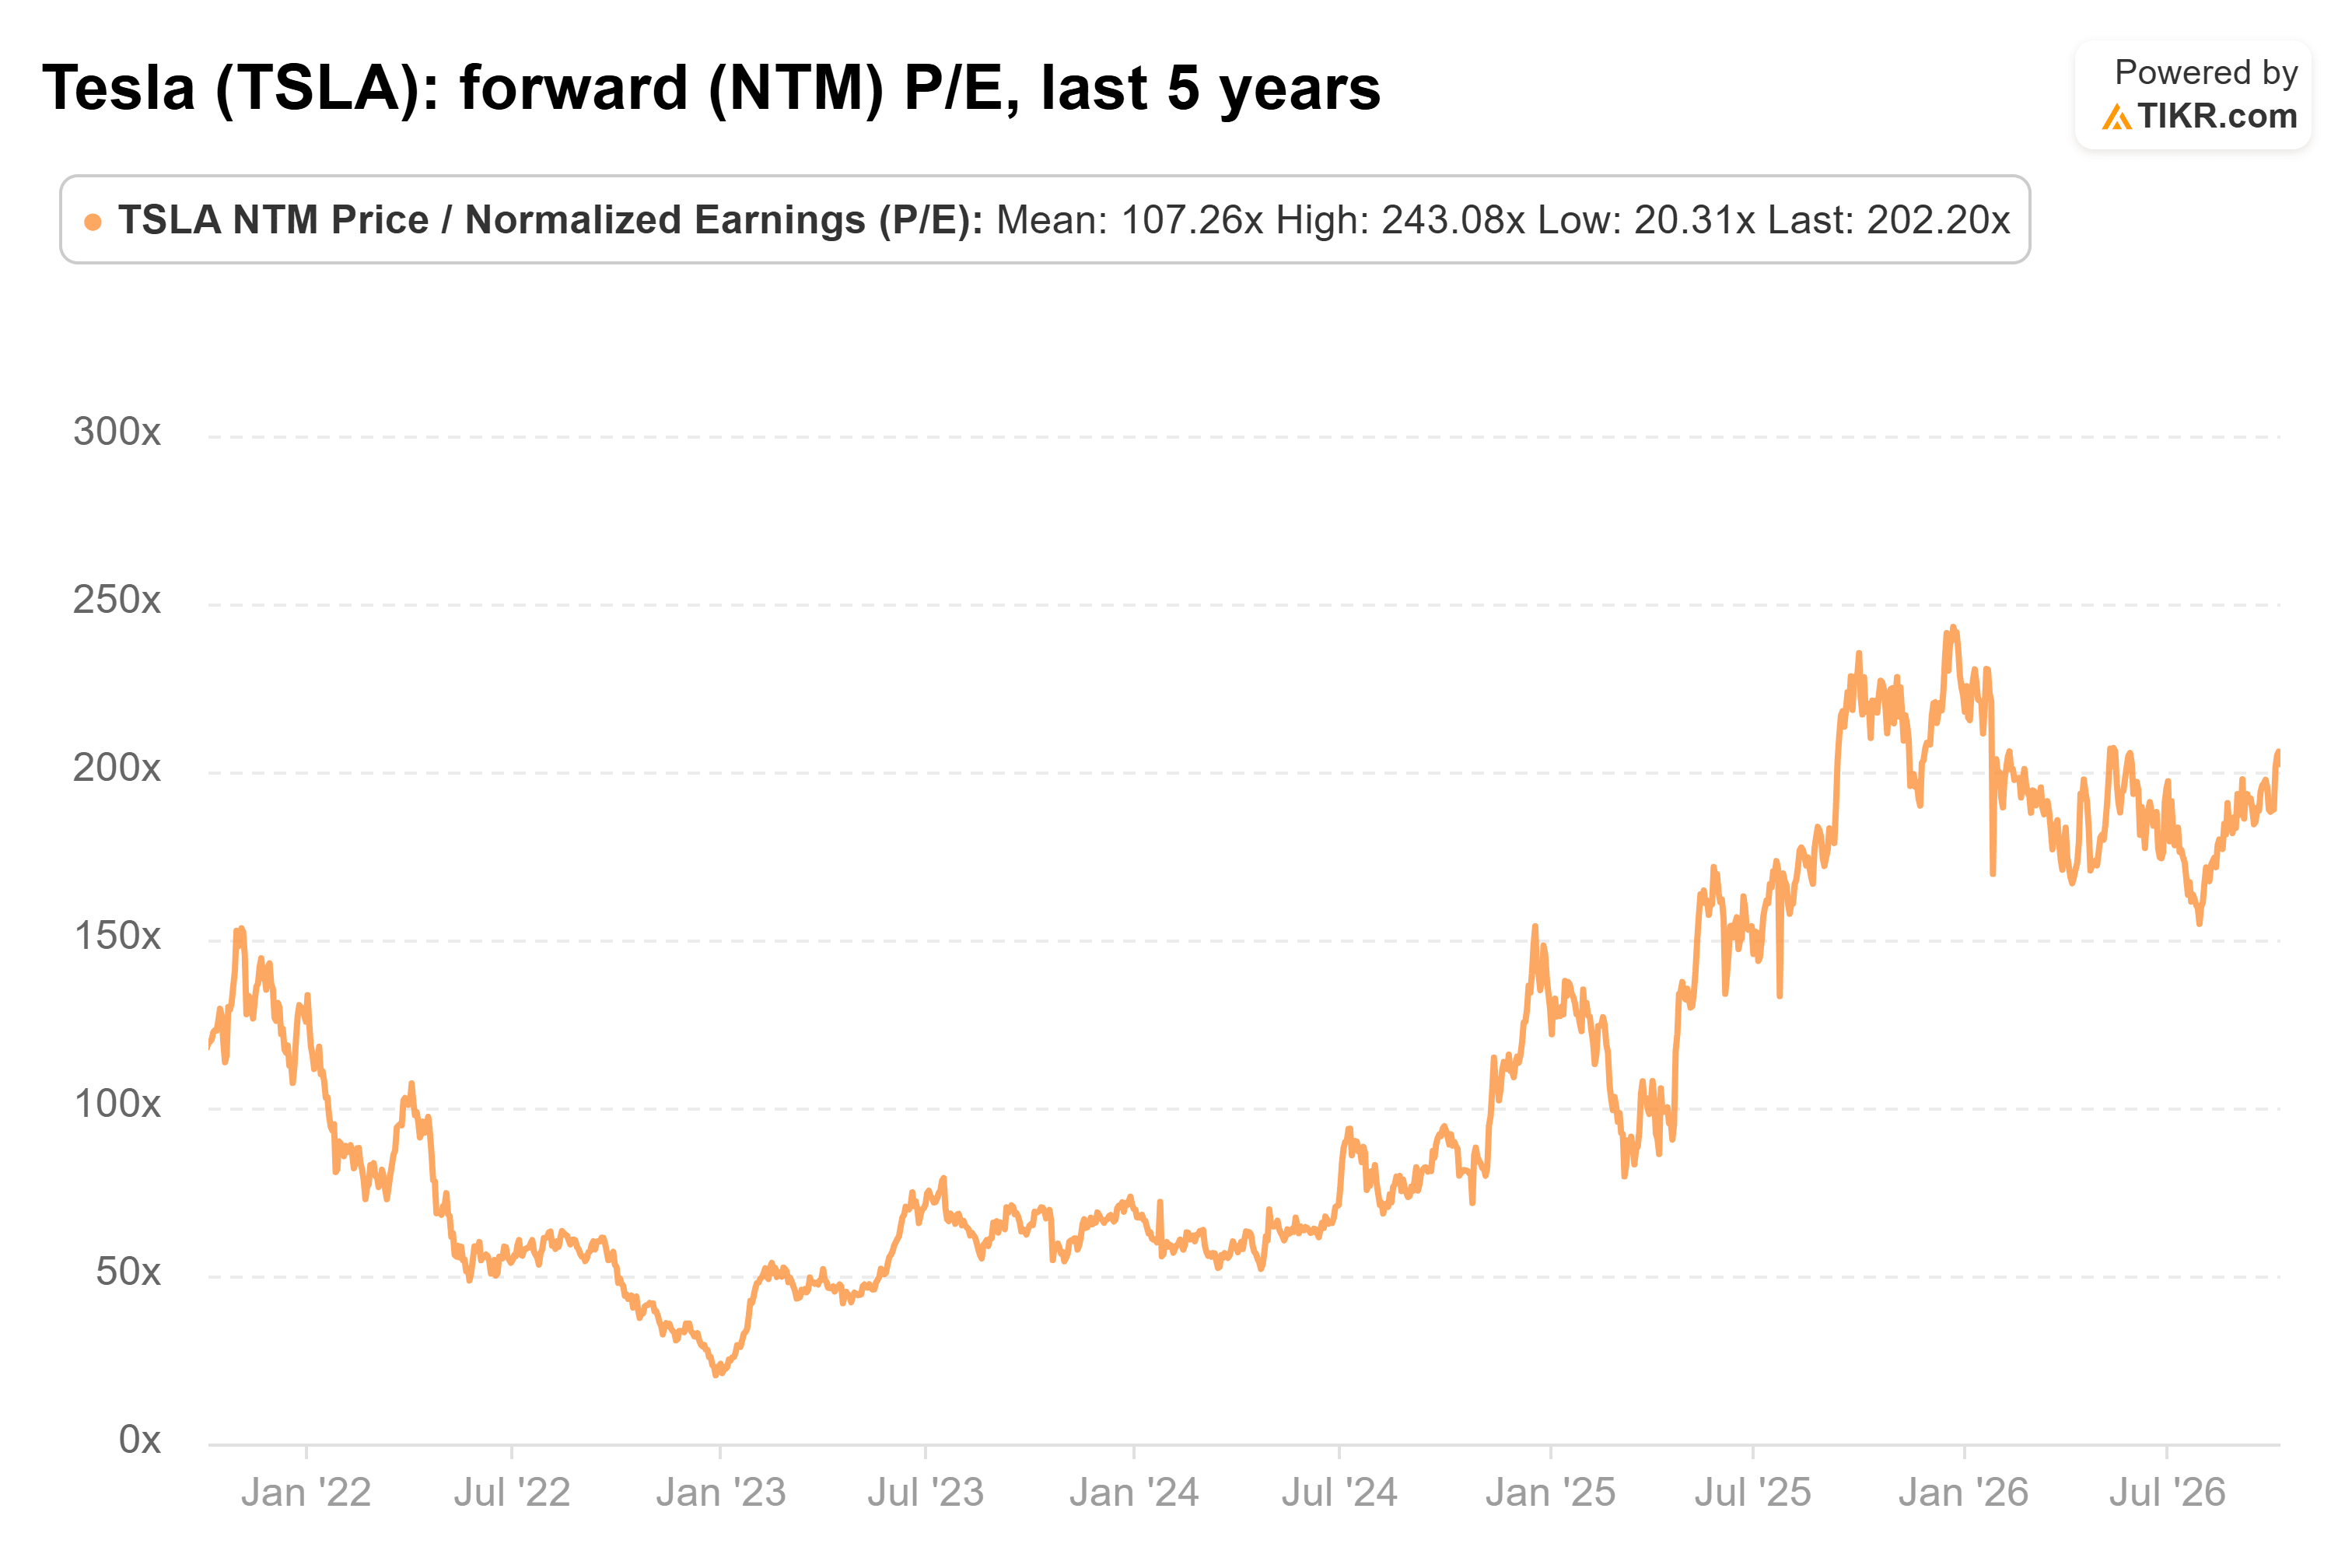
(昨年12月にはさらに高く、243倍でピークを迎えた。)
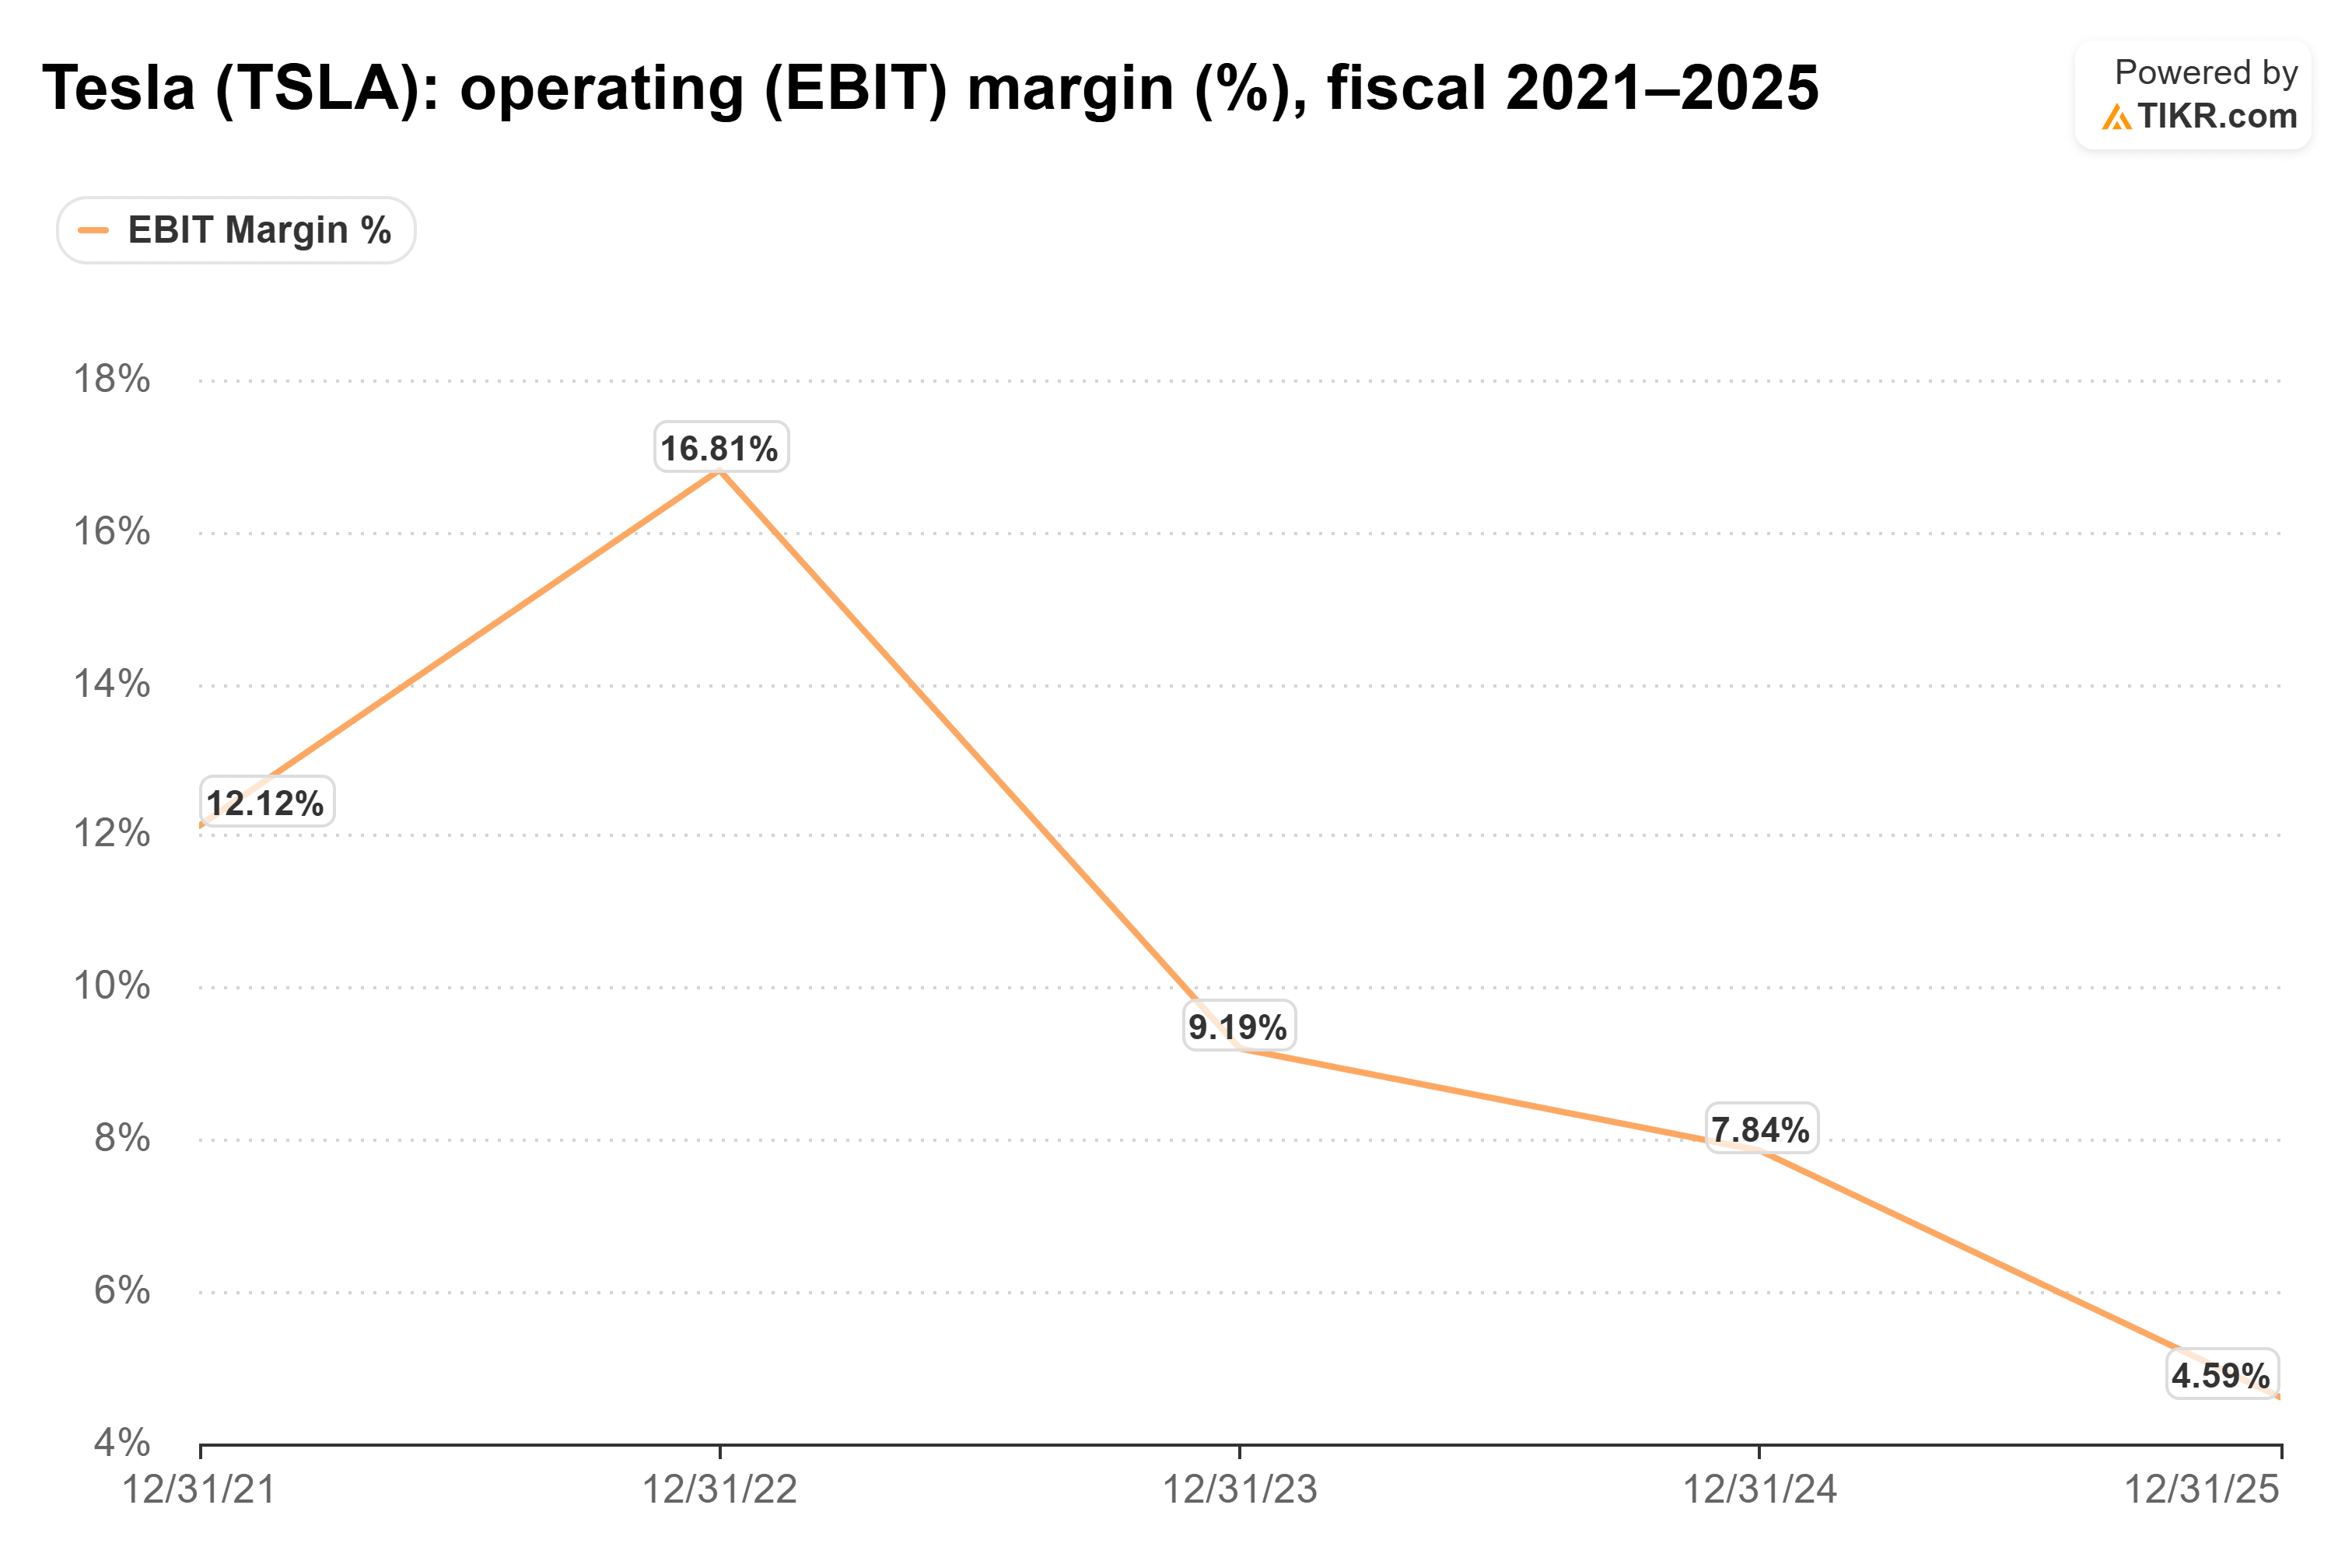
自動車事業もこの倍率に見合う成長を遂げていない。テスラの営業利益率は2022年度以降毎年低下しており、同年度の16.8%から2025年度には4.6%となっている:
同じデータを自分で確認したいですか?TIKRでテスラの利益率の履歴とストリートの目標価格表を無料でご覧ください→
したがって、この倍率が意味を持つためには、何か他のものが利益を支えなければならない。強気派にとって、その何かがOptimusだ。
モスタクの計算を検証しよう
4000億ドルを1000万台のロボットで割ると、ロボット1台あたり4万ドルとなり、彼の計算が前提とする価格だ。
1000万台という数字は、テスラ自身の計画に基づいている。TBPNでジョルディ・ヘイズが指摘したように、ギガ・テキサスの新しいOptimus工場は「年間1000万台のOptimusを生産する目標能力」を持ち、初期生産は2027年に開始予定だ。
規模感として、4000億ドルは現在のテスラの総収益の約4倍であり、アナリストはそれに近いものも想定していない…

コンセンサスは2028年度の収益を1420億ドルと見込んでおり、2025年度の948億ドルから約50%増加する水準だ。
次に、2年後の予測を検証しよう。もしテスラが2028年までに160万台の車よりも多くのロボットを販売し、1台4万ドルとすると、ロボットの収益は640億ドルとなる。ウォールストリートの2028年予想は、2025年度の収益にロボットと車を合わせて470億ドルしか追加していない。
したがって、アナリストがOptimusの立ち上がりに深く懐疑的であるか、モスタクの時計が速く進んでいるかのどちらかだ。私は後者に賭ける。
問題はここだ:メモリ
Optimusはまだ生産による収益を上げていない。テスラが数百万台のロボットを販売する前に、それらを動かす数百万個のチップが必要だ。
マスクは、テスラの次世代AIチップのメモリについてXに投稿し、それがどれほど難しいかを示唆した:
「これはOptimusの生産に十分な量を確保する唯一の方法であり、コストを大幅に削減する。」
彼はその後、AI5を96GBに戻すよう調整したが、この削減が「Optimusの性能に無視できる影響しか与えない」と予想している。
テスラがこれほど早い段階で規模拡大を考慮した設計をしていることは励みになる。それでも、最初の生産ロボットが出荷される前に、メモリの量を中心にチップを再設計していることは、供給が1000万台に達するずっと前に生産量を制限する可能性を示唆している。
では、2028年までにロボットは車の販売台数を上回るのか?
私はそうは思わない。たとえモスタクが、Optimusがテスラの評価額を正当化しなければならない事業であり、年間1000万台のロボットのために建設された工場がテスラがそれを真剣に捉えていることを示しているという点で正しいとしてもだ。2027年に最初の生産を開始してから2年以内に年間160万台以上のロボットを販売するというのは、製造業史上最も速い立ち上がりの一つとなり、メモリはすでに制約要因となっている。
予想PER202倍では、今日の買い手はその立ち上がりの多くが実現する前に支払っていることになる。
もちろん、ギガ・テキサスでの初期生産は2027年に計画されており、その最初の年に実際に何台のロボットが生産されるかは、どんな予測よりもはるかに多くのことを教えてくれるだろう。
では、テスラ株の実際の価値はいくらか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの仮定を入力するだけで、テスラがどのくらいの価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する自分の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!