主なポイント
- Arm Holdings (ARM) は、6月の高値から55%下落したにもかかわらず、2026年10月30日までに88%上昇し、一方でAdvanced Micro Devices (AMD)は約136%上昇しました。
- Intel (INTC) が第4四半期の業績見通しを予想を下回る水準で発表したことで半導体株に圧力がかかり、ARMは10月30日に約10%下落しました。
- Qualcomm (QCOM) は、未解決のロイヤルティ紛争がArmの最大のライセンス関係の一つに影響を与える可能性があるため、リスク要因となっています。
- ArmのAGI CPUに対する需要は20億ドルを超えており、アナリストは正常化後のEPSが2026年度の1.77ドルから2028年度には約3.07ドルに上昇すると予想しています。
何が起こったのか?
Arm Holdings (ARM) 株は、2026年10月30日までに88%上昇し、約206ドルで取引を終えましたが、株価は6月18日の高値である約453ドルから依然として55%下回っています。
この上昇は、Armが3月にAGI CPUを発表した後、加速しました。これは、同社がプロセッサ設計のライセンス供与から自社のデータセンター向けチップの販売へと事業を拡大したことを示すものでした。4月30日までに株価は約210ドルに達し、その後6月のピークに向けて急騰しました。
投資家は当初、ArmのAIインフラストラクチャへの関与の拡大を評価し、そのフォワードP/Eを6月には約202倍まで押し上げました。しかし、その高いバリュエーションは失望に耐える余地がほとんどなく、製造能力、実行力、半導体支出に関する懸念がその後の調整に寄与しました。
下落にもかかわらず、AGI CPUに対する需要は現在、2027年度および2028年度を通じて20億ドルを超えており、発表時に示された当初の10億ドルの機会の2倍以上となっています。
7月の決算説明会で、Rene Haas CEOは需要を「20億ドルを超える」と説明しましたが、Armは当初の10億ドルの機会分の製造能力しか確保していませんでした。
半導体セクター全体の弱さが10月下旬にさらなる圧力を加えました。IntelはデータセンターおよびAI部門の売上高が73億ドルで前年同期比78%増と報告しましたが、第4四半期の売上高見通しを150億ドルから160億ドルと、予想を下回る水準で発表しました。
Armは10月30日に約10%下落し、投資家は同セクターの供給制約とプレミアムなバリュエーションを再評価しました。
一方、AMDは2026年10月30日までに約136%上昇し、11月3日に決算を発表します。CPUやAIアクセラレーターを販売するAMDとは異なり、Armは主にライセンスとロイヤルティ収入を得ており、自社のデータセンター向けプロセッサへの進出を拡大しています。
Armの収益成長は依然として堅調
Armは第1四半期の売上高が12.9億ドルで前年同期比22%増と報告し、第1四半期としては過去最高のライセンスおよびロイヤルティ収入に支えられました。
ウォールストリートは、AIインフラ需要の高まり、ロイヤルティ率の上昇、AGI CPUの導入拡大により、正常化後のEPSが2026年度の1.77ドルから2028年度には約3.07ドルに増加すると予想しています。

しかし、アナリストは、Armが物理的なチップビジネスを拡大するにつれ、同期間に総利益率が約98%から91%に低下すると予想しています。
もう一つの不確実性はQualcommに関連しており、同社はArmの2026年度売上高の約9%を占めています。10月の陪審は、Armがライセンス契約の一部を違反したと判断し、Qualcommに名目上の損害賠償2ドルを認めましたが、5年間のロイヤルティ免除の可能性は未解決のままです。
Armの11月4日の決算報告は、高まるAGI CPU需要が収益成長につながるかどうか、また同社が製造制約とライセンスリスクを管理できるかどうかを試すものとなるでしょう。
Arm株は割安か割高か?
Armは急落したにもかかわらず、適正価値からやや割高に見えます。10月22日時点でのフォワードP/Eは約88倍で、6月のピークである202倍や3年平均の約85倍と比較されています。
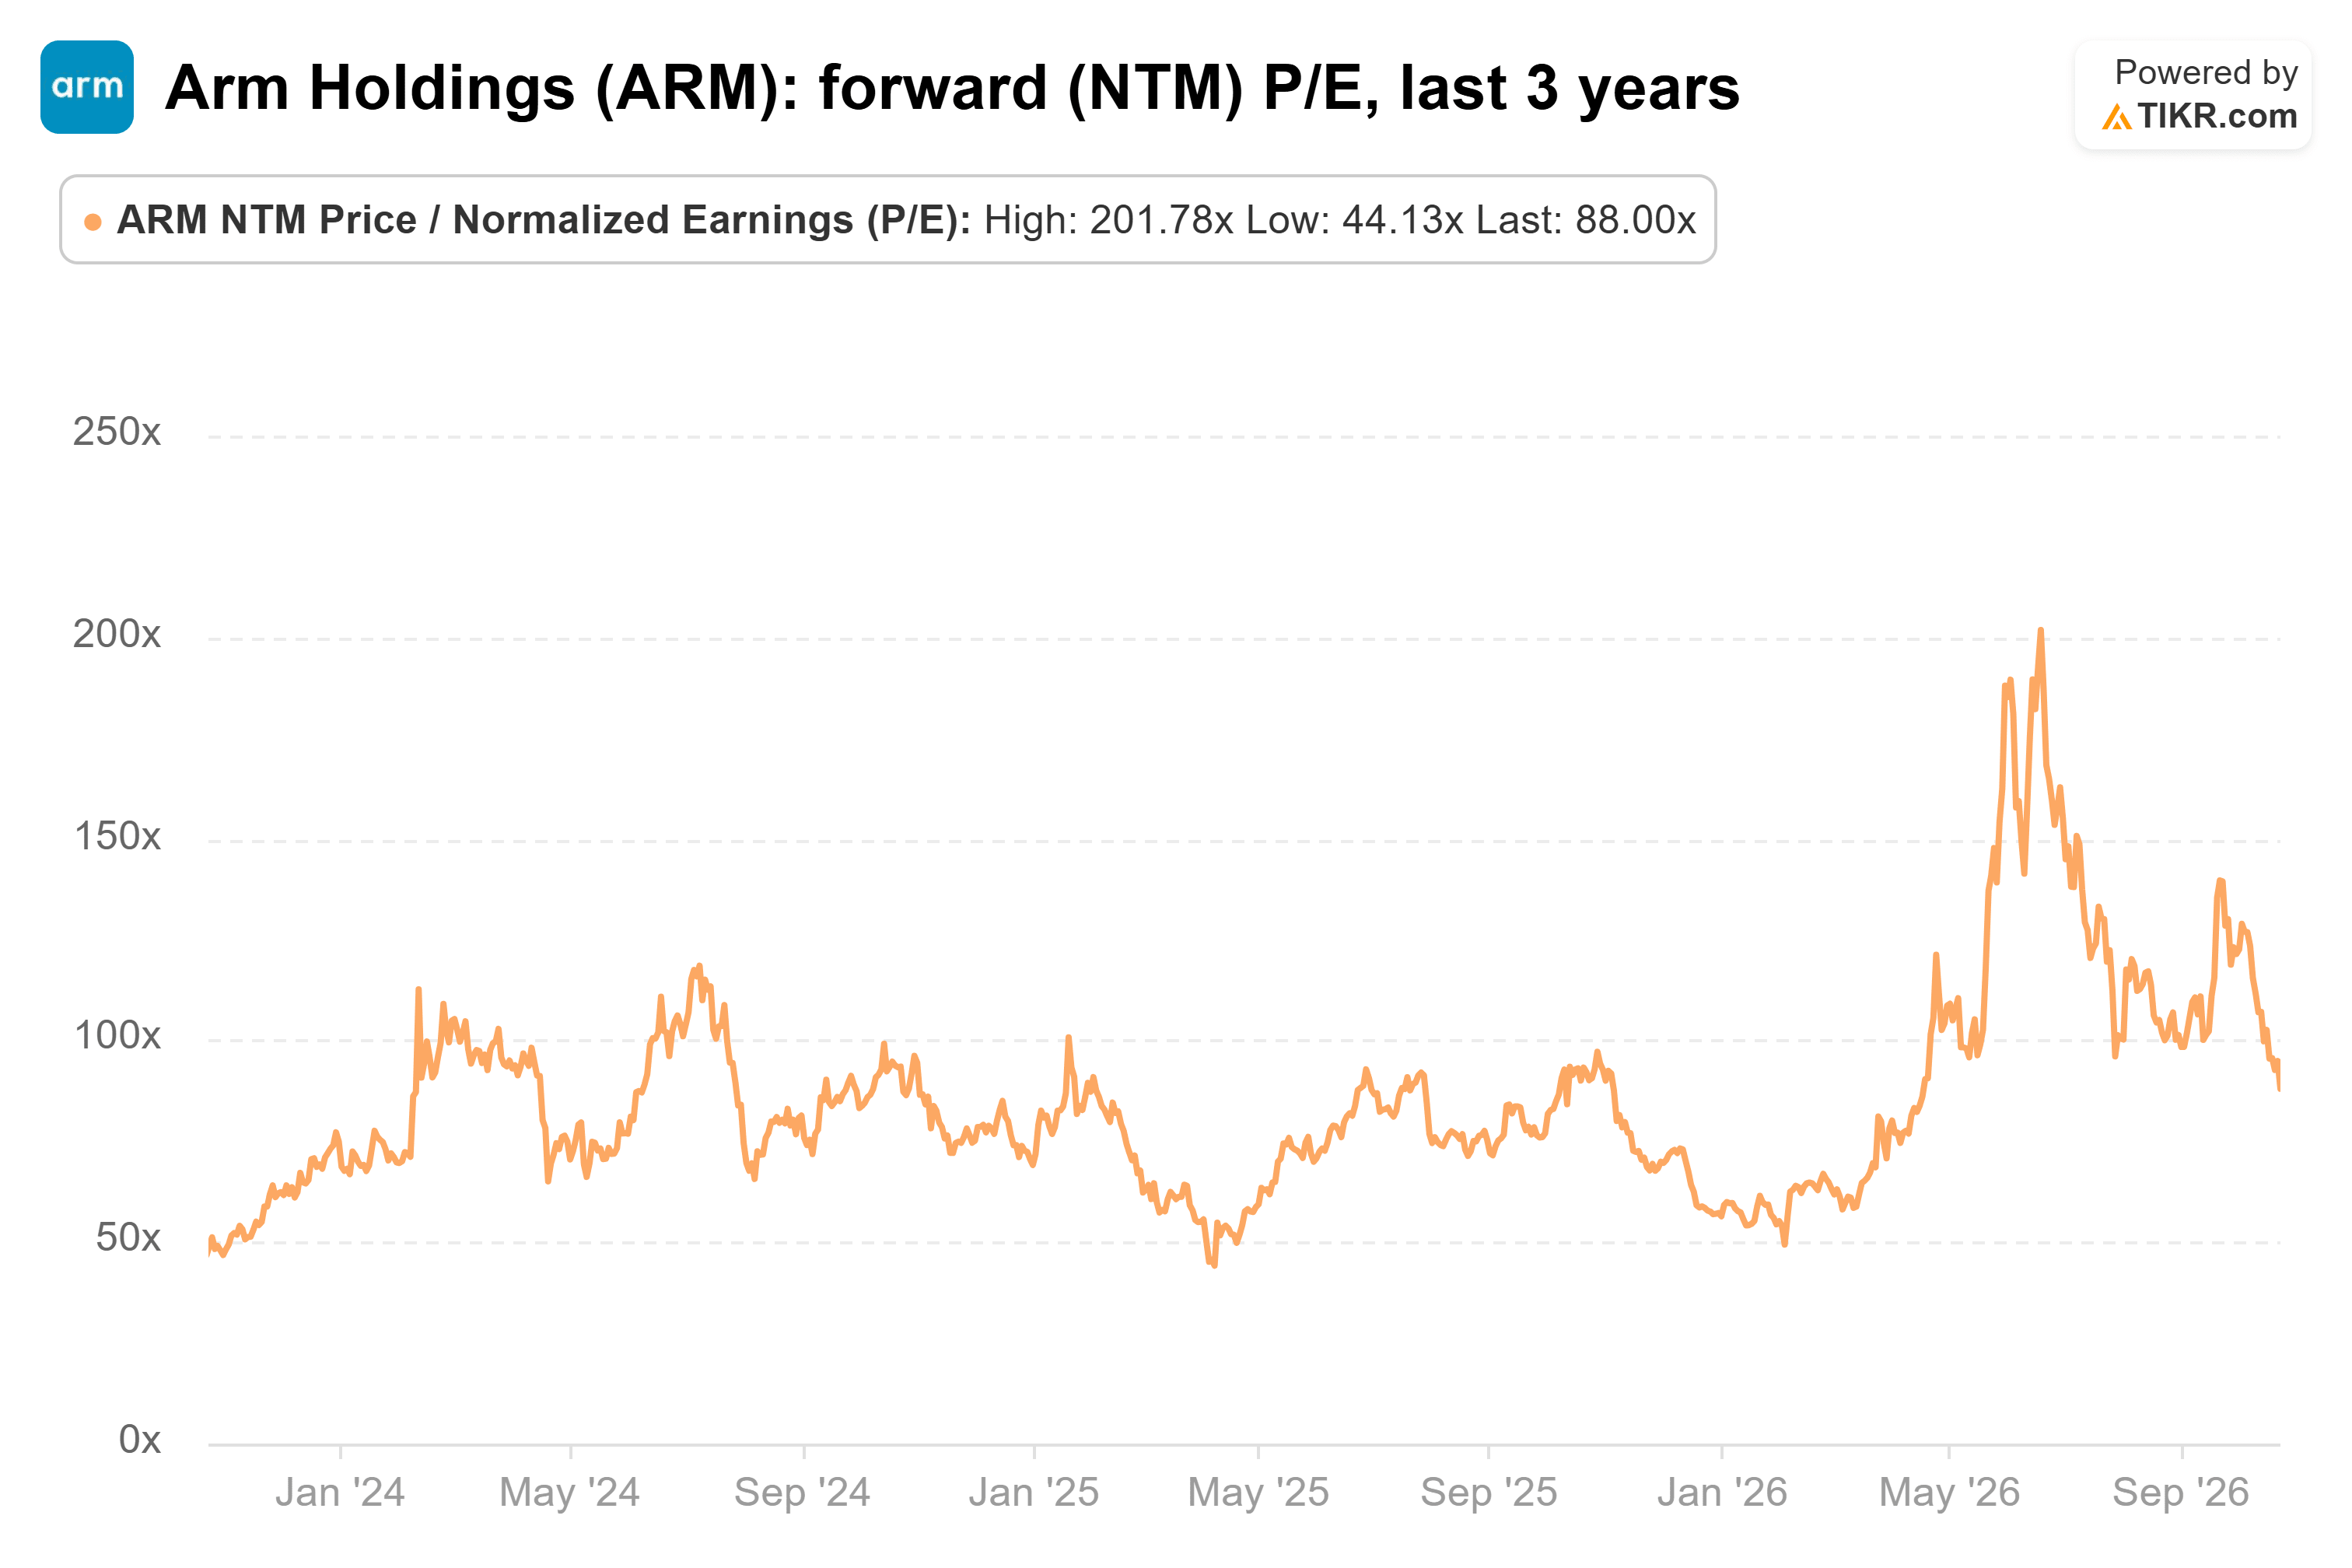
10月30日の下落後、収益予想が変わらなければ、その倍率は約86倍となり、株価が大幅なバリュエーション圧縮にもかかわらず依然としてプレミアムを伴っていることを示唆しています。
アナリストの平均株価目標値は約291ドルで、10月30日の終値から約41%の上昇余地を意味します。ただし、この目標を達成するには持続的な収益成長とAGI CPUの導入成功が前提となります。

今後12か月間、ロイヤルティ収入の増加とデータセンター需要の高まりが株価を支える可能性がありますが、製造制約、総利益率の低下、Qualcommとの紛争は依然として重要なリスク要因です。
2026年の上昇のみを理由に利益確定するよりも、下落後のArmを段階的に買い増す方が魅力的に見えますが、そのプレミアムなバリュエーションを考えると、11月4日以前に積極的に買い増すことは正当化しにくいでしょう。
では、Arm株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Armの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!