主なポイント
- Marvellは本日(月曜日)、Lumentumを約1150億ドル相当の全株式取引で買収することに合意した。これは、Jim CramerがMad Moneyでこの取引は「驚かない」と発言した3日後のことだ。
- Lumentum株主が有利:24%のプレミアムを受け取り、Marvell株で支払われるため、Cramerが予想する銅から光ファイバーへの移行の恩恵を共有できる。
- Lumentumは、2029年初頭まで売り切れ状態であるとし、アナリストはその売上高が2026会計年度の30.1億ドルから2029会計年度には139億ドルへと4倍以上に増加すると予想している。
- 銅がすぐに消えるわけではない:Lumentumのラック内接続用初の光学デバイスは2027年後半に出荷予定で、Coherentはレーザー生産能力を拡大しており、不足緩和につながる可能性がある。
Marvell Technology (MRVL) は月曜日、Lumentum (LITE) を約1150億ドル相当の全株式取引で買収することに合意した。
Jim Cramerはこれを予見していた。金曜日のMad Moneyのエピソードで、彼は「Marvell Technologies(MRVL)がLumentumを買収する取引を発表しても驚かない。これは史上最大級のテクノロジー取引の一つになるだろう」と述べた。
その理由は、より大きな構想にあった。Cramerは、MarvellのCEOであるMatt Murphyが「データセンターの光ファイバー部分を支配したい」と考えており、Murphyは「データセンター内のすべての銅線が最終的には、データをより高速に伝送し、はるかに少ない熱を発する光ファイバーに置き換えられる」ことを理解していると述べた。
彼が正しければ、Lumentumのレーザーに対する需要は、現在のデータセンター建設ブームをはるかに超えて持続する。(これはCoherent (COHR)にとっても朗報だ)。
TIKRはLumentumについて28人のアナリストを追跡しています。「買い」と言っているのは何人?
Lumentumの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Lumentumのアナリスト評価を見る
Cramerの予言
Lumentum株主は、保有する1株につき4.5株のMarvell株を受け取る。10月28日の終値ベースでは、これは約1,132ドル/株、24%のプレミアムに相当する。これは、Bloombergが交渉を報じる前の最後の終値であり、その報せでLumentumは1週間で11%上昇した。Lumentum株主は合併後の会社の約3分の1を所有することになる。
両社は年間10億ドル以上のコスト削減効果を見込んでおり、この取引は初年度からMarvellの調整後1株当たり利益を押し上げるとしている。Murphyの理由はCramerのものと一致する:「AIインフラは光コネクティビティに向けた根本的なアーキテクチャの転換期にあり、これは一世代に一度の機会を生み出している」。
銅が消える前に売り切れ
CEOのMichael Hurlstonは10月、Lumentumの部品が2029年初頭まで売り切れていると述べた。8月には、経営陣がEMLレーザーチップの需要に対して30%以上不足していると発言していた。
アナリストは、売上高が2029会計年度まで右肩上がりで増加し続けると予想している:
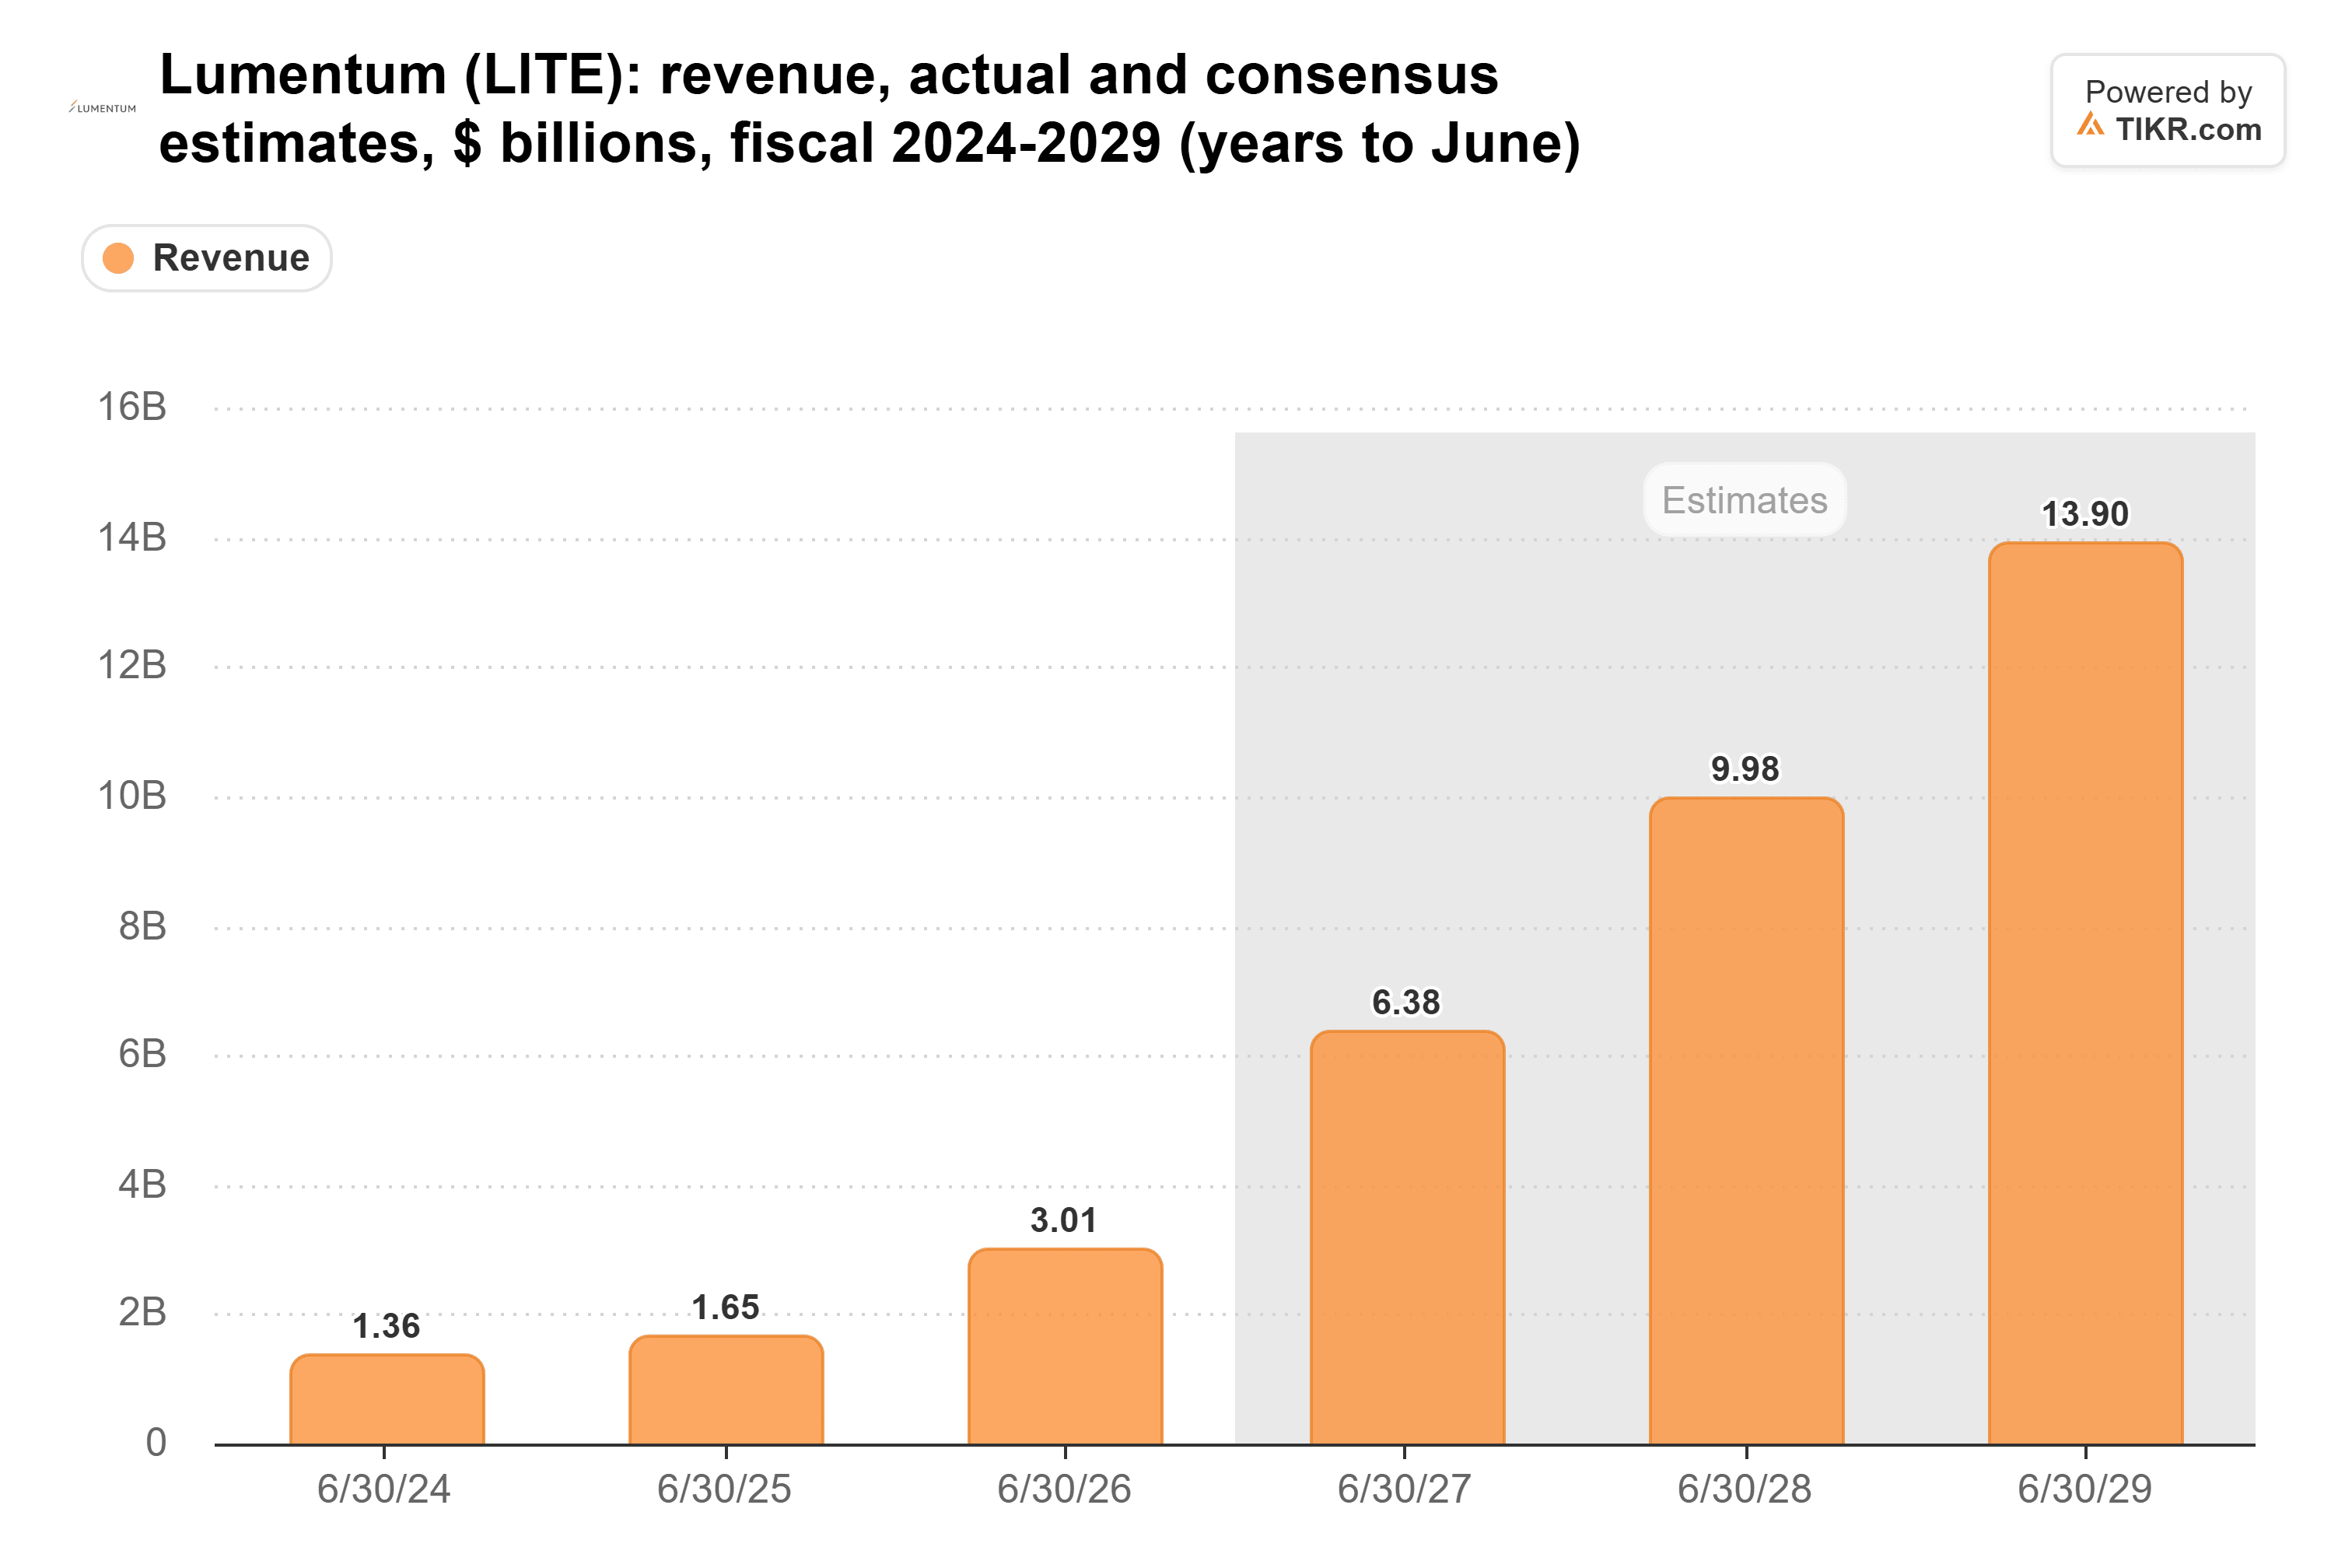
これは、2026会計年度の30.1億ドルから2029会計年度には139億ドルに上昇するが、そこまで予想を出しているアナリストは10人だけだ。そして、銅線に代わるストーリーの大部分はその後になる。Lumentumがラック内の光ファイバーに賭ける最大の賭けは、ラック間でチップを接続する光学デバイス用のレーザーであり、その最初の製品は2027年後半に出荷され、より大規模な構築は2028年になる。
この不足は粗利益率の上昇にも寄与しており、2024会計年度の低水準24.7%から回復している:
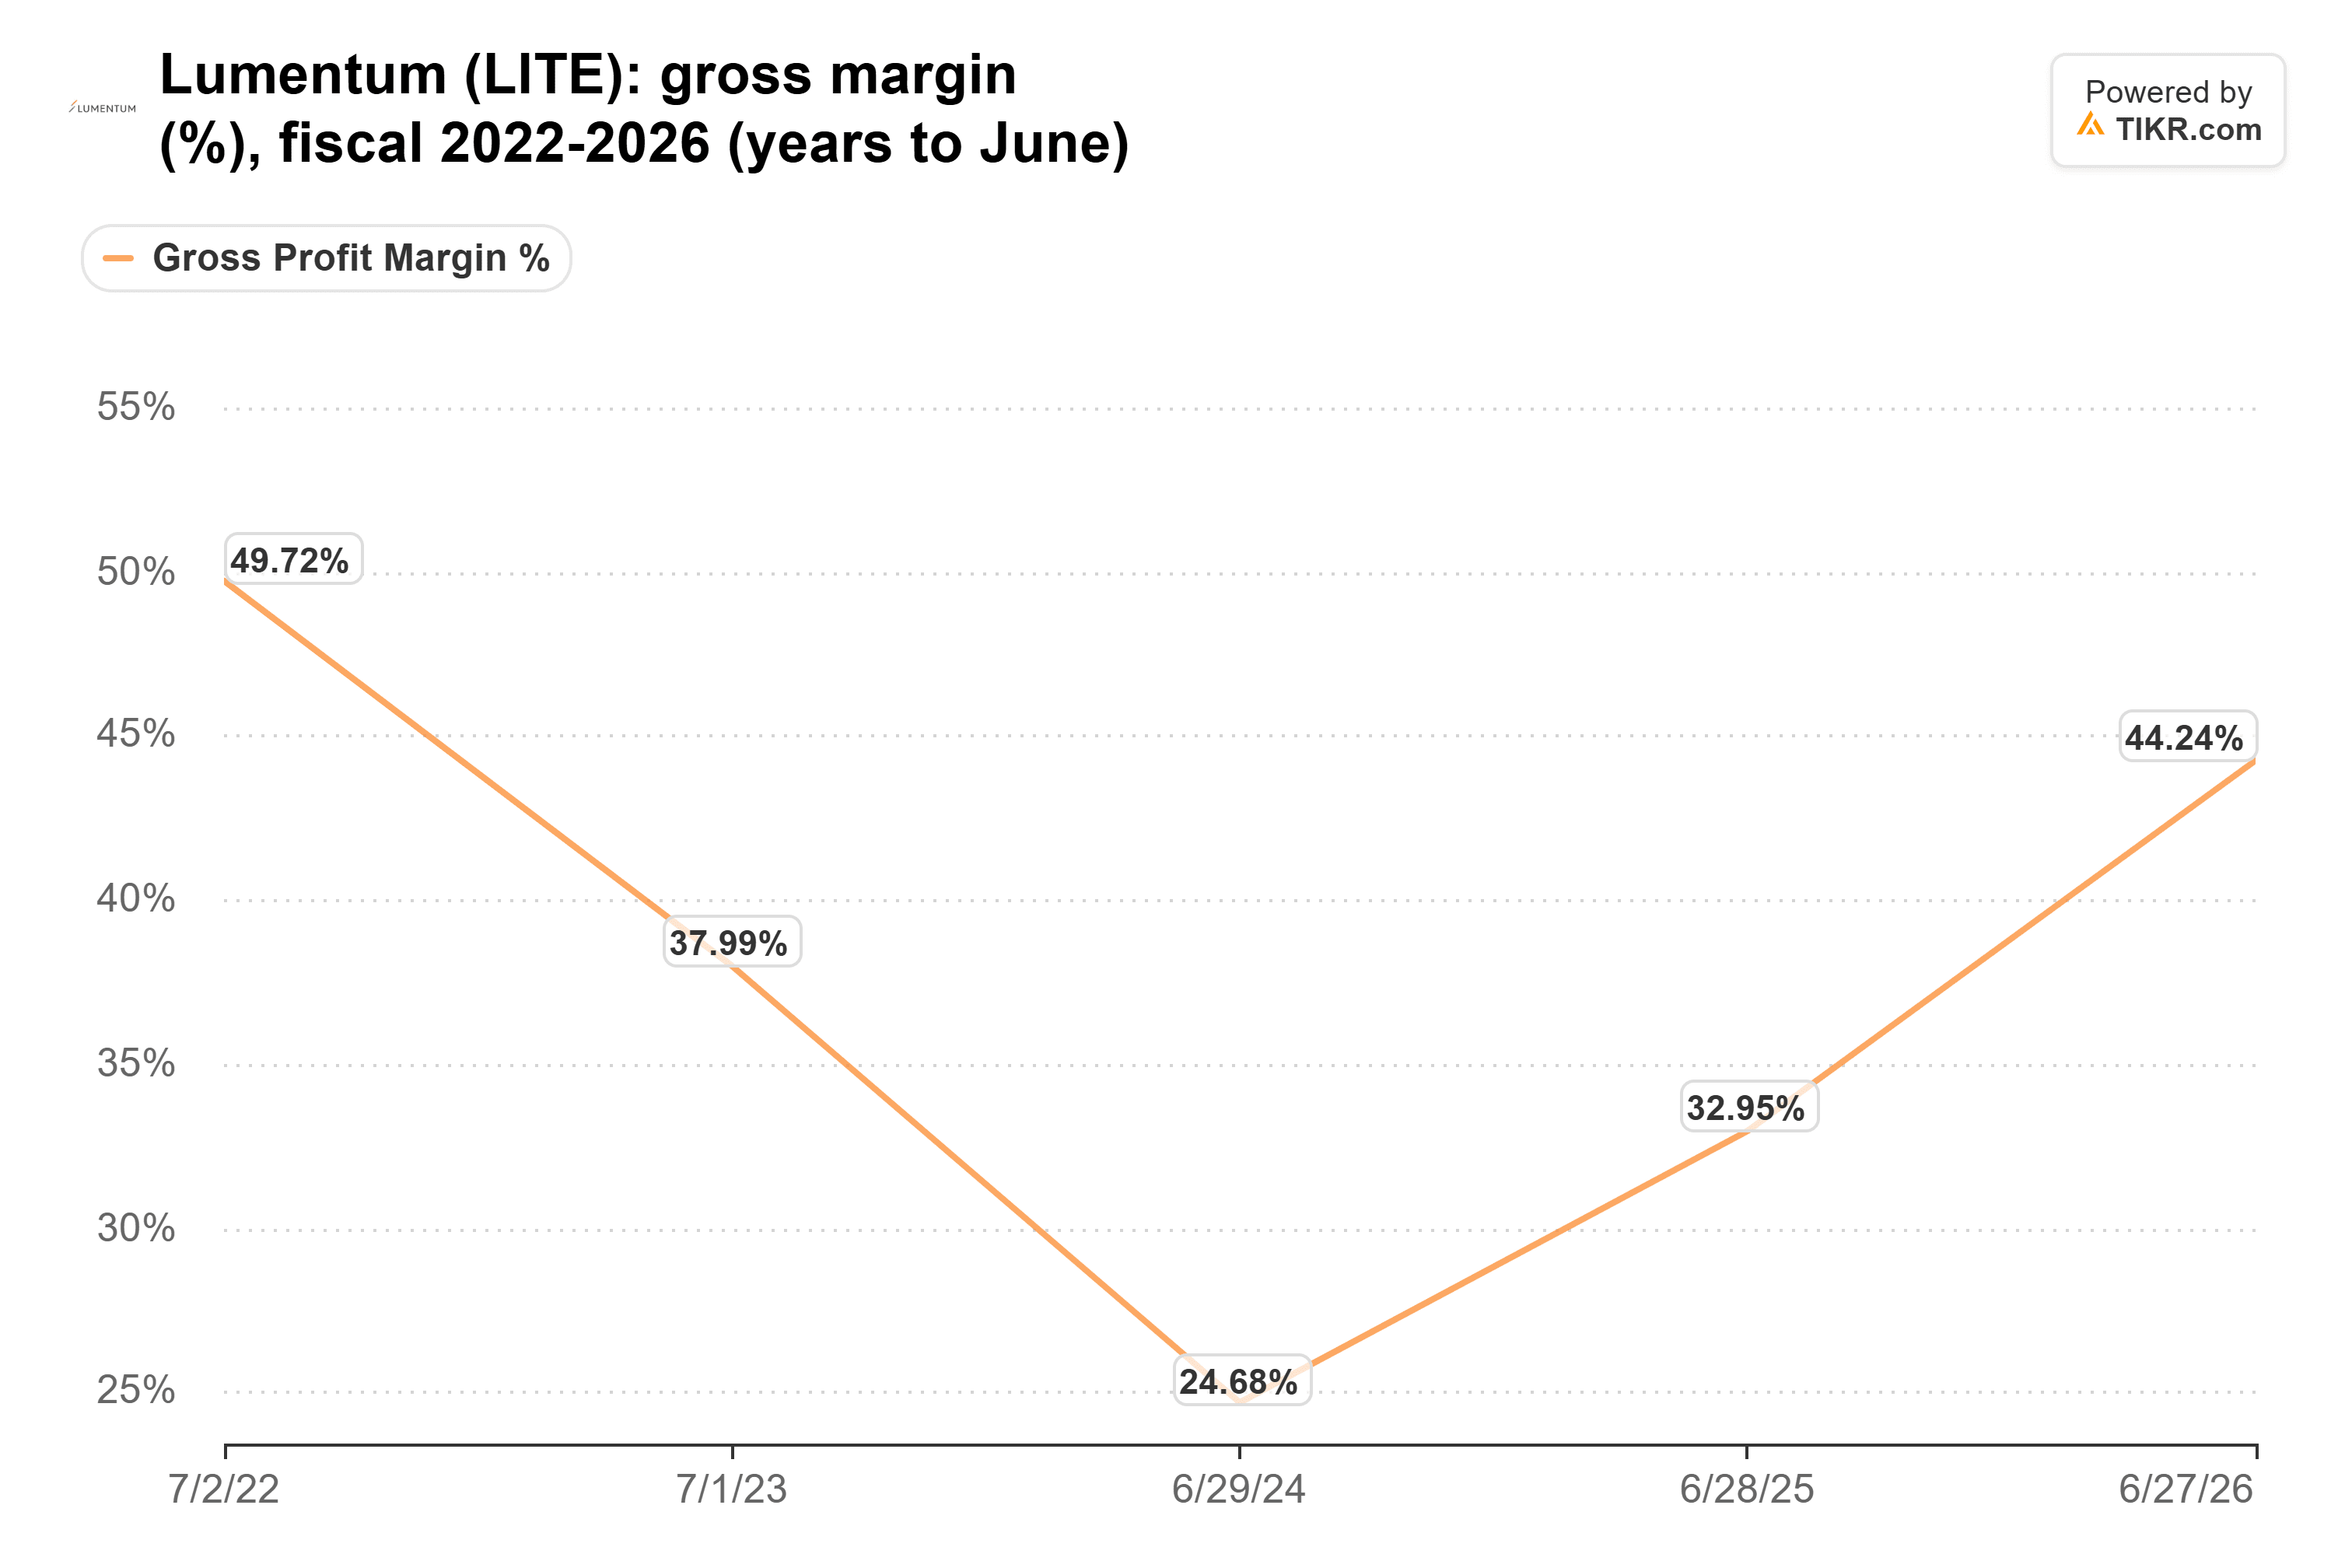
6月四半期単独では、調整後粗利益率は50.4%に達した。
銅線は静かに消えない
Cramerは「最終的に」という言葉を慎重に選んだ。銅線は依然として、ラック内の最短リンクではコストが低い。Lumentum自身のスケジュールも遅い:コパッケージド・オプティクス用の初の外部光源モジュールは2027年後半にずれ込んでいる。
不足も長続きしないかもしれない。Lumentumの最大の独立系競合他社であるCoherentは、9月末までにリン化インジウムレーザーの出力を2倍にし、2028年までにさらに2倍以上に増やす計画を立てている。Cramerが銅線について正しければ、Coherentも同じ移行の恩恵を受ける。Coherentが製造する追加のレーザーは、Lumentumが請求できてきた価格に圧力をかけることにもなる。
Marvellは未来に今日、対価を支払う
Lumentumは当初から安くはなかった。10月30日時点で、予想PERは39倍で、5年平均の30倍を上回っていた:
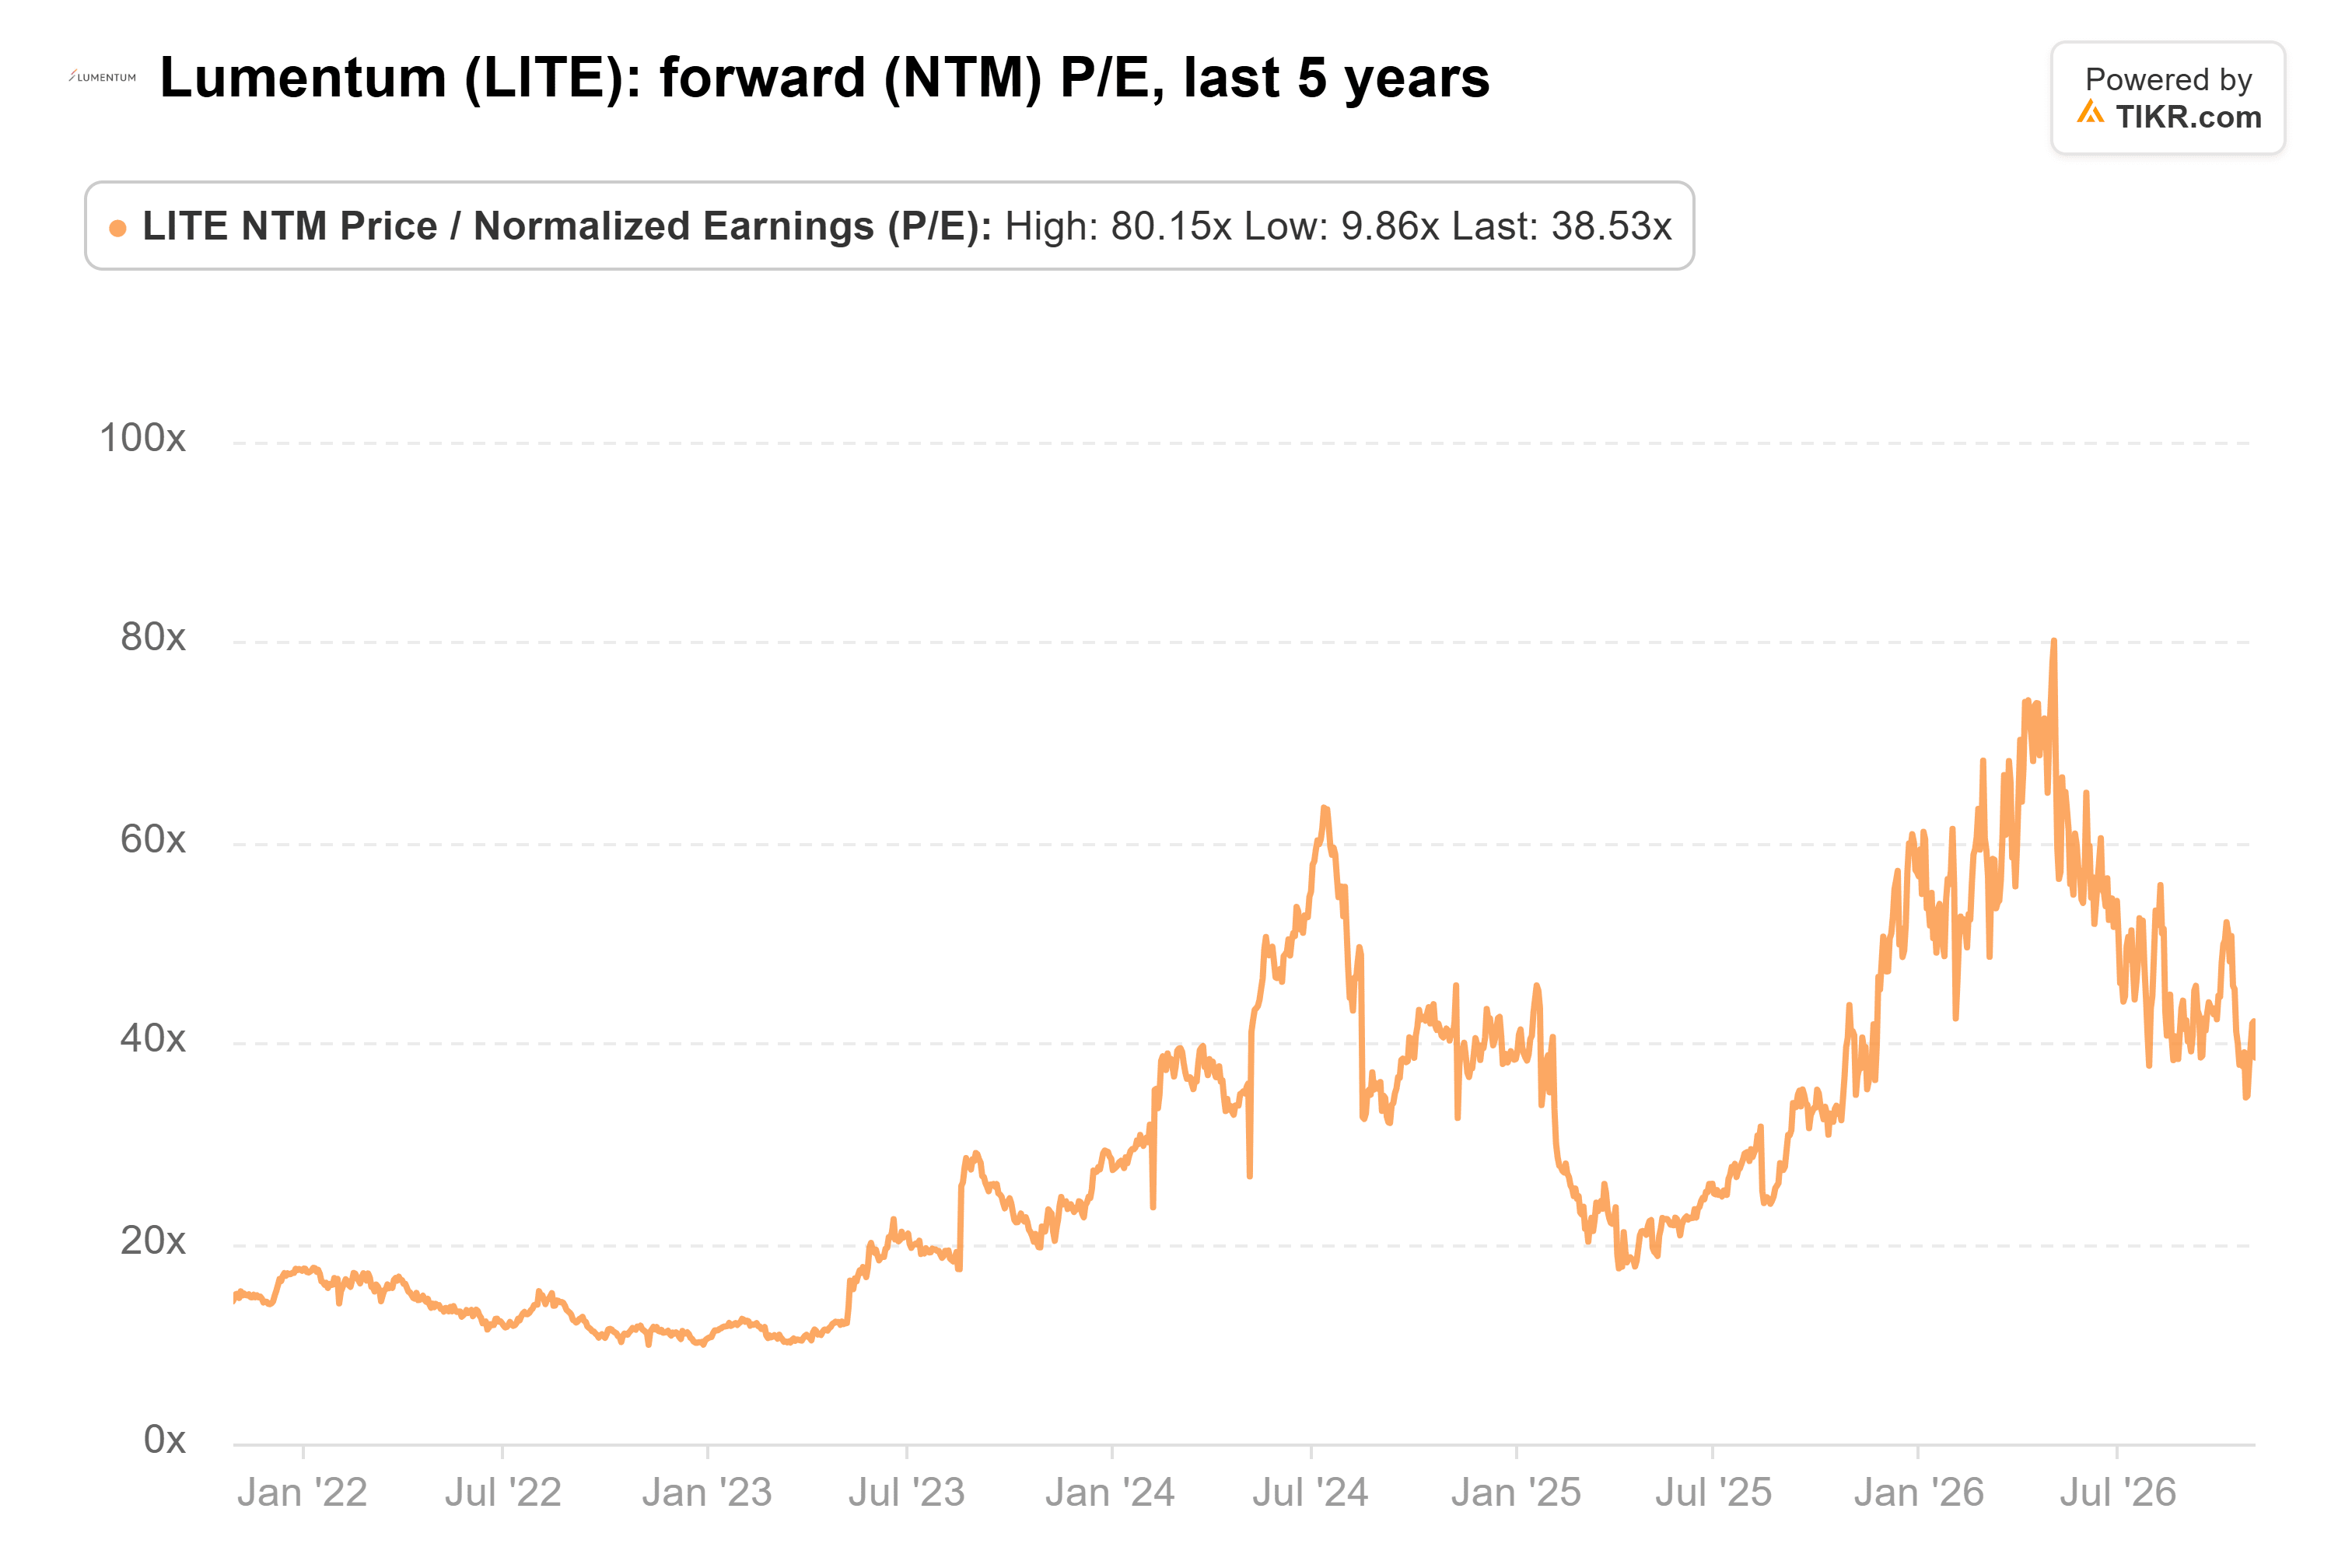
(5月には80倍とさらに高かった。)Marvellのオファーは10月28日の終値より24%高いため、その利益に対してさらに高い倍率を付けることになる。
Cramer自身が明白な比較を持ち出した:JDS Uniphaseが2000年半ばに約410億ドルでSDLを買収したときのことだ。彼の言うところでは、SDLは約3億ドルの売上を上げていた。そして彼は「最終的に、私はこの類推を退ける」と述べた。私も同意見だ。Lumentumは前会計年度に30.1億ドルの売上を上げており、今後数年にわたって生産分を売り切っている。
私の見方では、ここでの勝者はLumentum株主だ。彼らは、主に2028年以降に実現する需要に対して、今日プレミアムを受け取る。Marvell株で支払われるため、銅線が光ファイバーに道を譲れば、その利益の約3分の1を保持し続けることになる。Marvell株主は、その移行が予想より遅れるリスクを負う。
もちろん、取引はまだ成立しなければならない。11月5日発表予定のLumentumの第1四半期決算は、不足が経営陣が言うほど逼迫しているかどうかを示すだろう。
では、取引が成立しなかった場合、Lumentum株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Lumentumの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めるか、入力値を調整してご自身のビジネス見通しを反映させてください。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!