主なポイント
- Anthropicが10月26日に公開したS-1によると、同社は現在、AmazonやAlphabetのGoogleからコンピューティングパワーを借りるだけでなく、独自のデータセンターとその中のAIチップをリースしている。
- これは、AWSの2大AI顧客の1つが部分的に競合他社となることを意味し、現在の契約を超えてAnthropicの増加するコンピューティング費用のうちAWSが獲得できる割合を制限する。
- AnthropicのAWSへの1,100億ドルのコミットメントは2036年まで続く一方、Amazonは2025年に1,320億ドルの設備投資を行い、2026年には約2,200億ドルを見込んでいる。
- Amazonの10月29日の決算では、AWSの成長が39%に加速し、バックログが5,780億ドルに増加したことが示され、CEOのアンディ・ジャシーはAWSの成長が2027年と2028年の両方で40%を超えると予測している。
Amazon (AMZN) はクラウド分野で新たな競合相手を抱えることになった。それは、同社の最大の顧客の1つだ。
AnthropicのS-1(10月26日公開)によると、Claudeの開発元である同社は現在、AIチップを直接リースし、自社仕様で構築されたリース・運用されたデータセンター内でそれらを稼働させている。これは、AmazonとAlphabet (GOOG) からコンピューティングパワーを借りることに加えて行っているものだ。Anthropicはこの取り組みを「Anthropic Direct」と呼んでいる。S-1では、Anthropicが2025年11月に発表した500億ドル規模のテキサス州とニューヨーク州のデータセンター契約の背景にある企業であるFluidstackを、同社のためにデータセンターを開発・運営するパートナーとして挙げており、Anthropicはさらにリース契約を結ぶ計画だ。
10月27日放送のProf G Marketsで、投資家のポール・ケドロスキーはこれが意味することを次のように要約した:
「彼らは本質的に、AWS(Amazon Web Services)を両方向で複製しているのです。」
彼が言うのは、Anthropicが顧客が使用する製品と、その下にあるクラウドの両方を構築しているということだ。彼の見方では、Anthropicには選択の余地がほとんどない。最大の競合他社に依存することはリスクを伴うため、戦略的にも、クラウドマーケットプレイスを通じた販売で彼らが取る手数料のためにも、彼らへの依存を止めるために重複投資を行わなければならない。彼は、この支出が今後加速すると予想している。
AWSにとって、これは部分的に撤退を計画している大口顧客だ。
Amazonはこの需要に備えて構築された
CNBCによるS-1の読み取りによると、Anthropicは2036年までにAWSに1,100億ドル(AmazonのTrainiumチップに関連)、2033年までにAlphabetのGoogleに1,145億ドルをコミットしている。Amazonはその規模の請求に備えるため、多額の投資を行ってきた。同社の設備投資は、2023年の527億ドルから2025年には1,320億ドルへと2倍以上に増加した…

そして経営陣は、2026年の現金ベースの設備投資を約2,200億ドルと見込んでおり、この数字は10月29日に再確認された。
TIKRはAmazonに関する60人のアナリストを追跡。「買い」と言うのは何人?
Amazonの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Amazonのアナリスト評価を見る
この構築はAmazonのフリーキャッシュフローの大部分を吸収しており、それは2024年の329億ドルから2025年にはわずか77億ドルに減少した…
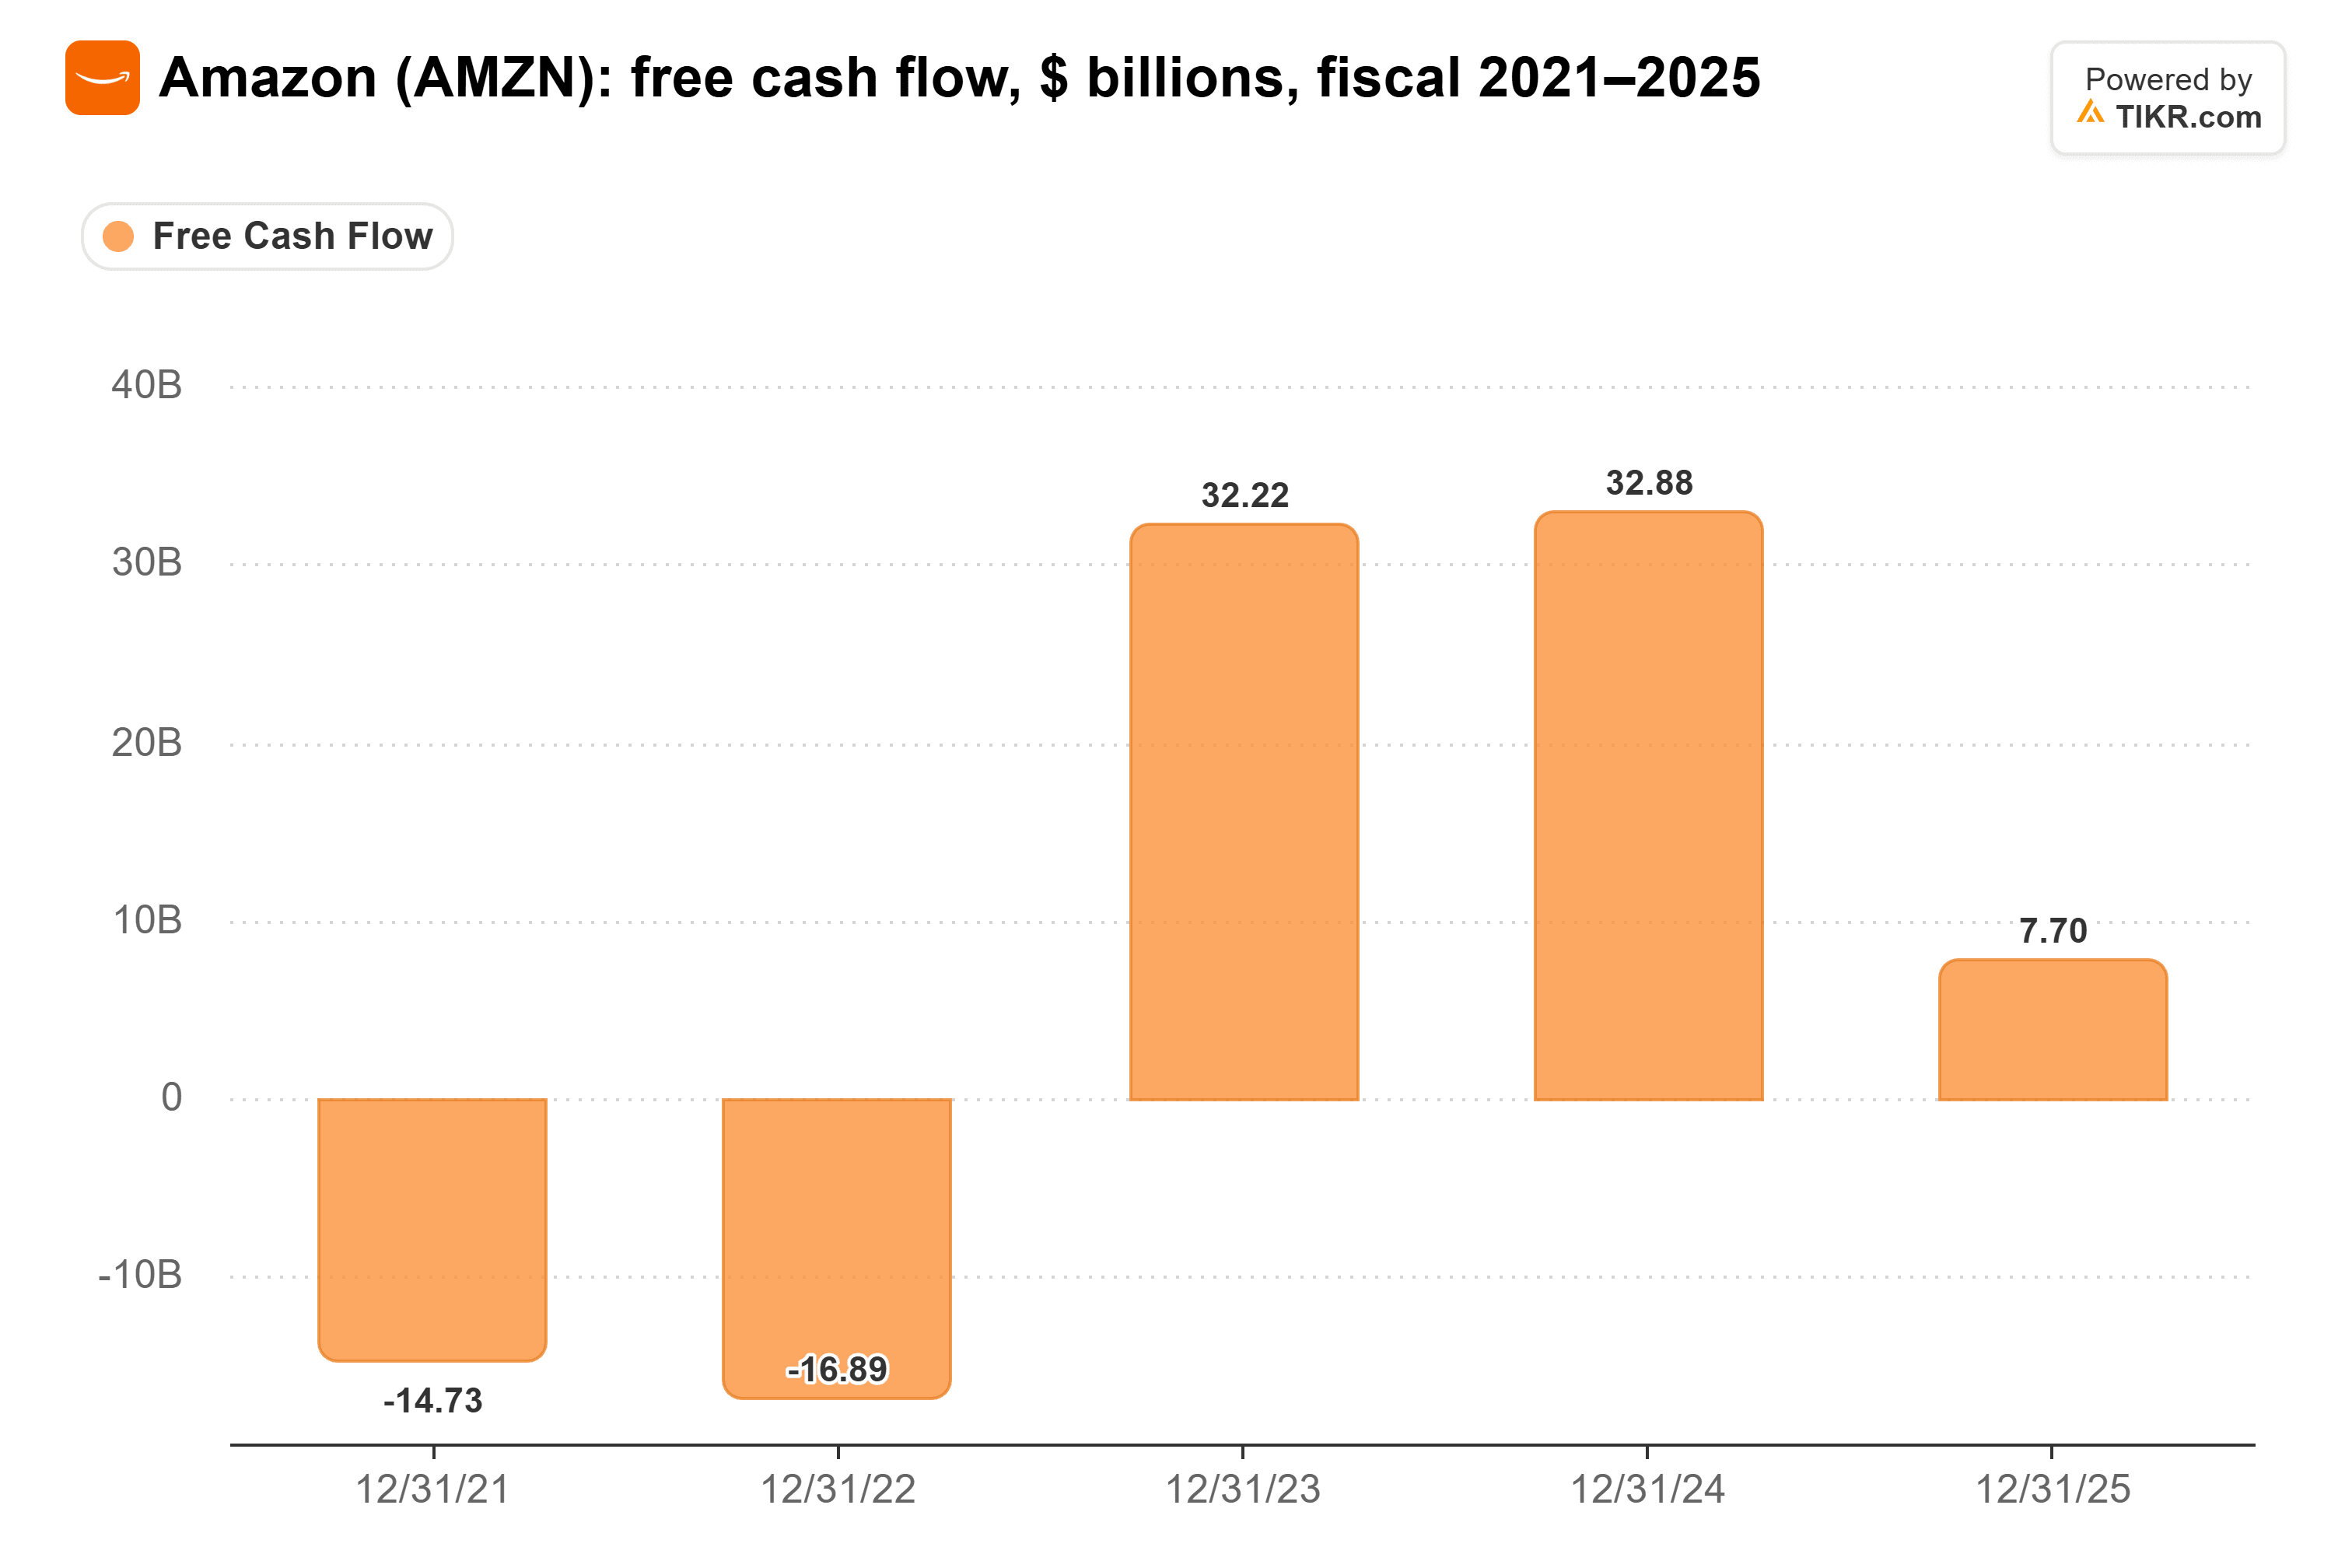
Amazon自身の測定によると、9月30日までの12か月間のフリーキャッシュフローは424億ドルの流出で、3か月前の76億ドルから悪化した。
したがって、その投資が回収される時期において、AWSが維持するAI需要の1ドル1ドルが重要となる。ただし、Anthropic DirectはAnthropic自身の設備投資にはほとんど現れない。S-1によると、同社はチップを機器リースで、建物をリースで調達しているため、この構築は前払い支出ではなく、長期リースコミットメントとして計上される。
契約は最低保証額
AWSは、いずれにせよその1,100億ドルを確保する。AnthropicのS-1によると、同社の長期コンピューティング契約では、実際の使用量に関わらず容量分の支払いが義務付けられているため、現時点ではAnthropic Directは、Anthropicが既にAmazonに支払い義務を負っているものに加えてデータセンターを追加するものだ。
AWSも買い手不足ではない。ジャシーは10月23日、AWSの容量は2027年までほぼ売り切れで、2028年の相当部分も既に確保されていると述べた。
縮小するのは上振れの余地だ。AWSのバックログは、2025年末の2,440億ドルから2026年6月30日には4,960億ドルへと2倍以上に増加した。これはAnthropicとOpenAIがそれぞれ1,000億ドル以上のコミットメントを追加したためだ。Anthropicからのこのような急増は、同社がまず自社の建物を満たしてしまえば、繰り返すのが難しくなる。
さらに:AmazonはAnthropicの大口株主であり、6月30日時点で1,904億ドルと評価される株式を保有している。Anthropicは、自社のデータセンターを運営することで長期的なコスト優位性がもたらされる可能性があると述べている。ケドロスキーは、トークンあたりのコンピューティングコストが下がり続ける場合にのみ、同社のマージンは維持されると言う。自社のデータセンターを所有することがそれに役立つなら、Amazonは株主としてその利益の一部を取り戻すことになる。
Amazonの第3四半期決算が示すAnthropicリスク
Amazonの10月29日の決算は、この疑問の一部に答えた。AWSの収益は39%増加して460億ドルに達し、6四半期連続で成長が加速し、営業利益率は38.7%だった。バックログは3か月で496億ドルから5,780億ドルに跳ね上がり、ジャシーはそれを「十分に分散化されている」と評した。彼はまた、AWSの成長が2027年と2028年の両方で40%を超えると予測した。Amazonは、その820億ドルのうち2つのAI研究所(AnthropicとOpenAI)からのものがどれだけかを明らかにしなかった。
Anthropic自身のデータセンターは、今年や来年にAWSを傷つけることはなく、契約は2036年までAmazonを保護する。しかし、それらは同社の2大AI顧客の1つからAmazonが期待できるものを制限する。しかし、5,780億ドルのバックログと今後2年間の40%超の成長目標は、AWSに対する強気の見通しがAnthropicだけに依存していたわけではないことを物語っている。コストは現金だ:その容量が構築される間、過去12か月で424億ドルの流出となっている。
では、Amazonの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Amazonがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!