Carvana株の主要統計
- 現在株価: $73.41
- 目標株価 (中間値): ~$130
- アナリスト平均目標株価: ~$83
- 潜在トータルリターン: ~77%
- 年率化IRR: ~14% / 年
新機能公開: TIKRの新バリュエーションモデルで、あなたのお気に入り銘柄の潜在的上昇余地を無料で発見しよう >>>
何が起きたのか?
Carvana (CVNA) は$73.41で取引されており、数週間も株価が動かない理由は、会社自体とは全く関係のないところにある。8月中旬、ウォール・ストリート・ジャーナル紙は、Carvanaの少数株主である億万長者マーク・ウォルター氏が、中古車とは無関係の金融取引について、連邦検察とSECから調査を受けていると報じた。CNBCがその報道で指摘したように、同氏が売却を余儀なくされる可能性への懸念から、株価は2日連続で7%以上下落した。
同社はまさに記録的な収益性を報告したばかりで、9月1日には重要なパートナーシップを延長し、静かにマージンを拡大している。一方で、株価は会社を経営していない人物への調査に人質に取られている状態だ。
売り圧力は車とは無関係
グッゲンハイム・パートナーズのCEOであり、LAレイカーズの筆頭オーナーでもあるウォルター氏は、CarvanaのクラスB株の約8%(会社全体の約4%)を間接的に保有しており、その保有額は約20億ドルに上る。ジャーナルの報道は、彼が支配する保険会社を通じて200億ドル以上が移動した際に、金融関係が隠蔽されていたかどうかを調査していると述べた。投資家は、資金繰りの逼迫により同氏が保有株を売却せざるを得なくなることを懸念した。
ウォルター氏も彼の事業体も、いかなる犯罪でも起訴されておらず、いかなる罰則も課されていない。調査の対象は彼個人であり、Carvanaではない。そして、強制売却への懸念は、8月19日に彼のCarvana株がシティグループに担保として差し入れられていることが報告されたことで和らいだ。これは即時売却を困難にする。このプレッシャー(overhang)は現実的で未解決だ。しかし、株価の重しが会社の経営内容ではなく、誰が保有しているかという点にある場合、ファンダメンタルズが維持されていれば、最終的にはそれが勝つ。

記録的な利益、ただし1つの注意点
7月29日に報告された第2四半期では、売上高は前年同期比52%増の73億7600万ドルに成長し、小売台数は38%増の197,325台となり、同じ期間に縮小した中古車市場の中で好調だった。調整後EBITDAは記録的な7億6900万ドルに達した。経営陣は初めて、年間換算で30億ドルの調整後EBITDAレート(run-rate)を達成し、また初めて通期の業績見通し(guidance)を発表し、調整後EBITDAを27億ドルから30億ドルと設定した。
注意点、そして決算発表後に株価が下落した理由は、1台あたりの利益だ。EBITDAマージンは10.4%で、1年前から約2ポイント低下し、中間値28億5000万ドルは、市場が期待していた約29億9000万ドルを下回った。市場が見落としていたのは、CFOのマーク・ジェンキンス氏が8月12日のJ.P.モルガン・オートモーティブ・カンファレンスで説明した構造的な追い風(tailwind)だ。FTC(連邦取引委員会)はディーラーに対し、書類手数料やディーラー手数料を広告価格に含めるよう促しており、ジェンキンス氏はCarvanaは「一度も書類手数料やディーラー手数料を請求したことがない」と指摘した。つまり、競合他社がコンプライアンスのために表示価格を引き上げる中、Carvanaの価格設定は構造的により魅力的に見えるようになる。彼はこれを、需要と収益性の両方に対する長期的なメリットと位置づけた。
マージン拡大の真の源泉
ジェンキンス氏は、現在の10.4%のマージンを同社の長期的な目標である13.5%に押し上げるレバーについて率直に語り、その優先順位も示した。第1は間接費のレバレッジだ。技術、本社、施設など固定費の基盤が大きく、現在は過小利用であり、はるかに多くの台数を吸収できる。第2は広告費で、同社の成熟した市場では1台あたり「数百ドル」安くなっており、新規市場が成熟するにつれて長期的な成長余地(runway)があることを示唆している。次に、物流におけるネットワーク密度と、カスタマーケアや所有権処理におけるAI駆動のコスト削減が挙げられる。
ジェンキンス氏は、第2四半期の純利益が「約70%近く」増加し、EBITDAよりもはるかに速いペースで成長したと指摘した。これは、金利と減価償却費の低下が営業利益の増加に複利効果(compounded)をもたらしたためだ。これは8月の借り換えにも助けられた。16億6000万ドルのタームローンBが2030年満期の9%債券に取って代わり、年間の現金利息を約4500万ドル削減し、現在の純負債はEBITDAの約1.0倍に近い。
9月1日、 Rootは、Carvanaとの独占的な組み込み保険パートナーシップを少なくとも2028年8月まで延長したと発表した。同社は3クリックのチェックアウトを通じて4年足らずで20万件以上の保険契約を販売している。金融と保険は、各車両に上乗せされる高マージンの収入源であり、保険の組み込みが固定化されることは、まさに売上が増加するにつれてマージンを押し上げる、繰り返し発生する資本効率の高い収益だ。ジェンキンス氏の地域別データは、売上面でもこれを裏付けた。Carvanaが整備能力を最も拡大した国内の3分の1の地域では、売上が「ほぼ55%」増加し、追加された生産能力に密接に連動していた。
Carvanaは依然として高いプレミアムを享受しており、それに見合う収益を上げている。株価は予想PERで約36倍と、CarMaxの約22倍やAutoNationの9倍に比べて高いが、 EV/EBITDAでは、Carvanaの約17倍に対してCarMaxの29倍と、その差は狭まっている。縮小する業界で38%の台数成長を遂げ、生産のフライホイール(flywheel)と資本効率の良い保険・金融スタックを持つ小売業者は、従来のディーラーとは異なる。

TIKRでCarvanaが競合他社と比較してどのようなパフォーマンスを上げているか無料で見る >>>
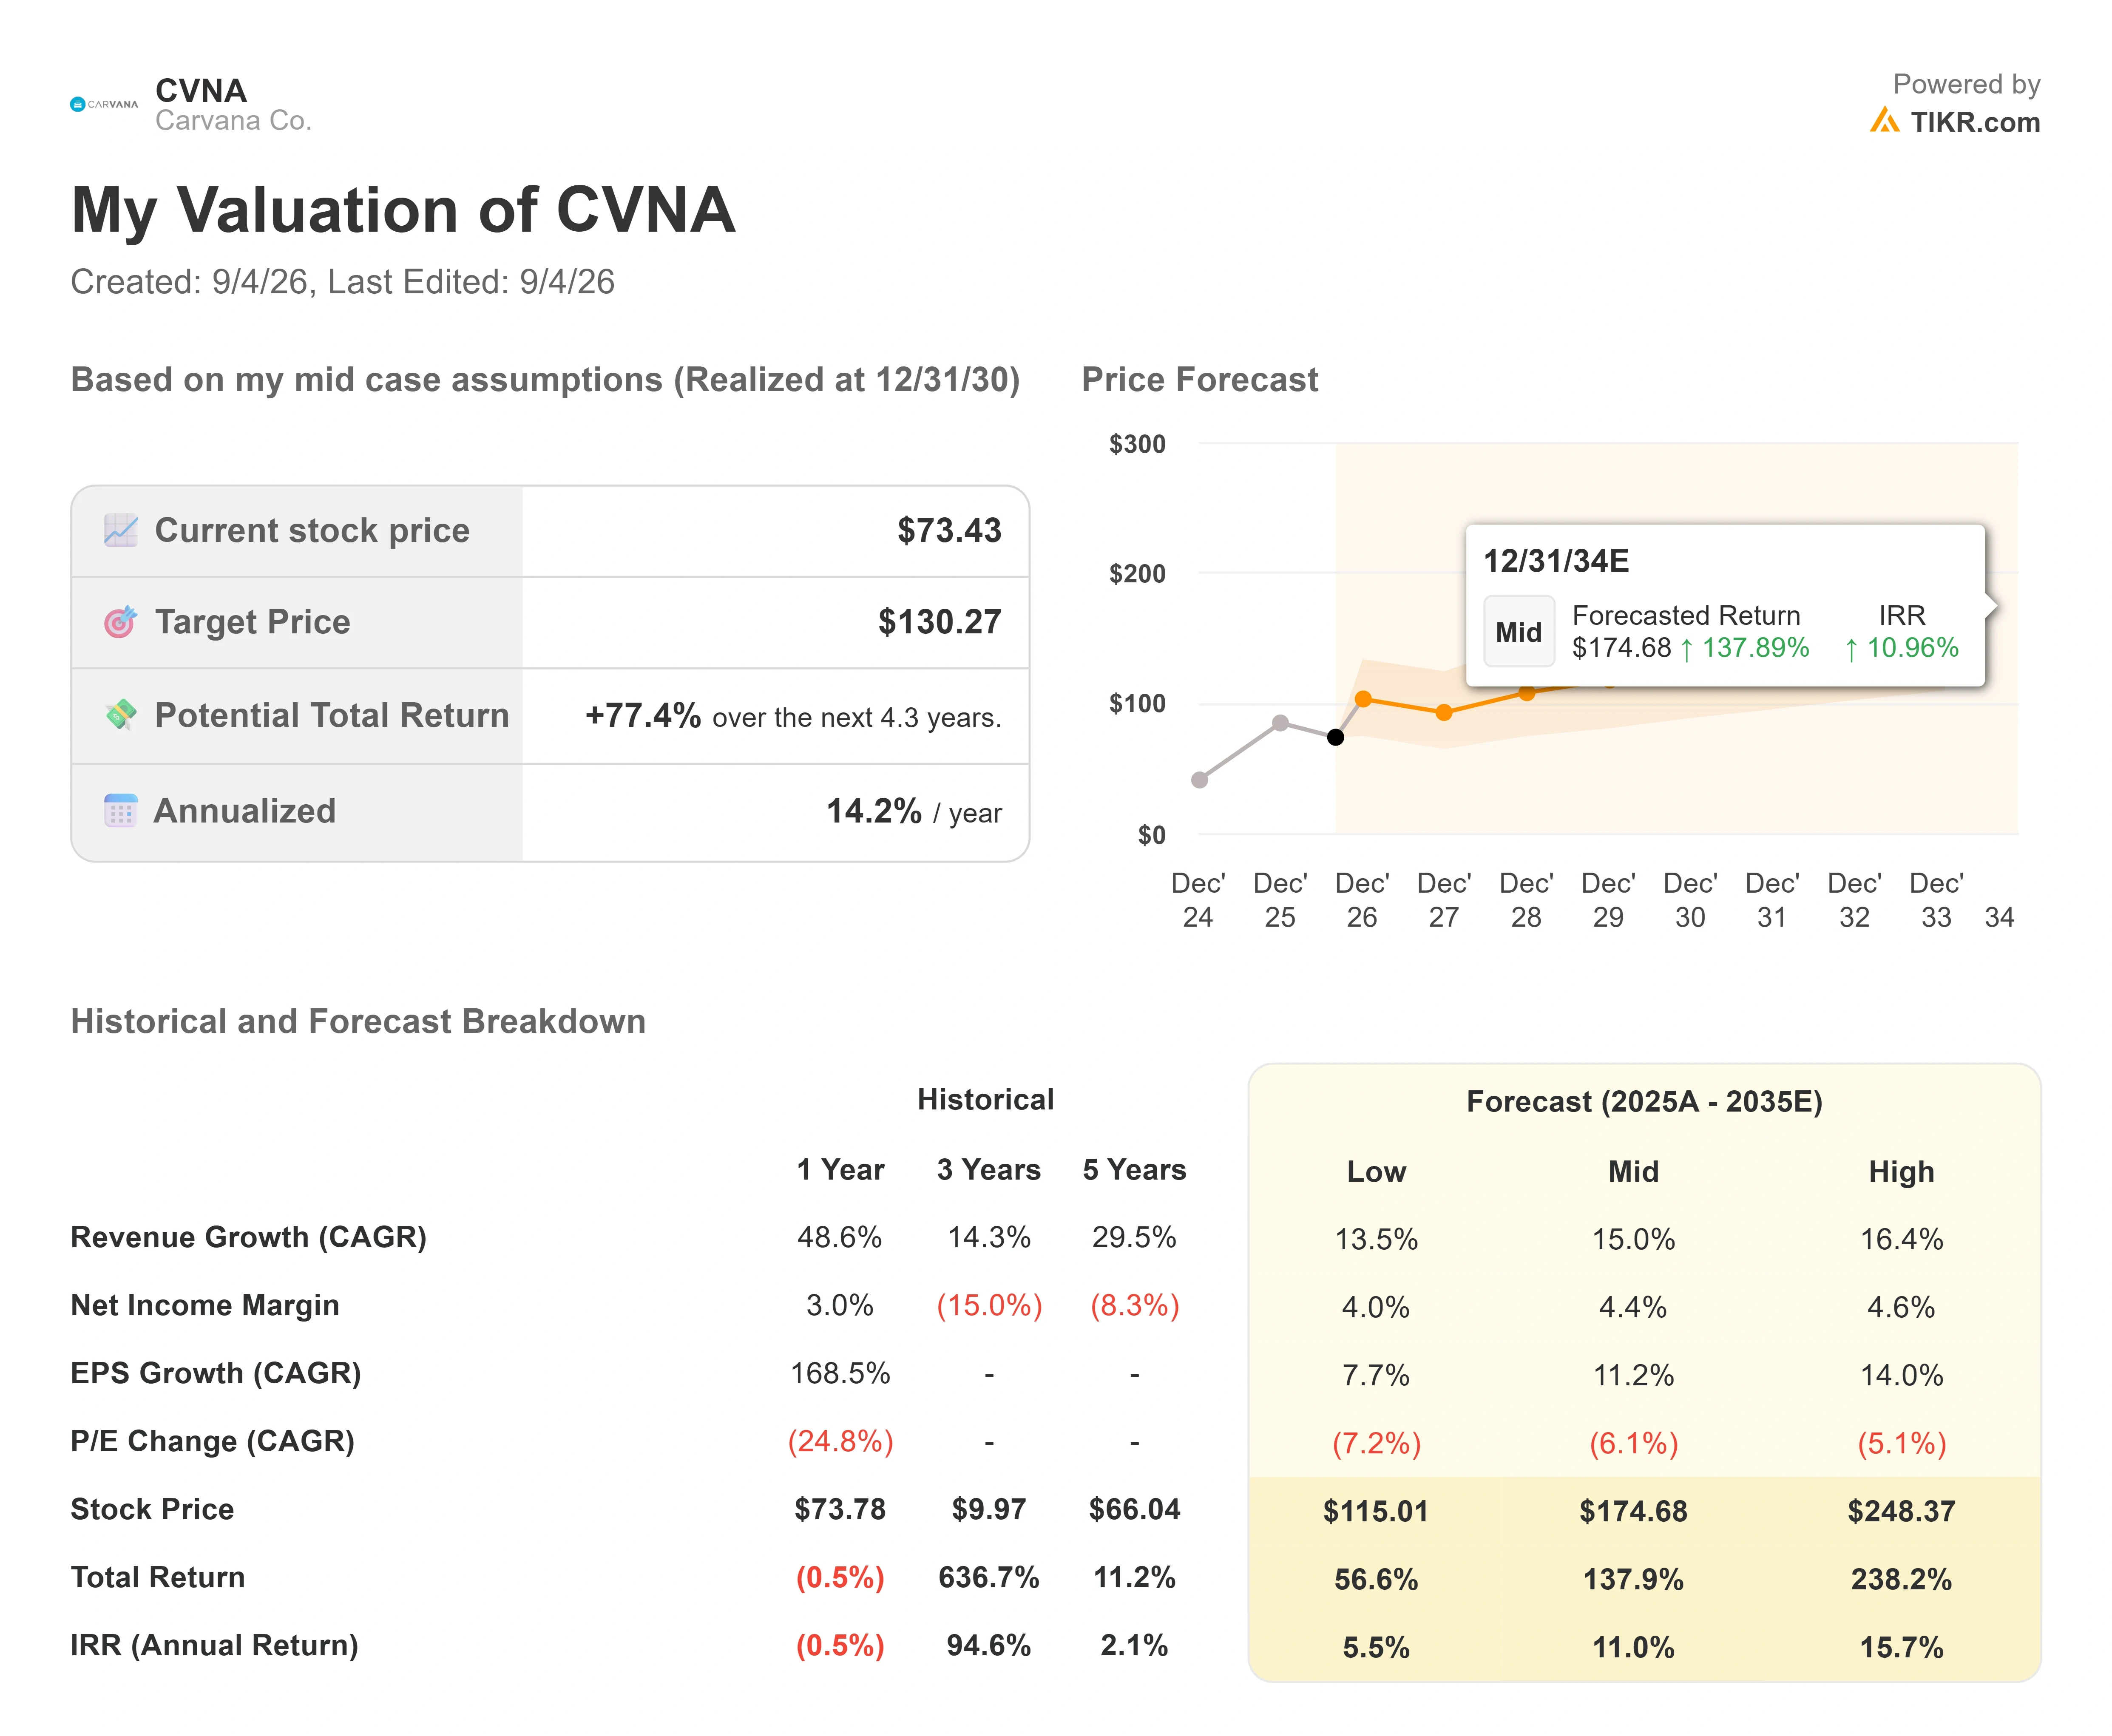
TIKR 高度モデル分析
- 現在株価: $73.41
- 目標株価 (中間値): ~$130
- 潜在トータルリターン: ~77%
- 年率化IRR: ~14% / 年
Carvana株のアナリスト成長予測と目標株価を無料で見る >>>
2つの売上高ドライバーは、生産能力のフライホイール(flywheel)による小売台数の継続的な成長と、金融および延長されたRootの組み込みによる1台あたりの付随収入の増加だ。モデルでは、売上高が年間約15%で複利成長(compounds)すると仮定しており、これはCarvanaの最近の38%の台数ペースを大きく下回る。したがって、目標は売上高の急成長ではなく、マージンに依存している。マージンのドライバーは営業レバレッジであり、固定費がより多くの台数に分散されることで、純利益マージンが約4%から5%に向けて拡大する。
主なリスクは、この仮定の裏返しだ。燃料費、金利転嫁、新たに統合された拠点での整備コストなどにより、1台あたりの経済性が低下し続ける場合、マージン拡大は実現せず、株価倍率は圧縮される。上振れシナリオ:生産能力が拡大し、1台あたりの粗利益が安定し、付随収入の積み上げが予想以上に速くマージンを押し上げ、高ケースでは$248に向かう。下振れシナリオ:ウォルター氏のプレッシャー(overhang)が厄介な売却を強いるか、マージンが伸び悩み、ストーリーが四半期ごとに再証明される間、株価は$70台で低迷し続ける。
結論
次の真の試練は、10月下旬に予定されている第3四半期決算だ。小売台数と1台あたりの調整後EBITDAを合わせて注視しよう。好ましいシナリオは、台数が依然として30%以上で成長し、マージンが10.4%以上を維持することだ。これは、Carvanaが1台あたりの利益を損なうことなく売上規模を拡大できる証拠となる。悪いシナリオは、マージンが再び低下し、経営陣がコストを理由に挙げるような状況だ。マージンの問題は本質的なものであり、決算発表でしか答えは得られない。ウォルター氏への調査は別の不確実性要因であり、それは決算報告ではリセットできない法的な時間軸で進行する。
億万長者投資家がどの銘柄を買っているかTIKRで確認し、スマートマネーに追随しよう。
Carvanaに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Carvanaを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、時系列での株価倍率の推移、目標株価が上昇傾向か下降傾向かがわかる。
あなたは、Carvanaとあなたが注目している他のすべての銘柄を追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい投資機会を探していますか?
- 億万長者投資家が買っている銘柄 を確認して、スマートマネーに追随しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。幸運な投資を!