ナイキ株の主要統計
- 現在の株価: $38.77
- 目標株価 (中間シナリオ): ~$78
- アナリスト平均目標株価: ~$50
- 潜在的な総リターン: ~102%
- 年率化IRR: ~16% / 年
新機能公開: TIKRの新バリュエーションモデルで、あなたのお気に入り銘柄の潜在的な上昇余地を発見しましょう (無料です) >>>
何が起きたのか?
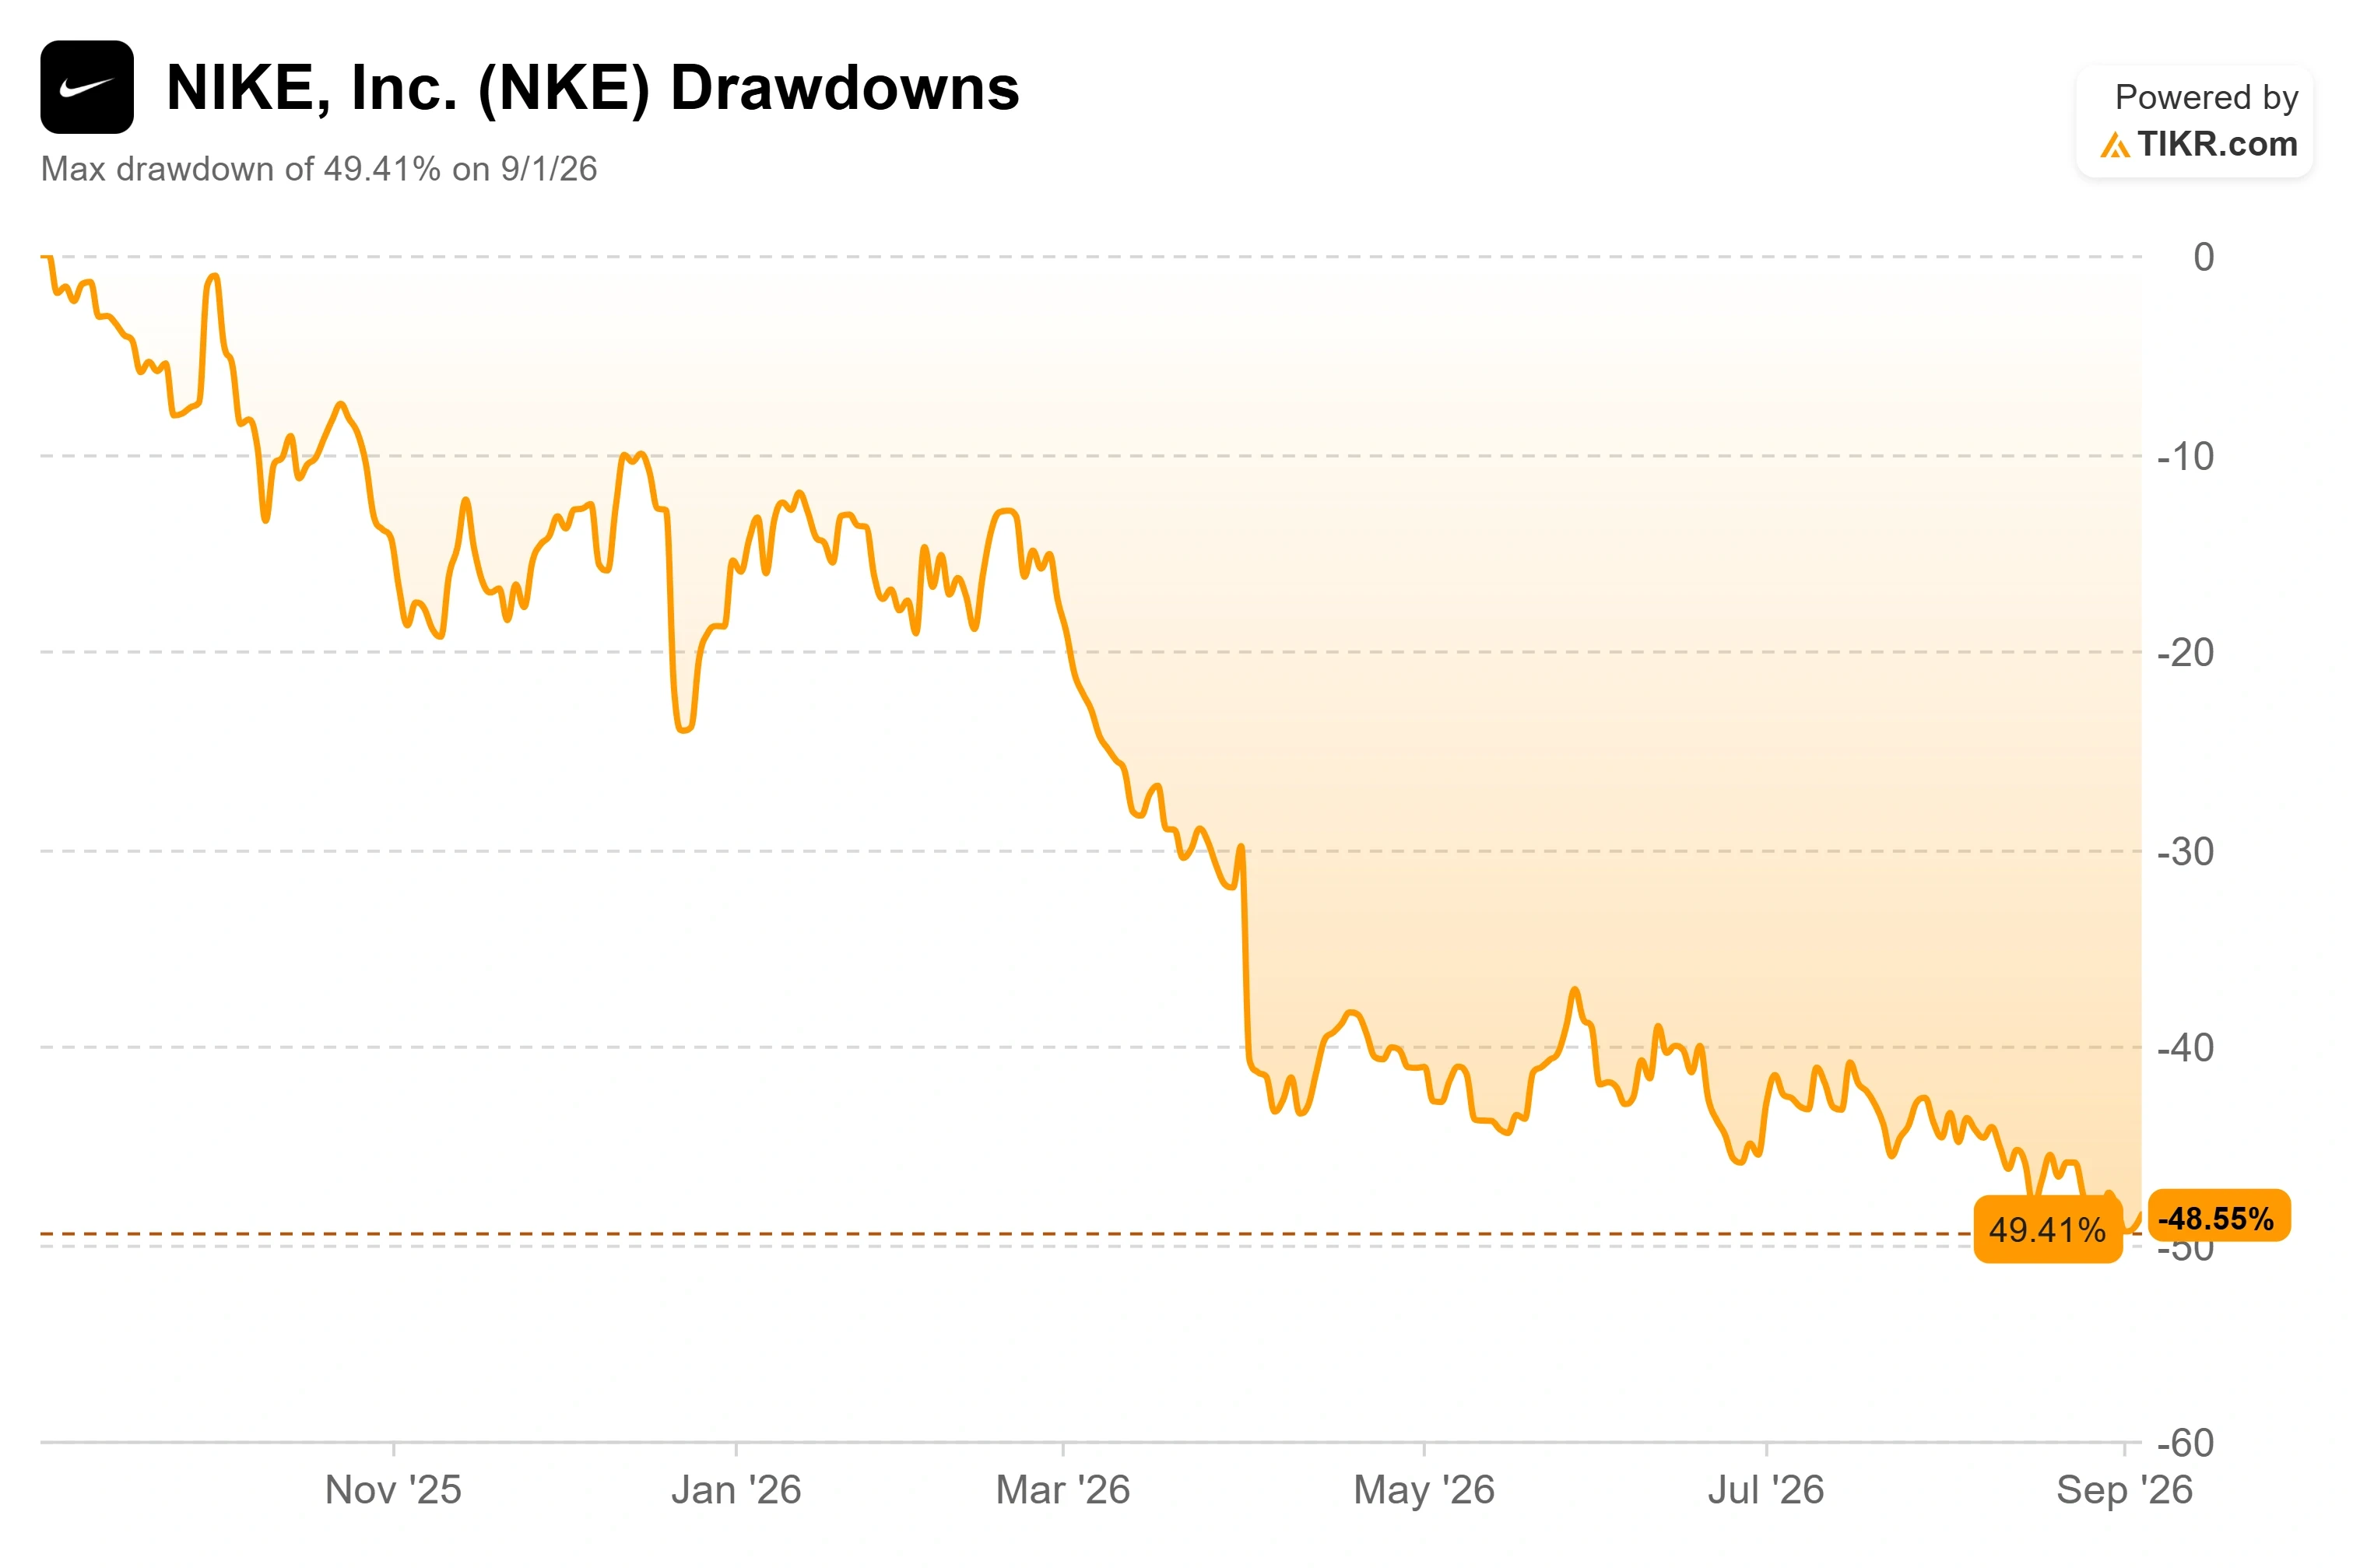
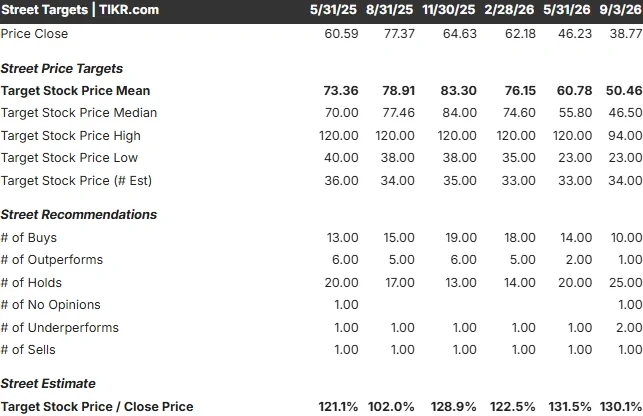
ナイキ (NKE) の株価は$38.77で、12年ぶりの安値近辺で推移しており、その価値を評価するプロたちの間でも見解が分かれています。2026年8月、JPモルガンは同株をアンダーウェイトに格下げし、目標株価を$40としました。34人のアナリストによる12ヶ月目標株価の平均は約$50、最低値は$23、最高値は$94です。
この意見の相違は「時間」に関するものです。つまり、業績回復にどれだけの時間がかかり、その過程でどれだけのリストラコストが発生するかという点です。この問いが、短期的なアナリスト目標と、回復に4.7年かかると仮定したTIKRモデルの長期的な$78という目標を分けています。ナイキ自身のIR資料も、2026年度を「基盤が再構築された年」と位置づけています。
弱気派が$40に固執する理由
JPモルガンのマシュー・ボスがナイキをアンダーウェイトに格下げし$40の目標を設定した際の主張は、2024年末にCEOのエリオット・ヒルが開始した「Win Now」リストラが、2028年度まで収益を圧迫し続けるというものでした。この見方では、収益がまだリストラの影響を吸収しているため、株価は見かけ以上に割安に見えます。
通期の売上高は、報告ベースで$464億と横ばい、為替影響調整後では2%減となりました。第4四半期の大中華地域は、在庫調整のための出荷削減により、為替影響調整後で17%減(報告ベースで12%減)となりました。スポーツウェアとジョーダンストリートウェア(合わせて売上高の約半分)はともに2桁減となり、2027年度を通じてマイナスが続くと予想されています。18年近く勤務したCFOのマシュー・フレンドは、退任前の決算説明会で、「四半期が進むにつれて経営環境はより厳しくなった」と率直に述べ、4月中旬以降、小売売上高の伸びが鈍化したことを認めました。RBCが8月中旬に発表した別のレポート(ヒルCEOとの投資家ミーティングを主催した後)も同様の見解を示し、経営陣の予想よりも実行に時間がかかっていると指摘しました。
ナイキ株の過去の推移と将来予測を見る (無料です!) >>>
強気派がより高い数値を予想する理由
ランニング部門は5四半期連続で2桁成長を達成し、主要シューズ市場シェアを5ポイント拡大しており、ナイキがまだ消費者が求める製品を作れることを証明しています。卸売売上高は年間で4%成長し、北米での2桁成長が牽引しました。フレンドCFOは、北米での成長は「単なる卸売比較の結果ではない」と強調し、返品、キャンセル、値引きの減少という、構造的に健全な組み合わせを反映していると述べました。経営陣はこの軌道に自信を持ち、Win Now体制下で廃止されていた最高商業責任者(CCO)の役職を再設置し、2026年8月27日、ウォルマートのベテランであるジェーン・イーウィングをグローバルマーケットプレイス統括として迎え入れました。
ナイキの株価は、予想 EV/EBITDAで15.3倍、予想売上高で約1.3倍です。これは、売上高1.1倍のアディダスよりプレミアムであり、売上高1.3倍のルルレモンとほぼ同水準ですが、売上高8.3倍のエルメスの数分の一です。数十億ドルのフリーキャッシュフローを生み出すブランドに対して、市場はファンダメンタルズが支持しない永続的な減損を織り込んでいると強気派は主張します。アナリスト間の$23から$94にわたる目標株価の広がりは、一つの信念、すなわち2026年度が収益の底だったかどうかという点に帰着します。
TIKRでナイキと競合他社のパフォーマンスを比較する (無料です!) >>>
TIKRアドバンストモデル分析
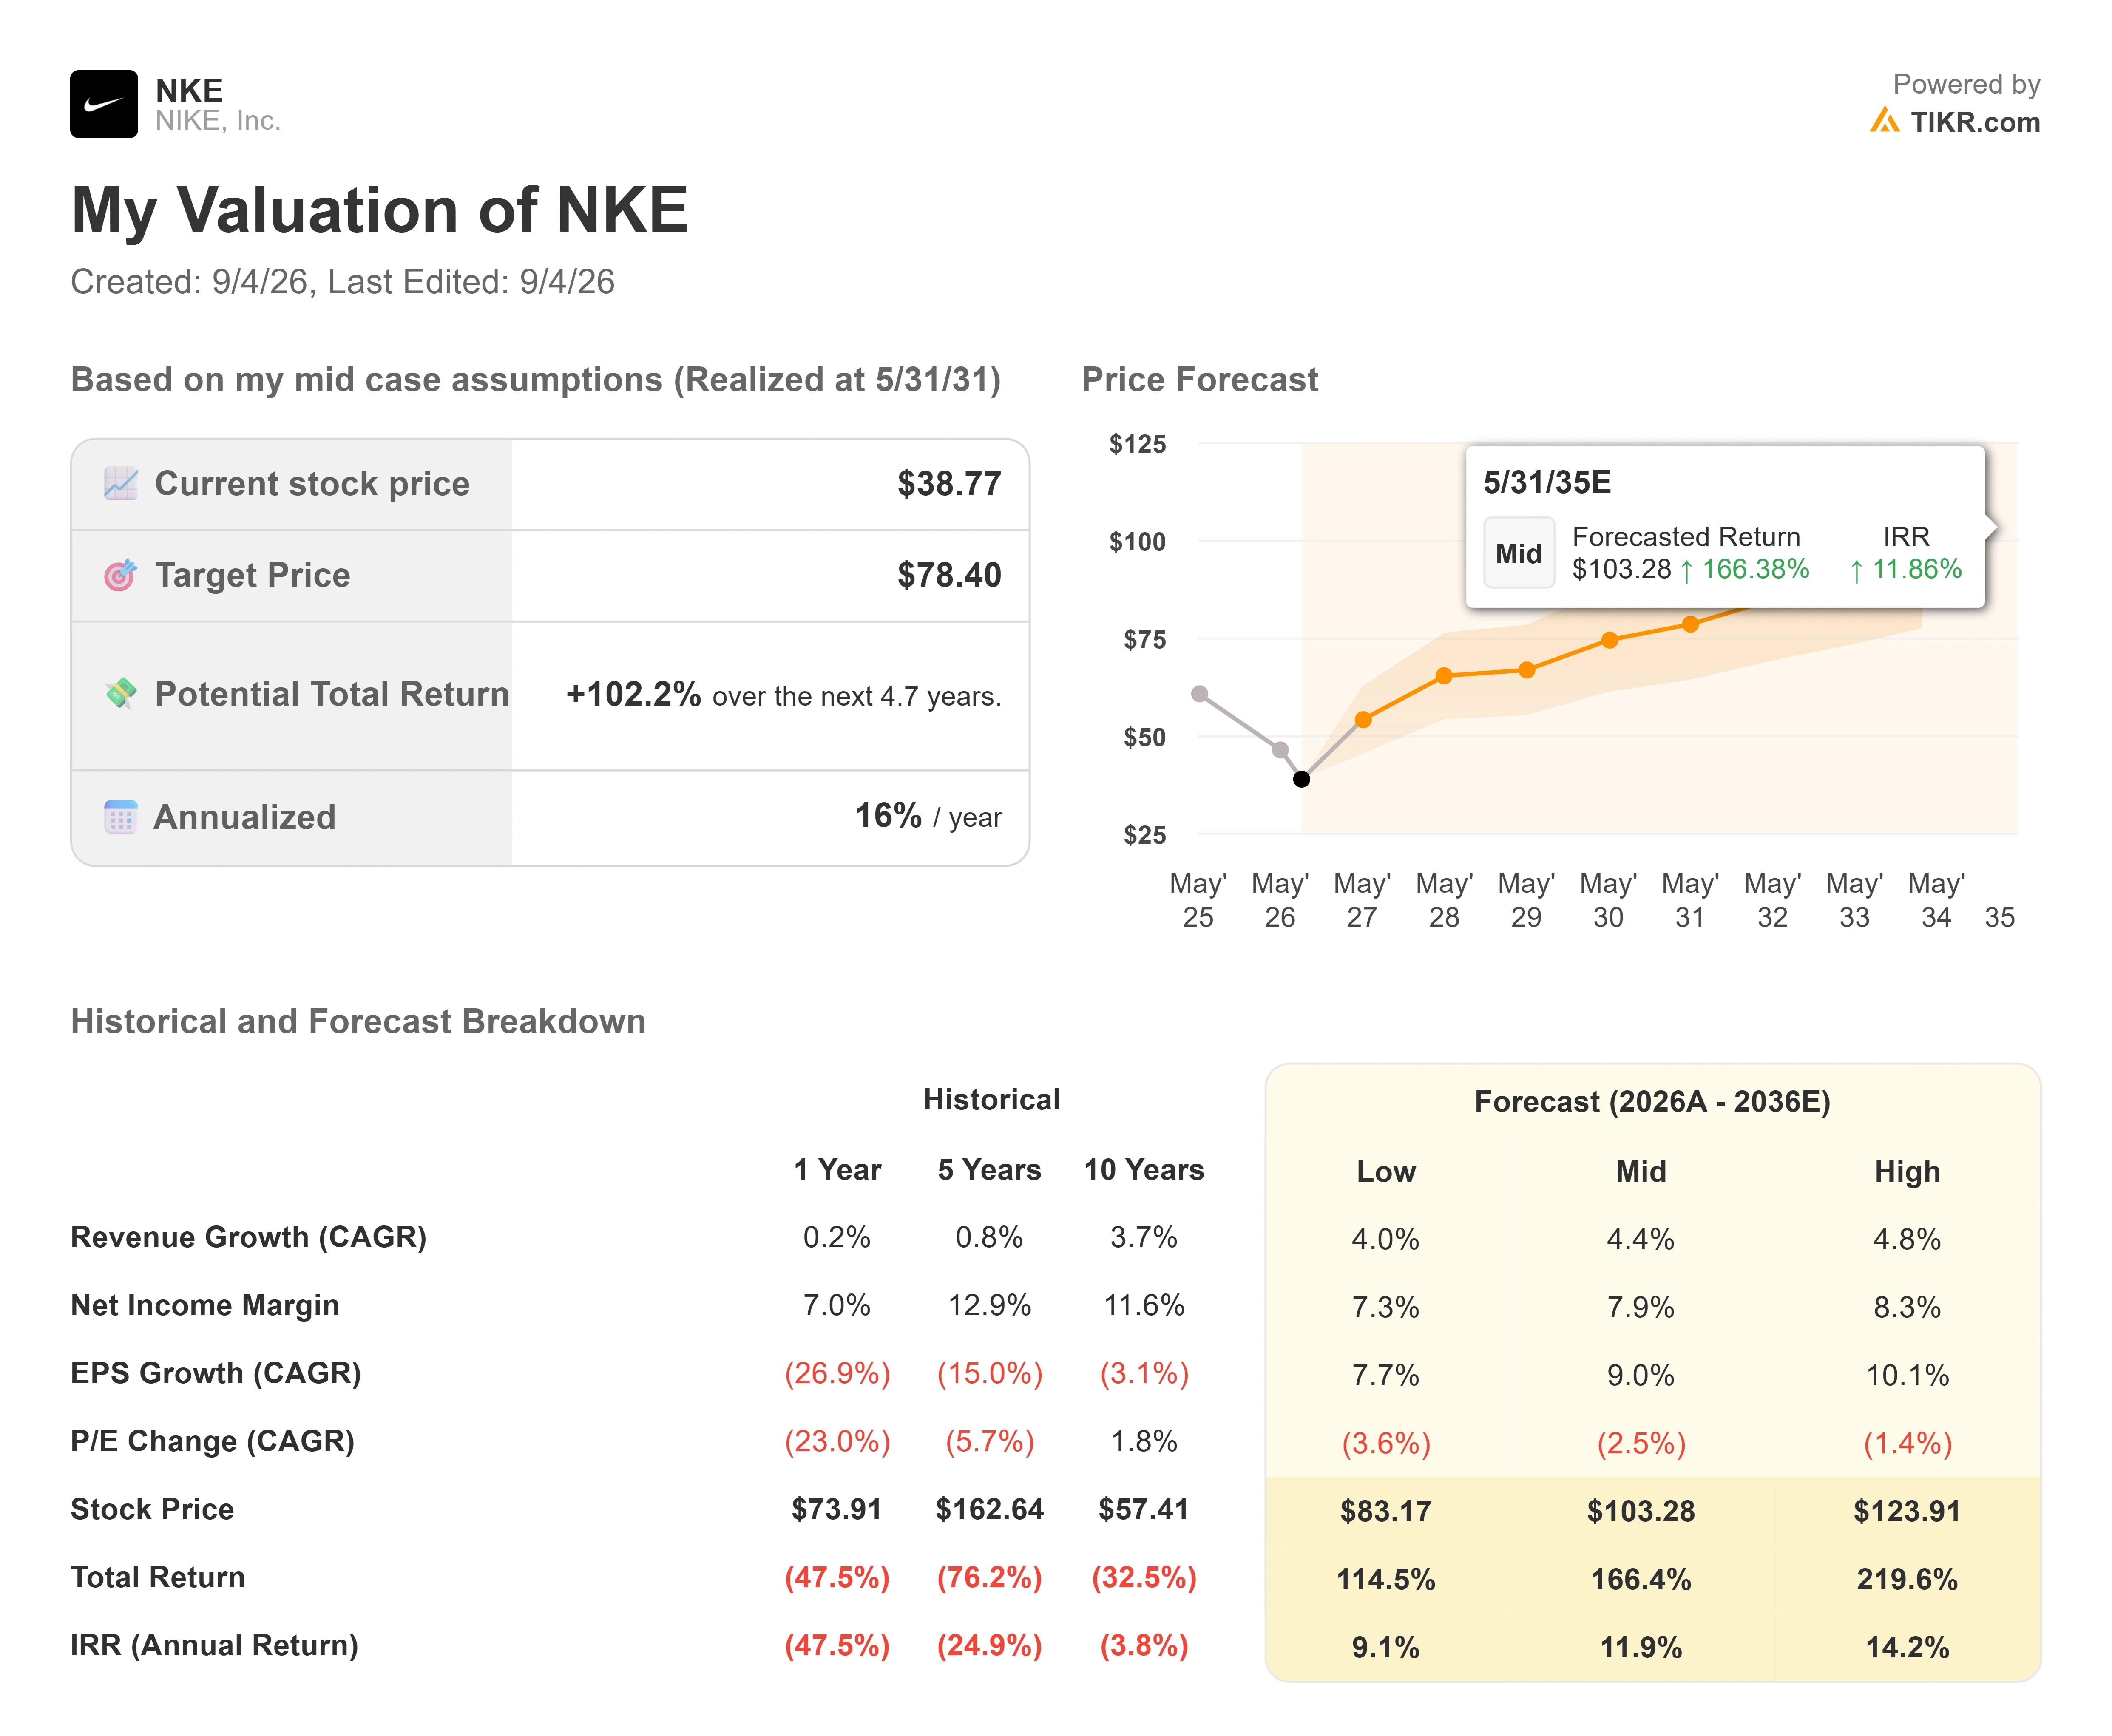
- 現在の株価: $38.77
- 目標株価 (中間シナリオ): ~$78
- 潜在的な総リターン: ~102%
- 年率化IRR: ~16% / 年
ナイキ株のアナリスト成長予測と目標株価を見る (無料です!) >>>
TIKRモデルは、2031年5月31日に実現する中間シナリオを使用しています。これによると目標株価は約$78となり、アナリスト平均の$50を上回り、約4.7年間で総リターン約102%、年率リターン約16%を意味します。このモデルは強気のシナリオを支持しますが、アナリストの12ヶ月目標株価が想定するよりも長い時間軸を前提としています。
- 売上高のドライバー: マーケットプレイスの再構築、専任の商業責任者が支える北米主導の卸売再加速、そしてクラシックシューズの減速が終わる中でランニング、グローバルフットボール、トレーニングが成長を重ねるパフォーマンススポーツ分野。モデルは売上高成長率を年率約4%と仮定しており、現在の横ばい状態からの明確な転換を示しています。
- マージンのドライバー: サプライチェーンの再構築。経営陣は施設削減と製品フローの再構築を進めており、2026年度に約4億ドルの退職金費用が発生しましたが、2027年度以降の売上総利益率拡大と、純利益率を約8%に向けて回復させることが期待されています。
- 主なリスク: 時間。大中華地域の再構築が長引いたり、スポーツウェアが2027年度後半に回復しなかった場合、低いシナリオが適用され、年率リターンはJPモルガンが想定する水準に近い9%程度に圧縮されます。
- 上振れ要因と下振れ要因: 上振れは、マージン回復の加速と両チャネルでのブランド人気の回復により、中間シナリオを上回るリターンが実現することです。下振れは、単にモデルが想定するよりも回復に時間がかかることです。
結論
この意見の分かれは、2026年11月16日と17日にヒルCEOが投資家デーでWin Now後の成長戦略を発表する際に決着を見ることになるでしょう。注目すべきは一点です。JPモルガンがリストラコストがピークに達すると予想する2028年度のマージンと売上高について、経営陣が具体的な数値目標を掲げるかどうかです。具体的な数値があれば、目標株価の下限が平均値に近づくでしょう。一方、「時間がかかる」というメッセージが繰り返されれば、$40派の主張が裏付けられ、株価は年末にかけて安値圏に留まる可能性が高いでしょう。
億万長者投資家が何を買っているかを見て、スマートマネーを追跡しましょう。TIKRで。
ナイキに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ナイキを検索すれば、数年にわたる過去の財務実績、今後数四半期の売上高と収益に関するウォール街アナリストの予想、バリュエーションマルチプルの推移、目標株価のトレンドが上向きか下向きかがわかります。
あなたは、ナイキと他の注目銘柄を一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追跡しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!