


キーポイント
- Stability AIの元CEO、Emad Mostaque氏は、アメリカ人1人あたり10個のAIエージェントが存在する場合、世界のCPUは足りなくなると述べており、CPUの構築はまだ始まったばかりだと指摘している。
- インテルのサーバーCPU需要は強いが、供給が追いつかず出荷を増やせない状況であり、これはAMDにとっての機会となっている。
- AMDの売上高の約27%は依然としてPCが占めており、Armの設計に基づくハイパースケーラー独自のチップも同じエージェントのワークロードを巡って競合している。
- AMDは火曜日の市場終了後に決算を発表する。注目すべき数字は、後半期に80%以上の成長を見込む経営陣の業績見通しに対する、サーバー部門の成長率である。
アドバンスト・マイクロ・デバイセズ (AMD) は、火曜日の市場終了後に第3四半期決算を発表する。これは、PC需要の弱さと販売可能なサーバーチップの不足により第4四半期の見通しが悪化し、株価が28%下落したインテル (INTC) の発表から数日後のことだ。
Stability AIの元CEOであるEmad Mostaque氏は、土曜日に放送されたMoonshotsポッドキャストで、今週のAI関連株の売りについて語った。彼は、市場が巨大な何かを見落としていると述べた:
「もしアメリカ人1人あたり10個のエージェントが存在するなら、世界のCPUは足りない。」
これはAMDにとって大きな意味を持つ。
エージェントにもCPUが必要
Mostaque氏は、GPUの構築はすでに順調に進んでおり、AMD自身のMI450も含まれると考えている。しかし、エージェントはそのタスクを実行するためにCPUを必要とし、彼は世界が1人あたり1個未満のエージェントから1個以上へと移行すると予想している。彼の見解では、「2〜3年のタイムラグを伴うCPUの構築は、まだ始まったばかりだ。」
AMDの経営陣も同じ需要を認識している。2025年11月のアナリストデーでは、2030年のサーバーCPU市場を約600億ドルと見積もっていた。8月の決算説明会では、これを約2200億ドルに上方修正した。第2四半期では、クラウド顧客および企業顧客向けのサーバーCPU売上高がそれぞれ前年同期比70%以上増加した。
アナリストは、AMDの売上高が2025年の346億ドルから2028年の1250億ドルへと3倍以上に成長すると予想している:
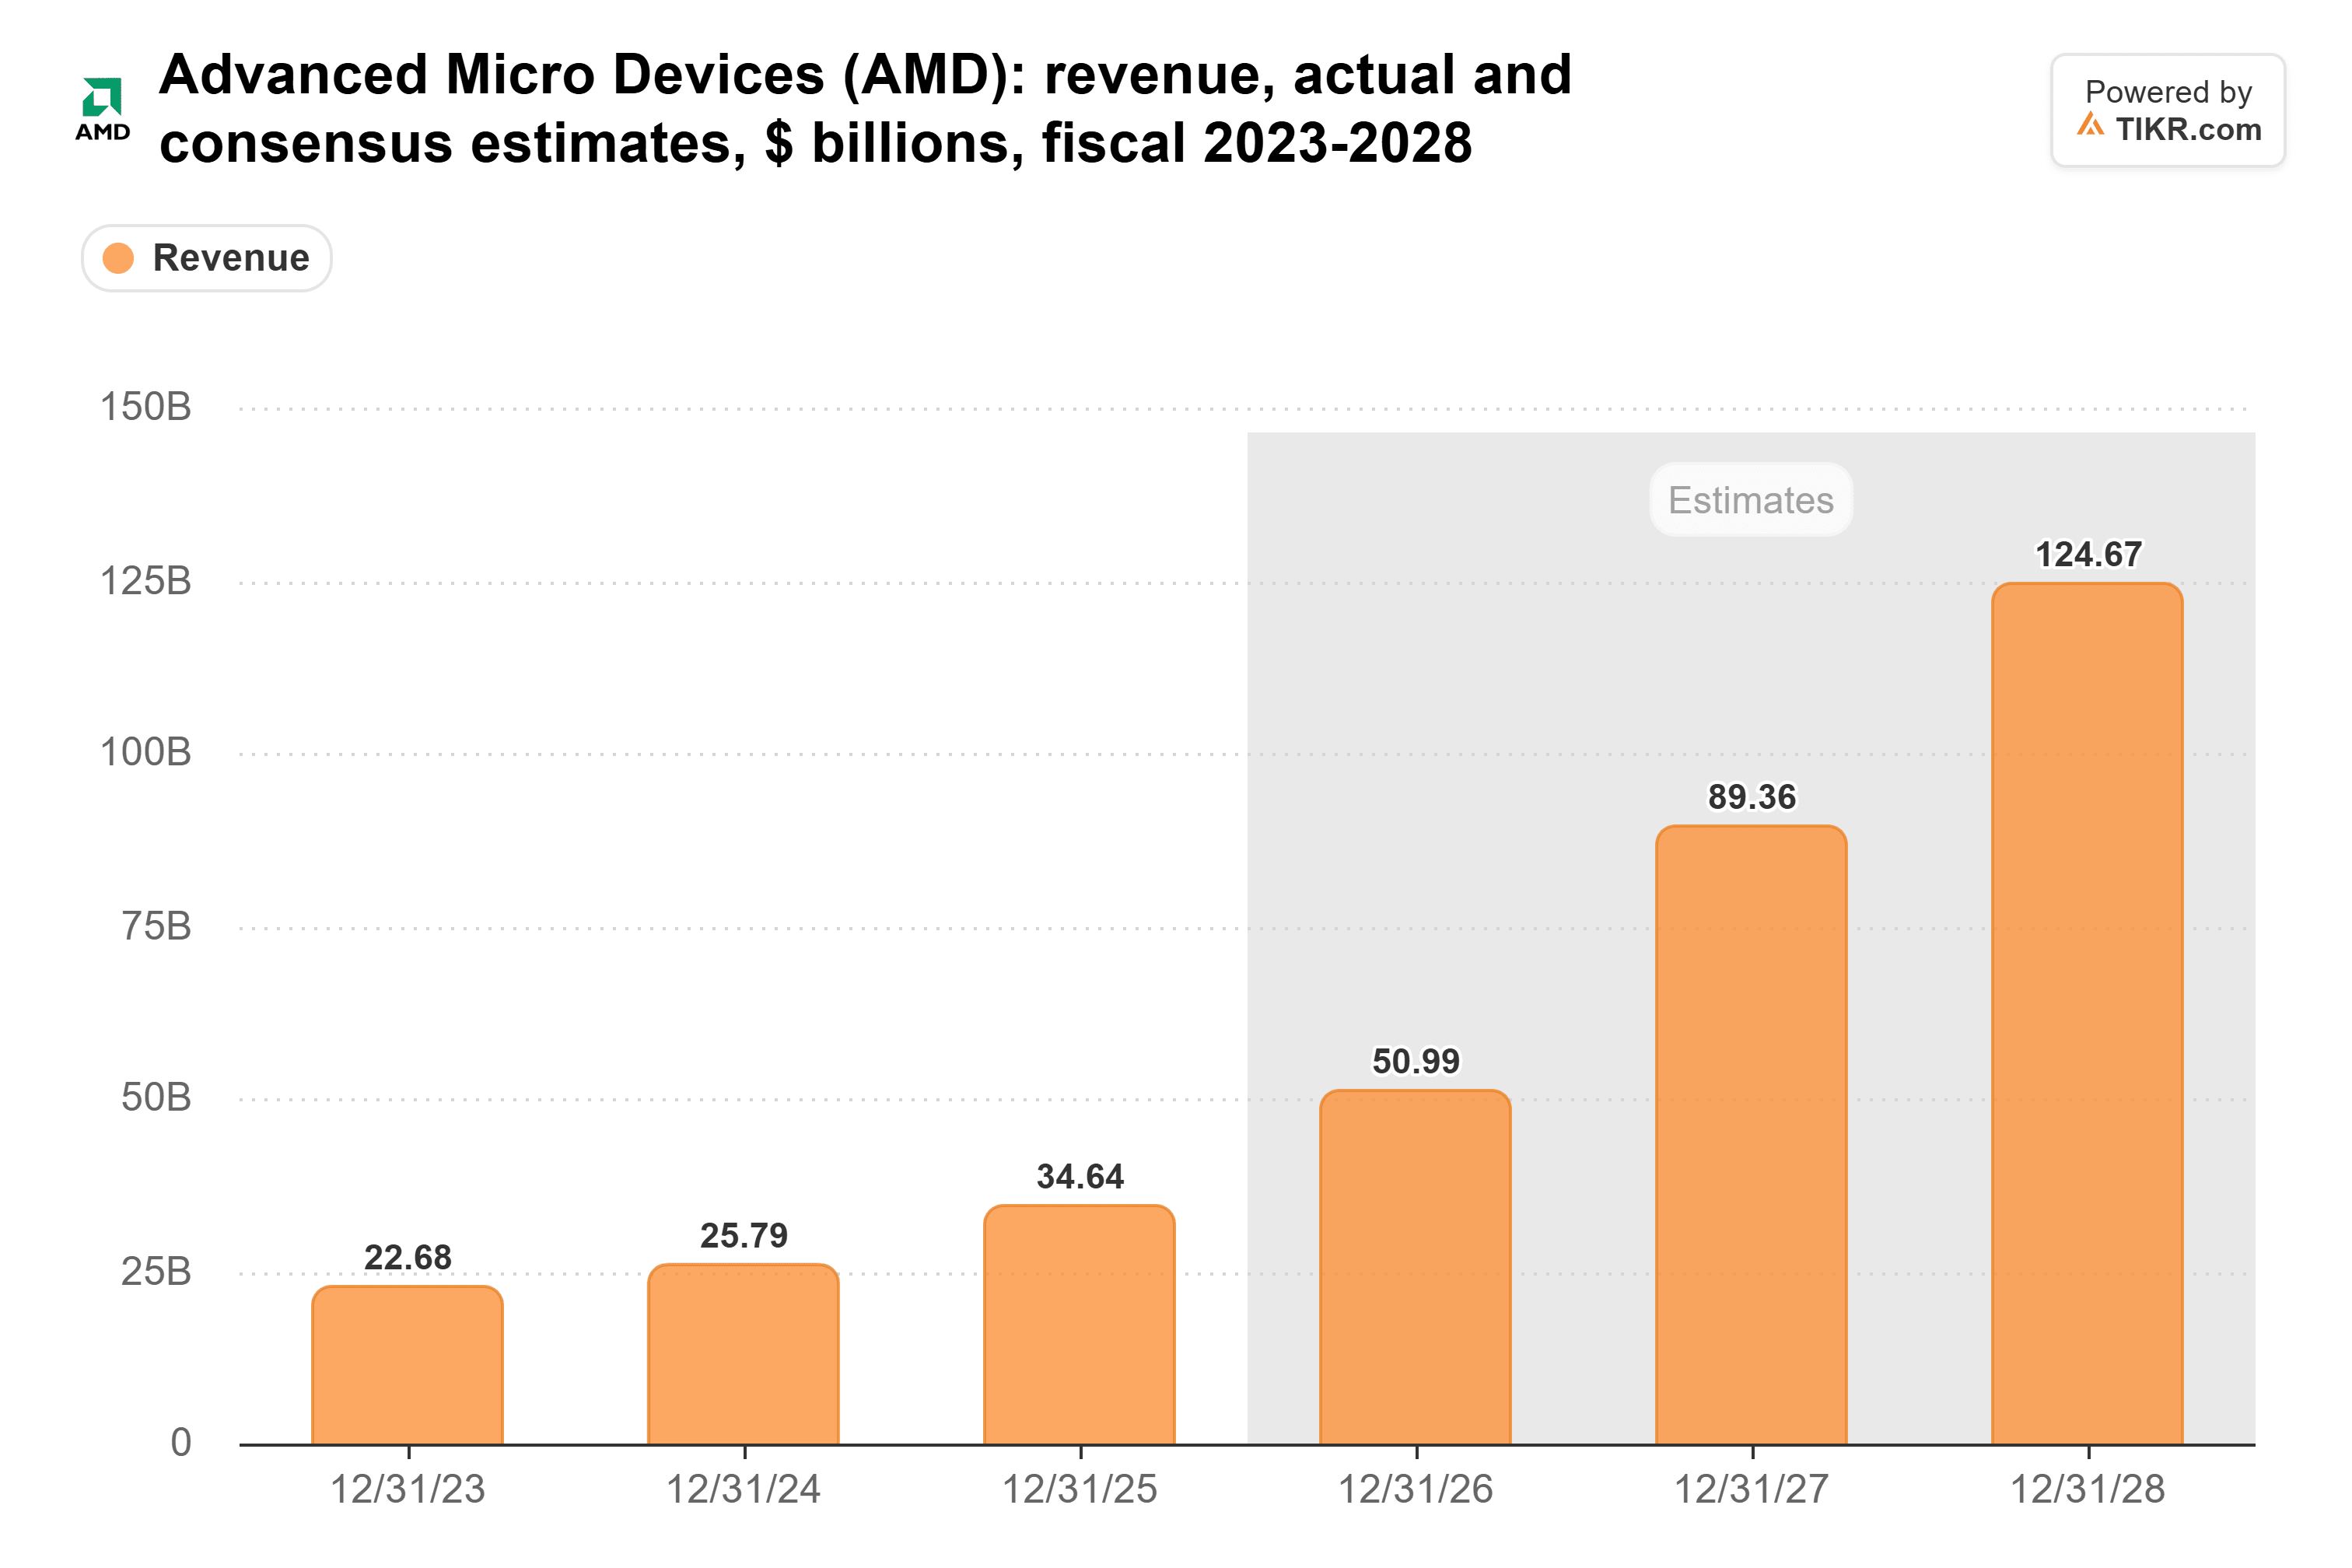
この成長の多くは、大手AI研究所向けのAMDのHelios GPUラックに依存している。もしCPUの構築がようやく始まったばかりなら、これらの予想におけるサーバー関連の数字は上昇し続けると予想される。
TIKRはAMDについて55人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
AMDの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト評価を見る
インテルは十分なサーバーチップを出荷できない
ブルームバーグ・インテリジェンスの上級半導体アナリスト、Kunjan Sobhani氏は、インテル株が下落した日にブルームバーグ・インテリジェンス・ポッドキャストで話した。彼は「唯一の良いニュースは、サーバーCPUの需要が引き続き強い状態を維持していることだ」と述べた。問題は、ウェハーと基板の不足により、インテルが出荷できる量が制限されていることだと彼は指摘した。
インテルのデータセンターおよびAI部門の収益は第3四半期に78%増の73億ドルに跳ね上がった。それ以前の2年間、同社の総収益は四半期あたり127億ドルから143億ドルの間で推移していた。その後、直近2四半期では161億ドル、165億ドルに上昇した:
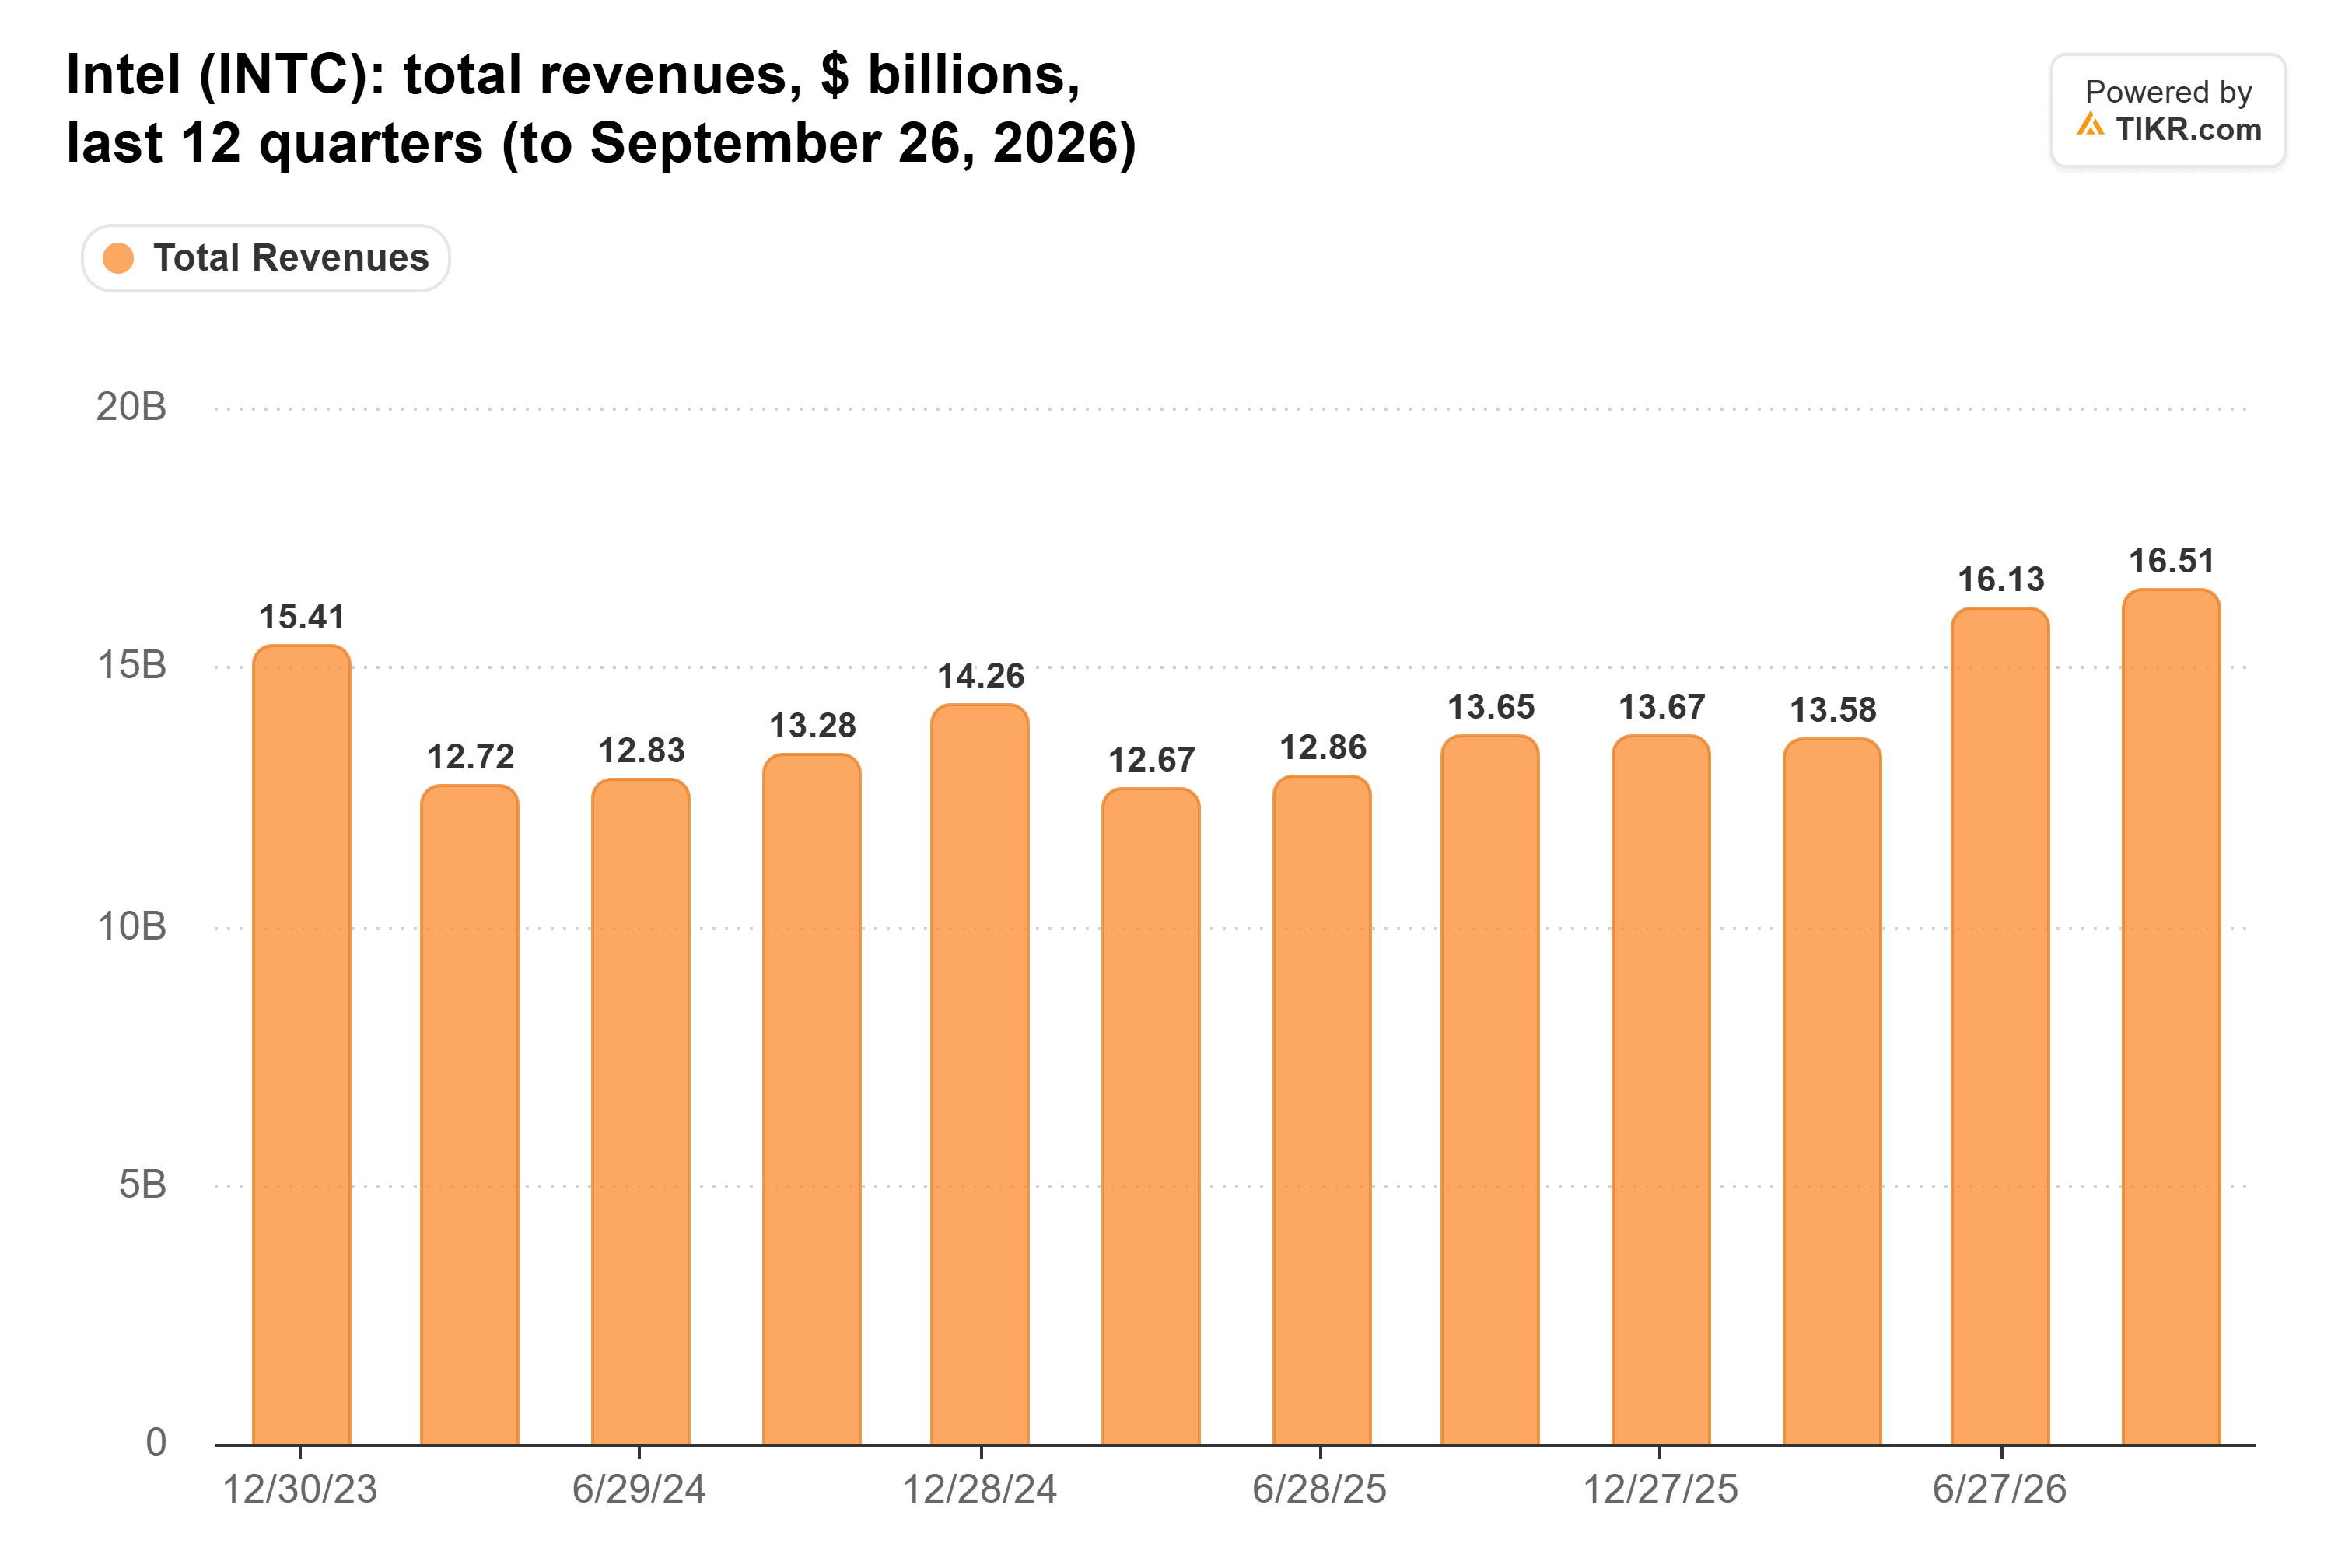
インテルは第4四半期の売上高を150億〜160億ドルと予想しており、第3四半期の165億ドルを下回る。また、クライアント部門の収益が第3四半期から20%以上減少すると見込んでいる。
これは、インテルが供給できない顧客にとってのもう一つの大きなx86オプションであるAMDにとっての機会を残している。ニューストリート・リサーチは10月26日にインテルを格上げし、サーバーCPUの供給逼迫は今後数年間続くと主張した。AMDもサーバーチップの不足に直面している(経営陣は2027年に供給が改善すると見込んでいる)。しかし、同社のサーバーシェアは2025年のアナリストデー時点で既に約40%であり、50%以上を目指している。
サーバーチップは収益性が高い
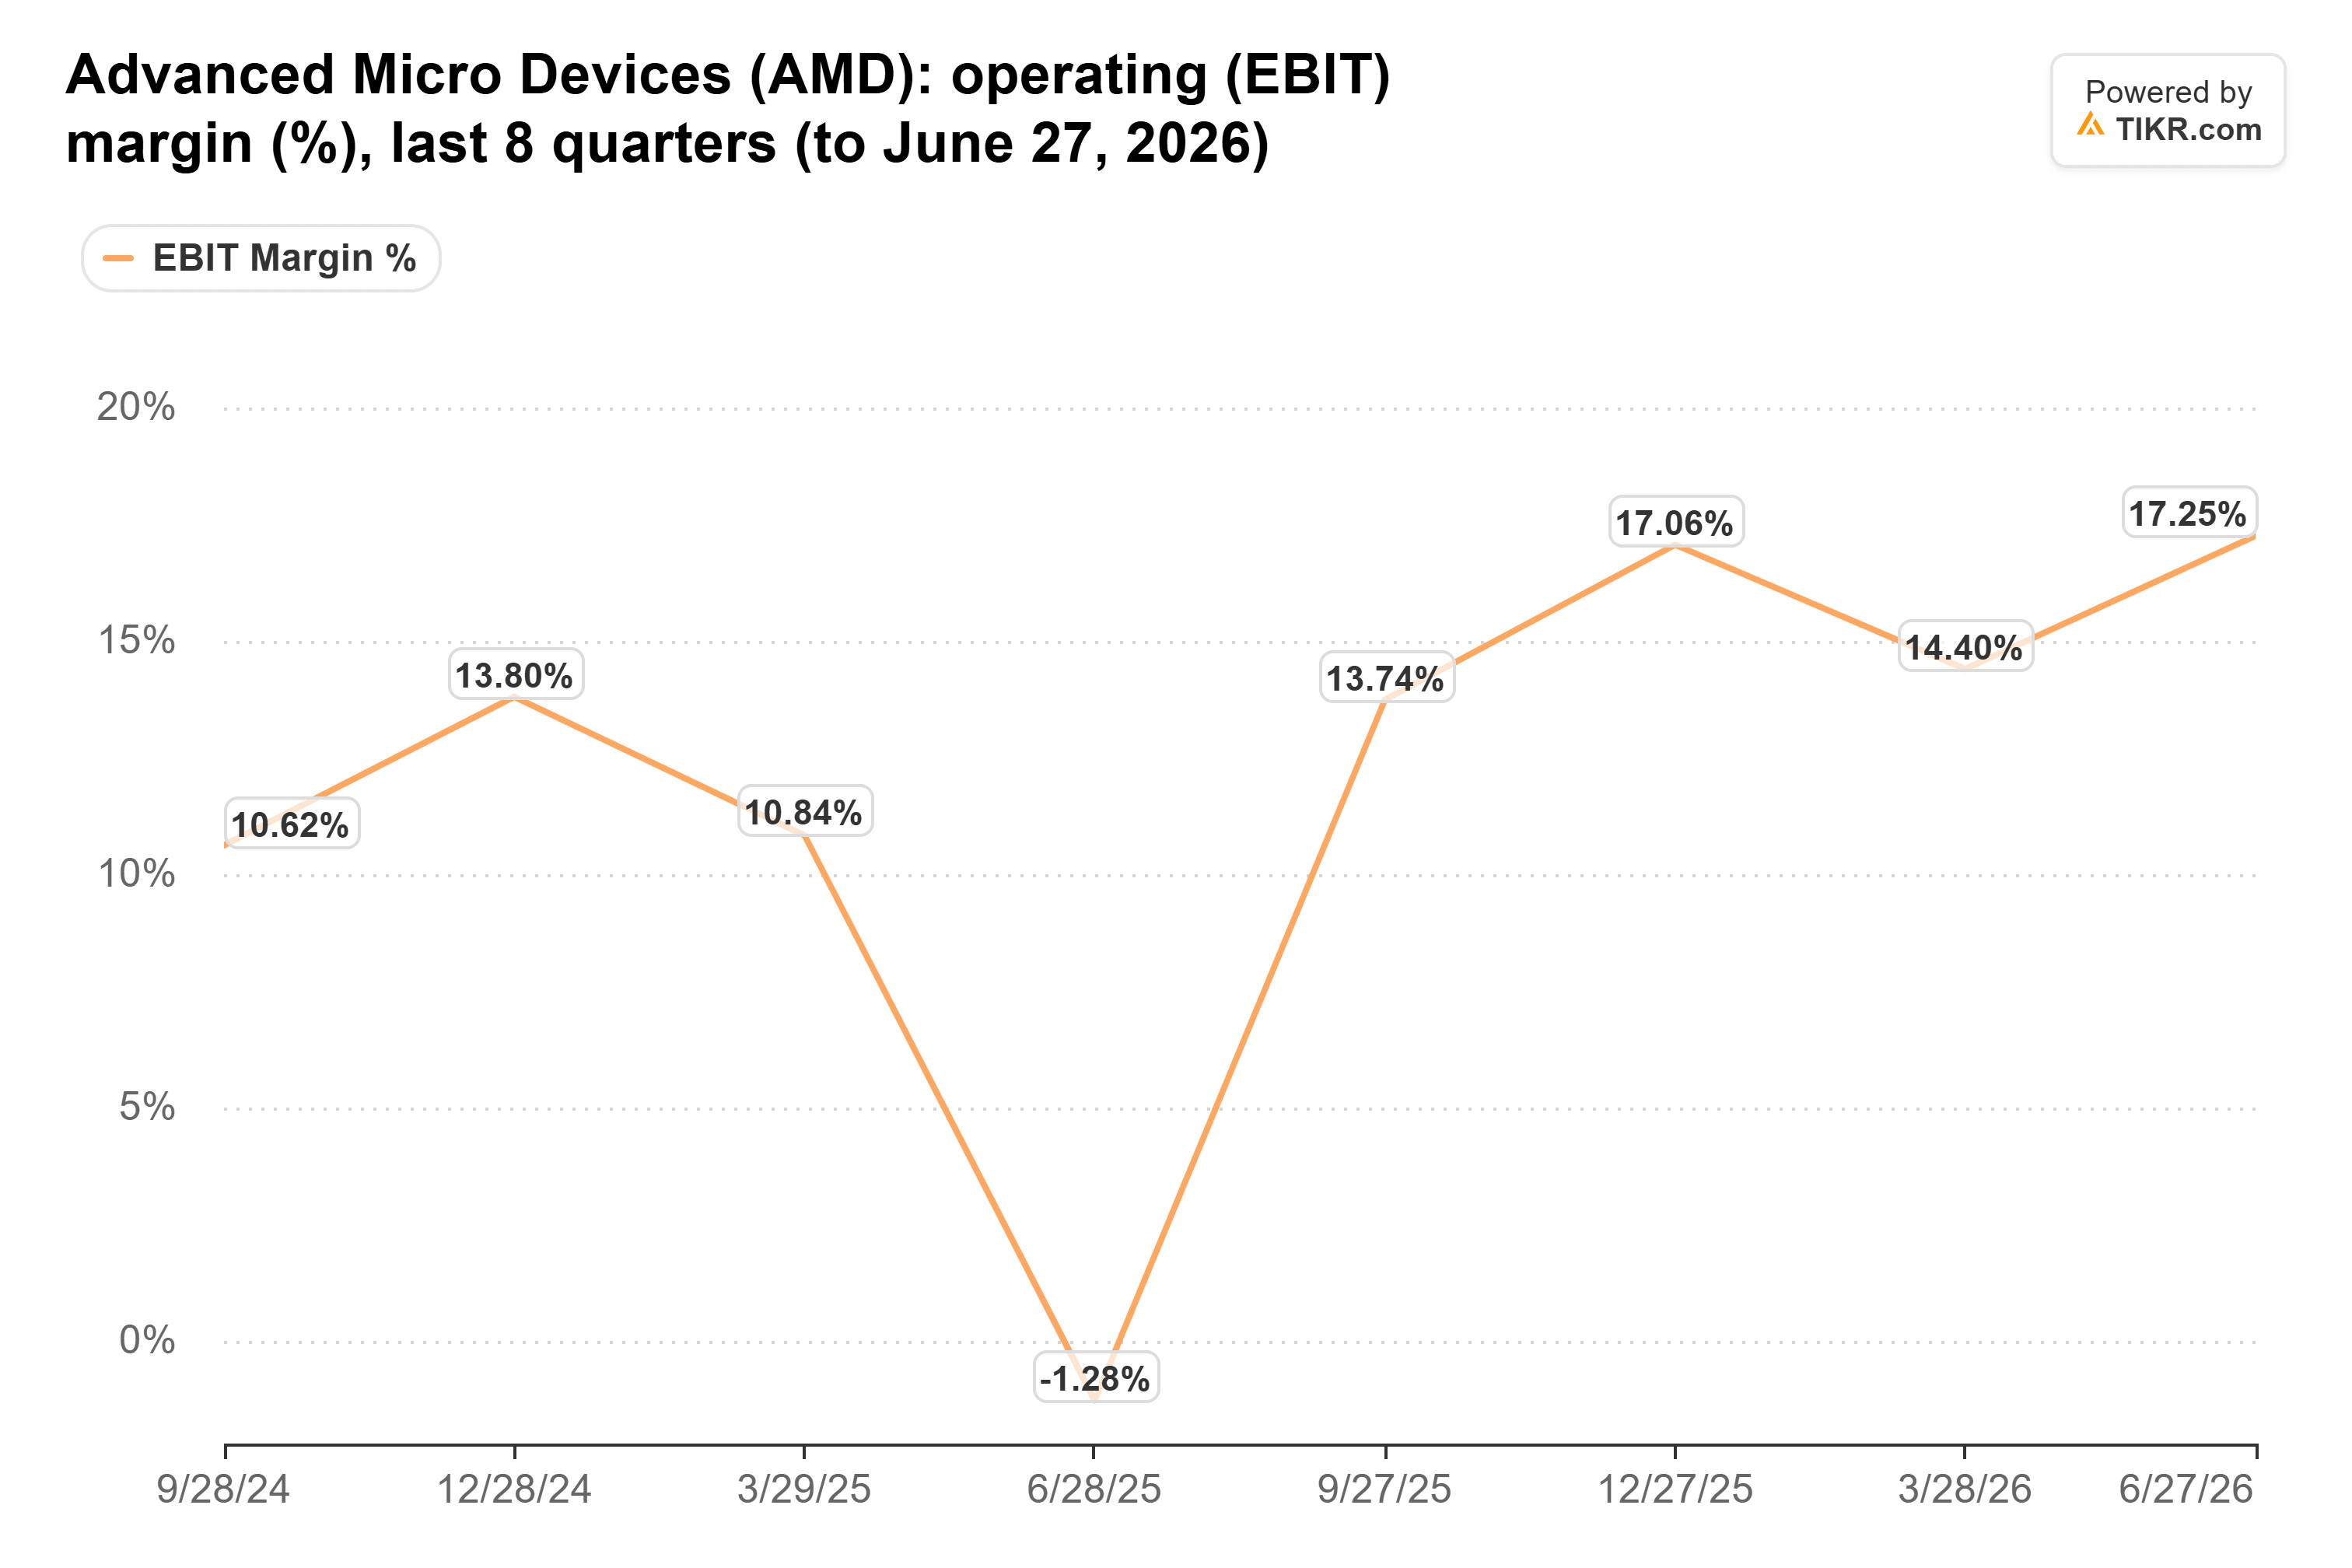
経営陣によれば、サーバーCPUは会社平均を上回る粗利益率をもたらすため、サーバーチップが1つ増えるごとに利益率に貢献する。AMDの営業利益率は、2024年9月28日終了四半期の10.6%から、2026年6月27日終了四半期には17.3%に上昇した。例外は2025年6月四半期の損失で、約8億ドルのMI308関連費用が影響した:
PCは依然としてAMD売上の4分の1を占める
AMDのクライアント事業は第2四半期に31億ドルをもたらし、売上高の約27%を占めた。経営陣は、メモリおよびコンポーネント価格の上昇が、後半期のPCおよびゲーム需要に重しとなると見込んでいる。
また、すべてのエージェントがAMDのチップ上で動作するわけではない。ハイパースケーラーは、Arm Holdings (ARM) の設計に基づいて独自のサーバーCPUを設計している。AMDは、そのVeniceチップが主要なArmチップと比較してワットあたり最大3.3倍の性能を提供すると主張している。同じ番組で、別のパネリストは、より強力なモデルはより少ないエージェントで済む可能性があり、それはより少ないCPUを意味すると主張した。
火曜日に注目すべきはサーバーの数字
AMDは第3四半期の売上高を約130億ドル(上下3億ドル)と予想しており、アナリストは130.9億ドルを予想している。私がより重視するのは、後半期に80%以上の成長を見込むという経営陣の業績見通しに対する、サーバー部門の収益である。インテルは、平均販売単価(ASP)が54%上昇したことがサーバー部門の増収を牽引したと述べている。したがって、AMDでの強いユニット成長は、同社がインテルが供給できないチップを販売していることを示すことになる。
私の見解では、Mostaque氏は重要な点を捉えている。エージェントは、このサーバーリフレッシュが終わった後も長期間にわたってCPU需要が成長し続ける理由を与え、AMDはインテルのギャップを埋めるのに最も適したCPUメーカーである。PCの低迷は今四半期に痛手となるが、エージェント関連の資金はPCには流れ込まない。
もちろん、Mostaque氏が述べる構築には2〜3年かかるため、彼が正しいかどうかは1四半期ではわからない。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!


