主なポイント
- Stephensは月曜日にOracleをEqual WeightからOverweightに格上げし、目標株価を$185から$213に引き上げた。これは金曜日の終値から63%上昇した水準である。
- Stephensの見解は、Oracleが投資家向け説明会でフリーキャッシュフローが黒字化する時期を示し、2030会計年度末までの新規資金調達額を$200億ドルに上限設定したことに基づいている。
- この目標株価を達成するには、投資家はOracleの今後12ヶ月間の予想利益に対して25倍の株価収益率(PER)を支払う必要があり、過去5年間の平均PERである21倍を上回る。ただし、アナリストは2028会計年度に利益が急増すると予想している。
- 2028会計年度の利益が実現すれば、Stephensの目標株価はほぼ適正に見えるが、OpenAIがOracleの受注残高に占める割合は、資金計画が残すリスクである。
Oracle (ORCL) は金曜日に$130.68で取引を終え、1年前の高値から50%下落した。月曜日、Stephensは同社をEqual WeightからOverweightに格上げし、目標株価を$185から$213に引き上げた。これは金曜日の終値から63%上昇した水準である。
AI構築がキャッシュを食いつぶした
2026会計年度(5月31日までの1年間)において、OracleはAI構築のために$557億ドルを設備投資(キャピタル・エクスペンディチャー)に費やし、フリーキャッシュフローはマイナス$237億ドルとなった。
9月10日の決算発表では、第1四半期の設備投資$285億ドルに対し、フリーキャッシュフローはマイナス$50億ドルだった。決算説明会でフリーキャッシュフローがいつ黒字化するか問われた際、CFOのヒラリー・マクソン氏は「まだ具体的な時期は示しておらず、本日もその予定はない」と述べた。
Stephens、資金は確保済みと指摘
Oracleは10月28日の投資家向け説明会で時期を示した:2028会計年度後半にフリーキャッシュフローが黒字化する。また、2030会計年度末までの新規資金調達額を$200億ドルに上限設定し、株式と負債で均等に分けると発表した。
Stephensは、ベンダーファイナンス、顧客自身のハードウェア、前払い金により構築コストの多くが賄われるようになったため、Oracleが必要とする新規資金は約$200億ドルであり、以前予想されていた額の約半分になると指摘している。
TIKRはOracleをカバーする43人のアナリストを追跡。「買い」と評価するのは何人?
Oracleに対する「買い」「保有」「売り」の評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Oracleのアナリスト評価を見る
$213という水準は妥当か?
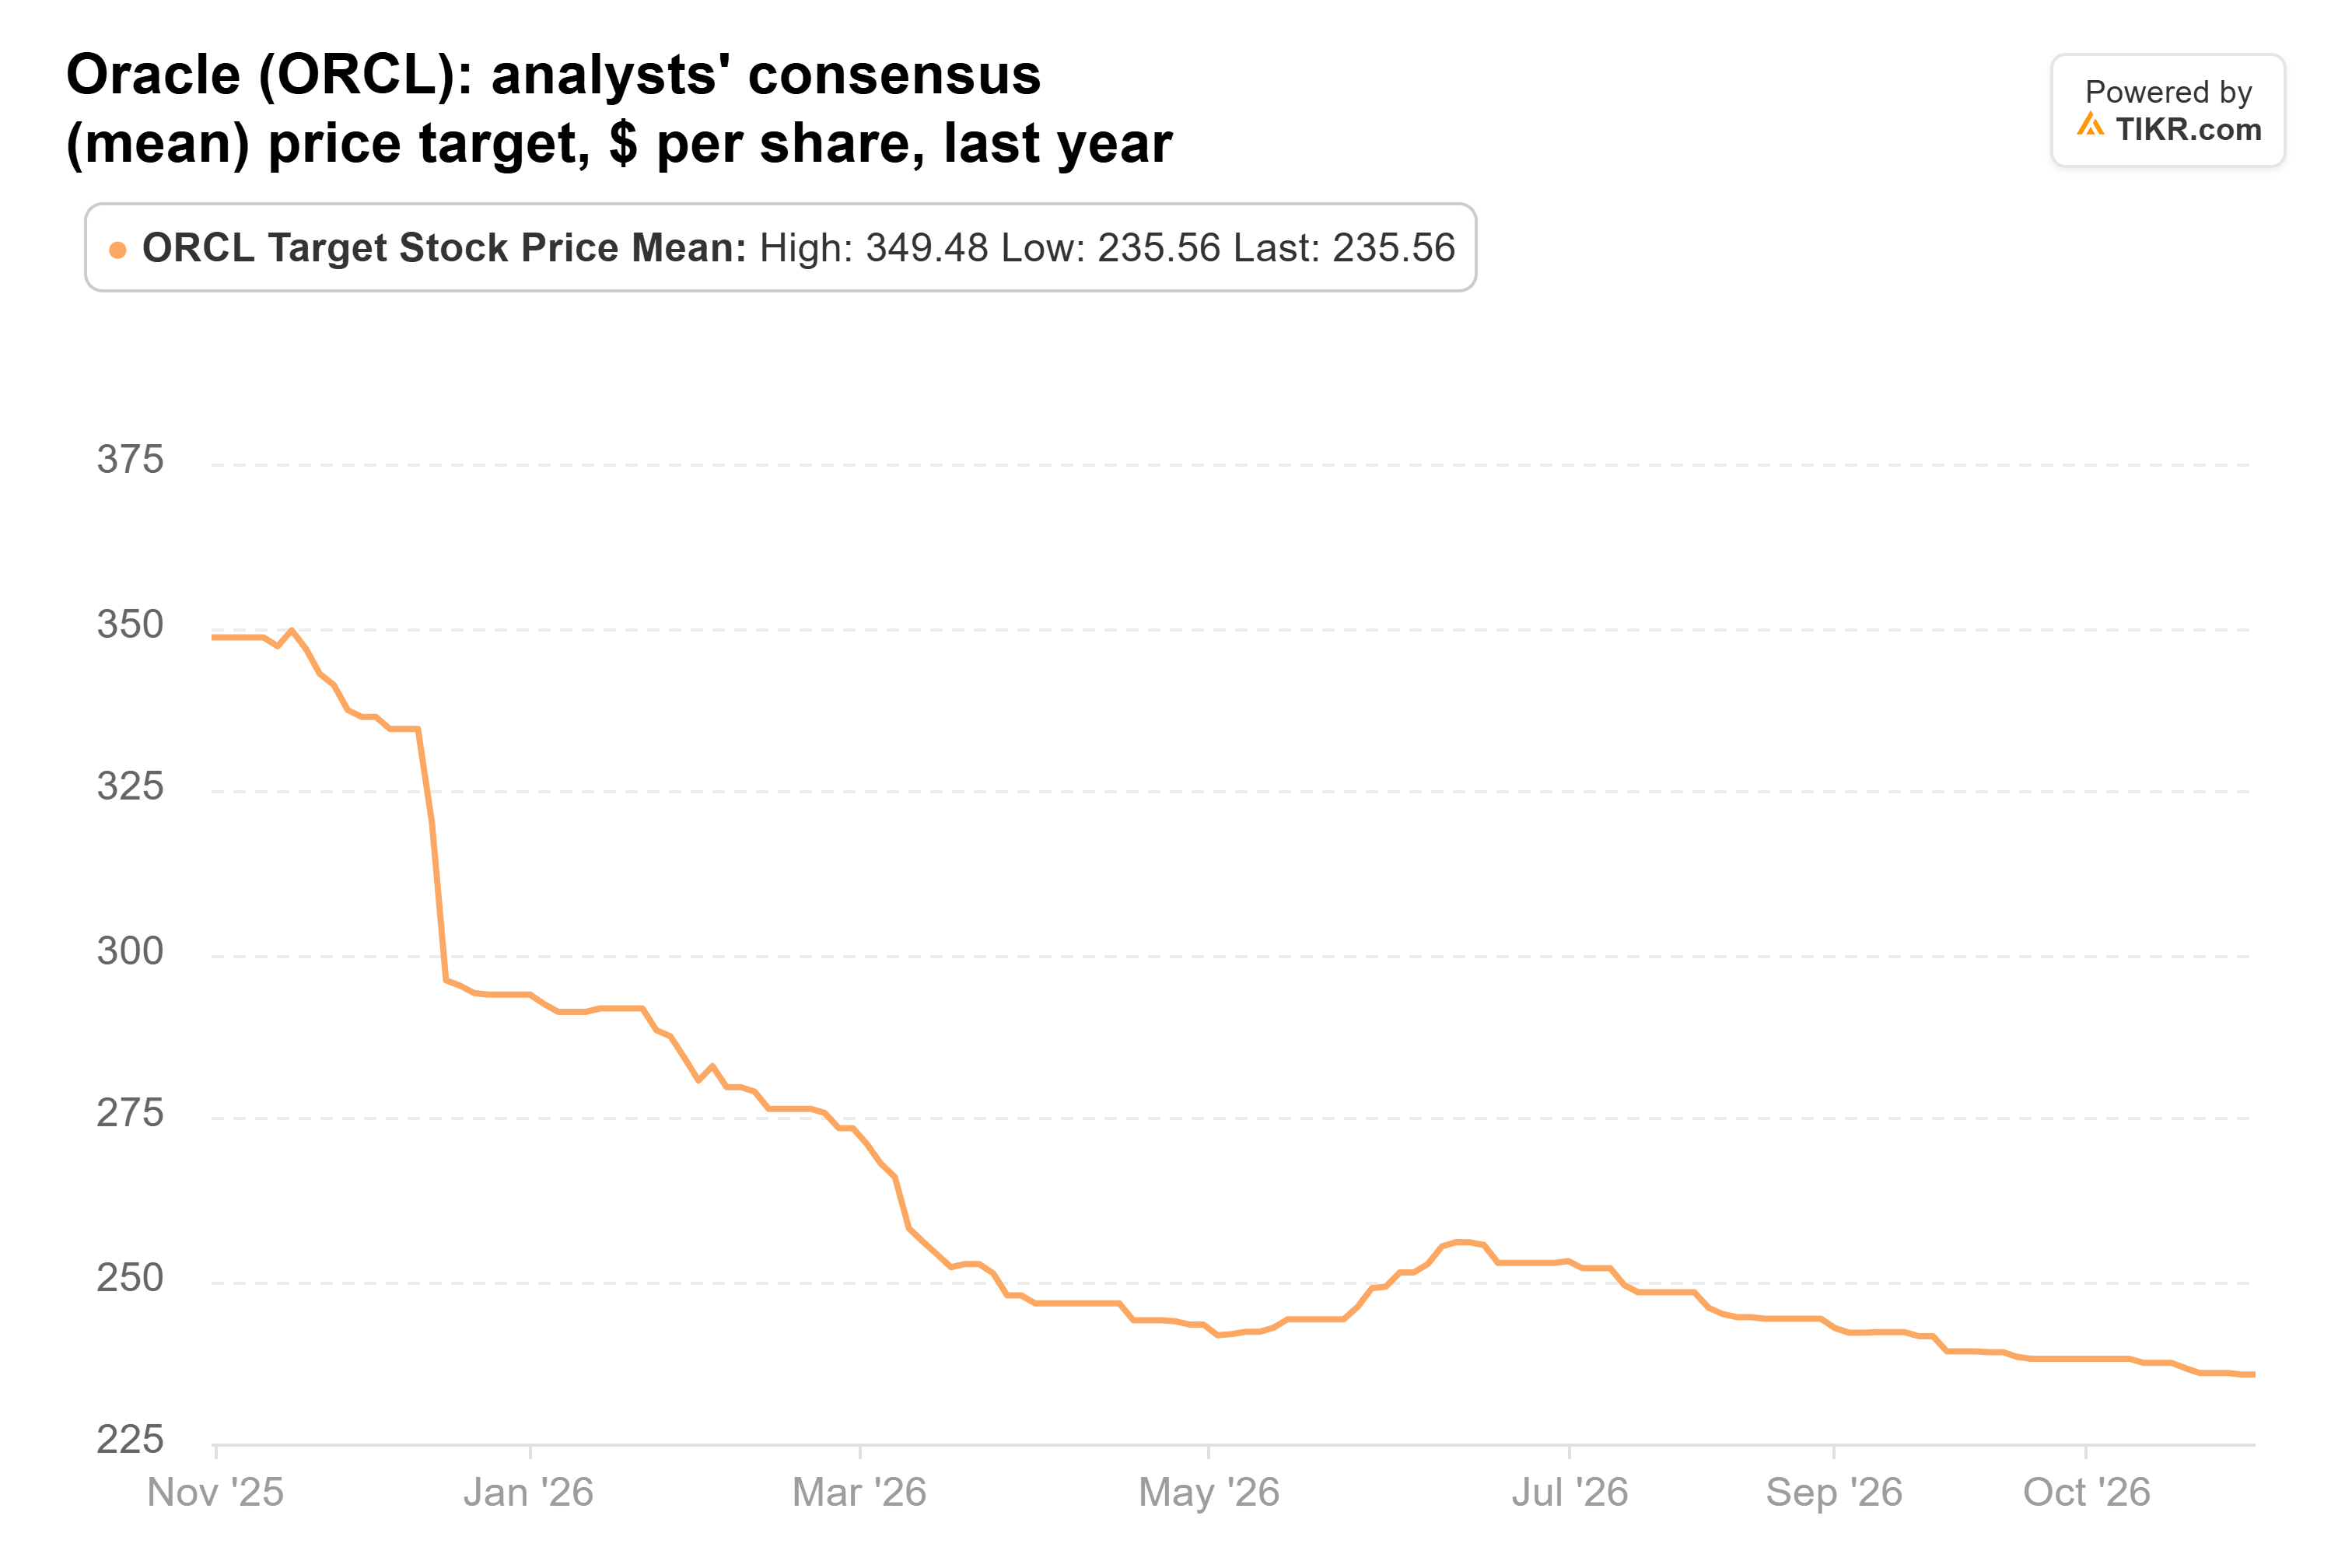
Oracleをカバーする43人のアナリストの平均目標株価は、2025年11月4日の$348から10月30日には$236に下落し、個々の目標株価は$110から$400の範囲に及んでいる。Stephensの$213という目標株価は、この平均を10%下回っている:
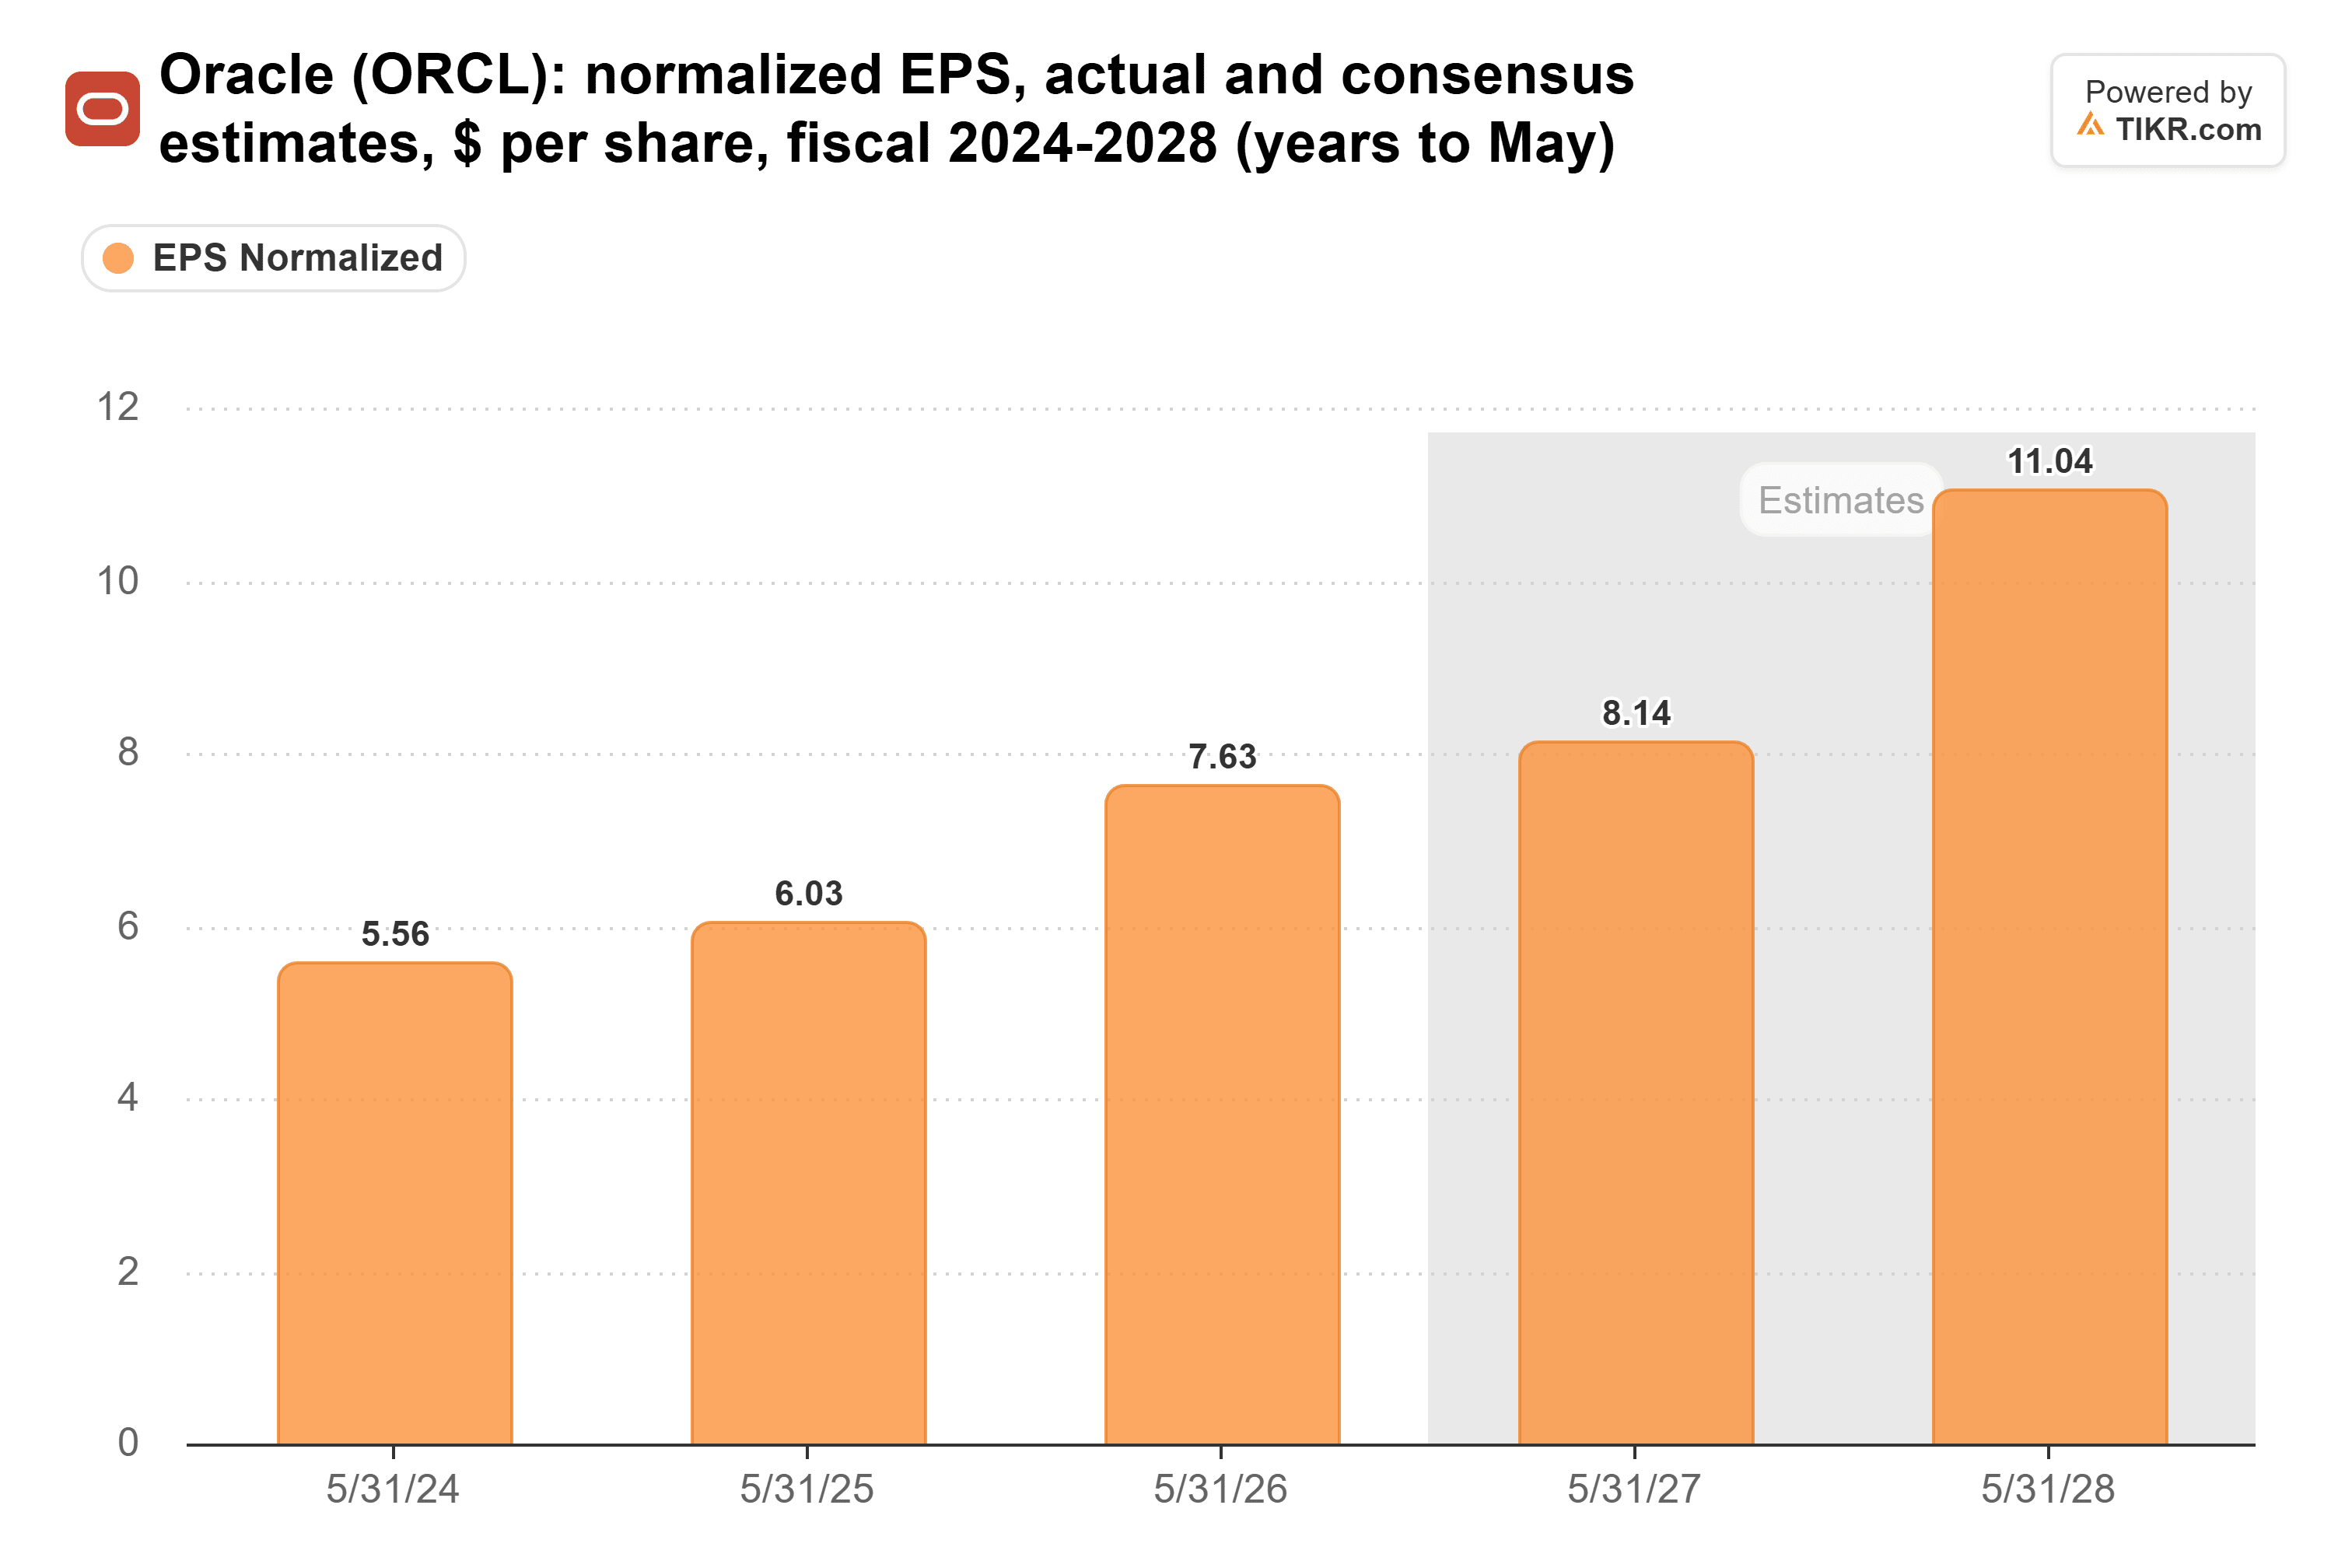
アナリストは、2027会計年度のノーマライズドEPS(1株あたり利益)を$8.14、2028会計年度を$11.04と予想しており、3ヶ月前の$8.05と$10.89から上方修正されている:
しかし、株価は予想利益の15倍で取引されており、過去5年間の平均PERである21倍を大きく下回っている:
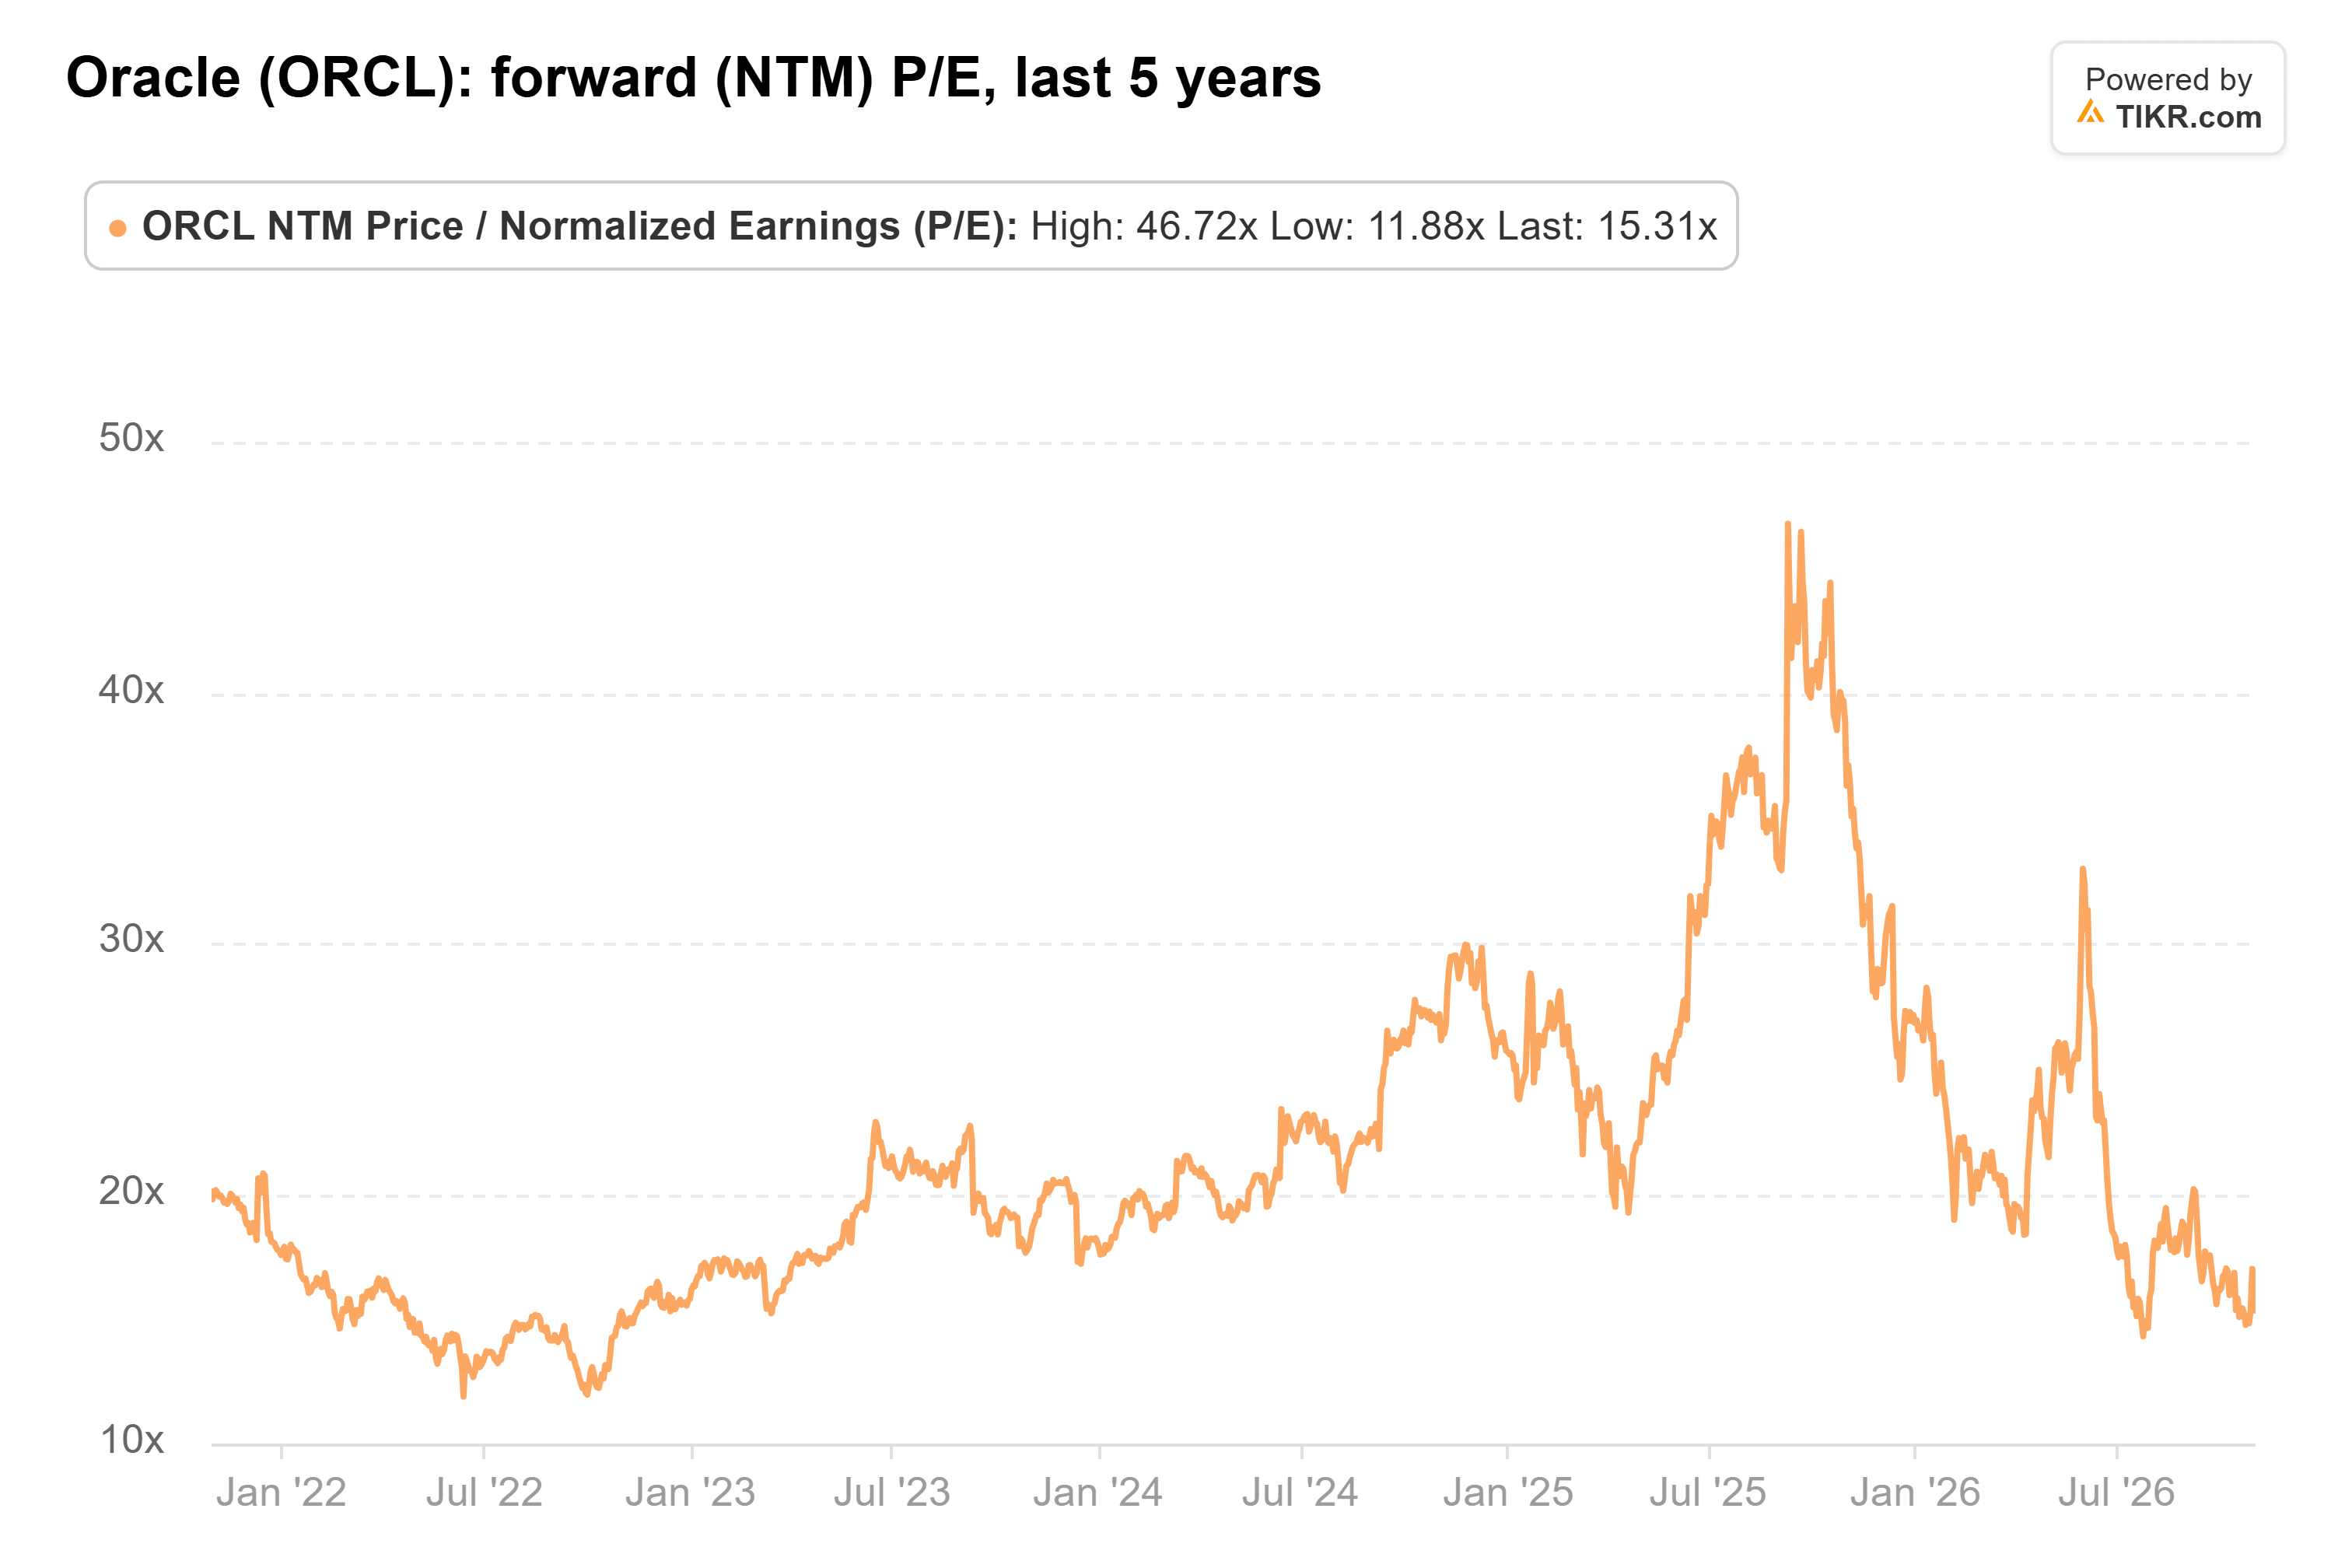
投資家は2014年から2021年頃まで、ほぼ同水準のPERを支払っていたが、当時Oracleの売上高は年間約1%の成長だった。現在、Oracleは2027会計年度の売上高成長率を少なくとも34%と予想している。
$213を達成するには、投資家はOracleの今後12ヶ月間の予想利益に対して25倍のPERを支払う必要があり、この平均を上回る。しかし、2028会計年度の$11.04が予測期間内に入ってくると、$213に必要なPERは低下する。
OpenAIは依然として不確実な要素
S&Pは、OpenAIがOracleの$6640億ドルの受注残高の約半分を占めると指摘している。
Stephensの見解はほぼ妥当である。Oracleは資金を確保済みで、予想は上方修正されており、$213という水準は2028会計年度が見えてくれば、Oracleの通常のPERを超える必要はない。しかし、これらの予想の背景にある売上高の多くは、OpenAIが支払いを履行することに依存している。
Oracleは12月に第2四半期決算を発表する予定だ。OpenAI以外の顧客からの受注残高の増加は、この懸念を和らげるだろう。
では、Oracleの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Oracleの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!