


主なポイント
- NVIDIAは9月、オープンAIモデルを共有する主要プラットフォームであるHugging Faceを129億ドルで買収することで合意した。
- この買収は、AIモデル市場が細分化されたままであることへの賭けであり、多くのモデル購入者が存在することで、NVIDIAは2つの巨大なトークン販売業者だけが存在する場合よりも価格設定力(プライシングパワー)を維持できると見ている。
- オープンモデルはすでにAIトークンの大きなシェアを生み出しているが、Rampのデータによれば、企業のAIへの支出に占める割合は5%未満である。
- NVIDIAの株価は、予想PER 19.8倍で取引されており、過去3年間の平均30.5倍を大きく下回っている。
NVIDIA (NVDA) は、ホストしているもののほとんどを無料で提供している企業に129億ドルを支払おうとしている。
その企業がHugging Faceだ。AI開発者がオープンモデルを共有するプラットフォームである。NVIDIAによれば、同社は300万以上のモデルをホストしているという。
Hugging Faceの共同創業者兼最高科学責任者(CSO)であるThomas Wolfは、今週のMTSエピソードでその論理を説明した:
「私たちは、AIの未来が、たった2社が全員にトークンを売るだけのもの以上になることを望んでいます。」
NVIDIAの立場から見れば、これは価格設定(プライシング)に関する話だ。
顧客が2社だけではチップ販売に不利
「2社」とはOpenAIとAnthropicを指す。もし彼らが世界のトークンの大半を販売することになれば、チップを購入するかレンタルするかにかかわらず、それらのトークンを生成するチップへの需要の大半も支配することになる。そのような巨大な顧客は交渉力を手にする。
現時点では、NVIDIAが価格設定力を持っている。同社の売上総利益率(グロスマージン)は、2023年1月までの会計年度の56.9%から2年後の2025年1月までの会計年度には75.0%に上昇し、2026年1月までの会計年度でも71.1%を維持していた…
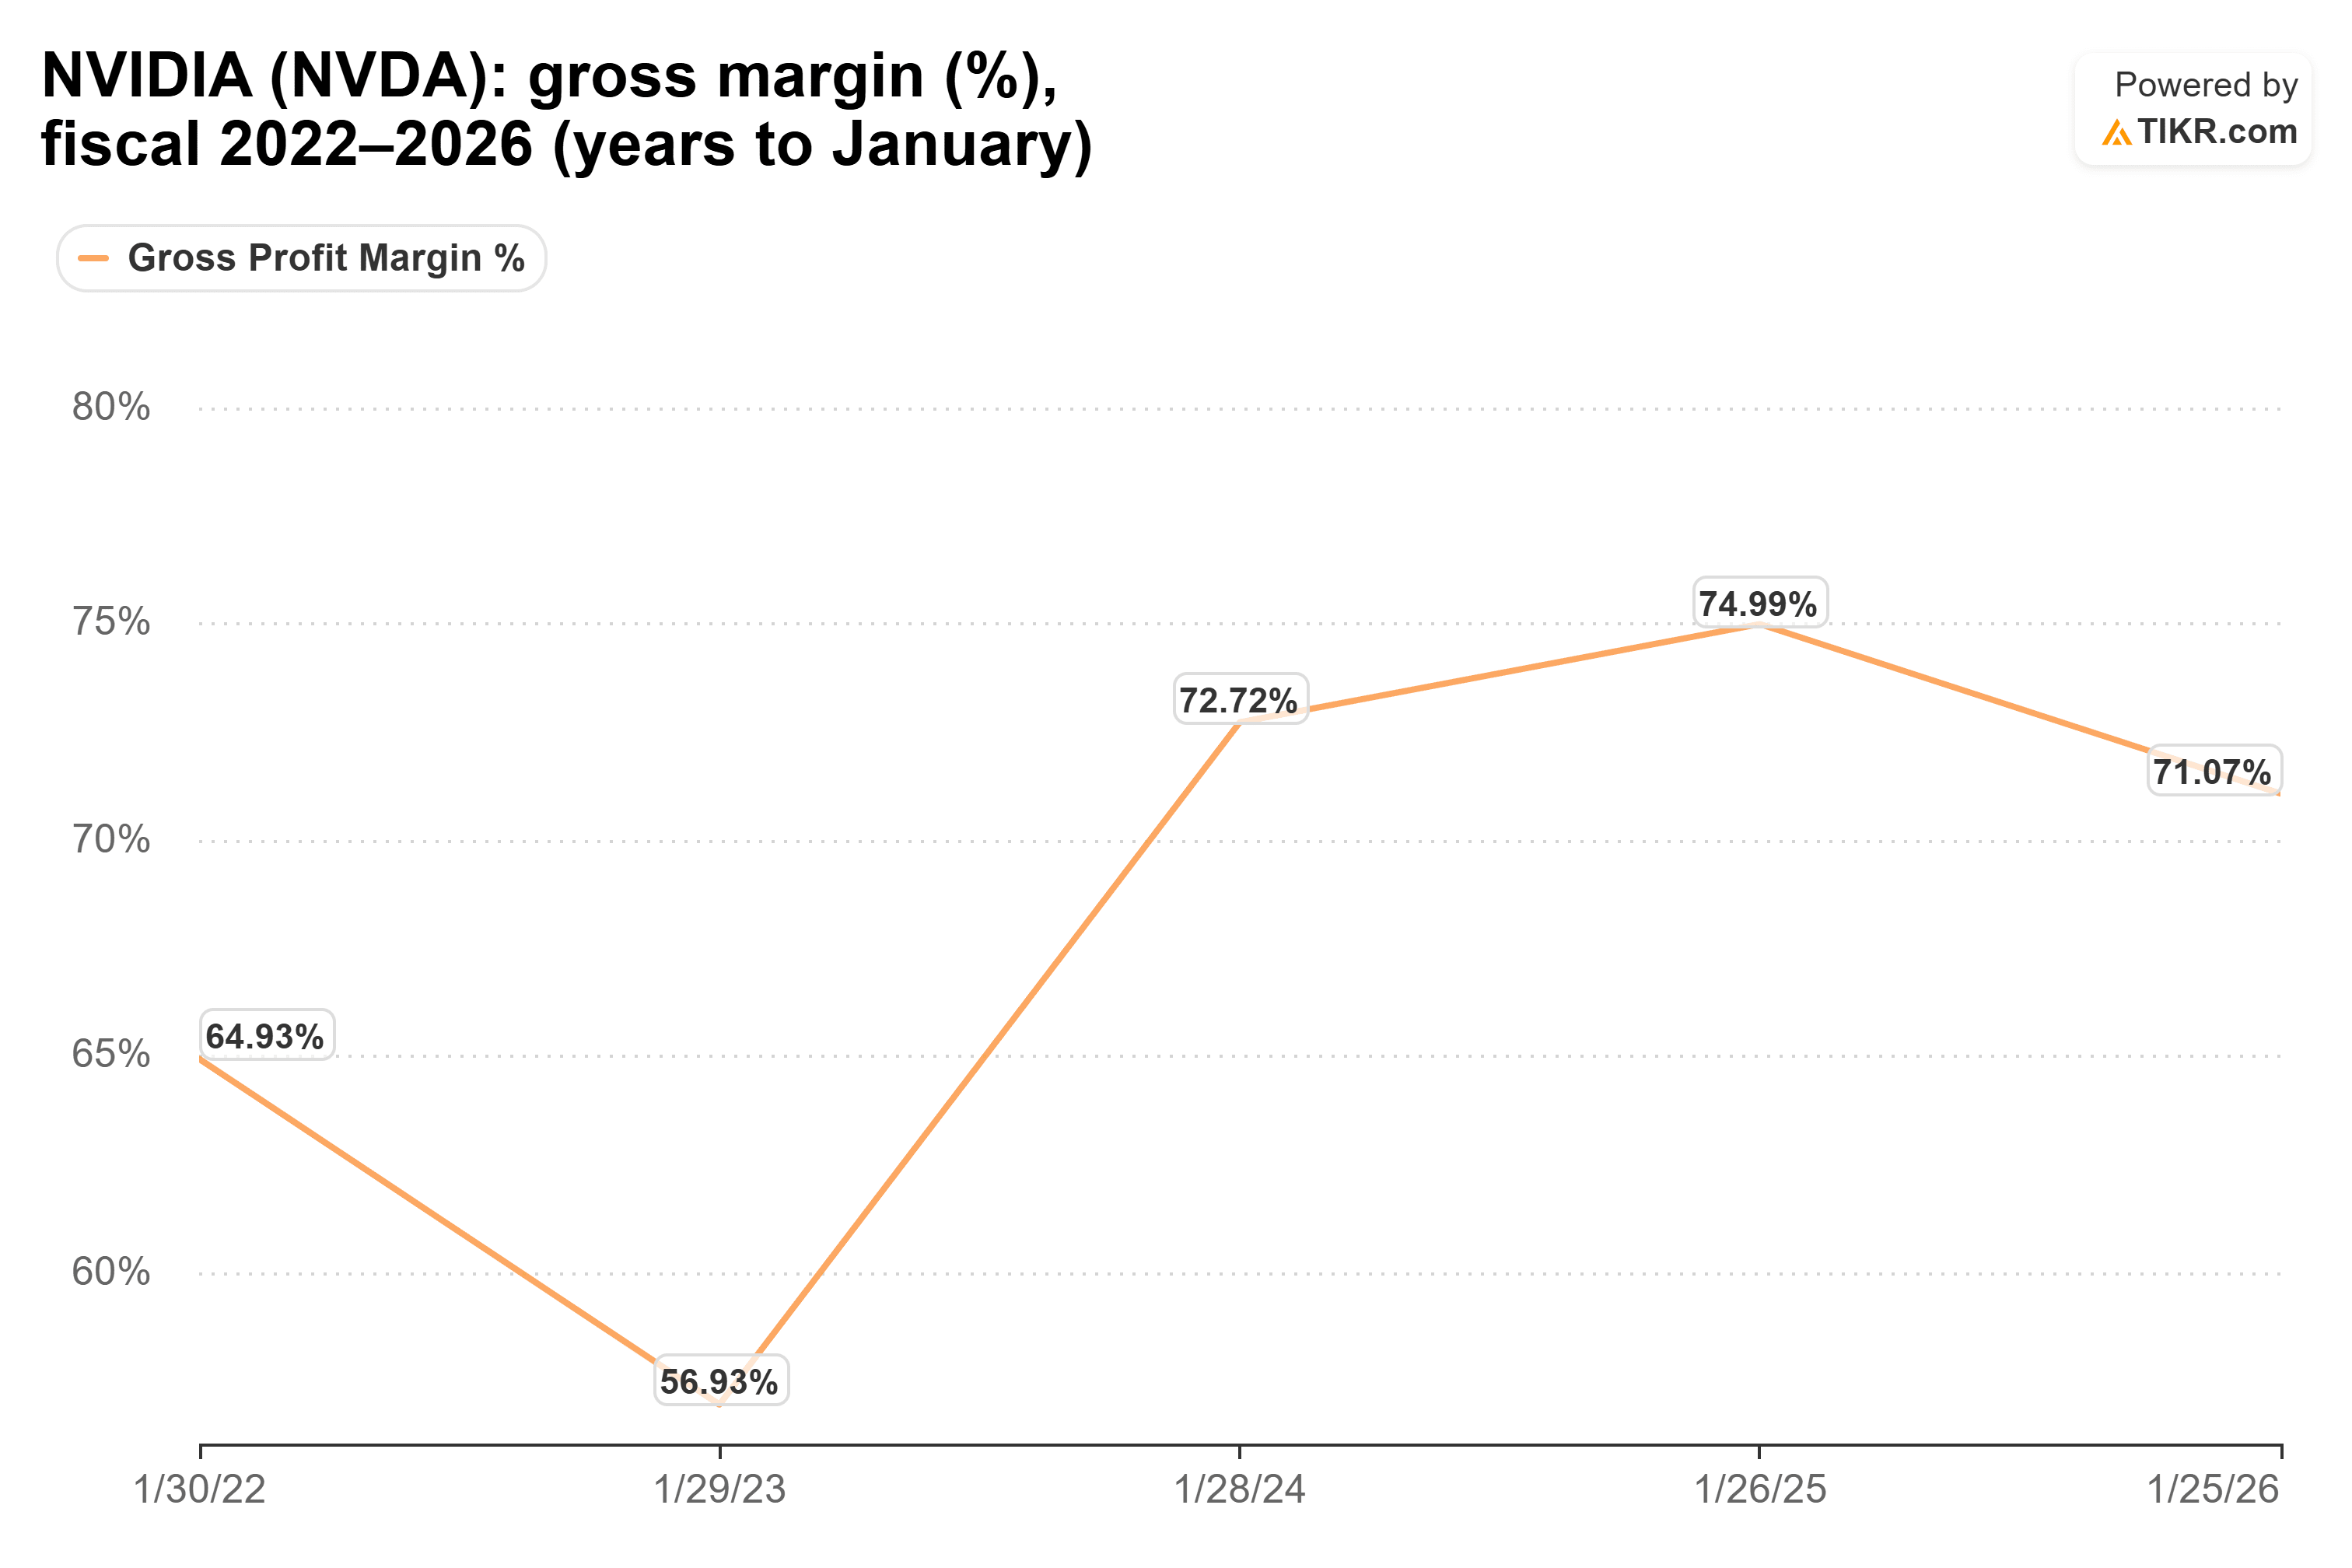
それと比較すると、この買収は小規模だ。NVIDIAは2026年1月までの会計年度で2160億ドルの売上高を計上した。売上総利益率71.1%で計算すると、売上総利益は約1540億ドル、つまり月額約128億ドルとなる。つまり、Hugging Faceの買収費用はNVIDIAの約1ヶ月分の売上総利益に相当する。
NVIDIAはこの買収で開発者を囲い込もうとさえしていない。買収を発表した[ブログ記事](リンク必要)で、CEOのJensen Huangはこう述べている:「Hugging Face上で構築したりデプロイしたりするために、NVIDIAのコンピュートは必要ありません。」
NVIDIAがそこまでオープンでいられるのは、同社が本当に必要としているのは多数の購入者だからだ。
オープンサイドが追い上げ中
これは、TIKRが10月6日に取り上げたReflection AIへの出資のような単一のオープンモデルへの支援から大きく前進したものだ。NVIDIAは今やハブを所有し、データはそのハブがますます活況を呈していることを示唆している。
Wolfは、自社のAPIで使用されるトークンがオープンとクローズドモデルでどのように分割されているかを公開しているVercelを例に挙げた:「彼らは夏の直前、トークンの50%がオープンウェイト(オープンモデル)になったという50%の閾値を超えたのを確認しています。」
この数字は1つのプラットフォームに限られる。Wolf自身の全市場に対する推定では、依然としてクローズドモデルが圧倒的に優勢だが、彼はこう付け加えた:「2、3年後には同等(パリティ)に達することを望んでいます。」
品質の差も縮まっている。PyTorch FoundationのCTOであるMatt Whiteは、別のMTSエピソードで、オープンモデルを「現時点では、最先端(フロンティア)からおそらく4~5ヶ月遅れのどこか」と位置づけている。
顧客の推論(インファレンス)を実行するCrusoeのCEO、Chase Lochmillerは、20VCでその分割を次のように見ている:「人々はクローズドソースの最先端モデルにオープンソースよりも多くのお金を費やしていますが、生成されるトークンはオープンソースの方がクローズドソースよりも多いのです。」
しかし、トークンはドルに変わるのか?
これが明白な反論だ。Ara KharazianがXに投稿した最新のRamp AI Indexによれば、「オープンソースモデルはビジネス支出の5%未満のまま」とされている。
投資家のJack Altmanは20VCでさらに踏み込んだ:「オープンソースは市場シェアとして最大限に達したと思います。今後は低下し続けるでしょう。」
重要なのはこうだ:Lochmillerの数字がRampの数字を説明している。もしオープンモデルがより少ないお金でより多くのトークンを生成するなら、オープンモデルのトークン1つあたりのコストはより安い。AIへのビジネス支出はモデルメーカーに流れる。NVIDIAはコンピュート(計算資源)の対価を得るが、あらゆるトークンは誰かが購入したチップ上で実行される。安価なトークンもトークンであることに変わりはない。
そして、たとえオープンモデルのシェアが頭打ちになったとしても、数千のモデルビルダーが存在する市場は、2社だけの市場よりも、NVIDIAのチップに対して入札する購入者を多く維持することになる。
結論
アナリストは、NVIDIAの売上高が2026年1月までの会計年度の2160億ドルから、2027年1月までの会計年度には4120億ドルとほぼ倍増すると予想している。その翌年は6870億ドル、2029年1月までの会計年度には9030億ドルを見込んでいる…

Hugging Faceは、これらの数字に直接大きく貢献することはないだろう。それが守るのは、その数字の根底にある幅広い需要だ。
それにもかかわらず、市場はその成長に対して高い評価をしていない。NVIDIAの株価は予想PER 19.8倍で取引されている。過去3年間の平均は30.5倍で、2024年6月には46.7倍に達した。過去3年間の最低値17.5倍は、つい先月の9月14日に記録されたばかりだ…

つまり、129億ドルという金額は、NVIDIAが多数の企業が存在するAI市場を望んでいることを示しており、1ヶ月分の売上総利益は、その状態を維持するための低い代価だと言える。
もちろん、現在でも資金の大半は依然としてOpenAIとAnthropicに流れている。もしAltmanが正しく、オープンソースがピークを迎えたのであれば、NVIDIAは縮小する市場の一角のハブに対して多額の支払いをしたことになる。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!


