


Punti Chiave per l'Azione di Lowe's
- Lowe's ha riportato ricavi del Q1 di $23,1 miliardi, in aumento del 10% su base annua, superando le stime della Street di $22,9 miliardi.
- L'EPS diluito rettificato è stato di $3,03, in aumento rispetto ai $2,92 del periodo dell'anno precedente, battendo il consenso di circa il 2%.
- Il margine operativo rettificato si è attestato all'11,5%, in calo di 43 punti base rispetto all'anno scorso, trainato dalla diluizione derivante dalle acquisizioni di FBM e ADG.
- Il modello di TIKR valuta l'azione LOW a circa $324 entro gennaio 2031, implicando un rendimento totale di circa il 47% rispetto al prezzo attuale.
L'Azione di Lowe's Supera le Stime del Q1 Grazie a Pro e Online Nonostante i Fattori a Contro del Fai-da-Te
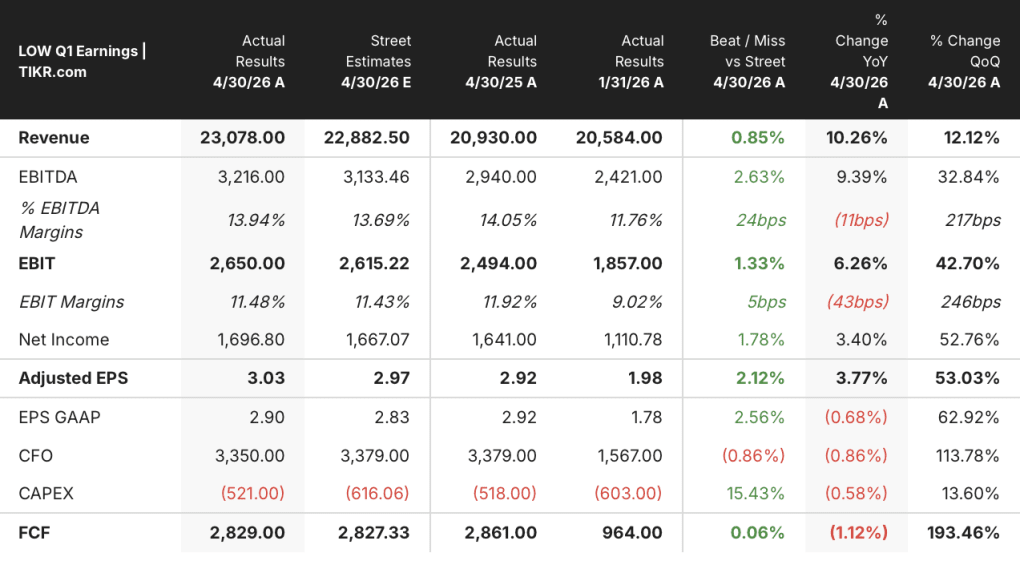
Lowe's Companies (LOW) ha conseguito ricavi del Q1 di $23,1 miliardi in seguito alla sua conference call sui risultati di maggio 2026, superando le aspettative della Street poiché il rivenditore di articoli per il miglioramento della casa ha esteso la sua serie di vendite comparabili positive a quattro trimestri consecutivi.
L'azienda è la seconda catena di miglioramento della casa per dimensioni negli Stati Uniti, che vende prodotti e servizi sia ai consumatori fai-da-te che agli appaltatori professionisti.
Le vendite comparabili sono cresciute dello 0,6% nel trimestre, con febbraio frenato dalle tempeste invernali prima di accelerare bruscamente a marzo.
Le vendite online sono cresciute del 15,5% nel Q1, alimentate dai miglioramenti al programma fedeltà, da un'evoluzione dell'evasione degli ordini e da Mylow, l'assistente per lo shopping dell'azienda alimentato dall'intelligenza artificiale.
Mylow gestisce ora oltre 1 milione di richieste dei clienti al mese, e l'amministratore delegato Marvin Ellison ha notato che i clienti online che utilizzano Mylow convertono a un tasso triplo rispetto a quelli che non lo utilizzano.
Anche il segmento Pro, i servizi per la casa e gli elettrodomestici hanno contribuito alla crescita del trimestre, compensando parzialmente la continua pressione nelle categorie discrezionali fai-da-te di alto valore.
Ellison ha colto direttamente la tensione macro e ha dichiarato durante la conference call sui risultati del Q1: "Abbiamo conseguito 4 trimestri di vendite comparabili positive in un ambiente in cui il fai-da-te ha affrontato una pressione economica maggiore di quanto io abbia mai visto prima."
Il management ha riconfermato le previsioni per l'intero anno fiscale 2026 per vendite da $92 a $94 miliardi e EPS diluito rettificato di circa $12,25 a $12,75.
Le acquisizioni di Foundation Building Materials (FBM) e Artisan Design Group (ADG), due attività di distribuzione di materiali da costruzione rivolte alle nuove costruzioni residenziali e commerciali, sono in linea per l'integrazione e posizionate per catturare la domanda con la ripresa degli inizi di costruzione di abitazioni.
Il Margine Lordo di Lowe's si Comprime poiché le Acquisizioni Diluiscono il Conto Economico nel Q1

Il margine lordo di Lowe's si è contratto nel Q1 poiché le acquisizioni di FBM e ADG hanno introdotto ricavi strutturalmente a margine inferiore nel conto economico.
Il margine lordo si è attestato al 32,7% per il trimestre, in calo rispetto al 33,8% del periodo comparabile dell'anno precedente.
La crescita dell'11% dei ricavi da $20,9 miliardi a $23,1 miliardi su base annua ha mascherato la meccanica diluitiva dei margini sottostante.
L'utile lordo ha raggiunto $7,54 miliardi nel Q1, in aumento dell'8% rispetto al trimestre dell'anno precedente.
Le spese SG&A si sono mantenute a $4,42 miliardi nel trimestre, e le spese operative nel loro complesso sono salite a $4,99 miliardi da $4,49 miliardi di un anno fa.
Il reddito operativo si è attestato a $2,55 miliardi, in aumento di circa il 2% su base annua.
Il margine operativo si è compresso all'11,1% dall'11,9% nel Q1 dell'anno fiscale precedente, con la diluizione guidata dalle acquisizioni come principale motore piuttosto che un deterioramento dei costi sottostante.
Il CFO Brandon Sink ha confermato che le iniziative di miglioramento perpetuo della produttività (PPI) dell'azienda, che sono programmi di efficienza operativa finanziati internamente, continuano a fornire benefici compensativi, e che la diluizione del margine da acquisizione dovrebbe essere anniversariata nella seconda metà dell'anno fiscale 2026.
Lowe's è Indietro di 12 Punti sul Margine Lordo Rispetto a Fastenal, ma Supera Home Depot di Meno di 1

Lowe's ha riportato un margine lordo del 33% nel suo trimestre più recente, posizionandosi quasi identico al 33% di Home Depot (HD) e circa 12 punti al di sotto del 45% di Fastenal.
Il divario Lowe's contro HD è stato essenzialmente piatto per otto trimestri consecutivi, con entrambi i rivenditori che si sono mantenuti entro un punto l'uno dall'altro per l'intero periodo mostrato nei dati.
D'altra parte, il vantaggio strutturale di 12 punti sul margine lordo di Fastenal (FAST) riflette un modello di business fondamentalmente diverso, costruito sulla distribuzione industriale con elementi di fissaggio a margine più elevato e servizi di supply chain, rendendo quel divario un confronto di modelli di business piuttosto che un'accusa competitiva del potere di fissazione dei prezzi di Lowe's.
Il segnale più significativo per l'azione di Lowe's è che il suo margine lordo del 33% nel Q1 dell'anno fiscale 2027 corrisponde quasi esattamente al 33% di Home Depot, il che significa che la compressione guidata dalle acquisizioni visibile nel conto economico non ha ancora aperto un divario strutturale tra i due rivenditori di articoli per il miglioramento della casa.
L'Azione di Lowe's è Sottovalutata? L'Obiettivo di $324 di TIKR Implica un Potenziale di Rialzo del 47% Se i Margini Recuperano
Il modello di TIKR valuta Lowe's a circa $324 entro gennaio 2031, implicando un rendimento totale di circa il 47% rispetto al prezzo attuale di $220, ovvero circa il 9% all'anno.

La credibilità di quell'obiettivo dipende dal fatto che la traiettoria del margine lordo stabilita nel conto economico inverta la sua compressione guidata dalle acquisizioni man mano che FBM e ADG vengono anniversariate.
La storia della leva operativa di Lowe's è già visibile, con le iniziative PPI che mantengono le spese SG&A in linea anche mentre i ricavi si espandevano di oltre $2 miliardi su base annua, e quella disciplina strutturale sui costi è il meccanismo del conto economico che l'obiettivo di TIKR presuppone persista.
Se i margini lordi recuperano verso l'intervallo del 33% - 34% che Lowe's manteneva prima della chiusura delle acquisizioni, l'espansione del reddito operativo necessaria per supportare il prezzo obiettivo è direttamente implicata dalla base di costi già in essere.
Dovresti Investire in Lowe's Companies, Inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti utilizzano per rispondere esattamente a quella domanda.
Apri l'azione di Lowe's Companies, Inc. e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare Lowe's Companies, Inc. insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare l'Azione LOW su TIKR Gratuitamente →


