Punti Chiave
- Jefferies ha alzato il suo prezzo obiettivo per Spotify a $620 da $600, definendo la piattaforma altamente difendibile dall'IA, mentre l'azione è scesa dell'8,5% nel 2026.
- I margini sono la prova migliore di questa tesi, perché un'azienda che sta perdendo terreno a causa dell'IA non dovrebbe essere in grado di continuare ad aumentare i prezzi e trattenere una quota maggiore di ogni euro.
- Spotify ha fornito previsioni per un margine lordo del 32,9% e un reddito operativo di 670 milioni di euro per il terzo trimestre, dopo il 33,4% e i 655 milioni di euro del secondo trimestre.
- A circa 35 volte gli utili futuri, l'azione diventa rapidamente più economica se i margini continuano a salire, anche se un numero di abbonati debole o un'outlook per il Q4 potrebbero ancora oscurare un dato forte sui margini.
L'azione di Spotify (SPOT) è scesa dell'8,5% nel 2026 (fino alla chiusura di martedì), poiché gli investitori temono ciò che l'IA potrebbe fare a un'azienda di musica in abbonamento.
Jefferies ritiene che il mercato si sbagli, e Spotify avrà l'opportunità di dimostrare chi ha ragione quando pubblicherà i risultati del terzo trimestre prima dell'apertura di giovedì 22 ottobre.
Su cosa punta Jefferies
Martedì, Jefferies ha mantenuto la sua raccomandazione Buy e ha alzato il prezzo obiettivo a $620 da $600, circa il 18% in più rispetto alla chiusura di martedì. L'analista James Heaney ha definito la piattaforma di Spotify "altamente difendibile rispetto ai timori di disintermediazione da parte dell'IA".
Le sue ragioni: le aspettative sono contenute, si aspetta che la crescita delle spese operative raggiunga il picco questo trimestre e vede la pubblicità migliorare man mano che le vendite programmatiche diventano una parte più importante del business. (La pubblicità potrebbe averne bisogno: i ricavi della versione supportata da pubblicità sono cresciuti solo dell'1% nel secondo trimestre.) Si aspetta inoltre aumenti di prezzo negli Stati Uniti e nel Regno Unito nei prossimi sei-12 mesi.
Poi c'è l'angolo dell'IA. Jefferies vede un possibile annuncio di lancio entro la fine dell'anno per un prodotto di remix alimentato dall'IA legato alla partnership di Spotify con Warner Music Group. Ma il suo scenario base non include alcun ricavo dall'IA, quindi nessuna parte di quei $620 dipende dal successo dell'IA.
TIKR monitora 40 analisti su Spotify. Quanti dicono "Buy"?
Vedi la suddivisione completa delle raccomandazioni Buy, Hold e Sell su Spotify, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi le valutazioni degli analisti su Spotify
Il potere di fissazione dei prezzi si manifesta nei margini
Se l'IA stesse davvero sottraendo ascoltatori a Spotify, i prezzi sono il primo posto dove lo vedresti. Le persone che hanno un posto migliore dove andare non continuano a pagare di più.
Gli abbonati di Spotify continuano a pagare di più. Nel secondo trimestre, i ricavi Premium sono cresciuti del 15% a 4,33 miliardi di euro, grazie a un aumento del 9% degli abbonati e del 7% del ricavo per utente.
Questi aumenti di prezzo hanno ampliato il margine lordo, dal 25,0% nel 2022 al 32,0% nel 2025…

…e ha raggiunto il 33,4% nel secondo trimestre del 2026, in aumento di 193 punti base rispetto all'anno precedente.
I guadagni si stanno riversando anche sul risultato finale. Il margine operativo è passato dal -5,6% nel 2022 al 12,8% nel 2025:
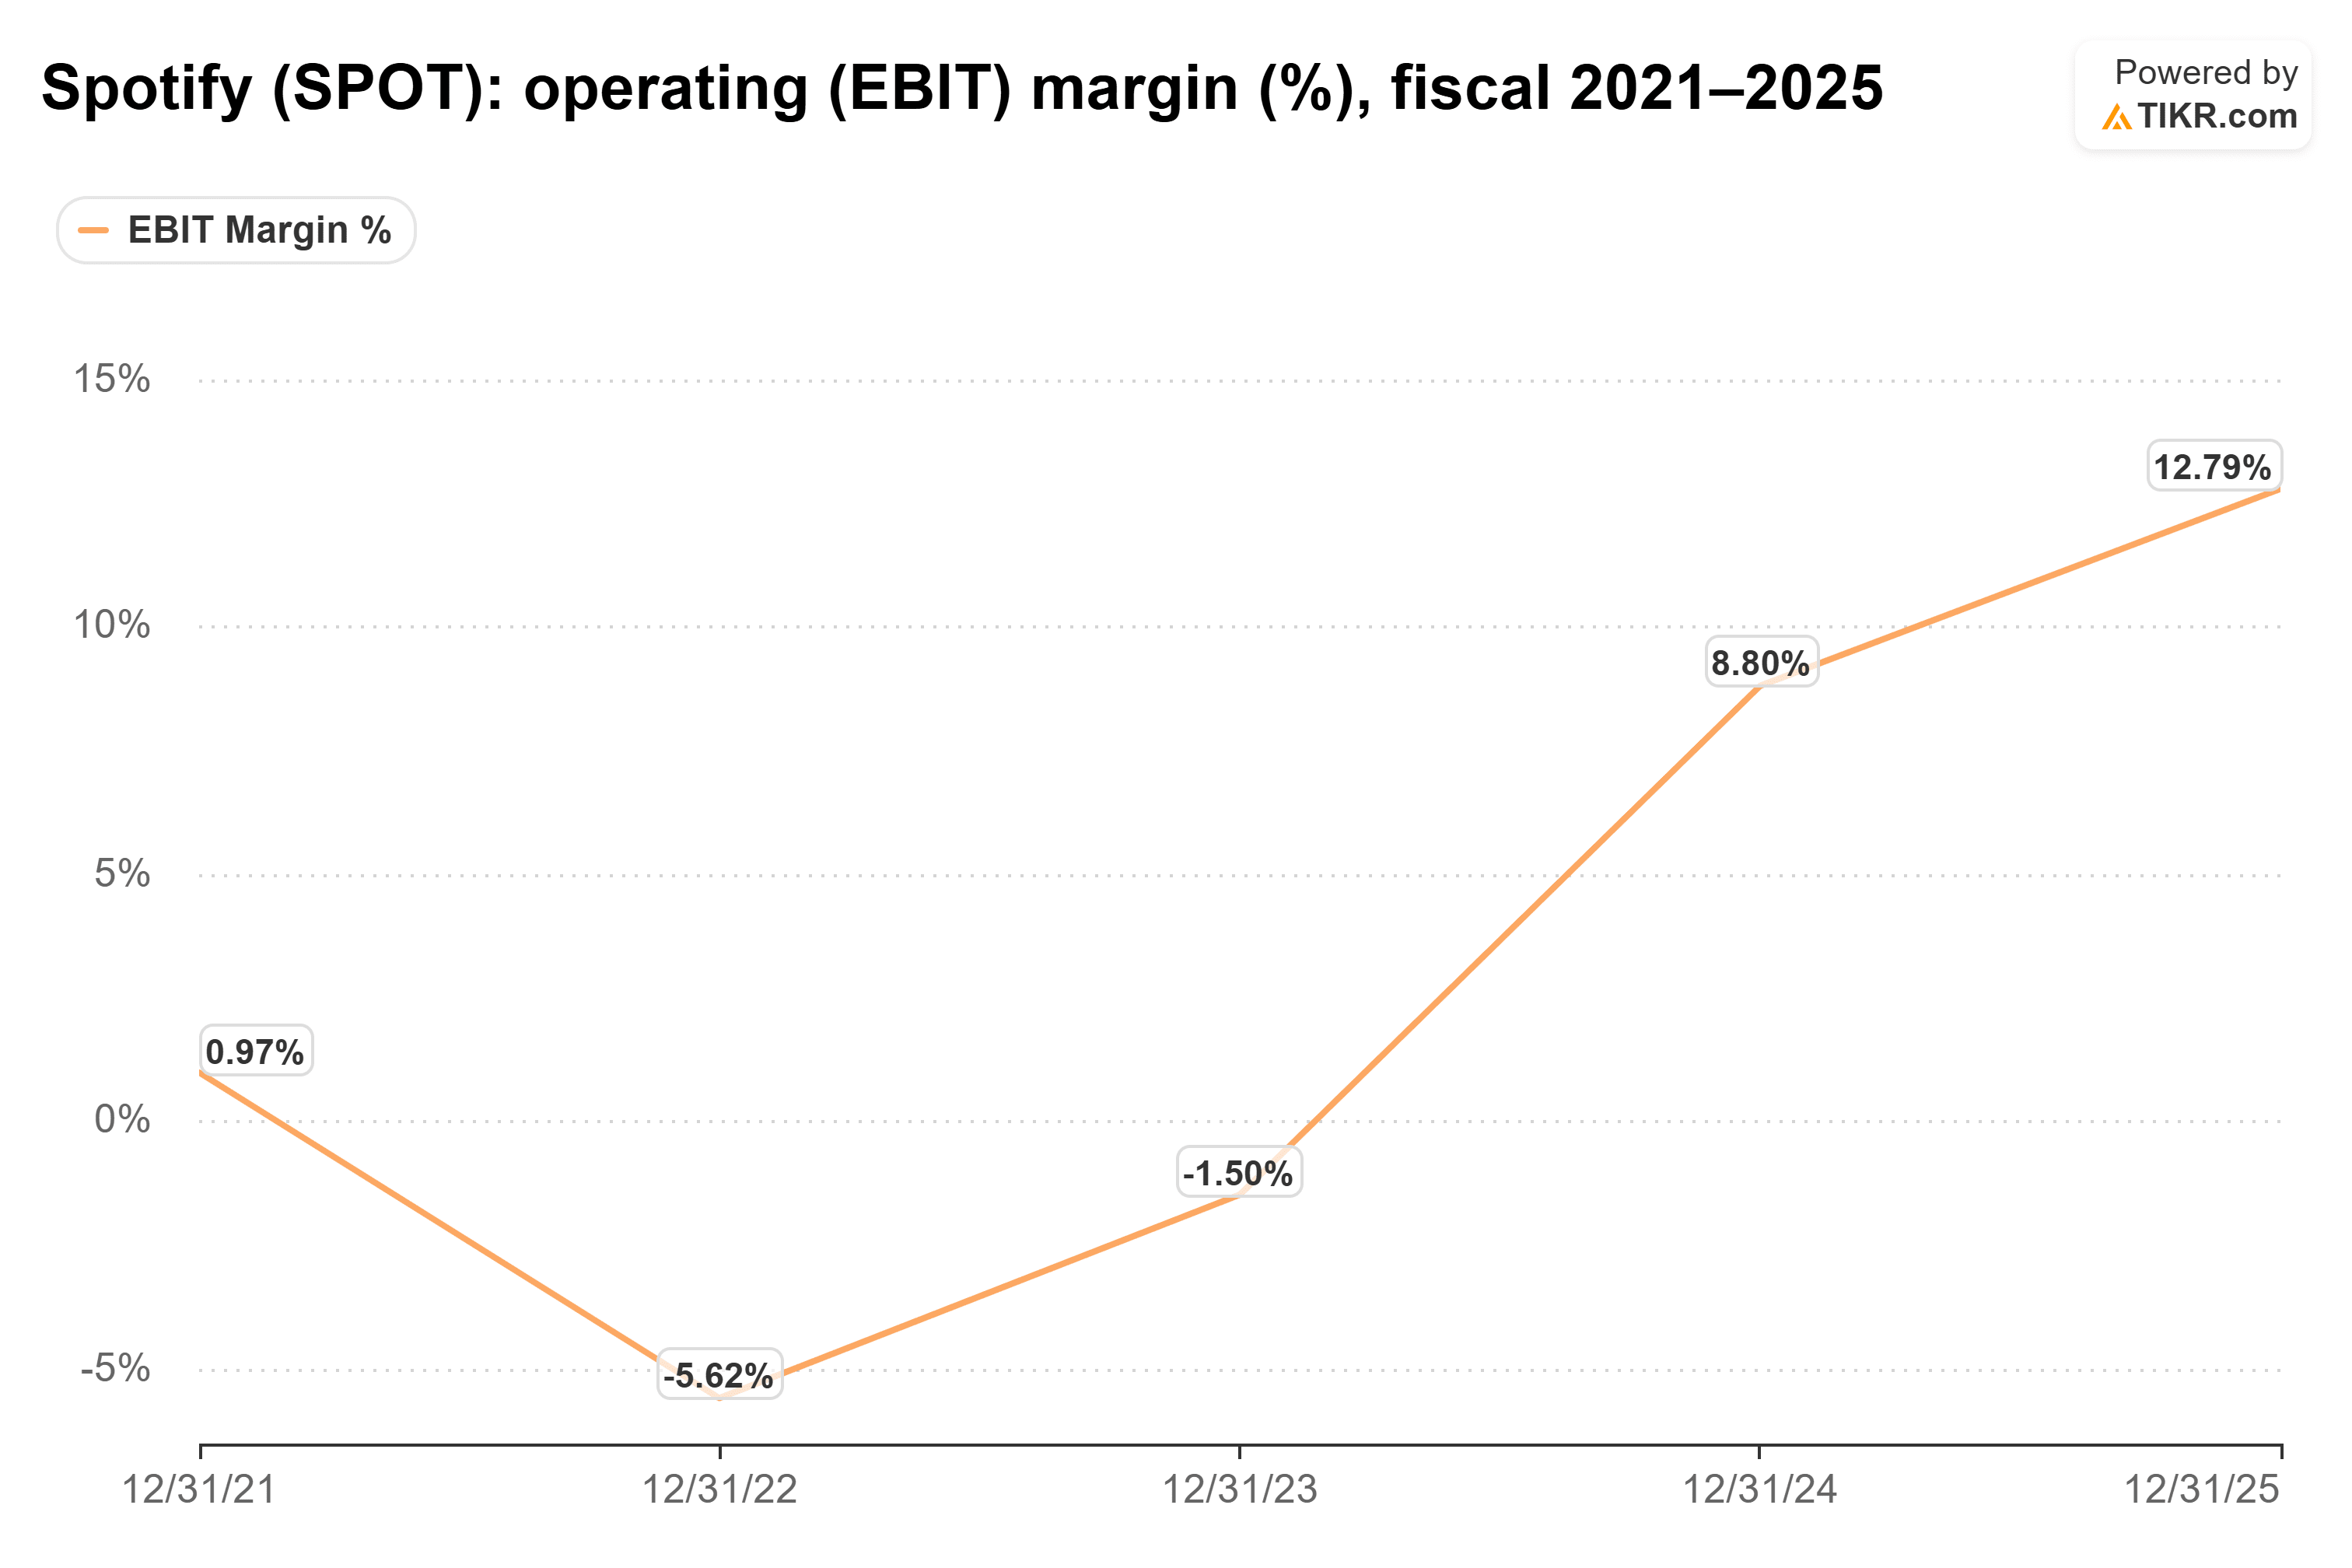
È stato del 13,7% nel secondo trimestre, su un reddito operativo di 655 milioni di euro. Nei dodici mesi fino a giugno, il flusso di cassa libero è stato di 3,3 miliardi di euro, in aumento rispetto ai 2,9 miliardi di euro del 2025.
La soglia per giovedì
Spotify ha fornito previsioni per un margine lordo del 32,9% per il terzo trimestre, insieme a un reddito operativo di 670 milioni di euro su circa 5,0 miliardi di euro di ricavi, che si traduce in un margine operativo di circa il 13,4%.
Questo è un passo indietro rispetto al secondo trimestre. Jefferies lo attribuisce a fattori stagionali e a un addebito normativo che storicamente ha ridotto il margine di 30-40 punti base, e si aspetta che gli investitori cerchino circa il 33,1%. L'outlook per il quarto trimestre conta altrettanto: Jefferies ha tagliato la propria previsione di margine lordo per il Q4 a circa il 33,7% dal 34,3%, dato che il 2026 è stato un anno di investimento.
Spotify non sempre si muove in base ai suoi margini, però. Ad agosto, il margine lordo ha superato le previsioni e l'azione è comunque scesa del 3,4% dopo un mancato raggiungimento degli utili. Quindi un numero di abbonati inferiore alla previsione di 305 milioni, o un outlook prudente per il Q4, potrebbero avere più peso di un buon dato sui margini.
Uno scarto di valutazione, se i margini si mantengono
Spotify scambia a circa 35 volte gli utili futuri. Gli analisti si aspettano che gli utili per azione del 2026 crescano di circa il 16%, un po' più velocemente dei ricavi. Ogni punto percentuale aggiuntivo di margine spinge la crescita degli utili ancora più avanti della crescita dei ricavi, e questo riduce rapidamente il multiplo.
Anche il management ha messo soldi dietro l'azione: Spotify ha aggiunto 1,5 miliardi di dollari al suo buyback in vista della pubblicazione dei risultati.
La mia opinione: i margini di Spotify hanno fatto tutto ciò che i margini di una piattaforma difendibile dovrebbero fare, e a 35 volte gli utili futuri l'azione è valutata come se questo stesse per fermarsi. Se il margine di giovedì si mantiene in linea o superiore alle previsioni e l'outlook per il Q4 continua a farlo salire, la paura dell'IA è uno scarto di valutazione, e i 620 dollari di Jefferies sembrano ragionevoli.
Naturalmente, gli aumenti di prezzo negli Stati Uniti e nel Regno Unito che Jefferies si aspetta non sono stati ancora annunciati, e sono loro a mantenere viva questa storia sui margini nel 2027.
Quindi, quanto vale realmente l'azione di Spotify?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Spotify. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!